年末調整を忘れた場合はどうする?タイミング別の対処法を解説
- 公開日

目次
年末調整は、従業員の所得税を精算するために企業に義務付けられた手続きであり、人事・労務担当者が毎年必ず対応する業務です。しかし、担当者の確認漏れや従業員からの書類提出遅れなどにより、「年末調整を忘れてしまった」「期限に間に合わなかった」というトラブルは少なくありません。
年末調整を忘れると、企業には延滞税・加算税などのリスクや事務負担の増加が、従業員には還付を受けられないなどの不利益が生じる可能性があります。一方で、気付いたタイミングが早ければ、対処できるケースもあります。
本記事では、年末調整を忘れた場合に企業側・従業員側それぞれに生じる問題と、気付いたタイミング別の対処法、出し忘れやミスを防ぐポイントを解説します。
年末調整を忘れた場合どうなる?
年末調整は、所得税法にもとづき企業に義務付けられた手続きです。その年最後の給与を支払う際に、1年間の給与総額から本来納めるべき所得税および復興特別所得税の額(年税額)を算出します。そのうえで、毎月の給与から源泉徴収(天引き)してきた税額と比較し、過不足を精算します。
(参考)所得税法 第190条(年末調整) - e-Gov法令検索
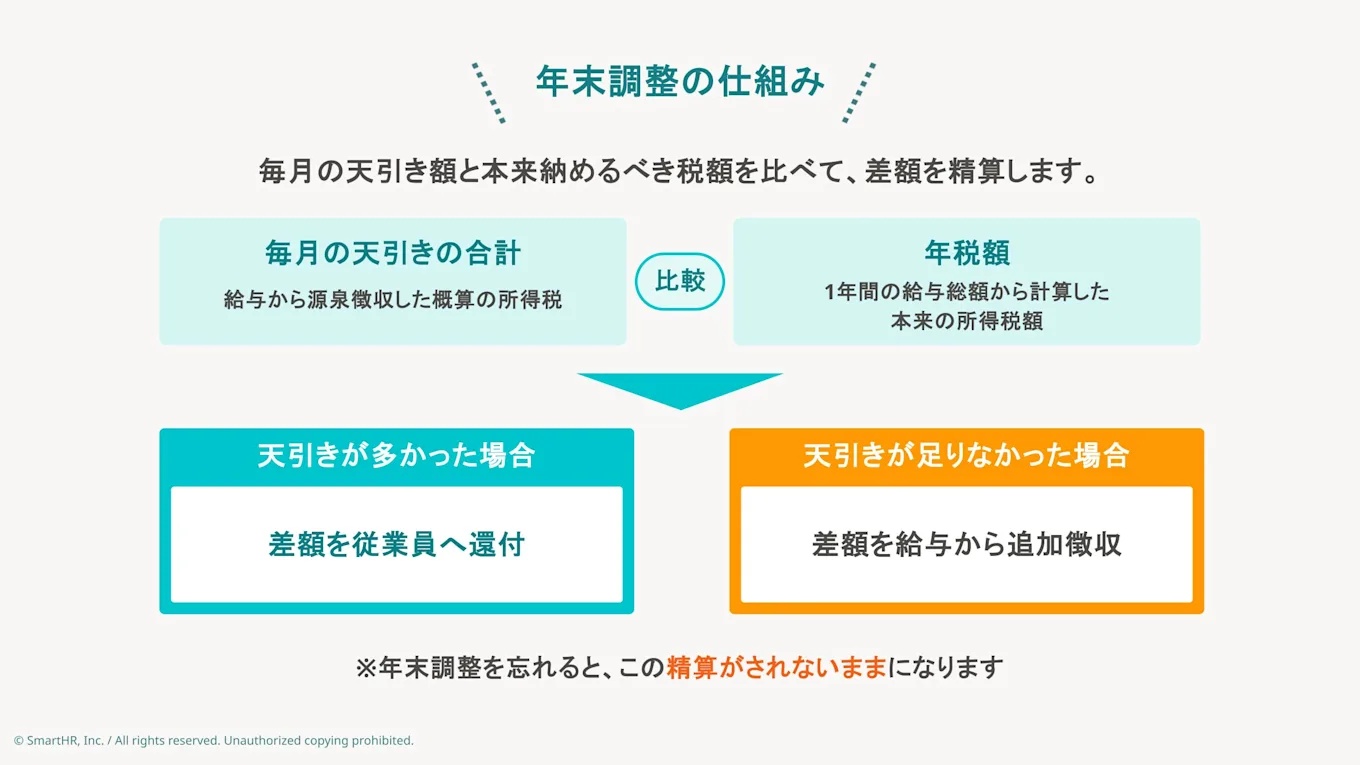
年末調整には、企業が定める社内締め切りから、税務署・市区町村への提出期限である翌年1月31日(土日・祝日の場合は休み明けの平日)まで、いくつかの期限があります。いずれかで対応が漏れると、「年末調整を忘れた」状態になります。たとえば次のようなケースです。
- 企業が年末調整の手続き自体を忘れていた
- 従業員が申告書や控除証明書の提出を忘れていた
- 年末調整の内容に誤りがあり、修正を忘れていた
年末調整を忘れたときに生じる問題は、企業側と従業員側で異なります。企業が忘れた場合は延滞税や事務負担増、社会的信用の低下などのリスクが、従業員が申告を忘れた場合は控除の適用漏れによって還付を受けられないといった不利益が生じる可能性があります。
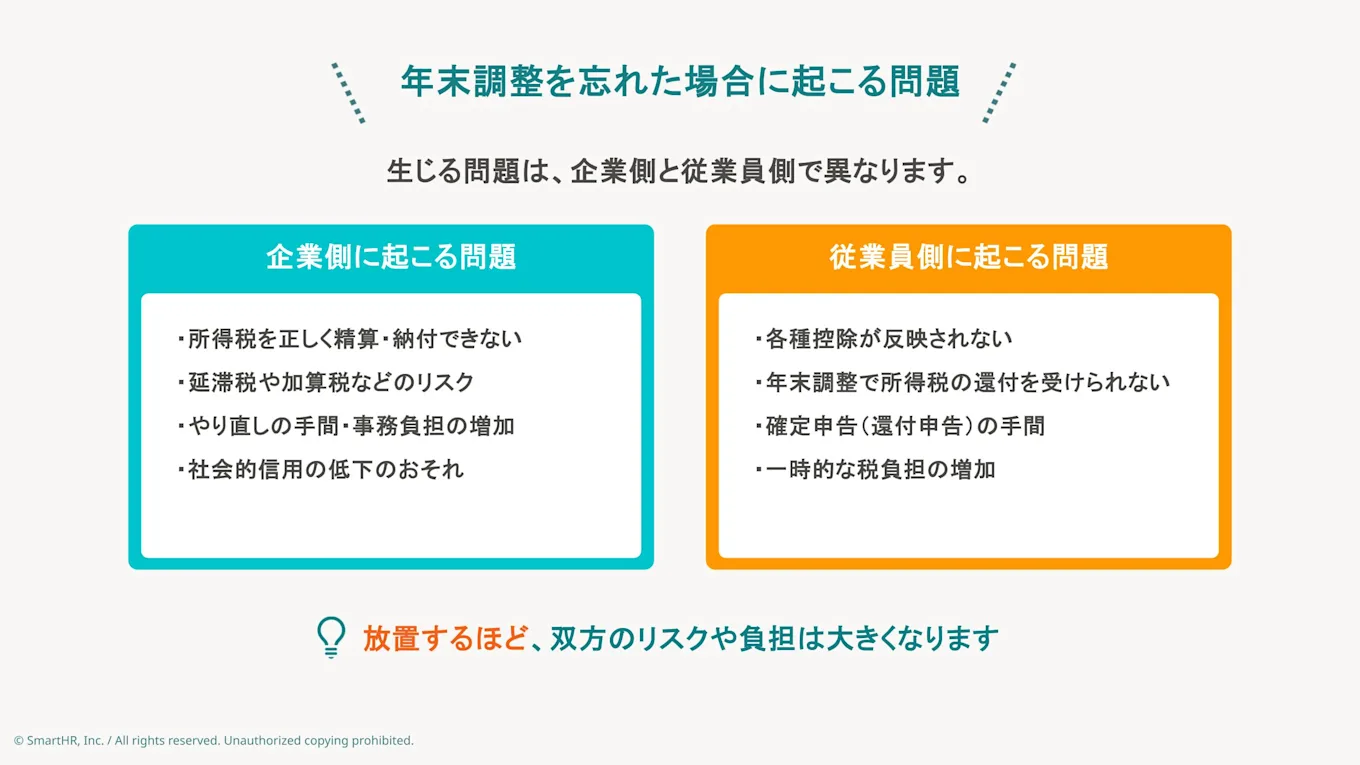
まずは、それぞれの立場でどのような問題が起こりうるのかを見ていきましょう。
企業が年末調整を忘れたときに起こる問題
企業が年末調整の手続きを忘れた、あるいは期限内に完了できなかった場合、次のような問題が生じる可能性があります。
従業員の所得税および復興特別所得税を正しく精算・納付できない
年末調整では、従業員から回収した各種申告書をもとに、1年間の所得税および復興特別所得税を計算します。手続きが漏れると、本来還付すべき税額や、逆に追加で徴収すべき税額が確定しません。
気付いたタイミングによって、実務上の対応も変わります。
- 社内締め切りに少し遅れた程度の場合:気付いた時点で対象者の年末調整をすれば、通常どおり精算できるケースがほとんどです。
- 年末調整をせず放置してしまった場合:企業側で速やかに年末調整をします。ただし、翌年1月31日の提出期限を過ぎて気づいた場合は、源泉徴収票などの交付状況や税額の過不足によって対応が異なります。具体的な扱いは税務署や顧問税理士に確認しましょう。
いずれにしても、精算が遅れるほど従業員への影響も事務負担も大きくなるため、気付いた時点で速やかに対応しましょう。
延滞税や加算税などの対象になる可能性がある
年末調整を忘れる、あるいは計算を誤るなどして、源泉所得税(従業員の給与から源泉徴収した所得税)の納付に不足が生じた場合、企業は不足分を納付しなければなりません。故意ではなく、単に忘れていた・計算を間違えていたといった場合でも、次のようなペナルティが課されることがあります。
延滞税
法定納期限までに税額を納付できなかった場合に課されます。ただし、本税が1万円未満の場合(延滞税の計算において1万円未満の端数は切り捨て)や、算出された延滞税額が1,000円未満の場合は課されません。
不納付加算税
法定納期限までに源泉所得税を納付しなかった場合に課される加算税です。税率は原則として納付すべき税額の10%、税務署から納税の告知を受ける前に自主的に納付した場合は5%に軽減されます。ただし、税務調査があったことで納税の告知を予知して納付した場合は、軽減の対象外です。
また、次の要件をすべて満たす場合は、不納付加算税は課されません。
- 納税の告知を受ける前に、税務調査による予知なく自主的に納付していること
- 法定納期限から1か月以内に納付していること
- 法定納期限の属する月の前月末日から1年前までの間に法定納期限が到来した源泉所得税について、納税の告知を受けたことも、期限後に納付したこともないこと
さらに、災害など企業側の責めに帰すことができない事情により、期限までに納付できなかったことについて正当な理由がある場合も、不納付加算税は課されません。なお、加算税が5,000円未満となる場合は全額が切り捨てられます。
(参考)No.9205 延滞税について - 国税庁
(参考)源泉所得税の不納付加算税の取扱いについて(事務運営指針) - 国税庁
(参考)税大講本「国税通則法」(令和8年度版)不納付加算税が徴収されない場合(p.38) - 国税庁
罰則の対象となる場合がある
故意に年末調整を実施しない、虚偽の内容で税額を計算するといった悪質なケースでは、罰則の対象となります。
所得税法では、徴収すべき所得税を徴収しなかった場合などに、1年以下の拘禁刑または50万円以下の罰金が定められています。徴収して納付すべき所得税を納付しなかった場合は、10年以下の拘禁刑もしくは200万円以下の罰金、またはその両方が科される可能性があります。なお、納付しなかった税額が200万円を超える場合は、情状により、罰金がその税額相当額まで引き上げられることがあります。
督促を受けてもなお納税しない状態が続けば、税務署による滞納処分として、預金口座をはじめとする企業資産が差し押さえられるおそれもあります。
年末調整を忘れたからといって、即座に罰則が科されるわけではありません。年末調整を怠った結果として納付に不足や漏れが生じ、放置するほど段階的にリスクが高まっていくと理解しておくとよいでしょう。
(参考)所得税法 第240条(源泉徴収に係る所得税を納付しない罪) - e-Gov法令検索
(参考)所得税法 第242条 - e-Gov法令検索
(参考)納税に関する総合案内「国税を滞納した場合の影響を知りたい方」 - 国税庁
年末調整をやり直す手間や事務負担が発生する
年末調整を忘れたまま放置すると、対象従業員への連絡、必要書類の再回収、年税額の再計算、源泉徴収票の再交付など、通常の年末調整業務に加えて多くの作業が発生します。
とくに、複数の従業員で対応漏れが発生していた場合や、すでに源泉徴収票を交付済みの場合は、訂正・再発行の手間も加わり、人事・労務担当者の負担はさらに大きくなります。
従業員や取引先からの信頼を損なう可能性がある
給与や税金に関する事項は、従業員にとって関心の高いテーマです。年末調整の対応漏れが発覚すれば、従業員からの信頼を大きく損なう可能性があります。
また、年末調整を忘れたという情報が社外に漏れた場合、採用活動や取引先との関係においても、企業の信用低下につながるおそれがあります。
単なる事務手続きのミスにとどまらず、対外的な信頼にも影響するおそれがあると認識しておきましょう。
従業員が年末調整の手続きを忘れた場合に起こる問題
従業員自身が扶養控除等申告書や保険料控除証明書などの提出を忘れてしまった場合、控除を申告できず、所得税の計算にさまざまな問題が生じます。なお、扶養控除等申告書を年末調整の時までに提出していない場合は、年末調整の対象とならず、従業員自身が確定申告で税額を精算することになります。未提出の従業員には、早めに提出を促しましょう。
ここでは、従業員側に起こりうる問題を解説します。
各種控除が年末調整に反映されない
年末調整で適用される控除のなかには、企業側では把握できず、従業員本人からの申告がなければ適用できない控除があります。対象となる主な控除は次のとおりです。
- 配偶者控除・配偶者特別控除
- 扶養控除(※16歳以上の親族。特定扶養親族含む)および特定親族特別控除(合計所得金額が62万円超123万円以下の19歳以上23歳未満の親族がいる場合。令和7年に新設)
- 障害者控除
- 寡婦控除・ひとり親控除
- 勤労学生控除
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除(国民年金保険料など、企業が把握していないもの)
- 小規模企業共済等掛金控除(iDeCoなど)
- 住宅借入金等特別控除(住宅ローン控除、2年目以降)
(出典)令和8年分 年末調整のしかた - 国税庁
(出典)No.1177 特定親族特別控除 - 国税庁
これらの控除は、従業員が申告書や証明書を企業へ提出しなければ、年末調整には反映されません。その結果、本来より高い年税額が確定することがあります。
年末調整で所得税の還付を受けられない
年末調整は税金の精算手続きであるため、控除が反映されなければ、本来受けられるはずの還付を年末調整では受けられません。
払いすぎた税金は、従業員自身が申告しない限り、自動的には戻ってきません。
確定申告や還付申告が必要になる
企業の年末調整で控除の反映が間に合わなかった場合でも、従業員自身が確定申告(還付申告)をすれば、控除の適用により税金の還付を受けられる可能性があります。
ただし、確定申告では、申告書の作成から税務署への提出までを本人が対応する必要があり、通常の年末調整に比べて手間がかかります。慣れない手続きのため記入ミスや計算ミスも起こりやすく、従業員にとっては本来不要だったはずの負担が発生します。
一時的に税負担が大きくなる可能性がある
年末調整で控除が適用されないと、納める税額が本来より高く算出され、毎月天引きされている源泉所得税だけでは不足が生じるケースがあります。この場合、企業が不足分の税金を給与から追加で徴収します。
また、年末調整の結果は、翌年の住民税額の計算にも反映されます。控除が反映されないまま税額が確定すると、負担も本来より重くなることがあります。
企業が年末調整を忘れた場合の対処法
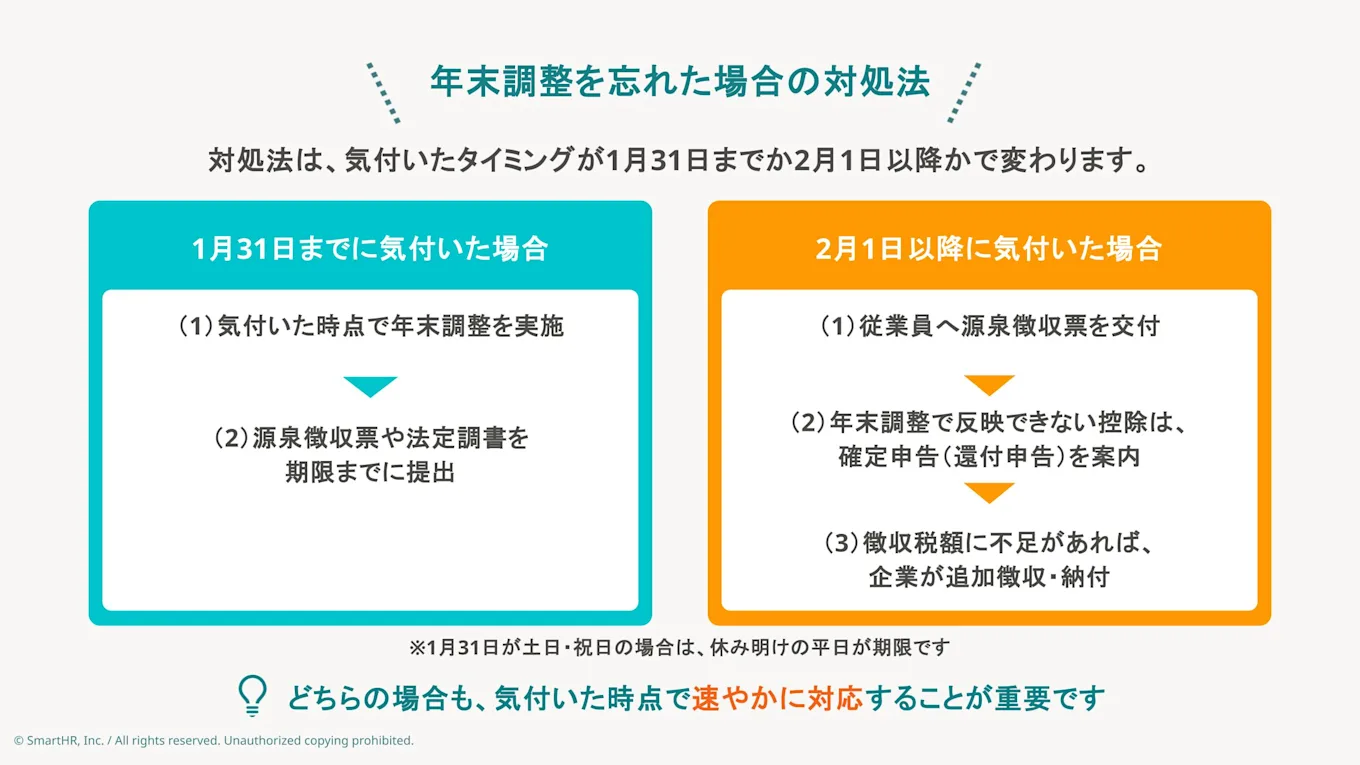
企業が年末調整の対応漏れに気付いた場合の対処法は、原則として、気付いたのが「1月31日まで」か「2月1日以降」かで異なります。ただし、徴収税額に不足がある場合は、2月1日以降でも企業による是正が必要です。ここでは、それぞれの対処法を順に解説します。
1月31日までに気付いた場合
源泉徴収票や法定調書などの提出期限である1月31日(土日・祝日の場合は休み明けの平日)までに気付いた場合は、企業側での年末調整が可能であれば速やかに対応します。
気付いた時点で年末調整を実施する
まずは、対象となる従業員の範囲と未提出書類の有無を確認し、年末調整を実施します。
年税額を計算し、所得税の過不足(追加徴収または還付)を給与や賞与で精算します。あわせて、年末調整の結果を反映した源泉徴収票を作成します。
対象従業員が多い場合は、いつまでに書類を回収し、いつまでに精算を終える必要があるか、社内の対応スケジュールを速やかに従業員へ周知しましょう。
源泉徴収票や法定調書を期限までに提出する
年末調整の計算が終わったら、源泉徴収票を従業員へ交付するとともに、市区町村へは給与支払報告書を、税務署へは提出する法定調書を、それぞれ原則として1月31日までに提出します。
年末調整に時間を要する場合は、この提出期限から逆算してスケジュールを組む必要があります。
2月1日以降に気付いた場合
1月31日の提出期限を過ぎてから対応漏れに気付いた場合も、企業側で年末調整が可能であれば速やかに対応をします。反映できなかった控除については、従業員自身に確定申告(還付申告)をするよう案内しましょう。ただし、徴収税額に不足がある場合は、企業による追加徴収などの是正が必要です。
従業員へ源泉徴収票を交付する
従業員が確定申告するには、源泉徴収票が必要です。企業は、年末調整が未実施の状態であっても、その年の給与額や源泉徴収税額を記載した源泉徴収票を速やかに作成し、交付しなければなりません。
(参考)所得税法 第226条第1項(源泉徴収票の交付義務)- e-Gov法令検索
従業員へ確定申告(還付申告)を案内する
年末調整で反映できなかった控除は、従業員自身が確定申告(還付申告)をすれば適用でき、払いすぎた税金が還付される可能性があります。企業は、対象となる従業員へ確定申告の必要性と申告期間を案内しましょう。
ただし、確定申告は従業員にとって負担の大きい手続きです。企業側の対応漏れが原因である以上、「確定申告をすれば解決する」と伝えるのではなく、源泉徴収票の早期交付や、必要に応じた説明資料の用意など、企業としてサポートしましょう。
納付漏れや提出漏れがある場合は修正手続きをする
源泉徴収した所得税に不足があった場合は、1月31日を過ぎていても企業側での是正が必要です。気付いた時点で年末調整をやり直し、不足分の追加徴収・納付をします。法定調書や給与支払報告書の提出が漏れていた場合も、判明した時点で提出します。
対応が遅れるほど延滞税などの負担が大きくなるため、税務署や顧問税理士に相談しながら早急に進めましょう。
(参考)No.2675 年末調整の過不足額の精算 - 国税庁
従業員が年末調整の手続きを忘れた場合の対処法
従業員自身が申告書や控除証明書の提出を忘れた場合、どのように対応すればよいかを解説します。
勤務先へ早めに相談する
年末調整の書類提出漏れに気付いたら、まずは勤務先の人事・労務担当者に早めに相談しましょう。
企業が源泉徴収票や法定調書をまだ税務署などへ提出していない段階(おおむね1月31日まで)であれば、書類を追加で提出することで、年末調整に反映してもらえる可能性があります。ただし、扶養控除等申告書を年末調整の時までに提出していなかった場合は年末調整の対象とならないため、次に解説する確定申告(還付申告)で控除を受けます。
源泉徴収票を受け取り確定申告(還付申告)をする
企業の年末調整に間に合わなかった場合は、勤務先から源泉徴収票を受け取り、自分で確定申告します。確定申告の期間は、原則として翌年2月16日から3月15日までです。
なお、税金の還付のみを目的とする場合は「還付申告」として扱われ、確定申告の期間を待たずに手続きできます。還付申告は、対象となる年の翌年1月1日から5年間、いつでも申告できます。年末調整で控除を反映できなかった従業員には、還付申告の制度もあわせて案内するとよいでしょう。
年末調整の出し忘れやミスを防ぐポイント
年末調整の対応忘れや漏れは、事前の準備とルール整備によって防げます。ここでは、年末調整の出し忘れや手続きのミスを未然に防ぐポイントをご紹介します。
(1)社内の提出期限を早めに設定する
年末調整の実務では、申告書の配付・回収、年税額の計算、過不足の精算、源泉徴収票の交付、法定調書の提出まで、複数の工程を短期間で進める必要があります。
従業員からの書類提出期限を、企業側の最終期限ぎりぎりに設定してしまうと、少しの遅れが年末調整全体の遅延につながります。
源泉徴収票の交付や法定調書の提出期限は原則として翌年1月31日ですが、年末調整(年税額の計算と過不足の精算)は、その年最後の給与を支払う際(通常は12月)に行います。社内の提出期限は、最後の給与計算に間に合うよう逆算し、余裕を持ったスケジュールで設定しましょう。
(2)未提出者をリストで管理する
対象者のうち、誰がどの書類を提出済み・未提出なのかを一覧で管理できる体制を整えておくと、提出漏れに早く気付けます。
とくに、年の途中で入社した転職者や、アルバイト・パート従業員などは、年末調整の対象になるかどうかの判断を誤りやすいため、対象者の要件とあわせて確認しておきましょう。
(3)必要書類をチェックリストで確認する
年末調整で必要となる書類は、扶養控除等申告書や保険料控除申告書のほか、生命保険料控除証明書、地震保険料控除証明書、住宅ローン控除に関する書類など多岐にわたります。
従業員ごとに必要な書類が異なるため、あらかじめチェックリストを用意しておくとよいでしょう。
(4)年末調整システムを活用する
年末調整の書類を紙で管理している場合、内容の転記や確認作業に多くの工数がかかり、記入漏れやミスも発生しやすくなります。そこで、スケジュールや提出書類を管理できる年末調整システムの活用がおすすめです。
SmartHRの年末調整機能では、従業員はウェブ上で申告書の入力や控除証明書のアップロードができ、企業はその提出状況をリアルタイムで確認できます。保険料控除証明書はスマホで撮影してアップロードするだけでデータ入力を補助できるため、担当者の確認負担が軽くなり、提出漏れや入力ミスの防止にもつながります。
また、従業員側の出し忘れ対策には、SmartHRの従業員ポータルも役立ちます。年末調整の依頼やお知らせがアルバイト・パートを含む全従業員のスマホへプッシュ通知で届くため、案内の見逃しを減らせます。
源泉徴収票については、SmartHRの給与明細機能を使うと、源泉徴収票をペーパーレスで配付できます。書類の作成・配付に不可欠だった印刷・仕分け・封入などの工程をカットし、紛失や誤配付のリスクを減らします。
パート・アルバイトを多く抱える店舗で、紙で進めていた年末調整をSmartHRに切り替えた株式会社リンガーハットの導入事例もあるので、あわせてご覧ください。

年末調整を忘れた場合は早めに対処しよう
年末調整を忘れた場合に生じる問題や対処法は、企業が忘れたのか、従業員が忘れたのかで異なります。企業側は延滞税・加算税といった税務上のペナルティや事務負担の増加が、従業員側には控除の適用漏れによる不利益が生じかねません。
一方で、気付いたタイミングが早ければ、社内での再計算によって対応できるケースもあります。1月31日を過ぎてしまっても、従業員自身の確定申告(還付申告)により、払いすぎた税金を取り戻せる場合があります。
年末調整は、忘れても後から対応できる余地がある一方、放置すれば企業・従業員双方のリスクや負担が大きくなる手続きです。社内の提出期限やチェック体制を整え、万が一忘れてしまった場合には、速やかに対処しましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者神崎遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。