年末調整と源泉徴収票の違いは?見方や交付・回収が必要な場面を解説

- 公開日

年末調整は、1年間の所得税および復興特別所得税を計算し、毎月の給与から源泉徴収した税額との過不足を精算する手続きです。一方、源泉徴収票は、その年の給与や源泉徴収税額などを記載した書類です。
人事・労務担当者は、年末調整後に源泉徴収票を交付するだけでなく、中途入社者の前職分の源泉徴収票の回収や、従業員からの再発行依頼など、さまざまな場面で源泉徴収票を扱います。しかし、項目が多く読み取りにくいうえ、交付や回収のルールも場面ごとに異なるため、実務で迷いやすいポイントが少なくありません。
本記事では、年末調整と源泉徴収票の違いを整理したうえで、見方や交付・回収が必要な場面を解説します。
源泉徴収票とは
源泉徴収票とは、企業がその年中に従業員に支払うことが確定した給与・賞与の総額や、適用された所得控除、源泉徴収税額などを記載した書類です。年末調整を実施した場合は、その結果も反映されます。
そもそも源泉徴収とは、企業が従業員に給与を支払う際に、所得税をあらかじめ給与から差し引き、従業員に代わって国に納める仕組みです。毎月の給与から差し引く所得税は、その時点で年間の税額が確定していないため、概算で計算されています。
源泉徴収票の種類
源泉徴収票には、対象となる所得の種類によって次の3つがあります。
- 給与所得の源泉徴収票
- 退職所得の源泉徴収票・特別徴収票
- 公的年金等の源泉徴収票
本記事では、給与所得の源泉徴収票を対象として解説します。
1. 給与所得の源泉徴収票
給与所得の源泉徴収票は、企業から給与や賞与の支払いを受けた従業員に対して交付される、その年中に支払いが確定した給与・賞与の総額や源泉徴収税額などを記載した書類です(未払額は内書きとして記載します)。
その年中に前職から給与の支払いを受けている中途入社者は、年末調整で前職の給与(前職で「給与所得者の扶養控除等(異動)申告書」を提出して支払いを受けていた給与)を合算するため、前職の給与所得の源泉徴収票を提出する必要があります(詳細は「年の途中で転職してきた従業員」を参照)。
2. 退職所得の源泉徴収票・特別徴収票
退職所得の源泉徴収票・特別徴収票は、退職金などの退職手当の支払いを受けた人に対して、退職手当を支払った企業が交付する書類です。
退職所得にかかる所得税は、給与所得の年末調整とは別に、原則として退職手当の支払い時に計算・源泉徴収されます。そのため、中途入社者が前職から交付された退職所得の源泉徴収票・特別徴収票を、給与の年末調整のために企業へ提出する必要はありません。企業への提出は不要ですが、従業員本人が確定申告に使う場合があるため、本人が保管するよう案内します。
3. 公的年金等の源泉徴収票
公的年金等の源泉徴収票は、老齢年金など課税対象となる公的年金等の支払いを受けた人に対して、日本年金機構などの年金の支払者が交付する書類です。1年間に支払われた年金の合計額や源泉徴収された所得税額などが記載されています(遺族年金や障害年金など、非課税の年金のみを受給している人には交付されません)。
年末調整との関係
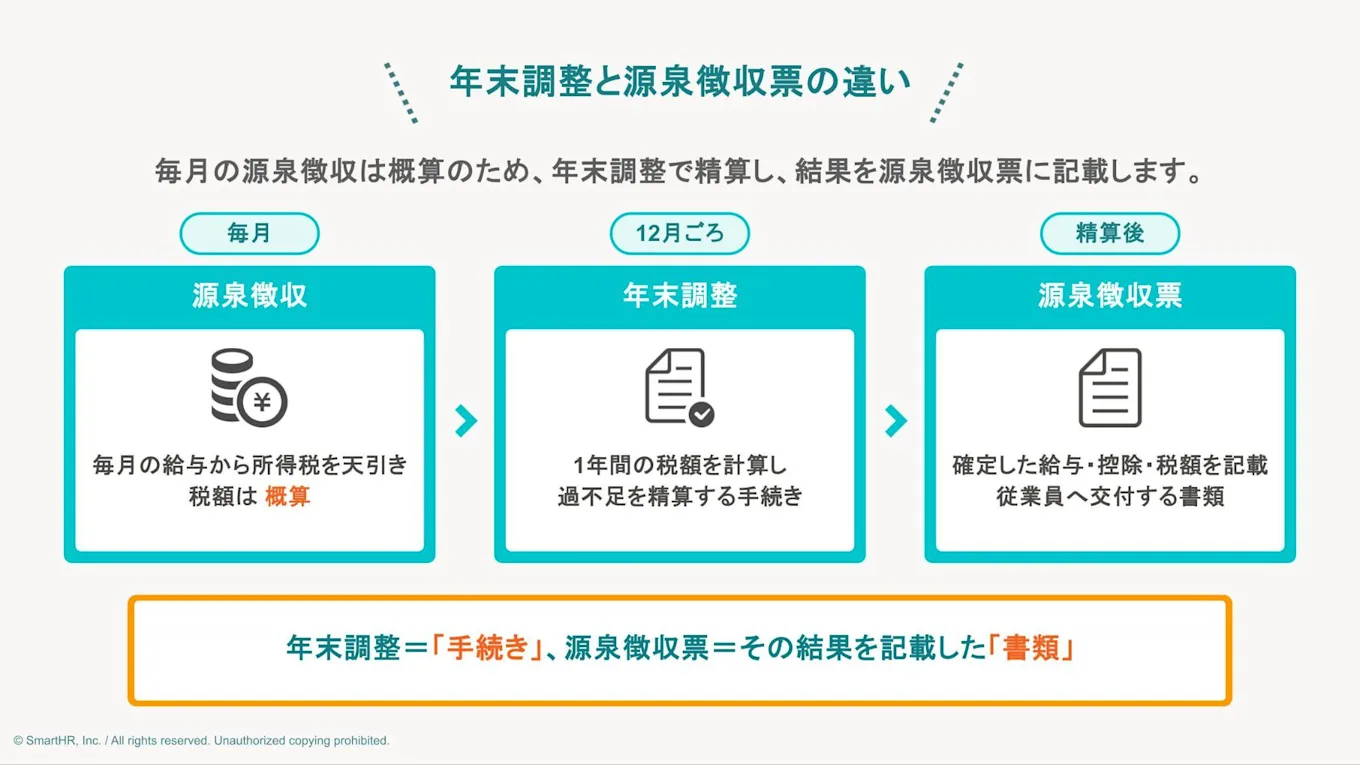
年末調整は、毎月の給与から源泉徴収してきた所得税および復興特別所得税について、1年間の給与総額や各種控除をもとに年間の税額を計算し、過不足を精算する手続きです。一方、源泉徴収票には、年末調整で確定した給与総額や所得控除、源泉徴収税額などが記載されます(年末調整を実施していない場合は、その年中に源泉徴収すべき税額の合計などが記載されます)。
つまり、年末調整が「手続き」、源泉徴収票が「その結果などを記載した書類」という関係です。従業員は、源泉徴収票を見ることで、その年の収入と納めた所得税額を確認できます。
源泉徴収票が必要になる場面
源泉徴収票は、その年の給与や源泉徴収税額などを確認できる書類であり、収入を証明する書類として使用されるケースも多くあります。
源泉徴収票が必要になる主な場面は以下のとおりです。
- 年の途中で転職した人が、転職先で年末調整を受けるとき
- 年末調整の対象外となる控除(医療費控除など)や副業の所得について、確定申告をするとき
- 住宅ローンの審査や、賃貸物件の契約などで収入証明を求められるとき
- 保育園の入園申込みなど、行政手続きで収入証明を求められるとき
- 配偶者や家族の扶養に入る手続きをするとき
源泉徴収票を紛失すると、従業員は再交付の依頼、企業は再発行の対応が必要になり、双方に手間がかかります。そのため、従業員に源泉徴収票を交付する際は、退職後も転職先での年末調整や確定申告などで必要になる場合があることを案内するとよいでしょう。
紙で交付している場合は、退職者に確実に届くよう郵送などの方法で交付し、電子交付の場合は、閲覧できる期間内にダウンロードして保管するよう案内しましょう。
源泉徴収票の見方
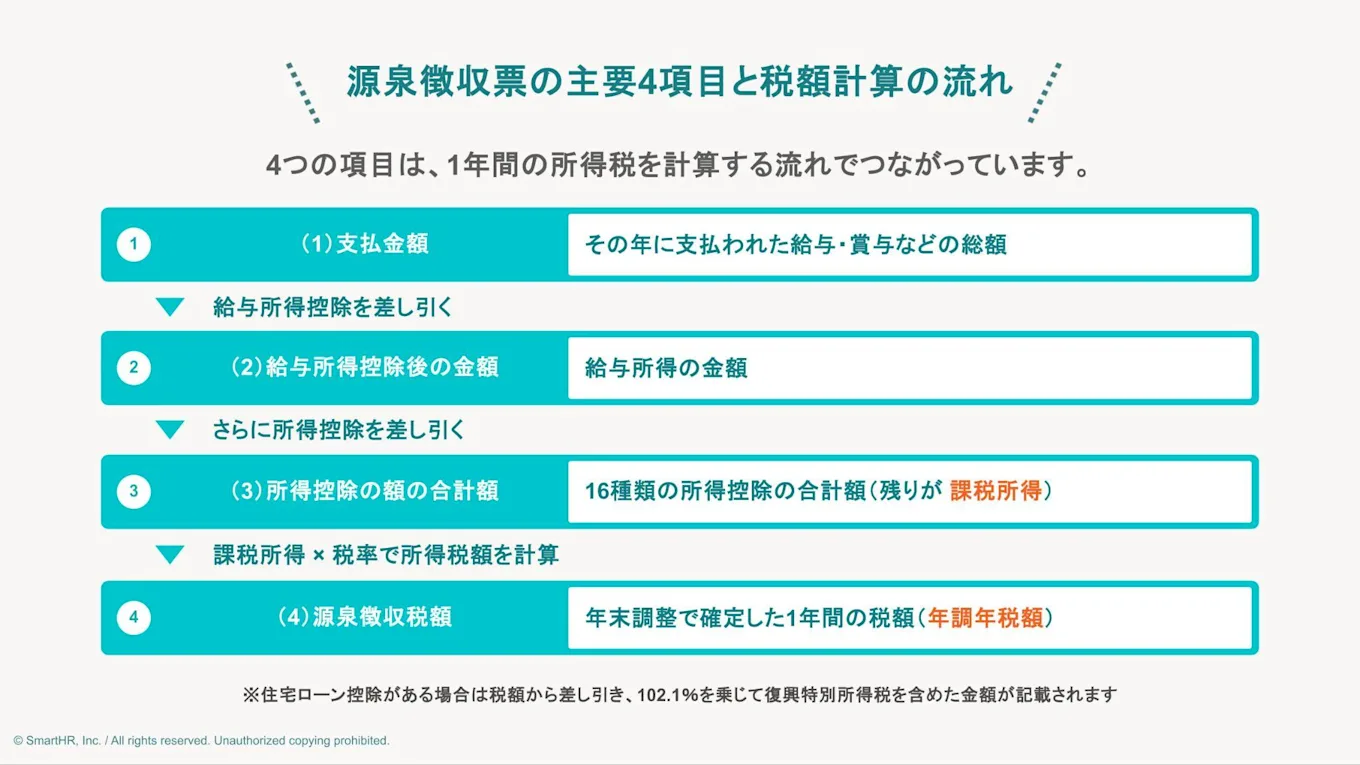
源泉徴収票には、その年中に支払いが確定した給与(未払分を含む)や源泉徴収税額のほか、適用された所得控除や扶養親族などに関するさまざまな情報が記載されています。項目が多く、源泉徴収や年末調整の計算の仕組みを知らないと、理解しづらい内容もあるでしょう。
ここでは、毎月の源泉徴収から年末調整を経て源泉徴収票が作成されるまでの流れを踏まえて、各項目の意味や見方を解説します。とくに(1)〜(4)は年間の税額計算に対応する主要項目のため、つながりを意識すると読み取りやすくなります。
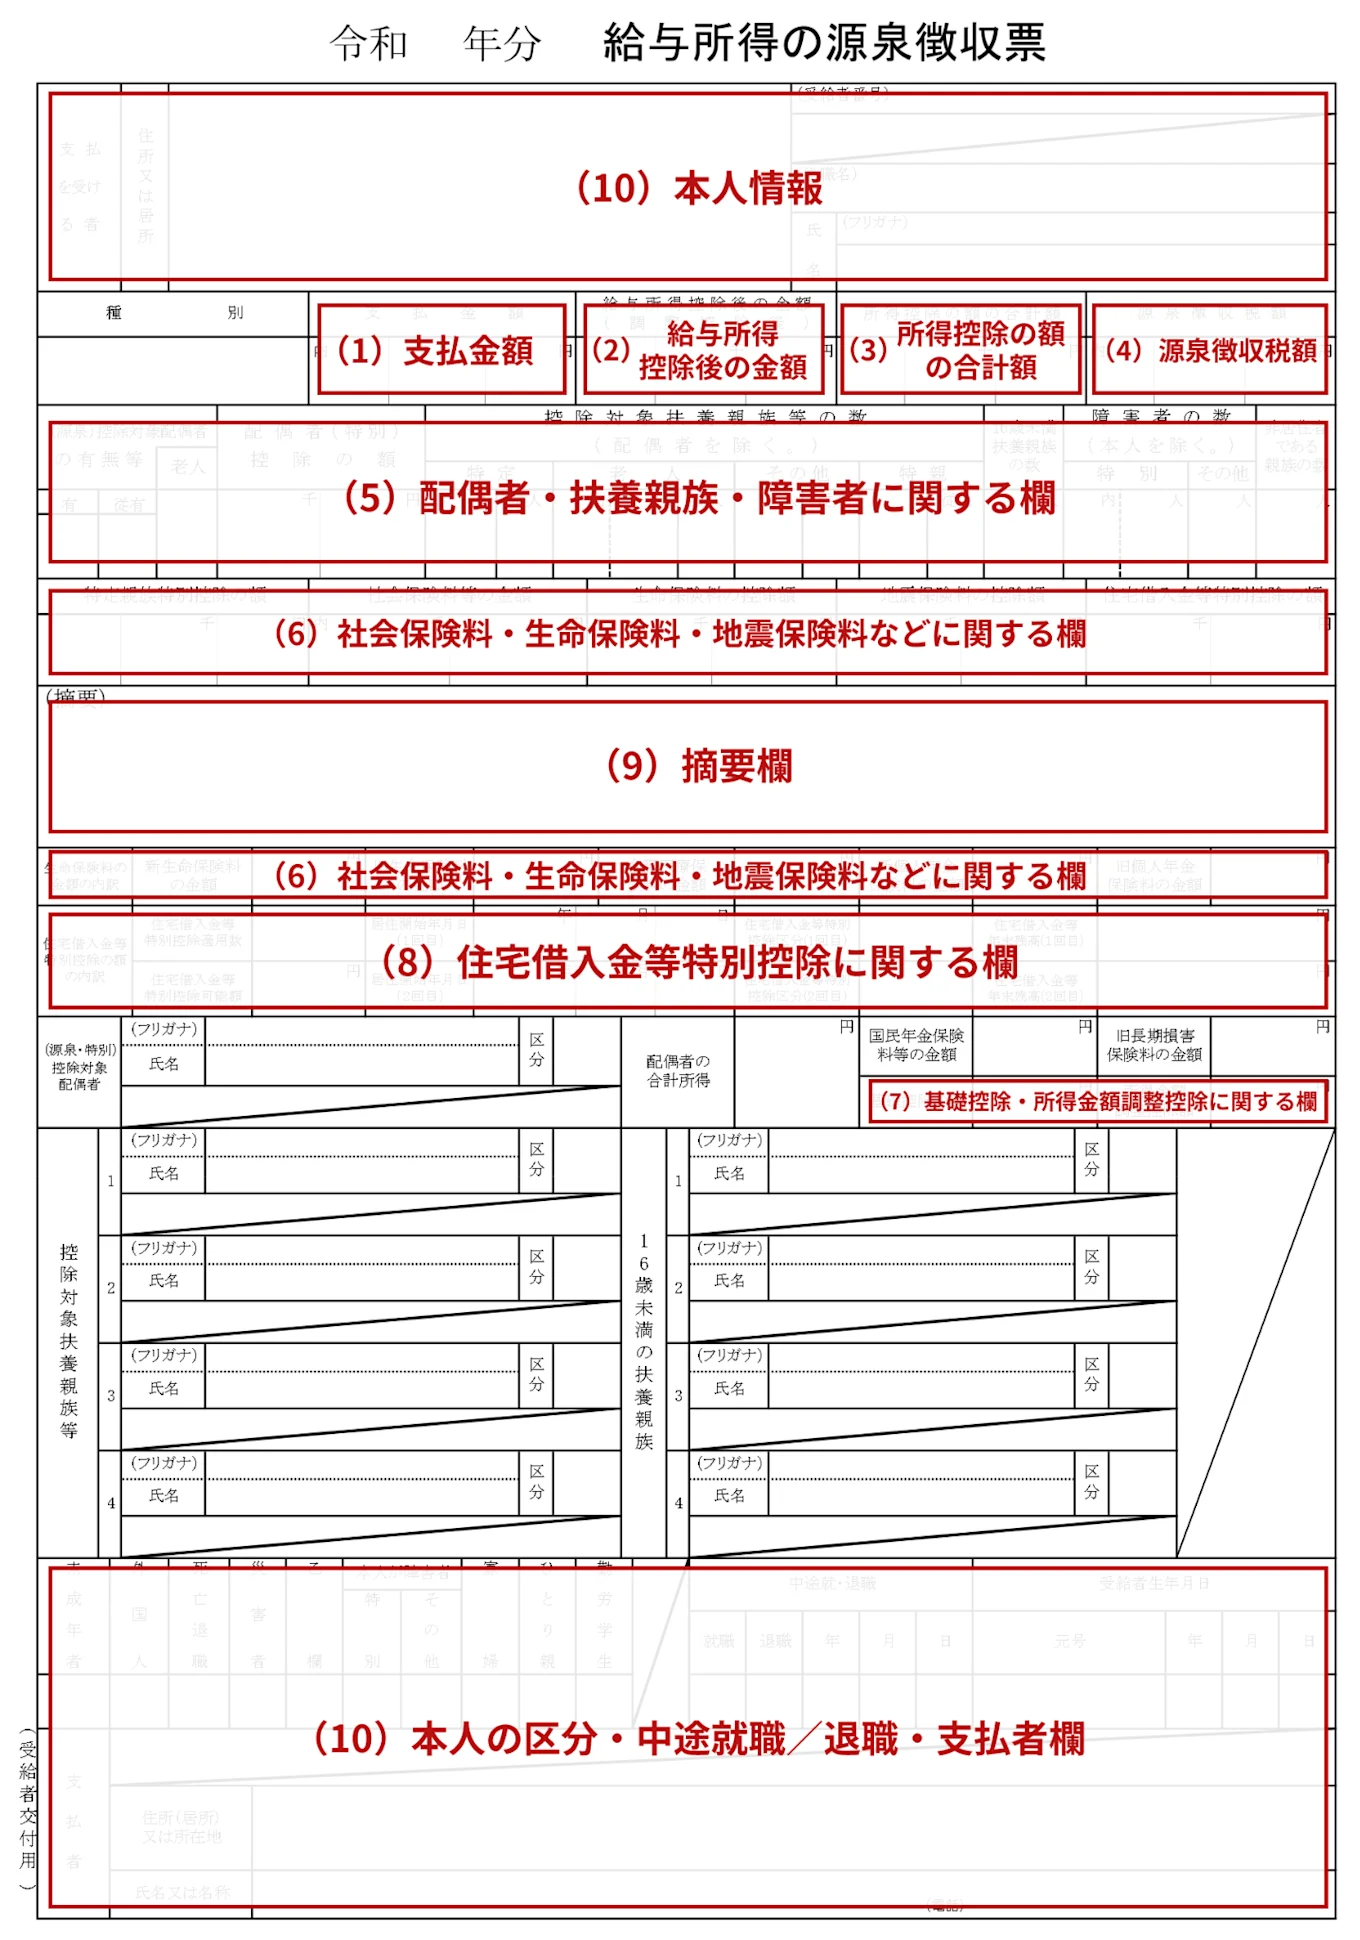
(出典)給与支払報告書(個人別明細書)・給与所得の源泉徴収票(受給者交付用)(令和7年12月以後用) - 国税庁をもとに受給者交付用を抜粋して編集部で作成
(1)支払金額
「支払金額」には、その年の1月1日から12月31日までのあいだに、従業員への支払いが確定した給与・賞与などの総額が記載されます。
源泉徴収票を作成する時点で未払いとなっている給与がある場合は、その未払額を内書きします。また、中途入社の従業員で、前職の企業で支払われた給与を通算して年末調整を実施した場合は、その給与金額も含めて記載します。
ただし、給与として支給されたものがすべて「支払金額」に含まれるわけではなく、所得税が非課税となる支給は原則として支払金額から除かれます。たとえば、一定の範囲内で支給される通勤手当の非課税分などが該当します。
そのため、給与明細に記載されている総支給額と源泉徴収票の「支払金額」は、一致しない場合があります。
(2)給与所得控除後の金額
「給与所得控除後の金額」には、支払金額から給与所得控除額を差し引いて計算した、給与所得の金額(所得金額調整控除の適用がある場合は、さらにその額を差し引いた金額)が記載されます。年末調整を実施していない場合、この欄は空欄になります。
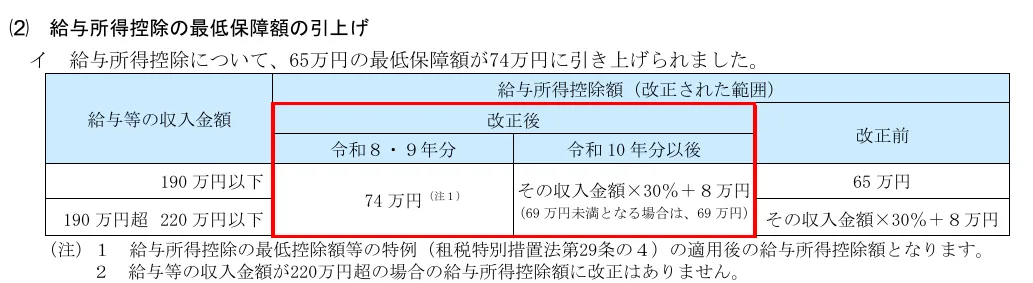
所得税は、給与として受け取った金額そのものに課税されるわけではありません。給与所得者には、仕事に必要な経費などを考慮して給与収入から一定額を差し引く「給与所得控除」が設けられており、控除額は給与収入の金額に応じて決まります。
令和8年度の税制改正により、給与所得控除の最低保障額が65万円から74万円に引き上げられました(給与収入220万円以下の場合。74万円は令和8年・9年分の特例で、令和10年分以後は69万円)。この改正は令和8年分以後の所得税に適用され、令和8年12月に実施する年末調整から反映されます。給与所得を計算する際は、改正後の最新の計算式を確認しましょう。
(3)所得控除の額の合計額
所得控除とは、税負担を調整するために、各種所得の合計額から一定額を差し引く制度です。納税者ごとの家族構成や社会保険料の支払状況など、個人的な事情を税額計算に反映するために設けられています。年末調整を実施していない場合、この欄は空欄になります。
「給与所得控除後の金額」から所得控除の合計額をさらに差し引いた金額が、実際に税率をかける対象(課税所得)です。所得控除の額が大きいほど課税所得が少なくなり、税負担も軽くなる仕組みです。
所得税の所得控除は16種類あり、年末調整で対応できるものと、従業員自身による確定申告が必要なものに分かれます。
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 基礎控除
- 雑損控除
- 医療費控除
- 寄附金控除
上記のうち「雑損控除」「医療費控除」「寄附金控除」の3つは年末調整で対応できないため、これらの控除の適用を受ける場合は、従業員自身で確定申告する必要があります。
(参考)所得控除のあらまし - 国税庁
(4)源泉徴収税額
「源泉徴収税額」欄の記載内容は、年末調整を終えているかどうかで異なります。
年末調整をしている場合:算出した年調年税額が、そのままこの欄に記載されます。毎月天引きしてきた所得税の合計額とは、通常一致しません。
年末調整をしていない場合(年調未済):年の中途で退職して年末調整を受けていない場合や、期限に間に合わず年調未済のまま源泉徴収票を発行する場合は、「源泉徴収税額」欄に、その年中に源泉徴収すべき所得税および復興特別所得税の合計額を記載します。源泉徴収票の作成時点で未払給与があり、その給与にかかる税額を徴収していない場合は、未徴収税額を内書きします。
年末調整後の最終的な源泉徴収税額は、次の3つの手順で計算します。
1. 算出所得税額を求める
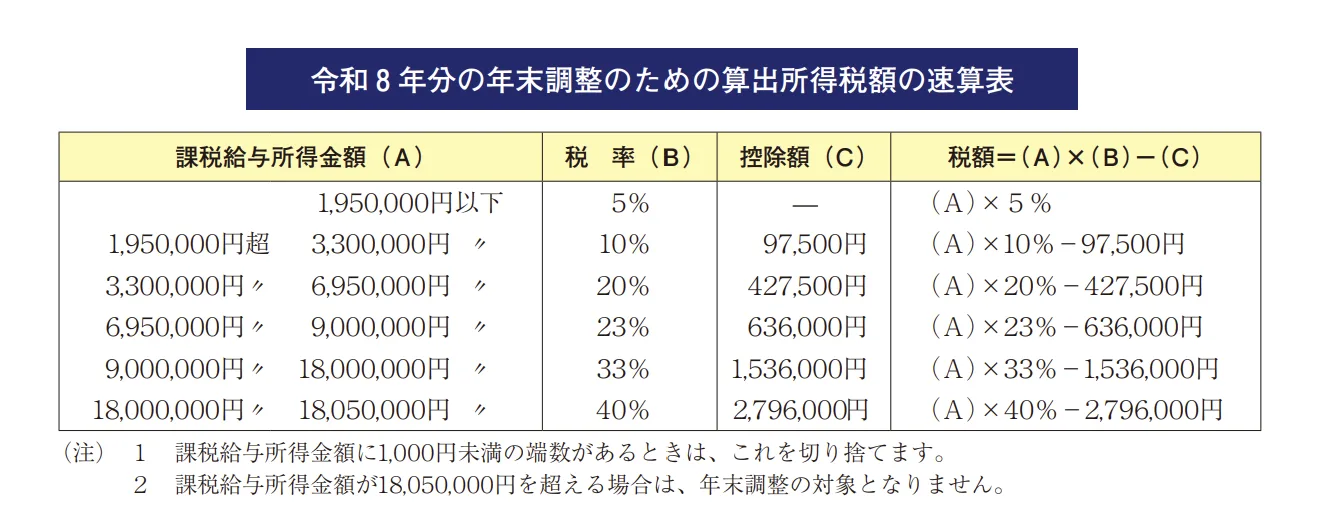
課税給与所得金額(1,000円未満切り捨て) = (2)給与所得控除後の金額 − (3)所得控除の額の合計額 算出所得税額 = 課税給与所得金額 × 所得税率 − 控除額 |
所得税率と控除額は、課税給与所得金額((2)から(3)を差し引いた金額)に応じて、以下の速算表にあてはめて求めます。
2. 住宅ローン控除がある場合は差し引く
住宅ローン控除は、これまで説明してきた所得控除とは仕組みが異なる「税額控除」です。所得控除が所得金額から一定額を差し引くのに対し、税額控除は算出された税額そのものから直接差し引きます。
年調所得税額 = 算出所得税額 − 住宅借入金等特別控除額 |
なお、住宅借入金等特別控除額が算出所得税額を上回る場合、年調所得税額は0円となります。また、住宅ローン控除の適用がない場合は、算出所得税額がそのまま年調所得税額になります。
3. 復興特別所得税※を含めた最終的な税額を計算する
※令和9年分以後は防衛特別所得税を含む
年調年税額 = 年調所得税額 × 102.1%(100円未満切り捨て) |
復興特別所得税の税率は、令和8年分については所得税額の2.1%です。なお、令和8年度税制改正により防衛特別所得税が創設され、令和9年1月1日以後に生ずる所得については、内訳が「防衛特別所得税1%+復興特別所得税1.1%(合計2.1%)」に変わります。このように内訳の変更はありますが、いずれの年分においても、年調所得税額に102.1%を乗じて所得税と特別所得税等の合計額を求める点は変わりません。こうして求めた年調年税額が、「源泉徴収税額」欄に記載されます。
(5)配偶者・扶養親族・障害者に関する欄
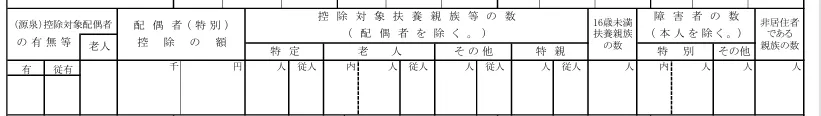
この欄には、配偶者や扶養親族、障害者に関する情報が記載されます。
1. (源泉)控除対象配偶者の有無等
年末調整をしている場合、控除対象配偶者がいると「有」に、老人控除対象配偶者に該当すると「老人」に○が記載されます。
年末調整をしていない場合は、源泉控除対象配偶者の有無により記載されます。
2. 配偶者(特別)控除の額
配偶者控除または配偶者特別控除の控除額が記載されます。
3. 控除対象扶養親族等の数
扶養親族の人数が、以下の区分ごとに記載されます。
区分 | 記載される扶養親族等 |
|---|---|
特定 | 特定扶養親族(19歳以上23歳未満で、合計所得金額62万円以下) |
老人 | 老人扶養親族(70歳以上) |
その他 | 上記以外の控除対象扶養親族 |
特親 | 特定親族特別控除の対象となる特定親族(19歳以上23歳未満で、合計所得金額が62万円超123万円以下の親族(※)。年末調整をしていない場合は、合計所得金額の見積額が100万円以下の特定親族) |
(※)合計所得金額の要件は、令和8年度税制改正により令和8年分以後は62万円(改正前は58万円)です。
「特定」と「特親」は所得金額で分かれ、同じ親族が両方に数えられることはありません。
4. 16歳未満扶養親族の数
16歳未満の扶養親族の人数が記載されます。所得税の扶養控除の対象にはなりませんが、住民税の非課税限度額の判定に使用されます。
5. 障害者の数(本人を除く)
同一生計配偶者や扶養親族(16歳未満の扶養親族を含む)のうち、障害者に該当する人数が「特別」「その他」に分けて記載されます。本人が障害者に該当する場合は、「(10)本人情報・中途就職/退職・支払者欄」で解説するチェック欄に記載されます。
6. 非居住者である親族の数
控除対象配偶者や扶養親族、特定親族などのうち、非居住者に該当する人数が記載されます。また、16歳未満の扶養親族については、国内に住所を有しない人の人数が記載されます。
(6)社会保険料・生命保険料・地震保険料などに関する欄
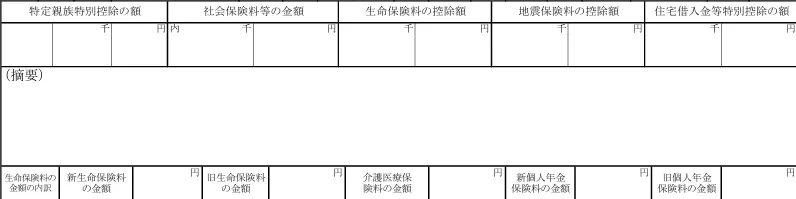
この欄には、給与から天引きされた社会保険料のほか、保険料控除申告書・特定親族特別控除申告書・住宅借入金等特別控除申告書の内容にもとづく各種控除額が記載されます。
1. 社会保険料等の金額
給与や賞与から天引きされた社会保険料(健康保険料、厚生年金保険料、雇用保険料など)の年間合計額が記載されます。保険料控除申告書で申告した、給与天引き以外の社会保険料(国民年金保険料、国民健康保険料など)がある場合は、その金額も合算されます。
あわせて、小規模企業共済等掛金控除の額(iDeCoの掛金など)も、同欄の上段に内書きとして記載され、下段の金額は社会保険料と合算した額です。
2. 生命保険料の控除額
保険料控除申告書に記載された、一般の生命保険料・介護医療保険料・個人年金保険料の控除額を合計した金額が記載されます。上限は12万円です。
なお、令和8年度税制改正により令和9年分まで延長された特例として、令和8年分・令和9年分は、23歳未満の扶養親族がいる場合、新契約の一般生命保険料控除の上限が4万円から6万円に引き上げられています(3区分合計の上限12万円は変更ありません)。
(参考)生命保険料控除 - 国税庁
3. 地震保険料の控除額
保険料控除申告書に記載された、地震保険料・旧長期損害保険料の控除額を合計した金額が記載されます。上限は5万円です。
(参考)地震保険料控除 - 国税庁
(参考)社会保険料控除 - 国税庁
4. 特定親族特別控除・住宅借入金等特別控除の額
特定親族特別控除を年末調整で適用した場合は、その控除額の合計が記載されます。また、住宅ローン控除を年末調整で適用した場合は、「住宅借入金等特別控除の額」に実際に控除した金額(算出所得税額が限度)が記載されます。詳細は「(8)住宅借入金等特別控除に関する欄」で解説します。
(7)基礎控除・所得金額調整控除に関する欄
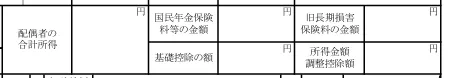
この欄には、基礎控除申告書と所得金額調整控除申告書の内容にもとづく控除額が記載されます。
1. 基礎控除の額
基礎控除申告書に記載した合計所得金額の見積額に応じて判定した基礎控除額が記載されます。「(2)給与所得控除後の金額」で触れた令和8年度税制改正では、基礎控除の金額も改正されており、令和8年分以後の所得税に適用されます(令和8年12月に実施する年末調整から反映)。合計所得金額に応じた控除額を確認しましょう。
2. 所得金額調整控除額
所得金額調整控除申告書の提出があり、要件に該当する場合に、その控除額が記載されます。対象となるのは、給与収入が850万円を超える従業員のうち、次のいずれかに該当する人です。
- 本人が特別障害者
- 特別障害者である同一生計配偶者または扶養親族がいる
- 23歳未満の扶養親族がいる
なお、所得金額調整控除額は、「(2)給与所得控除後の金額」を計算する際にすでに差し引かれており(同欄は調整控除後の金額です)、「(3)所得控除の額の合計額」には含まれません。
(参考)所得金額調整控除 - 国税庁
(8)住宅借入金等特別控除に関する欄

この欄には、住宅借入金等特別控除申告書の内容にもとづき、住宅ローン控除に関する情報が記載されます。
1. 住宅借入金等特別控除の額
算出所得税額から控除した住宅借入金等特別控除額が記載されます。ただし、住宅借入金等特別控除額が算出所得税額を上回る場合は、算出所得税額を限度として記載されます。
(参考)令和8年分給与所得の源泉徴収票等の法定調書の作成と提出の手引p.7 - 国税庁
2. 居住開始年月日
住宅ローン控除の対象となる住宅に居住を開始した年月日(その住宅を居住の用に供した年月日)が記載されます。買換えや増改築などにより2回以上の住宅ローン控除の適用を受けている場合は、住宅の取得等ごとに1回目・2回目それぞれの居住開始年月日が記載されます。
3. 住宅借入金等特別控除区分
適用を受けている住宅の種類などに応じた区分が記載されます。この区分によって借入限度額や控除期間が異なります。控除率は原則として、令和4年1月1日から令和12年12月31日までに居住を開始した場合は0.7%、令和3年以前に居住を開始した場合は1%ですが、一定の要件を満たす場合は令和4年に居住を開始していても1%が適用されることがあります。
震災再取得等に係る特例が適用される場合は、居住年などに応じて0.9%または1.2%の控除率が適用されます。なお、令和6年以降に居住を開始した場合、借入限度額が0円となる場合があります。
(参考)タックスアンサーNo.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)- 国税庁
(参考)タックスアンサーNo.1212 住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除) - 国税庁
4. 住宅借入金等特別控除可能額
住宅借入金等特別控除額が算出所得税額を上回り、年末調整で控除しきれない部分が生じた場合に、本来控除できる控除額の全体(住宅借入金等特別控除可能額)が記載されます。控除しきれなかった額は、翌年度の住民税から控除される場合があるためです。
(参考)令和8年分給与所得の源泉徴収票等の法定調書の作成と提出の手引p.7 - 国税庁
5. 年末残高
2以上の住宅借入金等特別控除の適用がある場合、または適用を受けている住宅の取得等が特定増改築等に該当する場合に、住宅の取得等ごとに、住宅借入金等特別控除申告書に記載された、その年12月31日時点の住宅借入金等の年末残高が記載されます。
(9)摘要欄
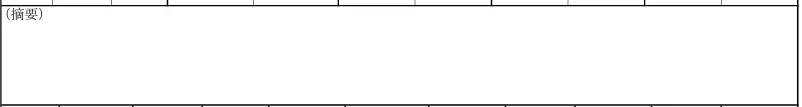
摘要欄は、ほかの欄に記載しきれない事項を補足として記載します。主なケースは次のとおりです。
摘要欄に記載する主なケース | 記載する内容 |
|---|---|
前職(ほかの給与支払者)の給与を含めて年末調整した場合 | 前職の給与支払者や給与・源泉徴収税額、社会保険料などの情報 |
控除対象扶養親族等が5人以上いる場合 | 5人目以降の扶養親族等の氏名 |
年末調整をしていない場合 | 「年調未済」の文言(必須事項ではありませんが、記載すると年末調整を実施していないことが分かりやすくなります) |
所得金額調整控除の適用がある場合 | 適用要件に応じた配偶者や扶養親族に関する情報 |
住宅ローン控除の適用が3回目以降の場合 | 3回目以降の居住開始年月日や控除区分、年末残高などの情報 |
(参考)「(摘要)」欄 - 国税庁
(10)本人情報・中途就職/退職・支払者欄
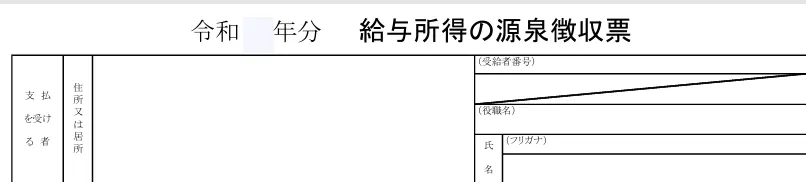
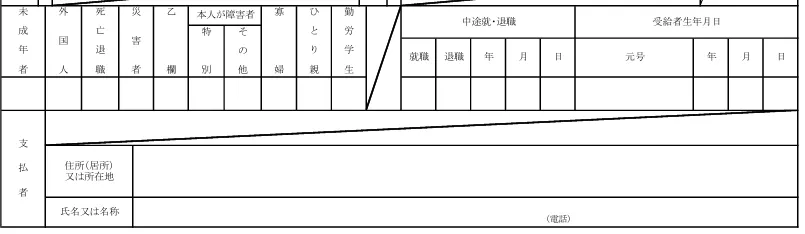
源泉徴収票の上下には、本人や支払者に関する基本情報の欄があります。
1. 本人情報
源泉徴収票の上部には、受給者本人の住所と氏名が記載されます。
2. 中途就職・退職
年の途中で就職または退職した従業員については、「中途就・退職」欄の該当箇所(就職または退職)に○が付き、その年月日が記載されます。
3. 支払者欄
給与の支払者の住所、氏名(名称)、電話番号が記載されます。
4. 本人の区分に関するチェック欄
源泉徴収票の下部には、本人が障害者(特別・その他)、寡婦、ひとり親、勤労学生、未成年者、災害者、乙欄などに該当する場合に○が付く欄があります。「(5)配偶者・扶養親族・障害者に関する欄」で触れた本人が障害者に該当する場合は、この欄に記載されます。
なお、従業員に交付する源泉徴収票には、企業の法人番号や従業員本人の個人番号(マイナンバー)を記載しません。これらは、税務署へ提出する源泉徴収票や、市区町村へ提出する給与支払報告書にのみ記載する項目です。交付用と提出用で記載事項が異なる点に注意が必要です。
源泉徴収票の交付・提出期限
源泉徴収票は、従業員本人への交付だけでなく、税務署や市区町村への提出も必要です。相手や従業員の状況によって期限が異なるため、それぞれ確認しておきましょう。
従業員への交付期限は、在職者と年の途中で退職した人で異なります。
年末まで在職している従業員:翌年1月31日までに交付
年の途中で退職した従業員:退職日以後1か月以内に交付
また、給与を支払った企業は、市区町村には給与支払報告書を、税務署には提出範囲に該当する源泉徴収票などの法定調書を、法定調書合計表とともに提出します。いずれも翌年1月31日が提出期限です。なお、年の途中で退職した従業員分は、法令上は退職日以後1か月以内の提出とされていますが、運用上、翌年1月末までにほかの分とまとめて提出して差し支えないこととされています。
なお、「源泉徴収票のみなし提出の特例」は、令和9年1月1日以後に提出すべき源泉徴収票(=令和8年分以後の源泉徴収票)から適用されます。
これは、給与支払報告書を市区町村に提出した場合、税務署への源泉徴収票も提出したものとみなされ、別途の提出が不要になる特例です。税務署に提出する法定調書が給与所得の源泉徴収票のみであれば法定調書合計表の提出も不要になりますが、退職所得の源泉徴収票や報酬等の支払調書を提出する企業は、引き続き合計表の提出が必要です(その場合も、給与所得の源泉徴収票に係る欄の記載は不要です)。
ただし、令和9年1月1日以後に提出する場合でも、令和7年分以前の源泉徴収票は従来どおり税務署への提出が必要です。また、特例の適用後も、従業員本人への交付は引き続き必要です。
(参考)源泉徴収票のみなし提出の特例 特設ページ - 国税庁
年末調整で従業員から源泉徴収票を回収するケース
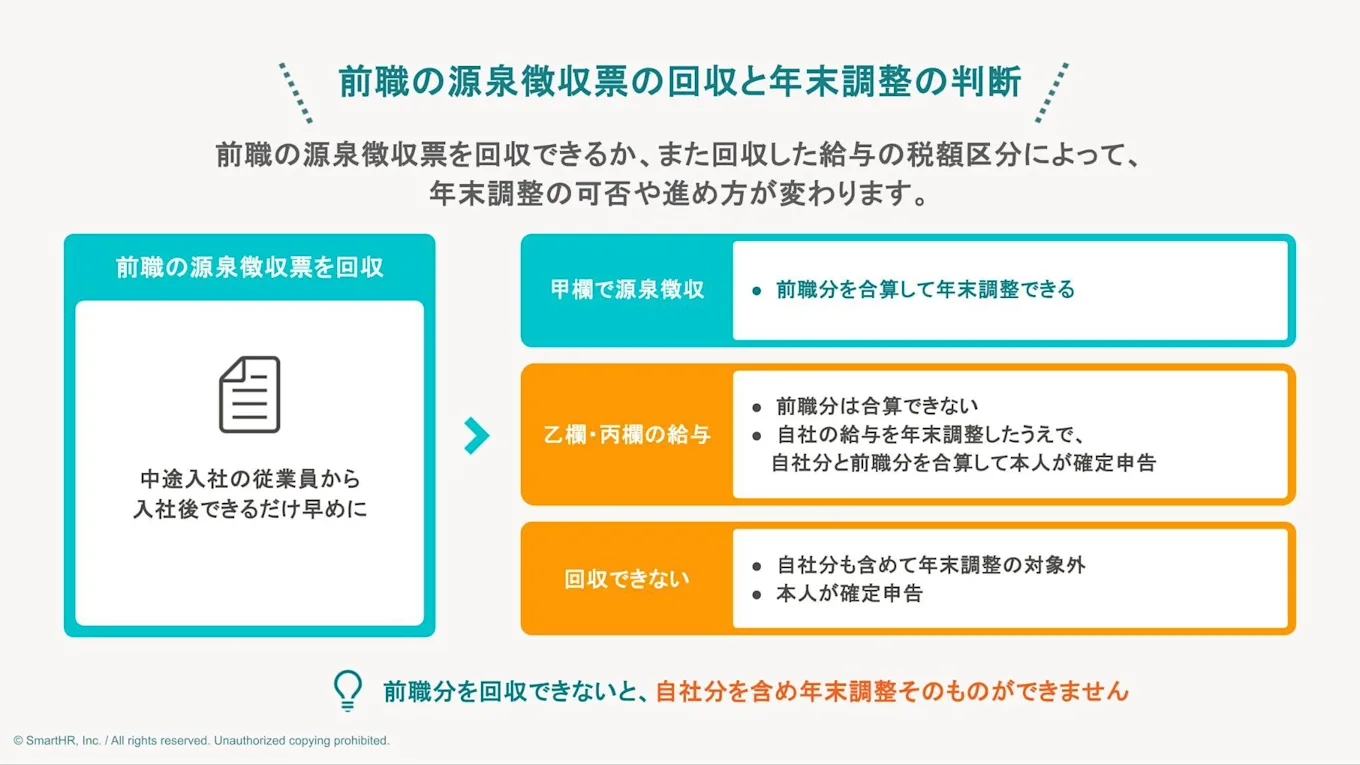
その年にほかの企業から給与を受け取った従業員がいる場合、企業は、従業員から源泉徴収票を回収する必要があります。
ここでは、回収が必要となるケース別に、実務上のポイントを解説します。
年の途中で転職してきた従業員
その年中に前職から給与の支払いを受けている中途入社者からは、前職の源泉徴収票を回収する必要があります。前職分の給与・社会保険料・源泉徴収税額を自社の給与と合算して、1年間の所得税額を計算するためです。なお、合算の対象になるのは、前職で「給与所得者の扶養控除等(異動)申告書」を提出して支払いを受けていた給与(甲欄で源泉徴収された給与)です。乙欄・丙欄の給与の扱いは次の項で解説します。
前職の源泉徴収票が提出されず前職分の給与等を確認できない場合は、年末調整を行うことができず、従業員本人が確定申告により所得税等の精算を行うことになります。前職の源泉徴収票を回収できない場合は、早めに本人へ確定申告による精算を行うことになる旨を案内しましょう。
前職の源泉徴収票は、年末調整の時期を待たず、入社後できるだけ早めに回収しておくと、繁忙期に慌てずに済むでしょう。
年内に複数回転職した従業員
年内に複数回転職している従業員からは、その年に各勤務先から交付された源泉徴収票をすべて回収します。年末調整の対象となる前職分の給与を、漏れなく確認するためです。
ただし、回収した源泉徴収票がすべて年末調整の対象になるとは限りません。「乙欄」(扶養控除等申告書を提出していない勤務先の給与に適用される税額区分)や「丙欄」(日雇いの給与に適用される税額区分)で源泉徴収された給与は、原則として年末調整の対象に含められません。もっとも、これらを除外したうえで、扶養控除等申告書の提出を受けている自社の給与(甲欄)と、前職で扶養控除等申告書を提出して支払を受けた給与については、これらを合算して年末調整をします。
年末調整の対象とならない源泉徴収票は従業員に返却し、確定申告が必要になる場合があることを案内しましょう。
年末調整と源泉徴収票に関するよくある質問
最後に、年末調整と源泉徴収票に関してよくある質問を4つご紹介します。従業員から質問を受けたときの参考にしてください。
Q1. 前職の源泉徴収票がない場合も年末調整できますか?
前職分の源泉徴収票がない場合、年末調整はできません。前職分の給与・社会保険料・源泉徴収税額を合算してはじめて年末調整の計算が成立するため、その内容を確認できる源泉徴収票が欠かせません。
期限までに提出されない場合は、その従業員を年末調整の対象から外し、自身で確定申告するよう案内しましょう。
Q2. 源泉徴収票が前職からもらえない・紛失した場合はどうしますか?
源泉徴収票は、所得税法により企業に交付が義務付けられています。紛失した場合は、まず従業員本人から前職の企業に再交付を依頼してもらいましょう。
前職の企業に依頼しても交付されない場合は、従業員本人が納税地の所轄税務署に「源泉徴収票不交付の届出書」を提出できます。届出を受けた税務署から、企業に対して源泉徴収票を交付するよう行政指導が実施されます。
なお、「源泉徴収票不交付の届出書」は、法定の交付期限をすぎても源泉徴収票が交付されない場合の手続きです。この届出書は交付されなかった場合の手続きとして案内されているため、紛失による再交付の依頼はまず前職の企業に行うことになります。なお、自社が元従業員から再交付を求められた場合は、源泉徴収票の控えをもとに速やかに再交付に応じるのが実務上の対応となります。
Q3. 年末調整の還付金額や手取り額は源泉徴収票で確認できますか?
源泉徴収票には、還付金額そのものは記載されません。還付金額は、年末調整後の給与明細で確認できます。給与明細には「過不足税額」「年末調整還付」「年末調整」など、企業によって異なる項目名で記載されています。
手取り額についても、源泉徴収票から正確な金額は確認できません。「支払金額」から「源泉徴収税額」と「社会保険料等の金額」を差し引けば、年間の手取り額の目安を計算できます。ただし、「(6)社会保険料・生命保険料・地震保険料などに関する欄」で解説したとおり、「社会保険料等の金額」には給与から天引きされていない保険料やiDeCoの掛金が含まれる場合があり、これらは実際の手取り額には影響しません。
また、「支払金額」には所得税が非課税となる通勤手当が含まれない一方、実際に受け取る給与には含まれるため、この計算式で出る金額は非課税通勤手当の年額ぶんだけ実際より小さくなります。住民税など源泉徴収票に記載されない控除もあるため、正確な手取り額は給与明細で確認しましょう。
Q4. 年末調整通知書と源泉徴収票の違いは?
「年末調整通知書」は、法令で定められた正式な書類ではありません。一般には、年末調整の結果(還付額や追加徴収額など)を従業員に知らせるために、企業が任意で作成・交付する書類を指します。給与計算ソフトの帳票名として使われているケースも多く、名称や様式は企業によって異なります。
また、日本年金機構の「通知書の電子送付サービス」では、マイナポータルを通じて、「社会保険料(国民年金保険料)控除証明書」と「公的年金等の源泉徴収票」を電子データで受け取ることができ、これらも「通知書」と呼ばれます。電子データで受け取るには、従業員本人が事前にマイナポータルから「ねんきんネット」の利用登録をし、ねんきんネット上で電子送付を希望する登録を行う必要があります。いずれも確定申告で利用でき、このうち控除証明書の電子データは、勤務先が年末調整の電子化に対応していれば年末調整にも利用できます。
(参考)確定申告・年末調整に必要な通知書をマイナポータルで受け取る - 日本年金機構
一方、源泉徴収票は、法令にもとづき企業が作成・交付する正式な書類です。これらの『年末調整通知書』や『通知書』とも役割や記載事項が異なるため、別の書類として整理しておきましょう。
必要書類を漏れなくチェックして年末調整に備えよう
源泉徴収票は、1年間の給与や所得税などをまとめた重要な書類です。項目数が多く一見複雑に見えますが、「支払金額」、「給与所得控除後の金額」、「所得控除の額の合計額」、「源泉徴収税額」という主要4項目のつながりを押さえておけば、記載内容を理解しやすくなります。
人事・労務担当者にとって、源泉徴収票は交付するだけの書類ではありません。中途入社者からの前職分の回収、複数回転職した従業員が提出した源泉徴収票の確認、紛失時の再交付対応など、さまざまな場面で取り扱います。
とくに前職分の源泉徴収票を回収できないと、年末調整ができないため、入社時から早めに回収を進めておくことが大切です。本記事で解説した見方や交付・回収のポイントをもとに社内フローを整え、余裕をもって年末調整に備えましょう。
なお、SmartHRの年末調整機能を利用すると、従業員への依頼から書類の回収・チェック作業までをペーパーレスで進められます。また、給与明細機能を利用すると、源泉徴収票を給与明細と同じようにWeb上で交付でき、従業員はいつでも閲覧・ダウンロードできます。
約600店舗・約1.1万人の従業員を抱える株式会社リンガーハットでは、この2つの機能を活用し、店舗ごとに紙で集めて本社へ送っていた年末調整の書類回収から、給与明細・源泉徴収票の配付までをペーパーレス化しています。年末調整や源泉徴収票の交付の効率化を検討している方は、以下のページをご覧ください。

お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士 HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。