年末調整をしないとどうなる?企業・従業員のリスクや罰則、期限と対処法を解説
- 公開日

目次
年末調整は、所得税法で企業に義務付けられた手続きです。怠ると、企業には延滞税や不納付加算税、罰則などのリスクが生じ、従業員にも控除の適用漏れといった不利益が及びます。
本記事では、人事・労務担当者に向けて、年末調整をしなかった場合のリスクや罰則、対象者の範囲、期限に間に合わなかったときの対処法を解説します。
年末調整は企業の義務
年末調整とは、従業員の1年間の給与総額から算出した年税額と、毎月の給与から源泉徴収してきた所得税および復興特別所得税の合計額との過不足を精算する手続きです。企業が、その年最後に給与を支払うときに実施します。
所得税法第190条は、給与の支払者(企業)に対し、その年最後に給与を支払う際に年税額との過不足を精算することを義務付けています。実施するかどうかを企業が任意に選べる手続きではなく、対象となる従業員がいる限り、必ず実施しなければなりません。
一方、従業員にも、扶養控除等申告書をはじめとする必要書類を勤務先に提出する義務があります。
年末調整で確定した源泉所得税は、原則として翌年1月10日(令和8年分は令和9年1月12日、納期の特例を受けている場合は1月20日)までに納付しなければなりません。
(参考)所得税法 - e-Gov法令検索
【企業側】年末調整をしないとどうなる?
年末調整をしなかった場合、企業には次の4つのリスクが生じるおそれがあります。
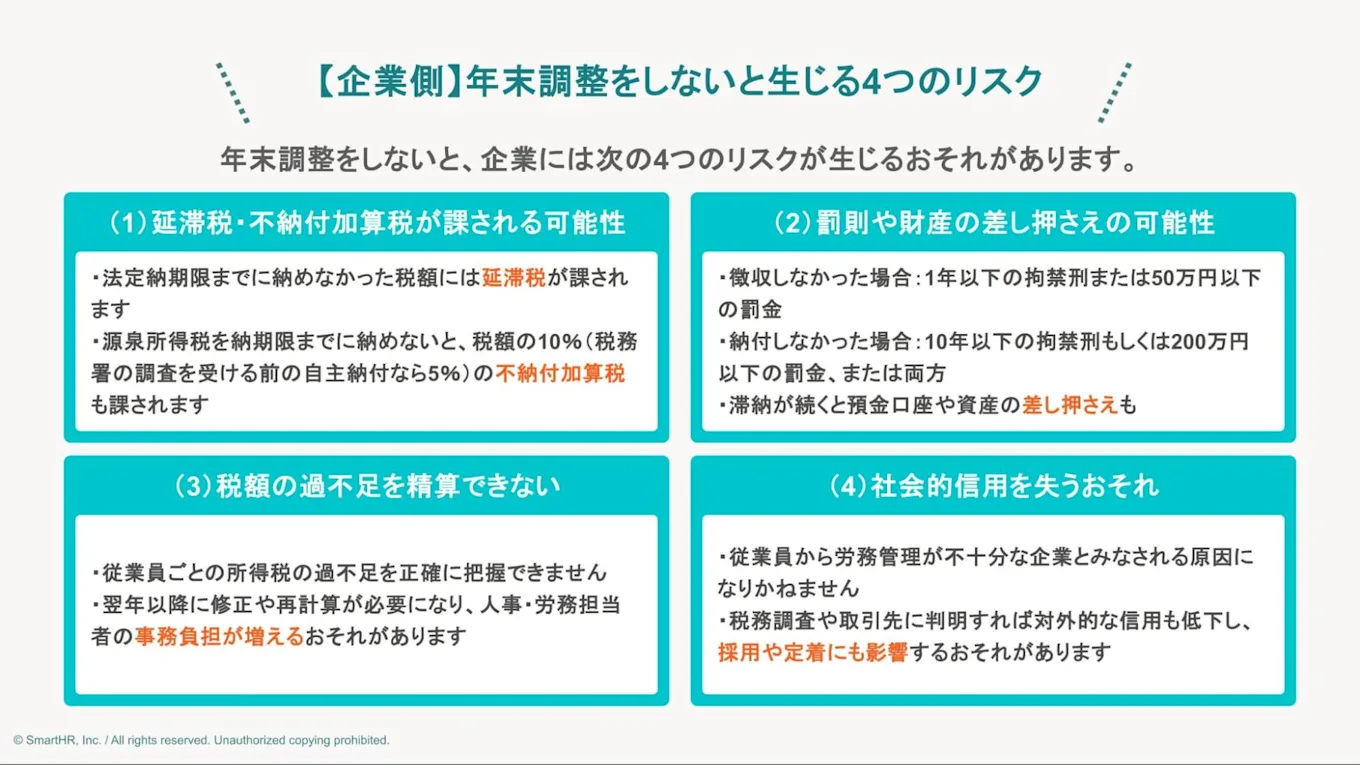
(1)源泉所得税に不足が生じた場合、延滞税や不納付加算税が課される可能性がある
年末調整をしなかった結果、納付すべき源泉所得税額に不足が生じ、その不足額を法定納期限までに納付しなかった場合には、延滞税が課されます。
あわせて、納付すべき税額の10%(税務署の調査を受ける前に自主的に納付した場合は5%)にあたる不納付加算税も課されます。
ただし、災害など正当な理由があると認められる場合や、加算税額が5,000円未満の場合は、不納付加算税は課されません。また、法定納期限から1か月以内に自主的に納付し、過去1年以内に納税の告知や納付遅延がないなど一定の要件を満たす場合も、不納付加算税は課されません。
(参考)No.9205 延滞税について - 国税庁
(参考)国税通則法 - e-Gov法令検索
(2)罰則や財産の差し押さえを受ける可能性がある
源泉徴収すべき所得税を徴収しなかった場合や、徴収した所得税を納付しなかった場合には、所得税法上の罰則が適用される可能性があります。徴収しなかった場合は1年以下の拘禁刑または50万円以下の罰金、徴収した税額を納付しなかった場合や徴収すべき税額を徴収せず納付もしなかった場合はさらに重く、10年以下の拘禁刑もしくは200万円以下の罰金、またはその両方が科されるおそれがあります。
また、督促を受けても納付しない状態が続けば、税務署による滞納処分として預金口座や資産が差し押さえられる可能性もあります。
(参考)所得税法 第240条 - e-Gov法令検索
(参考)所得税法 第242条 - e-Gov法令検索
(3)従業員ごとの税額の過不足を精算できない
年末調整をしなければ、企業は従業員ごとの所得税の過不足を把握・精算できません。
翌年以降に修正や再計算が必要になり、人事・労務担当者の事務負担が増えるおそれがあります。
(4)社会的信用を失うおそれがある
年末調整の未実施は、従業員から労務管理が不十分な企業とみなされる原因になりかねません。
税務調査や取引先とのやり取りで事実が明らかになれば、対外的な信用も低下し、採用や定着にも影響するおそれがあります。
【従業員側】年末調整をしないとどうなる?
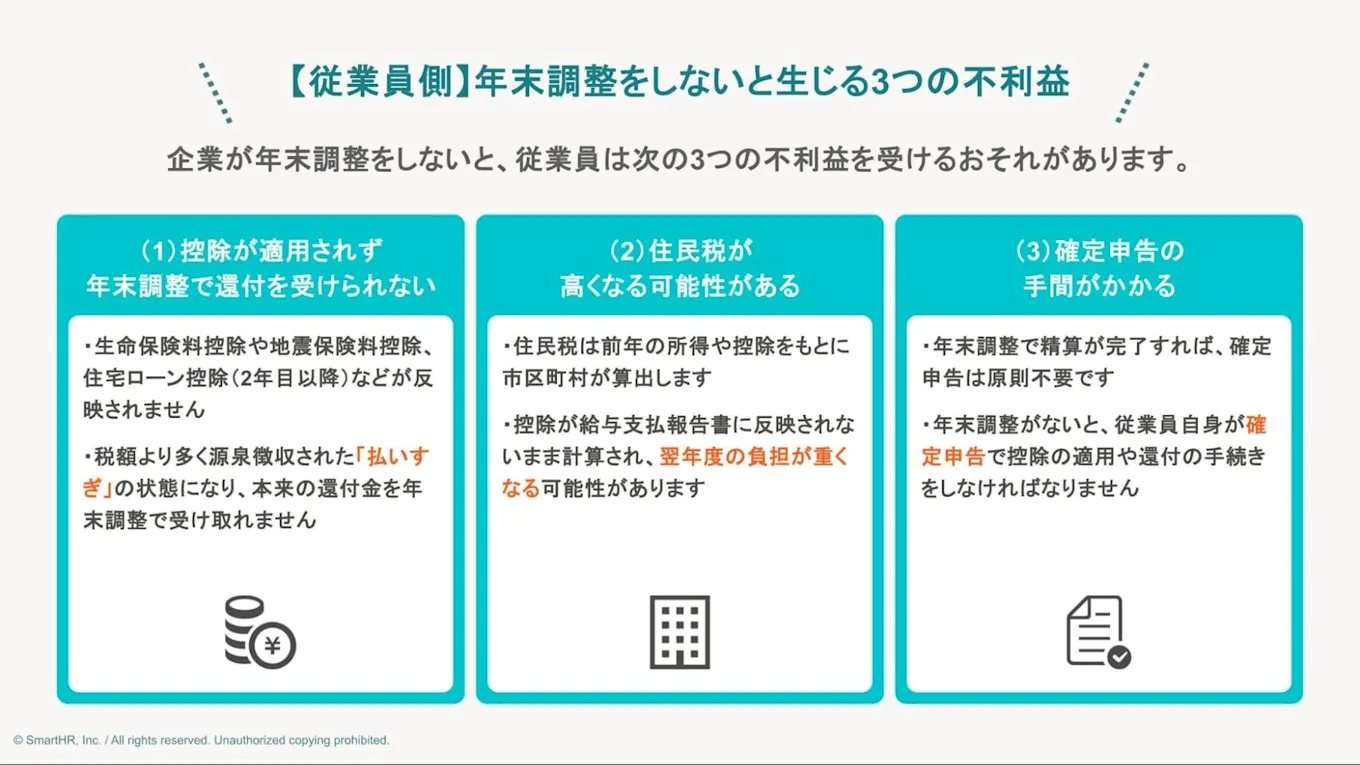
企業が年末調整をしなかった場合、従業員は所得税および復興特別所得税を正しく精算できず、次の3つの不利益を受けるおそれがあります。
(1)必要な控除を申告できず、年末調整で税金の還付を受けられない
年末調整では、生命保険料控除や地震保険料控除、2年目以降の住宅ローン控除(住宅借入金等特別控除)など、毎月の給与計算では反映されない控除を適用できます。扶養控除や配偶者控除に変更などがあった場合も、年末調整で精算されます。
年末調整が実施されないと、これらの控除が1年分の税額に正しく反映されません。
控除が反映されないと、毎月の給与から源泉徴収された税額が、本来納めるべき税額より多い「払いすぎ」の状態になりやすくなります。年末調整が実施されなければ、この払いすぎた分は勤務先から還付されません。
(2)住民税が高くなる可能性がある
住民税額は、前年の所得や控除の内容をもとに市区町村が算出します。
控除の情報が給与支払報告書に反映されないと、本来受けられる控除が適用されないまま住民税額が計算され、翌年度の負担が重くなる可能性があります。
(3)確定申告の手間がかかる
従業員は、年末調整で所得税の精算が完了するため、原則として確定申告は不要です。
企業が年末調整をしないと、従業員自身が確定申告で控除の適用や還付の手続きをしなければならず、手間がかかります。
年末調整の対象者は?
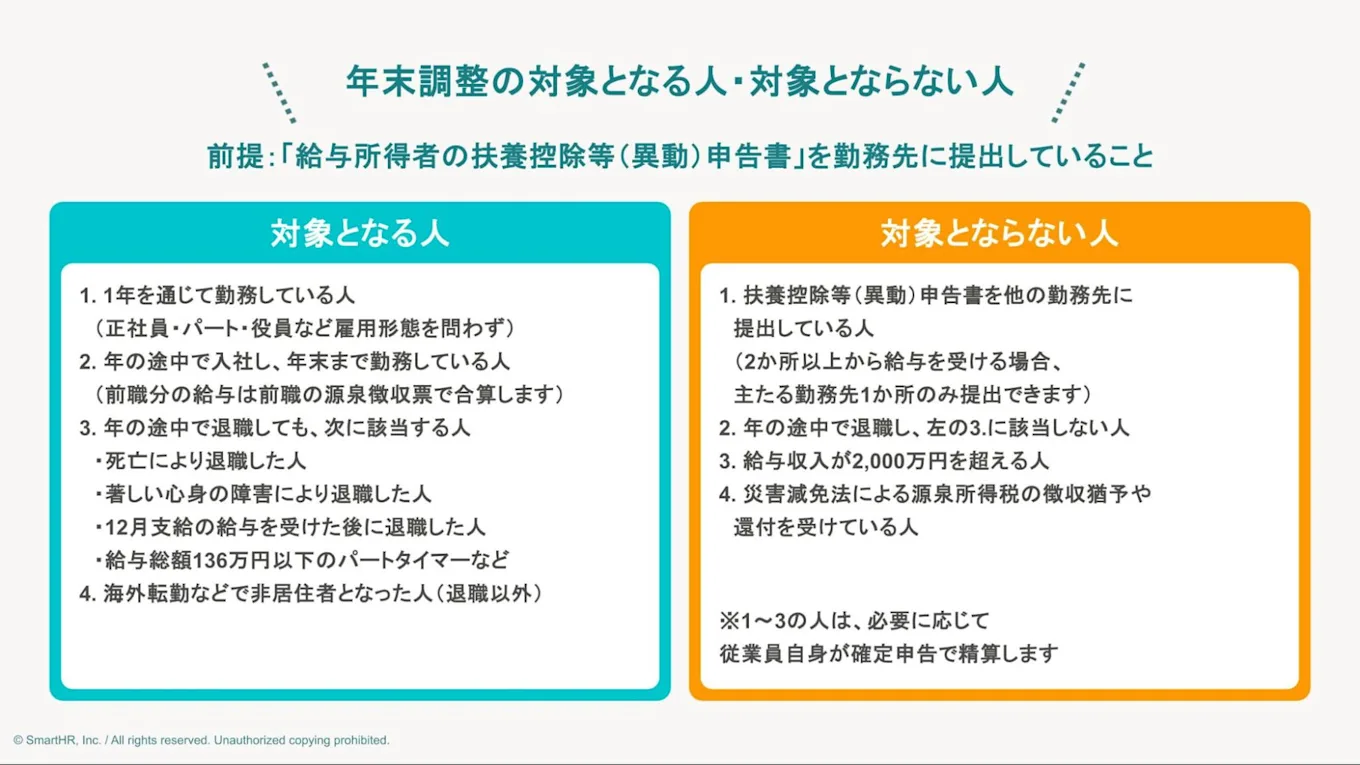
年末調整の対象者は、「給与所得者の扶養控除等(異動)申告書」を勤務先に提出している人です。
この申告書を提出していない人は対象になりません。そのうえで、勤務状況によって対象となる人と対象とならない人に分かれます。
(1)年末調整の対象となる人
1. 1年を通じて勤務している人
その年の1月1日から12月31日まで継続して同じ企業に勤務している人が対象です。
要件を満たしていれば、正社員や契約社員、パート・アルバイト、役員など、雇用形態や呼称は問いません。
2. 年の途中で入社し、年末まで勤務している人
年の途中で入社し、12月31日時点で在籍していれば対象です。
その年に前職がある場合は、前職分の給与を含めて年税額を計算するため、前職の源泉徴収票が必要です。
3. 年の途中で退職しても年末調整の対象となる人
年の途中で退職しても、次のいずれかに該当すれば対象です。
- 死亡により退職した人
- 著しい心身の障害により退職した人(退職後に再就職して給与の支払いを受けると認められる場合を除く)
- 12月に支給される給与の支払いを受けた後に退職した人
- その年に支払いを受けた給与の総額が136万円以下のパートタイマーなど(退職後、その年に他の勤務先から給与を受ける見込みがある人を除く)
また、退職ではありませんが、海外転勤などにより年の途中で非居住者となった人も年末調整の対象です。
(2)年末調整の対象とならない人
扶養控除等申告書を提出していない人のほか、次に該当する人は対象外です。
1. 扶養控除等申告書を他の勤務先に提出している人
2か所以上から給与を受け取っている場合、扶養控除等申告書は主たる給与の支払者1か所にのみ提出できます。
年末調整もその勤務先でのみ実施され、従たる勤務先の給与は、必要に応じて従業員自身が確定申告で精算します。
2. 年の途中で退職し、前述の例外に該当しない人
前述の「年の途中で退職しても年末調整の対象となる人」に当てはまらずに退職した人は対象外です。
退職時の源泉徴収票をもとに、必要に応じて従業員自身で確定申告します。
3. 給与収入が2,000万円を超える人
その年の給与収入が2,000万円を超える人は対象外で、自身での確定申告が必要です。
4. 災害減免法による徴収猶予や還付を受けている人
災害減免法(災害被害者に対する租税の減免、徴収猶予等に関する法律)の適用によって、その年の給与に対する源泉所得税の徴収猶予や還付を受けている人も対象外です。
年末調整の期限
年末調整では、従業員側と企業側それぞれの対応事項と期限を確認することが大切です。下表を参考にしてください。
対応する人 | 対応内容 | 期限・時期 |
|---|---|---|
従業員 | 扶養控除等申告書や控除証明書を提出する | 企業が設定する社内期限 |
企業 | 年税額を計算し、所得税の過不足を精算する | 原則としてその年最後の給与・賞与の支給時 |
企業 | 年末調整で確定した12月分の源泉所得税を納付する | 翌年1月10日(徴収した月の翌月10日。令和8年分は令和9年1月12日) ※納期の特例を受けている場合は、7月から12月に徴収した分をまとめて翌年1月20日 |
企業 | 源泉徴収票を交付し、法定調書・給与支払報告書を提出する | 翌年1月31日(令和8年分は令和9年2月1日) |
(参考)「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」第1章 - 国税庁
社内期限は企業が任意に設定するものです。法律で定められている期限には、源泉所得税の納付期限や法定調書の提出期限などがあります。期限が土日祝日にあたる場合は、翌営業日が期限になります。余裕をもってスケジュールを組みましょう。
SmartHRの年末調整機能なら、従業員は画面の質問に答えるだけで申告書を作成・提出でき、担当者は回収した申告内容をオンラインで確認できます。SmartHRの給与計算とあわせて使えば、源泉徴収票の作成・配付までSmartHR上で完結します。
年末調整をしていない・忘れたときの対処法
所得税の精算が完了しないまま年を越すと、源泉徴収票の交付や法定調書・給与支払報告書の提出期限(翌年1月31日)に間に合わなくなる可能性があります。
従業員が申告書の提出を忘れたなどの理由で年末調整に間に合わなかったときは、まず年末調整への反映ややり直しで対応できるかを確認しましょう。対応できない場合や、自社で年末調整を実施できなかった場合は、従業員に確定申告を案内します。
(1)年末調整への反映ややり直しで対応できるか確認する
社内の提出期限を過ぎた場合でも、年末調整の計算に間に合うときは年末調整に反映します。また、すでに年末調整を終えた後でも、翌年1月に源泉徴収票を交付するまでであれば、年末調整をやり直せる場合があります。
なお、扶養親族の減少などで徴収不足となる場合は、翌年1月末日以降であっても年末調整のやり直しが必要です。
(2)年末調整で対応できない場合は確定申告を案内する
年末調整に間に合わなかった従業員には確定申告を案内します。自社で年末調整を実施できなかった場合も同様です。
ただし、確定申告を従業員任せにするのは避けましょう。企業は源泉徴収票を速やかに交付し、控除証明書など申告に必要な書類の準備を案内しましょう。
確定申告の期間は原則として翌年2月16日から3月15日までですが、還付申告はその年の翌年1月1日から5年間提出できます。確定申告を案内する際は、この制度もあわせて伝えましょう。
年末調整をしないときによくある質問
ここでは、年末調整に関して従業員からよく寄せられる質問を2つご紹介します。勤務先が年末調整をしないときや、必要書類を出さなかったときなどの参考にしてください。
Q1. 年末調整を企業がやってくれないときはどうする?
まずは勤務先の人事・労務担当者に、自分が年末調整の対象になっているか、扶養控除等申告書などの必要書類が提出済みかを確認しましょう。
企業が年末調整をしてくれない背景には、次の要因が考えられます。
- 企業が年末調整の義務を認識していない
- 義務は認識しているが人手不足で対応できていない
- 企業が対象者の判定を誤っている
- 必要書類を従業員が提出していない
書類の提出漏れがあれば、社内期限内の再提出により対応してもらえる場合があります。確認しても状況が改善しないときは、確定申告で税金の過不足を精算しましょう。
Q2. 年末調整の必要書類を出さないとどうなる?
扶養控除等申告書を提出していない人は、年末調整の対象になりません。社内期限までに提出できなかったときでも、年末調整の計算に間に合えば反映でき、翌年1月に源泉徴収票を交付するまでであれば、年末調整をやり直せる場合もあります。年末調整で対応できない場合は、従業員自身が確定申告で控除を受けます。
年末調整は企業の義務と理解し、期限までに確実に対応しよう
年末調整は、所得税法で定められた企業の義務です。怠ると、源泉所得税の不足分について延滞税や不納付加算税が課されるおそれがあり、源泉所得税を徴収・納付しなかった場合には罰則の対象になる可能性もあります。従業員にとっても、控除の適用漏れや年末調整で還付を受けられないといった不利益に直結する手続きです。
対象者の範囲や必要書類、期限を整理し、余裕をもってスケジュールを管理することが、企業と従業員双方のリスクを防ぐ第一歩です。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
 監修者高橋 創
税理士
専門学校講師、会計事務所勤務を経て、2007年に「高橋創 税理士事務所」を開業。また、新宿ゴールデン街にBar「無銘喫茶」を構える。著書に「図解 いちばん親切な税金の本 20-21年版」(ナツメ社)、「フリーランスの節税と申告 経費キャラ図鑑」(中央経済社)、「桃太郎のきびだんごは経費で落ちるのか? 日本の昔話で身につく税の基本」(ダイヤモンド社・2020年12月発売予定)など。
 監修者榊 裕葵
特定社会保険労務士
東京都立大学法学部卒業後、上場企業の海外事業室、経営企画室に約8年間勤務。独立後、ポライト社会保険労務士法人を設立し、マネージング・パートナーに就任。「社員から信頼される会社作りをサポートする」を経営理念として、顧問先の支援に当たっている。執筆活動にも力を入れており、WEBメディアへの掲載多数。