年末調整とは?対象者・必要書類・やり方を解説【令和8年(2026年)】
- 公開日

目次
年末調整とは、毎月の給与から源泉徴収した所得税および復興特別所得税の合計額と、その年に本来納めるべき税額との差額を精算する手続きです。原則として12月の給与で実施しなければならず、人事・労務担当者にとっては1年の締めくくりとなる重要な業務です。
しかし、対象となる従業員の範囲や回収すべき書類、税制改正への対応など、年末調整業務では判断に迷う場面が少なくありません。とくに令和8年は、引き上げ後の基礎控除・給与所得控除で年税額を計算し、源泉徴収税額との過不足を年末調整でまとめて精算する必要があります。
本稿では、年末調整における令和8年の変更点にはじまり、年末調整の基本や対象者、やり方、スケジュール、必要書類までを解説します。
令和8年(2026年)の年末調整の変更点や注意点
令和8年の年末調整には、税制改正による変更点が複数あります。主な変更点は次のとおりです。
項目 | 改正前(令和7年分) | 改正後(令和8年分) |
|---|---|---|
基礎控除(本則) | 58万円 | 62万円 |
基礎控除の特例加算 | 最大37万円 | 最大42万円 |
給与所得控除の最低保障額 | 65万円 | 74万円(本則69万円+特例5万円) |
扶養親族・同一生計配偶者の所得要件 | 合計所得金額58万円以下 | 合計所得金額62万円以下(給与収入136万円以下) |
特定親族の所得要件 | 合計所得金額58万円超123万円以下 | 合計所得金額62万円超123万円以下 |
勤労学生の所得要件 | 合計所得金額85万円以下 | 合計所得金額89万円以下 |
一般生命保険料控除(新契約)の限度額 | 4万円 | 23歳未満の扶養親族がいる場合は6万円 |
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁
基礎控除・給与所得控除・扶養親族等の所得要件の改正は、令和8年12月1日に施行されます。一方で、源泉徴収税額表の改正は、令和9年1月1日以後に支払う給与から適用されます。そのため、令和8年中の給与は12月分も含めて改正前の源泉徴収税額表で源泉徴収し、改正による差額は12月の年末調整でまとめて精算します。
ただし、令和8年12月1日以後に支払う給与の源泉徴収では、改正で新たに扶養親族等の要件を満たす親族を「扶養親族等の数」に含めて計算します。また、令和9年1月1日以後に支払う給与からは、「令和9年分源泉徴収税額表」への切り替えが必要です。
このほかにも、住宅ローン控除の適用対象が広がり、適用期限も令和7年12月31日から令和12年12月31日まで延長されています。
変更内容を5つのトピックに分けて、詳しく見ていきましょう。
(1)基礎控除・給与所得控除の引き上げ
基礎控除は本則が58万円から62万円に引き上げられ、令和8年は合計所得金額に応じた特例加算が上乗せされます。合計所得金額ごとの控除額は次のとおりです。
合計所得金額 | 基礎控除額(令和8年) | 内訳 |
|---|---|---|
489万円以下 | 104万円 | 本則62万円+特例42万円 |
489万円超655万円以下 | 67万円 | 本則62万円+特例5万円 |
655万円超2,350万円以下 | 62万円 | 本則62万円 |
2,350万円超2,400万円以下 | 48万円 | ― |
2,400万円超2,450万円以下 | 32万円 | ― |
2,450万円超2,500万円以下 | 16万円 | ― |
2,500万円超 | 適用なし | ― |
また、給与所得控除の最低保障額も、65万円から74万円に引き上げられました。令和8年は、基礎控除104万円と給与所得控除74万円を合わせた178万円が、所得税および復興特別所得税がかからない給与収入の上限額になります。
ただし、178万円は、ほかに所得がなく、社会保険料控除などの控除もない場合の金額です。社会保険料控除や生命保険料控除などがある従業員は、給与収入が178万円を超えても税額が生じない場合があります。
令和8年11月までの給与は改正前の税額表で源泉徴収しているため、控除額が大きくなる分、年末調整で還付が生じやすくなるでしょう。
なお、11月30日以前に最後の給与を支払った死亡退職者、海外転勤などにより非居住者となった従業員。加えて休業・休職して令和8年末までに復職していない従業員の年末調整には、改正後の控除が適用されません。改正後の控除の適用を受けるには、本人(死亡退職者の場合は相続人)による確定申告や更正の請求が必要です。
(2)扶養親族等の所得要件の見直し
基礎控除の引き上げにともない、扶養控除や配偶者控除などの所得要件も改正されました。改正後の要件は次のとおりです。
区分 | 改正前 | 改正後(令和8年) | 給与収入換算(令和8年) |
|---|---|---|---|
扶養親族・同一生計配偶者 | 合計所得金額58万円以下 | 合計所得金額62万円以下 | 136万円以下 |
ひとり親の生計を一にする子 | 総所得金額等の合計額58万円以下 | 総所得金額等の合計額62万円以下 | 136万円以下 |
特定親族(19歳以上23歳未満) | 58万円超123万円以下 | 62万円超123万円以下 | 136万円超197万円以下 |
配偶者特別控除の対象配偶者 | 58万円超133万円以下 | 62万円超133万円以下 | 136万円超207万円以下 |
勤労学生 | 合計所得金額85万円以下 | 合計所得金額89万円以下 | 163万円以下 |
勤労学生以外の区分は従業員本人の所得ではなく、扶養親族の所得の基準である点に注意が必要です。家族の給与収入が136万円以下であり、ほかの要件を満たす場合は、扶養親族や同一生計配偶者に該当します。
たとえば、時給1,300円で週20時間働く配偶者の場合、年収はおよそ135万円です。改正前は配偶者特別控除の対象でしたが、令和8年は配偶者控除の対象になります。
改正で新たに扶養親族等(扶養親族・同一生計配偶者・特定親族など)の要件を満たす親族がいる場合は、給与所得者の扶養控除等(異動)申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載する必要があります。書類の配付時に案内しましょう。
なお、これらは所得税法上の要件です。社会保険の扶養(被扶養者)は別の基準で判定されるため、混同しないよう注意しましょう。
(参考)令和8年度税制改正(基礎控除の引上げ等関係)Q&A - 国税庁
(3)23歳未満の扶養親族がいる場合の生命保険料控除の拡充
子育て世帯を支援する措置として、令和7年度税制改正で生命保険料控除の特例が設けられ、令和8年から適用されます。原則12月31日時点で23歳未満の扶養親族がいる従業員は、新生命保険料に対する一般生命保険料控除の適用限度額が4万円から6万円に引き上げられます。
ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除を合計した適用限度額は現行の12万円から変わりません。たとえば一般6万円・介護医療4万円・個人年金4万円と計算された場合、合計は14万円ですが、控除できるのは12万円までです。
(4)年末調整で使用する申告書の様式変更
税制改正にともない、申告書の様式も変更されました。基礎控除申告書などの兼用様式は、「控除額の計算」欄と「判定」欄に印字された金額が、改正後の基準に修正されています。また、保険料控除申告書には生命保険料控除の特例に対応する記載欄が追加されました。
前年の様式を流用すると、控除額を誤るおそれがあります。従業員には新しい様式を配付し、昨年の様式で申告しないよう案内しましょう。また、令和8年分の扶養控除等申告書の様式裏面の注意事項等が、改正前の内容になっている場合があります。
(参考)変更を予定している年末調整関係書類(事前の情報提供) - 国税庁
(5)住宅ローン控除の延長・拡充
住宅ローン控除(住宅借入金等特別控除)は、適用期限が令和12年12月31日入居分まで延長されました。省エネ性能の高い既存住宅では、借入限度額も引き上げられ、控除期間も10年から13年に拡充されています。また、床面積40平方メートル以上50平方メートル未満の既存住宅も、合計所得金額1,000万円以下であれば適用対象になりました。
住宅ローン控除を受ける場合、年末調整で控除できるのは2年目以降です。初年度は、従業員本人による確定申告が必要です。
たとえば令和8年から住宅ローン控除を受ける場合、令和9年3月までに確定申告をし、令和9年分の年末調整から企業に住宅借入金等特別控除申告書を提出します。改正点ではありませんが、例年問い合わせが多い論点なので、書類配付時に案内しましょう。
(参考)住宅ローン減税 - 国土交通省
年末調整とは
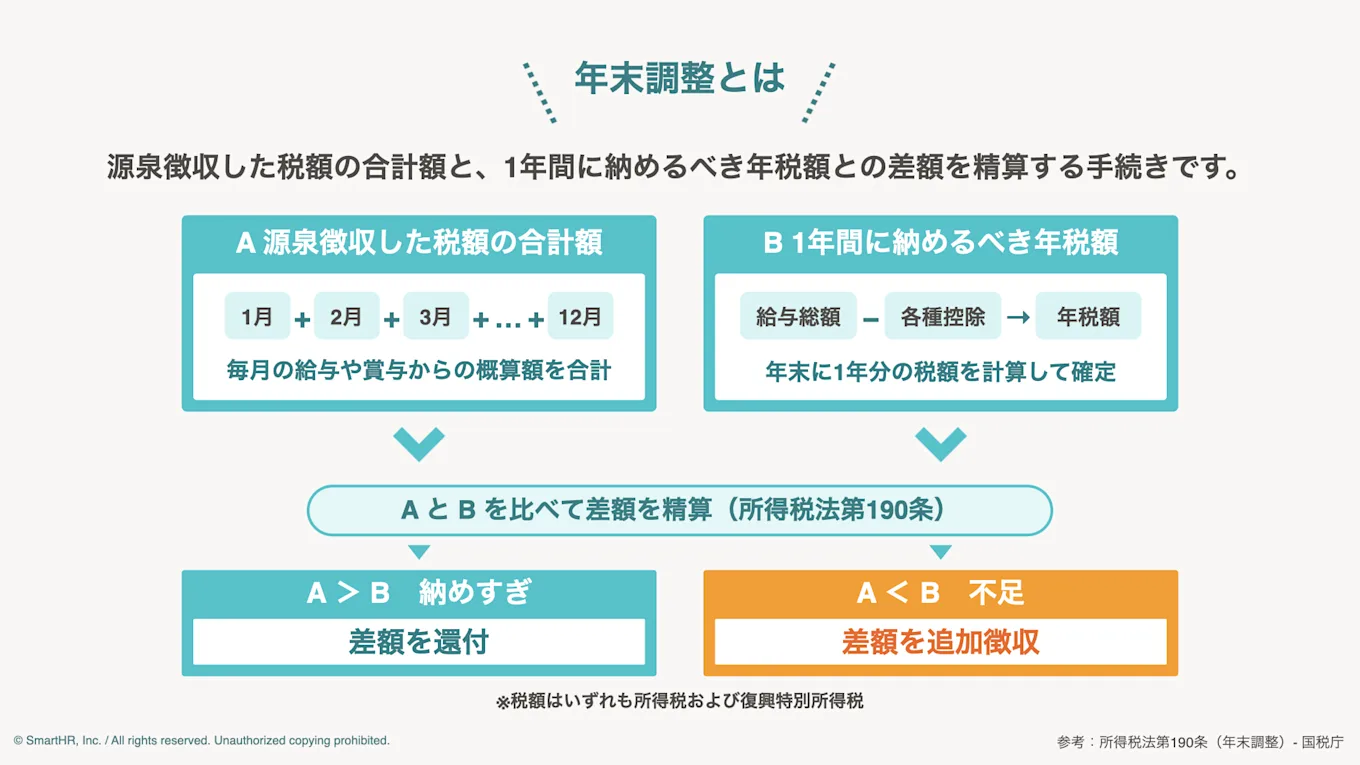
年末調整は、給与所得者の1年間の所得税額および復興特別所得税を計算し、毎月の給与や賞与から源泉徴収された税額との過不足を精算する手続きです。
項目 | 内容 |
|---|---|
目的 | 源泉徴収税額の合計と年税額との差額の精算 |
根拠法令 | |
実施者 | 企業(給与の支払者=源泉徴収義務者) |
実施時期 | その年の最後に給与や賞与の支払いをするとき |
毎月の給与から源泉徴収する所得税および復興特別所得税は、概算額です。年の途中で扶養親族が増減したり、年末まで金額が確定しない控除があったりするため、源泉徴収税額の合計は、本来の年税額とずれることがあります。
そこで、所得税および復興特別所得税の差額を精算し、多くの従業員の納税を完了させることが年末調整の目的です。
年末調整の法的義務
年末調整の根拠条文は、所得税法第190条です。次のとおり定められています。
第百九十条 給与所得者の扶養控除等申告書を提出した居住者で、第一号に規定するその年中に支払うべきことが確定した給与等の金額が二千万円以下であるものに対し、その提出の際に経由した給与等の支払者がその年最後に給与等の支払をする場合(中略)において、同号に掲げる所得税の額の合計額がその年最後に給与等の支払をする時の現況により計算した第二号に掲げる税額に比し過不足があるときは、その超過額は、その年最後に給与等の支払をする際徴収すべき所得税に充当し、その不足額は、その年最後に給与等の支払をする際徴収してその徴収の日の属する月の翌月十日までに国に納付しなければならない。
第190条にもとづき、企業は扶養控除等申告書を提出した主たる給与収入2,000万円以下の従業員に対して、その年最後に給与を支払うときに所得税額および復興特別所得税の過不足額を精算しなければなりません。
年末調整に関する罰則
年末調整に関する主な罰則は、次の2点です。
- 年末調整で源泉徴収をしなかった場合
- 1年以下の拘禁刑または50万円以下の罰金(所得税法第242条第1項第3号)
- ただし、徴収しなかった所得税について、その後、下記2の第240条に該当することになった場合は、下記2と同じ罰則が適用されます
- 徴収した所得税および復興特別所得税を納付しなかった場合
- 10年以下の拘禁刑もしくは原則として200万円以下の罰金、またはその両方(所得税法第240条)
罰則まではいたらない場合でも、納付が遅れると不納付加算税と延滞税が課されるおそれがあります。年末調整は手続きが複雑で負担の大きい業務ですが、必ず実施しましょう。
年末調整と確定申告の違い
年末調整と確定申告は、どちらも所得税額および復興特別所得税を確定させる手続きですが、実施する人や時期、対象となる所得が異なります。違いをまとめました。
項目 | 年末調整 | 確定申告 |
|---|---|---|
実施者 | 企業(源泉徴収義務者) | 納税者本人 |
対象となる所得 | 自社が支払う給与所得のみ(他社から受ける給与は対象外) | すべての所得 |
時期 | その年最後の給与支払い時(通常は12月) | 原則として翌年2月16日から3月15日まで |
申告書の提出先 | 企業 | 税務署 |
手続きの主体や方法・時期の違い
年末調整は企業が主体となり、従業員から回収した申告書をもとに年税額を計算します。従業員が対応するのは申告書の記入と企業への書類提出までで、税務署への手続きは発生しません。
一方、確定申告は納税者本人が主体で、原則として翌年2月16日から3月15日までが申告期間です。たとえば、副業などで年間30万円の事業所得がある従業員は、企業で年末調整を受けたうえで確定申告をします。確定申告をする場合でも、原則として年末調整の対象になる点には注意しましょう。
受けられる控除の違い
年末調整と確定申告では、受けられる控除にも違いがあります。年末調整で申告できる主な控除と適用できる条件は以下の10項目です。
控除の種類 | 主な適用条件 |
|---|---|
基礎控除 | 年間の合計所得金額が2,500万円以下である |
配偶者控除・配偶者特別控除 | 配偶者の合計所得金額が62万円以下(特別控除の場合は62万円超133万円以下)かつ本人の合計所得金額が1,000万円以下である |
扶養控除 | 合計所得金額が62万円以下で、生計を一にする16歳以上の扶養親族がいる |
特定親族特別控除 | 合計所得金額が62万円超123万円以下の生計を一にする19歳以上23歳未満の親族がいる |
生命保険料控除 | 控除対象となる生命保険料、介護医療保険料または個人年金保険料を支払っている |
地震保険料控除 | 地震保険料や旧長期損害保険料を支払っている |
社会保険料控除 | 年金保険料や健康保険料などを支払っている |
障害者控除 | 本人や同一生計配偶者、扶養親族が税法上の障害者に該当する |
ひとり親控除 | ひとり親に該当し、合計所得金額が500万円以下である |
住宅ローン控除(2年目以降) | 一定の要件を満たすマイホームを住宅ローンで購入もしくは増築している |
このほか、寡婦控除、勤労学生控除、小規模企業共済等掛金控除(iDeCo〈個人型確定拠出年金〉の掛金など)、所得金額調整控除も年末調整で申告できます。
所得控除では医療費控除、寄附金控除、雑損控除の3つ、税額控除では住宅ローン控除の初年度が、年末調整では適用できず、原則として確定申告が必要です。控除の適用を希望する従業員には、年末調整のあとに確定申告をするよう案内しましょう。
年末調整の対象となる人・ならない人
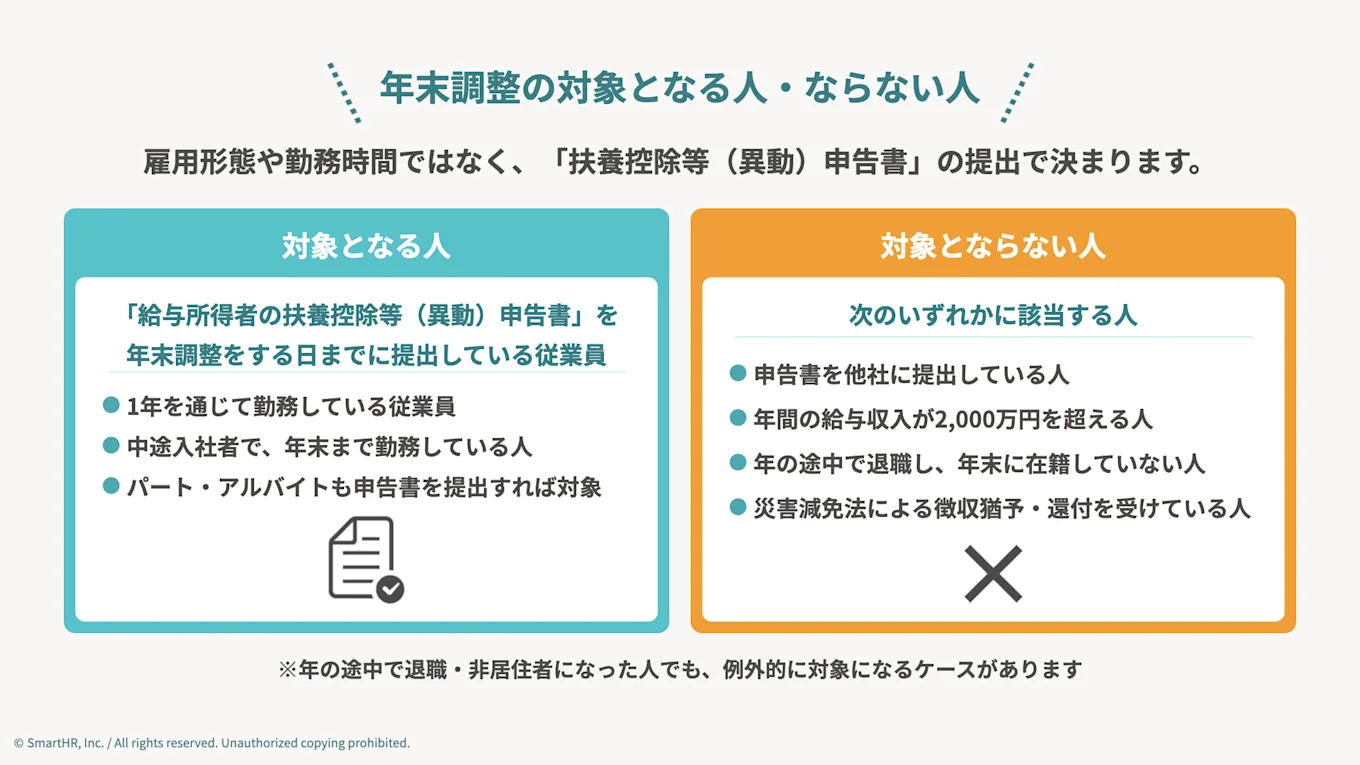
年末調整の対象になるのは、給与所得者の扶養控除等(異動)申告書を年末調整をする日までに提出している従業員です。雇用形態や勤務時間で決まるわけではなく、パート・アルバイトでも申告書を提出していれば対象になります。
1年を通じて勤務している従業員だけでなく、中途入社者でも年末まで勤務している場合は対象です。
一方で、次のいずれかに該当する人は年末調整の対象になりません。
- 給与所得者の扶養控除等(異動)申告書を他社に提出しているなど自社に提出していない人
- 年間の主たる給与収入が2,000万円を超える人
- 年の途中で退職し年末時点で在籍していない人
- 災害減免法による徴収猶予や還付を受けている人
- 非居住者
- 継続して同一の雇用主に雇用されない人
例外的に、年の途中で退職した従業員や非居住者になった従業員でも、次の5つのいずれかに当てはまる場合は年末調整の対象になります。この場合は、退職時もしくは非居住者になったときに支払う給与がその年最後の給与になるため、その時点で年末調整をします。
- 海外支店に転勤したなどの理由により非居住者となった人
- 死亡によって退職した人
- 著しい心身の障害のために退職した人(退職後その年に再就職をし給与を受け取る見込みのある人を除く)
- 12月中に支給期の到来する給与等の支払いを受けた後に退職した人
- パート社員として働いている人などが退職した場合で、本年中に支払いを受ける給与総額が136万円以下である人(退職後その年にほかの勤務先から給与の支払いを受ける見込みのある人を除く)
年末調整の対象か判断に迷うケース
実務では、対象かどうかの判断に迷う従業員がいる場合もあります。代表的なケースを2つ紹介します。
1. 日額表の丙欄が適用される日雇労働
日雇労働者や、雇用契約の期間が2か月以内のパート社員・アルバイトに日給・時給で給与を支払う場合は、日額表の丙欄を使って源泉徴収税額を計算します。年末調整の対象になるのは扶養控除等(異動)申告書を提出した甲欄の適用者のため、丙欄の適用者は対象外です。ただし、継続して2か月を超えて給与を支払う場合、2か月を超える部分には丙欄を使えません。
2. 給与・退職以外の所得が20万円を超える従業員
給与所得や退職所得以外の所得が20万円を超える従業員は確定申告が必要になりますが、年末調整の対象外となる要件ではありません。扶養控除等(異動)申告書を提出していれば、年末調整の対象に含める必要があります。「確定申告をするなら年末調整は不要」という誤解が生じやすいため、副業を認めている企業では、確定申告をする従業員も年末調整の対象になる点を周知しましょう。
なお、所得税の確定申告が不要となる20万円以下の場合でも、原則として住民税の申告は必要です。
年末調整のやり方
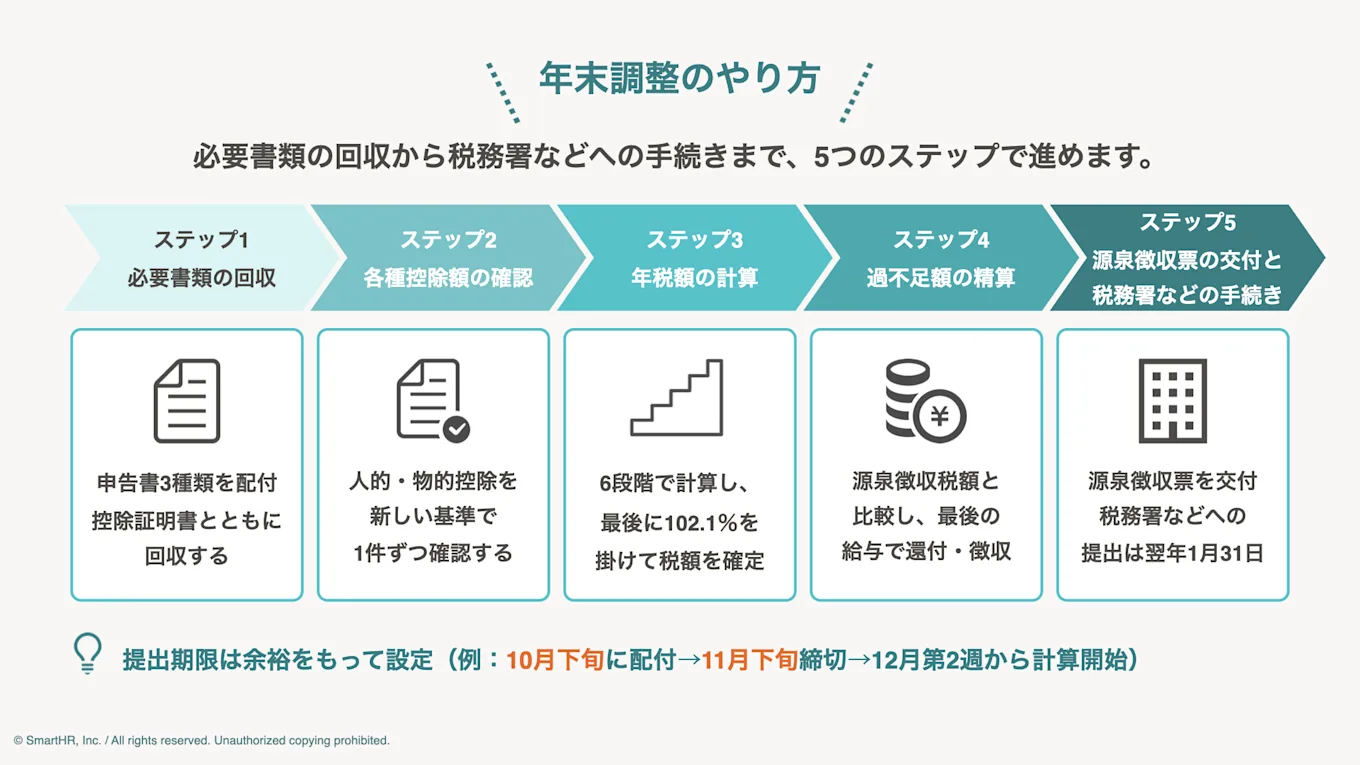
必要書類の回収から税務署などへの手続きまで、年末調整のやり方を5つのステップに分けて解説します。
ステップ(1)必要書類を回収
はじめに、従業員に必要な書類を配布し、記入のうえ提出するよう依頼します。必要に応じて、控除証明書も添付するよう案内しましょう。配付する申告書は次の3つです。
- 給与所得者の扶養控除等(異動)申告書
- 基礎控除申告書等の兼用様式(正式名称:給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書)
- 給与所得者の保険料控除申告書
令和8年分の扶養控除等(異動)申告書は、裏面の注意事項に記載された所得要件が改正前の金額です。配付する際は、裏面ではなく令和8年分の基準で判断するよう案内しましょう。
住宅ローン控除を申告する従業員からは、給与所得者の住宅借入金等特別控除申告書も提出してもらう必要があります。この申告書は税務署から従業員本人に交付され、企業からは配付しません。
書類の回収後は、税額を計算する前に内容を確認します。給与計算に間に合うよう、社内期限は余裕をもって設定しましょう。たとえば12月の第2週から給与計算を開始する場合、10月下旬に申告書を配付し、11月下旬までを提出期限にすると、以降の作業期間を確保しやすくなります。
ステップ(2)各種控除額の確認
従業員から回収した申告書をもとに、扶養控除や配偶者控除、特定親族特別控除などの人的控除と、生命保険料控除や地震保険料控除、社会保険料控除などの物的控除を確認し、控除の有無や控除額を判定します。
令和8年度税制改正により、基礎控除の額や扶養親族の所得要件など、令和7年と比べて引き上げられた項目が複数あります。たとえば、前年に給与収入130万円で扶養控除の対象から外れた子がいる従業員の場合、子の給与収入が変わらなければ令和8年は扶養親族として申告できます。
前年のデータをそのまま引き継がず、新しい基準で1件ずつ要件を確認しましょう。ただし、新たに要件を満たす親族の控除は、扶養控除等(異動)申告書の提出がなければ適用できません。
ステップ(3)年税額の計算
控除額が固まったら、その年に納めるべき所得税額および復興特別所得税を計算します。次の6段階で計算します。
- 『年末調整等のための給与所得控除後の給与等の金額の表』を使い、給与所得控除後の給与等の金額を求める
- 所得金額調整控除の適用があれば、その金額を差し引く
- 所得控除の合計額を差し引き、課税給与所得金額を求める(1,000円未満切り捨て)
- 年末調整のための算出所得税額の速算表から、算出所得税額を求める
- 2年目以降の住宅ローン控除があれば差し引き、年調所得税額を求める
- 年調所得税額に102.1%を掛けて年調年税額を求める(100円未満切り捨て)
最後に102.1%を掛けるのは、復興特別所得税を計上するためです。たとえば年調所得税額が88,500円なら、88,500円×102.1%=90,358円となり、100円未満を切り捨てた90,300円が年調年税額になります。
ステップ(4)過不足額の精算
年調年税額が確定したら、毎月の給与から源泉徴収してきた税額の合計と比較します。徴収した税額のほうが多ければ超過額を還付し、少なければ不足額を徴収します。たとえば、源泉徴収税額の合計が100,000円で年調年税額が92,000円なら、差額の8,000円を12月の給与に上乗せして還付します。
精算は、その年最後に支払う給与で実施するのが原則です。年末調整のあとに控除内容の異動などにより税額の還付を受けられる場合は、源泉徴収票を交付する翌年1月末までなら年末調整のやり直しができます。遅くとも1月の給与計算までに精算を完了させましょう。
ただし、子が就職し扶養控除が減る、離婚により配偶者控除が受けられなくなるなど、徴収した税額に不足が生じる場合は翌年1月末を過ぎても年末調整のやり直しが必要です。
年の途中で扶養親族が減った従業員や、賞与の額が大きい従業員は、年末調整で不足額が生じやすく、12月の税額が例月より多くなる場合があります。不足額が発生する従業員には、手取りが通常より少なくなる点を事前に伝えておくと問い合わせを減らせるでしょう。
ステップ(5)源泉徴収票の作成・交付と税務署などへの手続き
精算が終わったら、源泉徴収票を作成して従業員に交付し、税務署と市区町村への手続きを済ませます。必要な手続きと提出先、期限は次のとおりです。
手続き | 提出先 | 期限 |
|---|---|---|
源泉徴収票の交付 | 従業員本人 | 翌年1月31日まで |
給与所得の源泉徴収票等の法定調書合計表の提出 | 所轄税務署 | 翌年1月31日まで |
給与支払報告書の提出 | 従業員の住所地の市区町村 | 翌年1月31日まで |
源泉所得税の納付 | 所轄税務署 | 翌年1月10日(納期の特例適用時は1月20日) |
令和8年分からは、市区町村に給与支払報告書を提出すれば、税務署に源泉徴収票を提出したものとみなされます。税務署提出用の源泉徴収票を作成・提出する必要はありませんが、従業員への交付は引き続き必要です。
また、給与支払報告書は住民税の計算に使われるため、提出が遅れると従業員の住民税の特別徴収に影響します。年の途中で退職した従業員の分も、退職時の住所地の市区町村への提出が必要です。
年の途中で退職した従業員については、その年の支払金額が30万円以下なら提出を省略できますが、30万円以下でも提出を求める市区町村があります。提出先の市区町村のウェブサイトなどで確認しておきましょう。退職者や休職中の従業員の分は漏れやすいので、対象者を一覧にして管理すると漏れを防げます。
年末調整のスケジュール
年末調整は、12月の給与計算だけで完結する業務ではありません。従業員へ資料の配付を始める10月ごろから、源泉徴収票などを提出する翌年1月ごろまで続きます。スケジュールの全体像を確認しましょう。
年末調整はいつからいつまでの給与が対象?
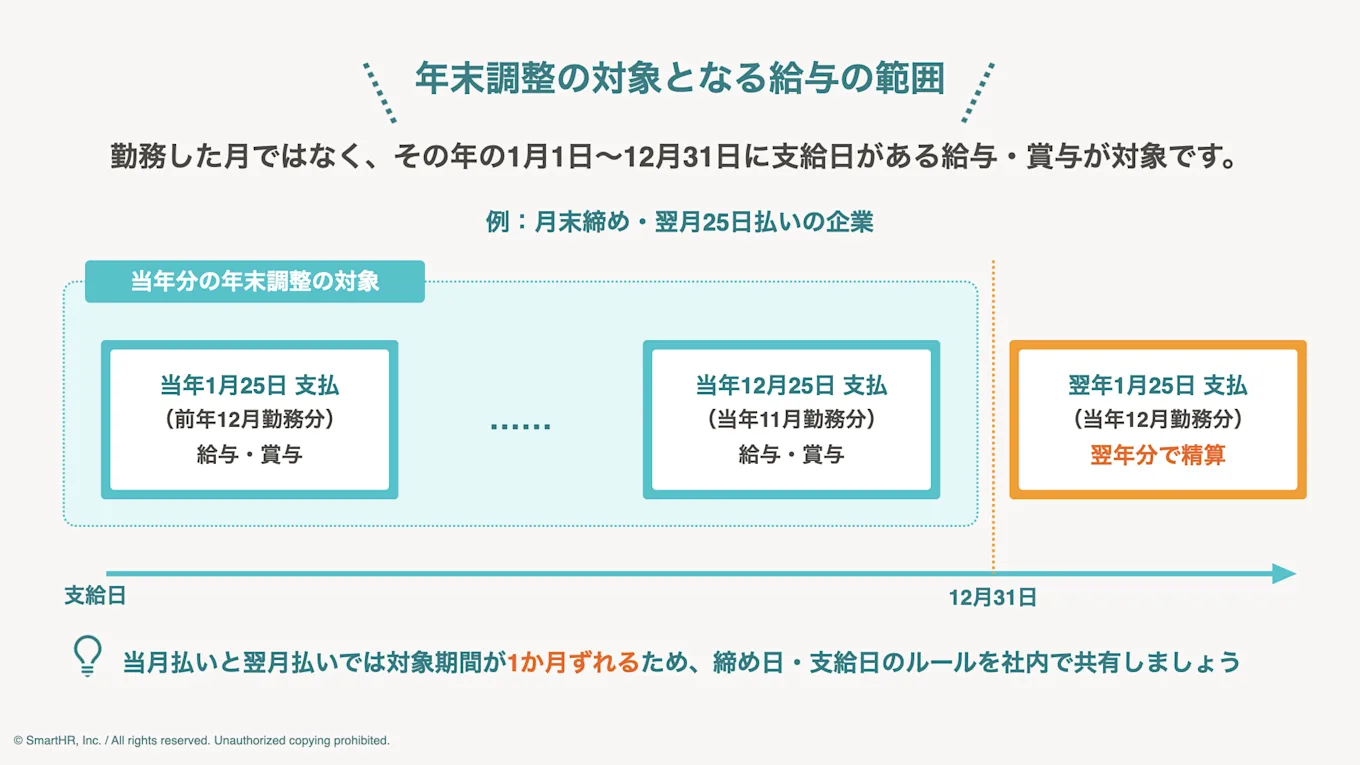
年末調整の対象は、その年の1月1日から12月31日までに支払いが確定した給与と賞与です。判断の基準は、勤務した月ではなく支給日である点に注意しましょう。
たとえば、月末締め翌月25日払いの企業の場合、令和7年12月勤務分(令和8年1月25日支払い)から令和8年11月勤務分(令和8年12月25日支払い)までが令和8年の対象です。令和8年12月勤務分は令和9年1月25日の支払いとなり、令和9年の年末調整で精算します。
当月払いの企業と翌月払いの企業では、対象となる勤務期間が1か月ずれます。支給日でみた対象期間は、どちらも1月1日から12月31日までで変わりません。締め日と支給日のルールを社内で共有しましょう。
企業の年末調整スケジュール例
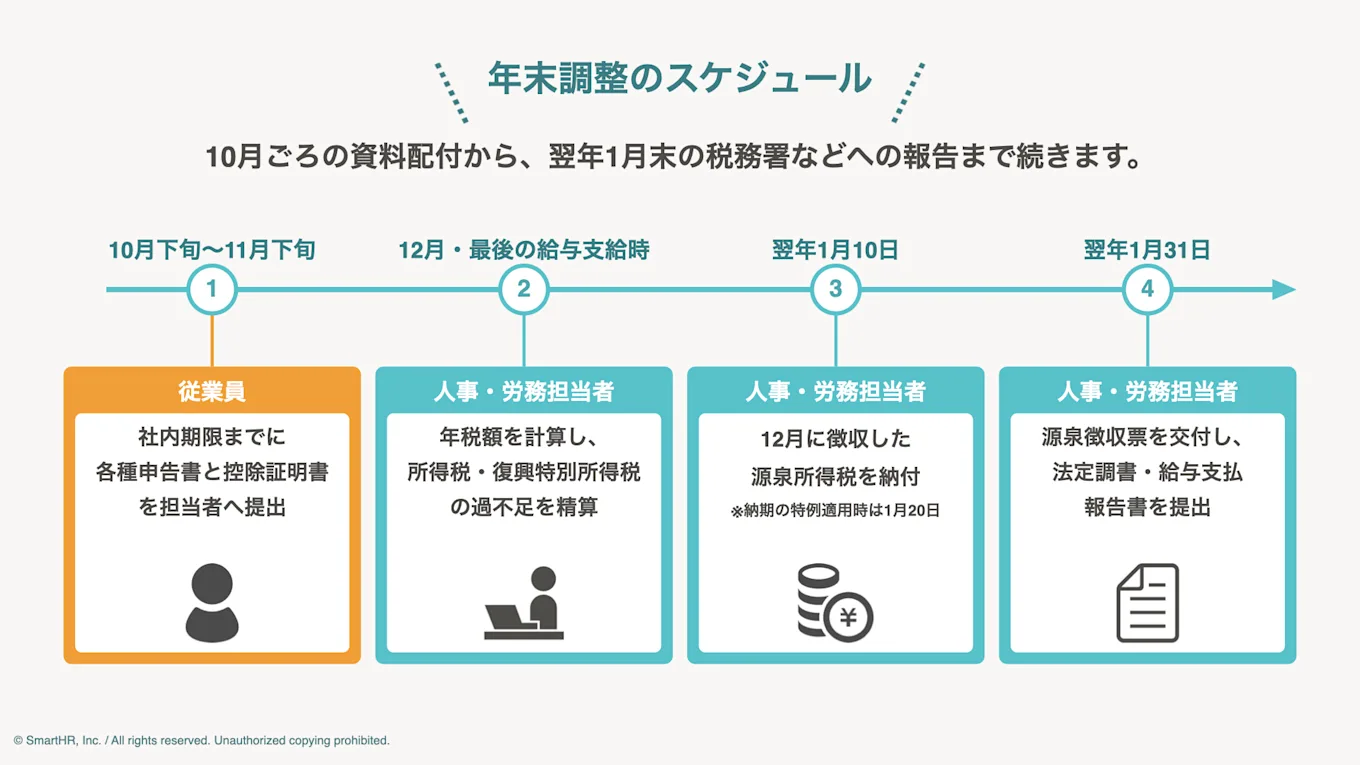
1月31日は、企業から税務署・各市区町村へ前年中の給与の支払状況などを報告する期限です。この期限に間に合うよう、社内の提出期限は前倒しして設定しましょう。一般的なスケジュールの例をまとめました。
対応者 | 期限・時期(いつから・いつまで) | 対応内容 |
|---|---|---|
対応者 | 期限・時期 | 対応内容 |
従業員 | 担当者が設定する社内期限(10月下旬~11月下旬が目安) | 各種申告書と控除証明書を人事・労務担当者へ提出する |
人事・労務担当者 | 令和8年12月1日以後、その年最後の給与・賞与の支給時 | 年税額を計算し、所得税および復興特別所得税の過不足を精算する |
人事・労務担当者 | 令和9年1月12日(火) ※納期の特例を受けている場合は令和9年1月20日(水) | 令和8年12月に徴収した源泉所得税を納付する ※納期の特例を受けている場合は、令和8年7月〜12月に徴収した分 |
人事・労務担当者 | 令和9年2月1日(月) ※法定期限は1月31日。令和9年は1月31日が日曜日のため2月1日が期限 | 源泉徴収票を交付し、法定調書・給与支払報告書を提出する |
令和8年の年末調整では、改正で新たに扶養控除等の対象となる扶養親族等がいる従業員に、扶養控除等申告書を再提出してもらう必要があります。この改正により新たに対象となる扶養親族等は、令和8年11月30日以前に支払う給与の源泉徴収では「扶養親族等の数」には含めません。改正後の所得要件は、令和8年12月1日以後に支払う給与から適用されます。記載方法をあわせて周知しておくと、申告書の差し戻しを減らせるでしょう。
年末調整の必要書類と書き方
年末調整では、従業員に記入・用意してもらう書類が多くあります。必要な申告書は次の4種類です。
書類名 | 提出が必要な人・記入する人 | 誰が用意するか |
|---|---|---|
主たる勤務先で給与を受ける人。扶養親族がいない人も原則提出する | 企業が配付・案内し、従業員が記入する | |
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除、配偶者控除等、特定親族特別控除、所得金額調整控除を受ける人が該当欄に記入する 年末調整を受ける場合、基礎控除はほとんどの人が対象のため、原則として全員が提出する | 企業が配付・案内し、従業員が記入する |
生命保険料、地震保険料、給与天引き以外の社会保険料、iDeCo(個人型確定拠出年金)の掛金などを申告する人が提出する 控除対象がない場合、提出しなくてもよいが、控除がないことを確認するため提出を必須にしている場合もあり、企業ごとに運用ルールが異なる | 企業が配付・案内し、従業員が記入する。 | |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書兼(特定増改築等)住宅借入金等特別控除計算明細書 | 住宅ローン控除を受ける2年目以降の対象者のみが提出する | 税務署から交付されたものを従業員が準備する |
記入方法や提出期限を整理し、従業員の問い合わせに答えられる状態にしましょう。各申告書の記載内容と注意点を解説します。
給与所得者の扶養控除等(異動)申告書
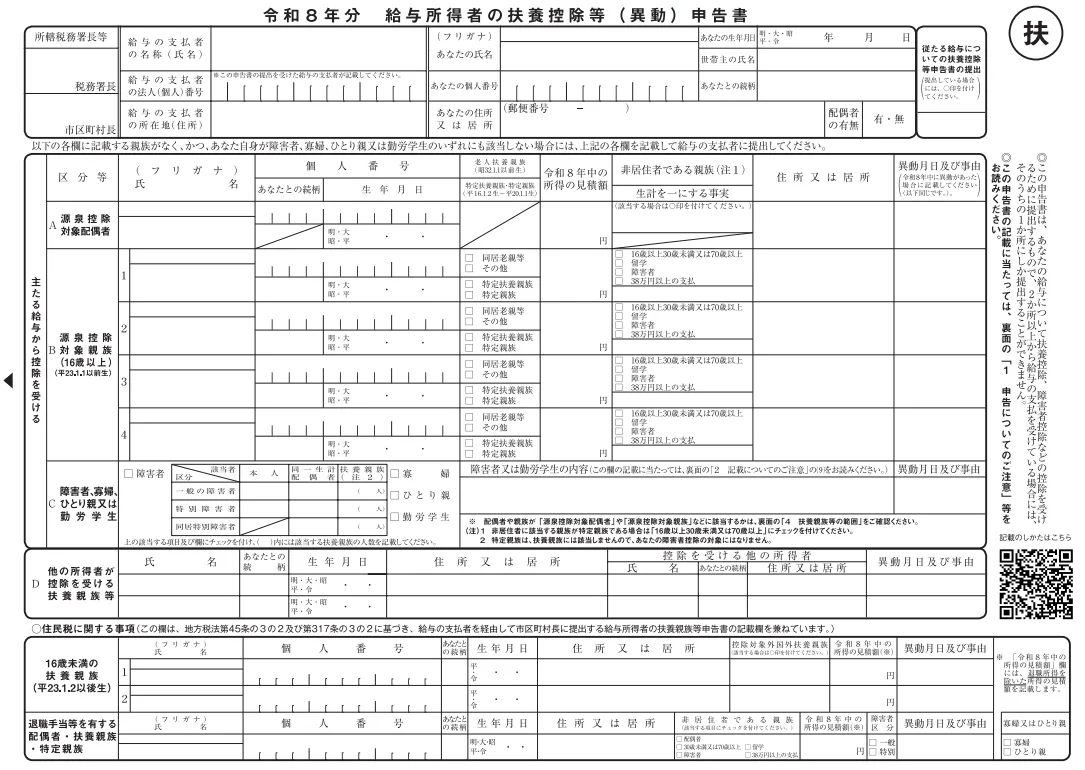
給与所得者の扶養控除等(異動)申告書は、扶養控除や障害者控除、ひとり親控除などの適用有無を確認する書類です。扶養親族がいない従業員も提出が必要で、提出がない場合は年末調整の対象になりません。毎月の給与から源泉徴収する税額も、この申告書の内容をもとに決まるため、入社時に必ず回収しましょう。
また、特定親族特別控除の創設にともない、令和8年分の様式はB欄の名称が「控除対象扶養親族」から「源泉控除対象親族」に変更されています。
誤りが多いのは「令和8年中の所得の見積額」欄です。給与所得控除前の年間収入を記入してしまう誤りが起きやすいため、配付する際に収入と所得の違いを案内しましょう。
給与所得者の扶養控除等(異動)申告書は、記載事項を絞った簡易対応様式も用意されています。前年から記載事項に異動がない従業員に配付すれば、記入の負担と確認の手間を減らせるでしょう。
ただし令和8年は、改正で新たに扶養親族等の要件を満たす親族がいる従業員が「異動あり」に当たります。配付時に該当者は特定できないため、令和8年分は通常の様式に統一するのが確実です(「(2)扶養親族等の所得要件の見直し」で解説しています)。
(参考)【簡易対応様式】令和8年分扶養控除等(異動)申告書 - 国税庁
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
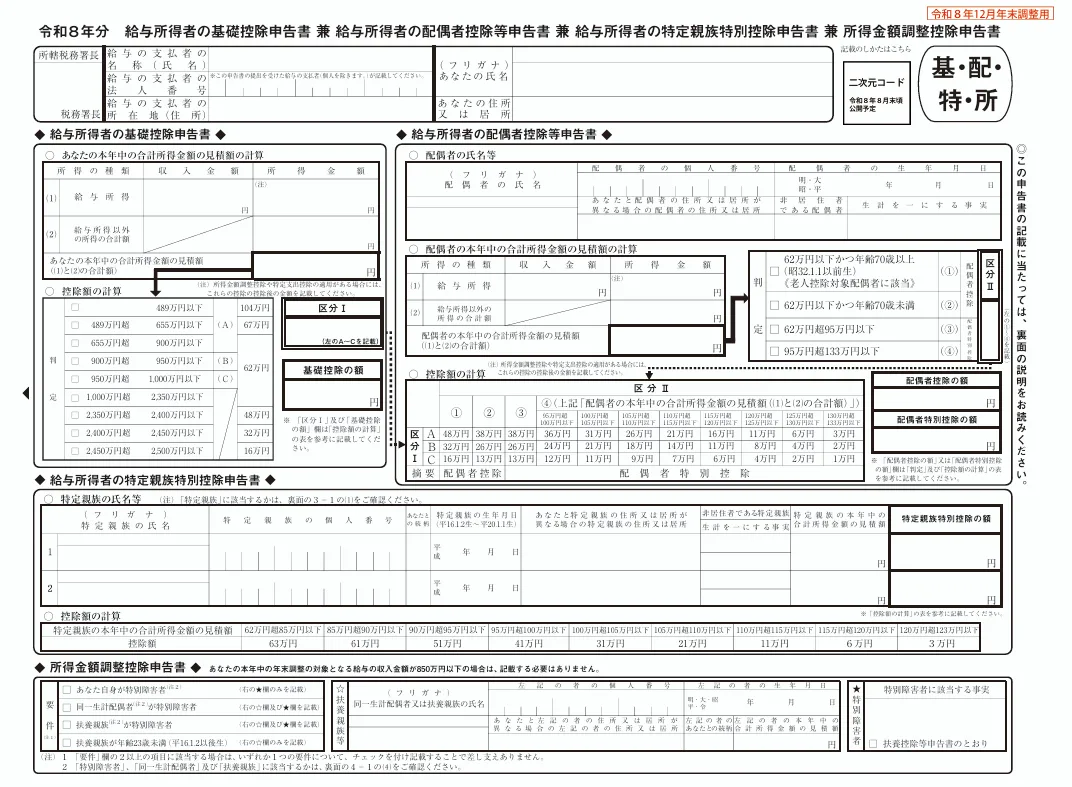
(出典)令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 - 国税庁
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書は、1枚で4つの申告書を兼ねる様式で、従業員は自分に該当する欄だけを記入します。
税法上の提出期限は、その年最後に給与を支払う日の前日までです。ただし、12月の給与計算に必要になるため、実務では社内期限にそろえて回収しましょう。
以下、4つの申告書欄ごとに記載内容と注意点を解説します。
1. 基礎控除申告書欄
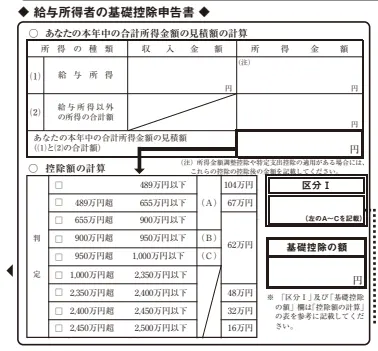
基礎控除申告書欄は、基礎控除の額を確定させるための項目です。給与所得と給与以外の所得を記入し、合計所得金額の見積額から控除額を判定します。たとえば、合計所得金額の見積額が400万円の従業員であれば、基礎控除額は104万円です。
令和8年は「控除額の計算」欄と「判定」欄が改正後の金額にあわせて修正されているため、前年の様式を使い回さないよう注意しましょう。
2. 配偶者控除等申告書欄
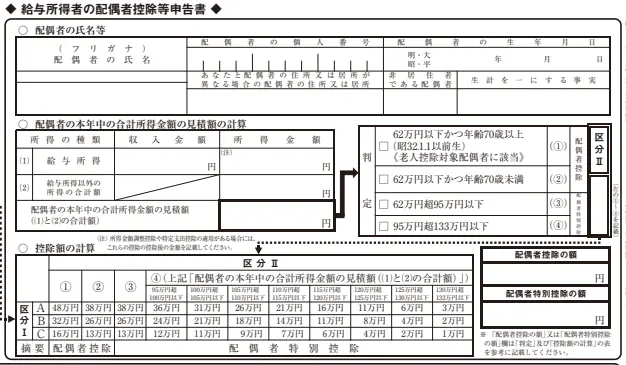
配偶者控除等申告書欄は、配偶者控除または配偶者特別控除の適用を受ける従業員が記入します。
本人の合計所得金額が1,000万円以下の場合、配偶者の合計所得金額に応じて控除額が決まります。令和8年は、配偶者の合計所得金額が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の対象です。
3. 特定親族特別控除申告書欄
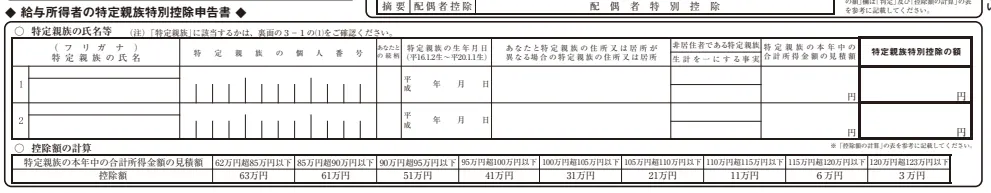
特定親族特別控除申告書欄は、生計を一にする19歳以上23歳未満で、合計所得金額が62万円超123万円以下の親族がいる場合に記入します。親族の所得が給与収入のみの場合、収入金額136万円超197万円以下です。
たとえば、アルバイト収入が年間160万円の20歳の子がいる従業員は、扶養控除は受けられませんが、特定親族特別控除の対象です。
特定親族特別控除は令和7年から新設された控除で、令和8年は合計所得金額の要件も変わりました。制度が新しく、前年と取り扱いも異なるため、あらためて全体に周知しましょう。
4. 所得金額調整控除申告書欄
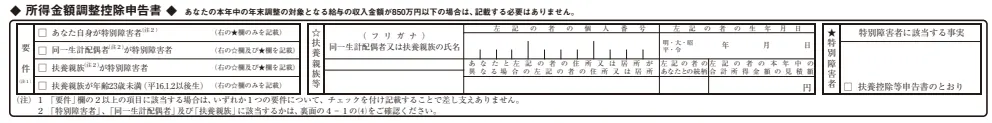
所得金額調整控除申告書欄は、給与収入が850万円を超え、本人が特別障害者である場合や23歳未満の扶養親族がいる場合などに記入します。
控除額は、給与収入(1,000万円が上限)から850万円を差し引いた金額の10%です。給与収入900万円の従業員で、扶養親族に該当する22歳の子がいる場合、(900万円 - 850万円)×10%=5万円が控除されます。
給与所得者の保険料控除申告書
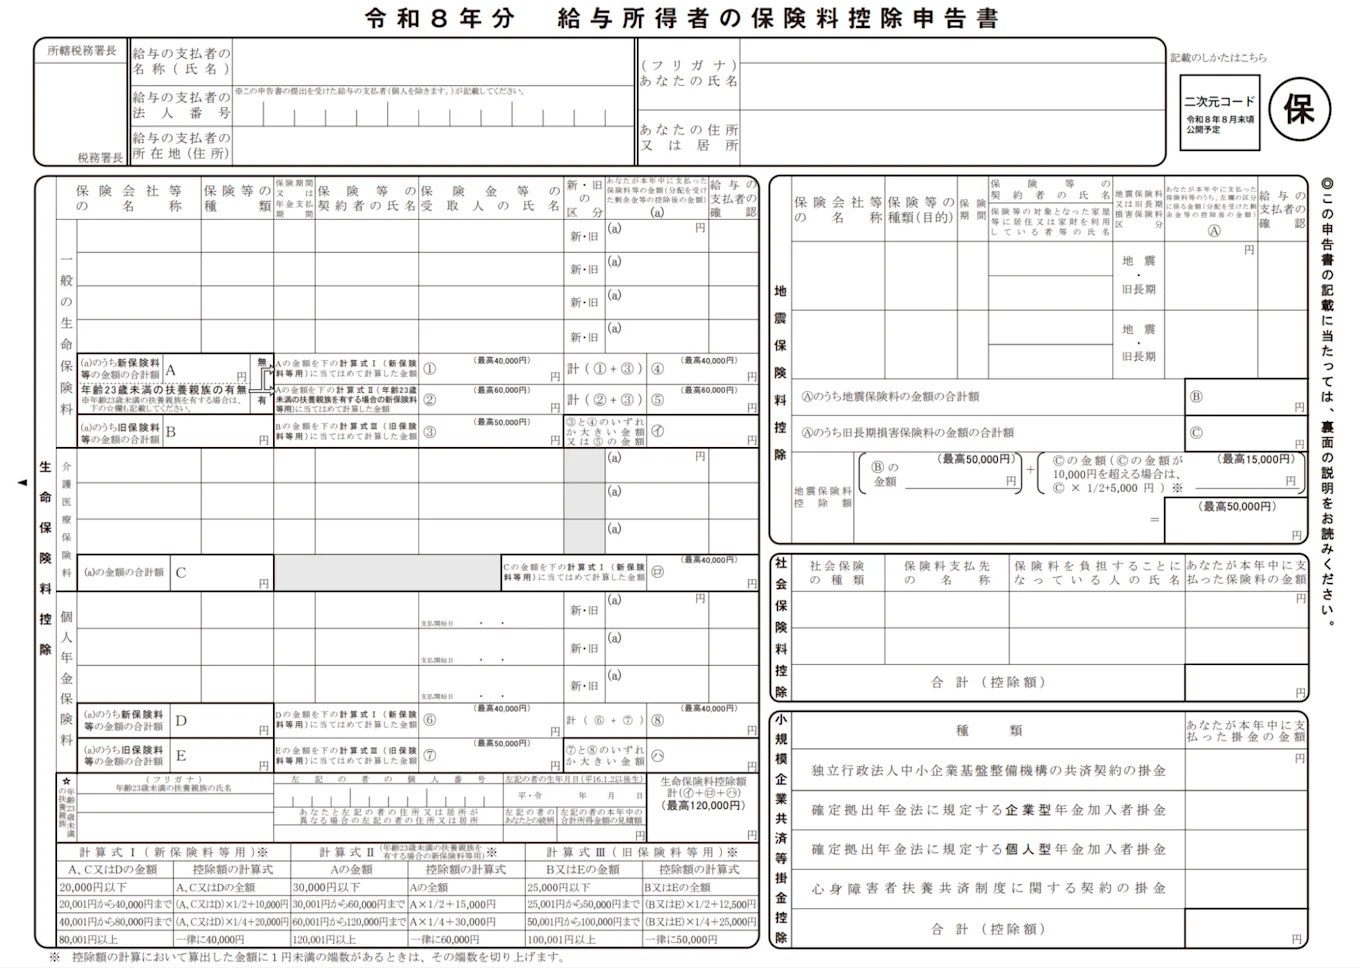
給与所得者の保険料控除申告書は、生命保険料控除や地震保険料控除、社会保険料控除、小規模企業共済等掛金控除を受けるための書類です。従業員が必要事項を記入し、控除証明書を添付して提出します。
令和8年の様式には、23歳未満の扶養親族がいる場合の生命保険料控除の特例に対応する記載欄が追加されました。23歳未満の扶養親族がいる場合、新契約の一般生命保険料控除の適用限度額が6万円に引き上げられます。
令和8年・令和9年に限り適用される時限的な措置のため、確認が漏れないよう注意しましょう。
給与所得者の住宅借入金等特別控除申告書
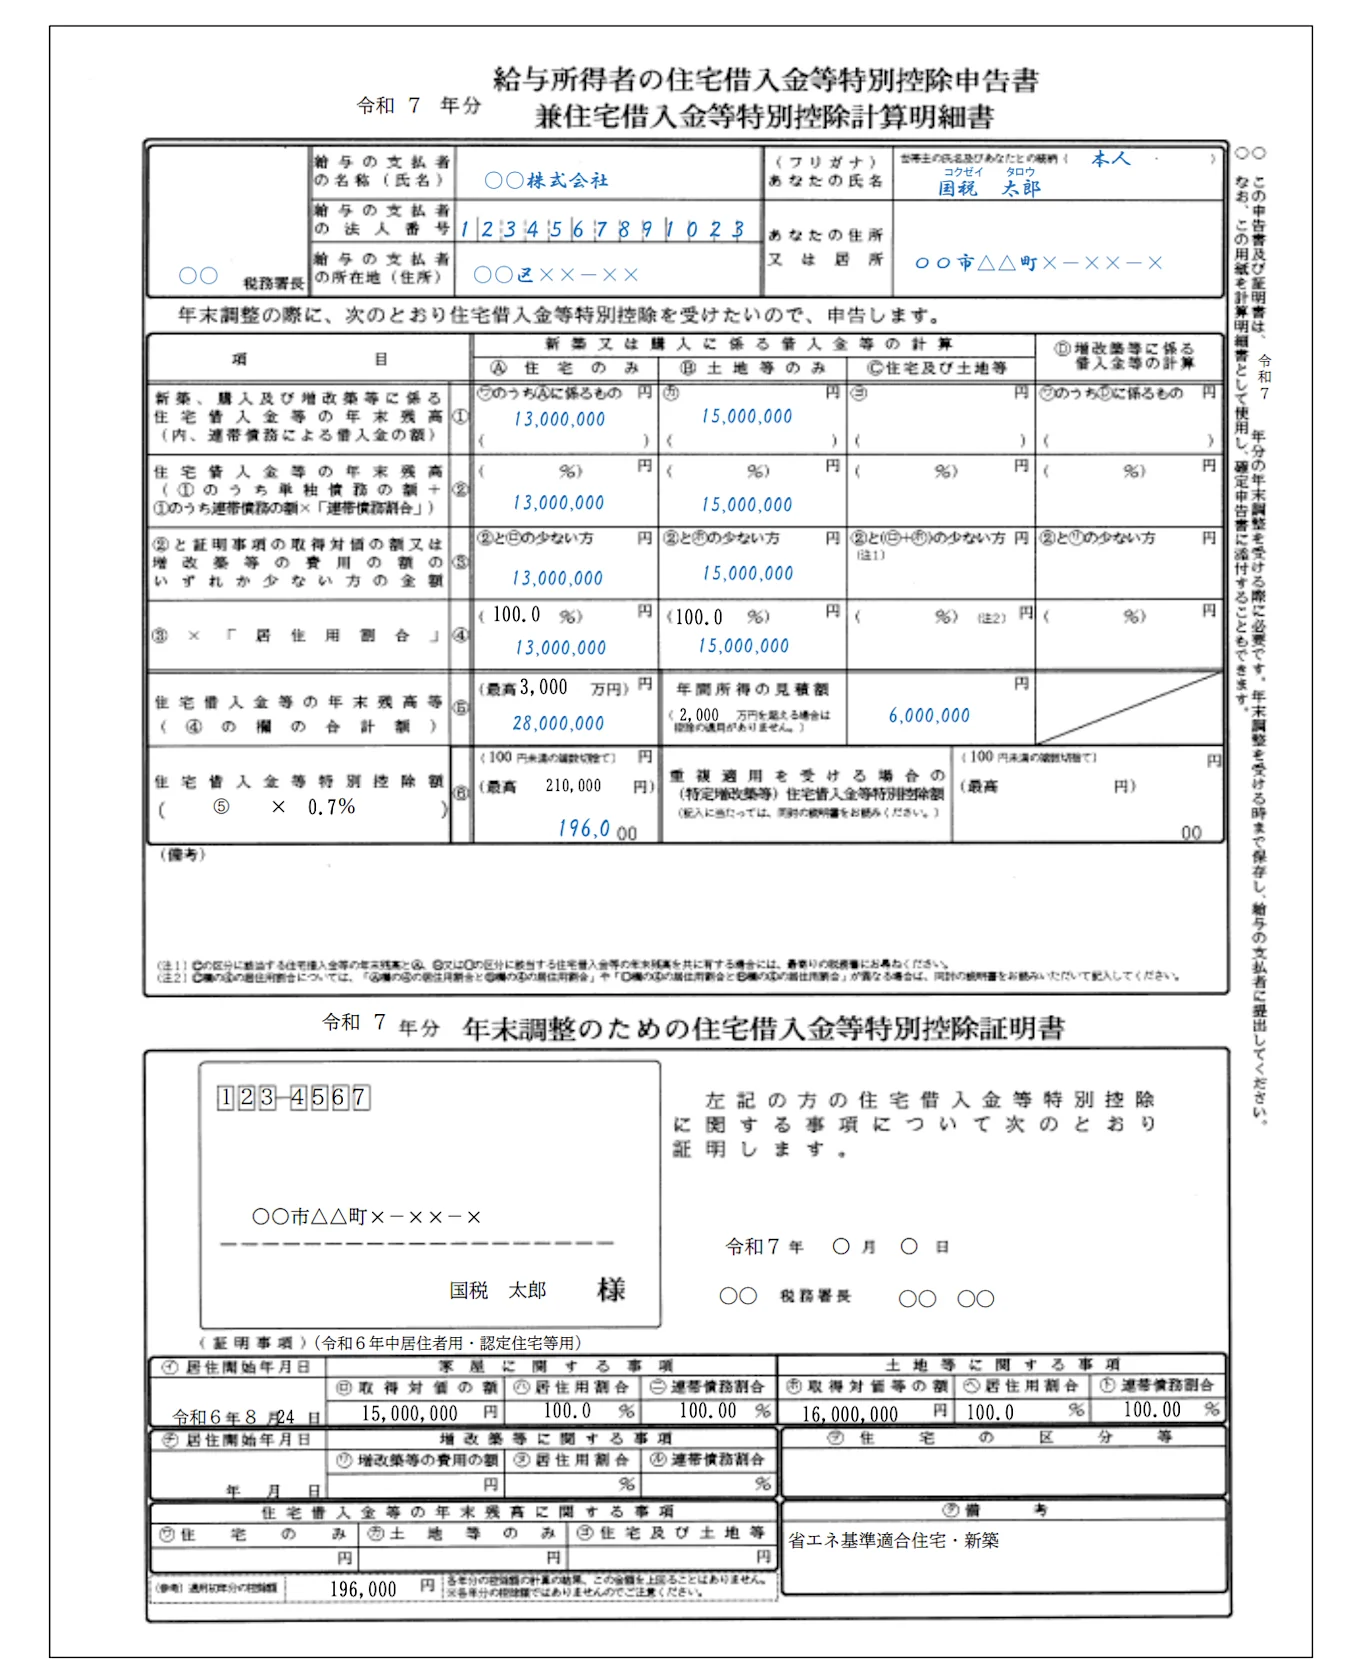
給与所得者の住宅借入金等特別控除申告書は、住宅ローン控除を2年目以降に年末調整で受けるための書類です。
この申告書は企業から対象者へ配付する必要はなく、税務署から確定申告をした従業員に直接交付されます(電子交付を選んだ従業員を除く)。申告書を紛失した場合は再交付申請に時間がかかるため、案内時に手もとにあるか確認しましょう。
なお、証明書方式の場合、申告書を回収する際は、金融機関などが発行する「住宅取得資金に係る借入金の年末残高等証明書」もあわせて提出してもらいます。
申告書とあわせて回収する証明書類
年末調整では申告書のほか、控除の内容に応じた証明書類も回収しなければなりません。回収漏れがあると控除を適用できないため、必要な場合は提出があるか必ず確認しましょう。主な書類を表にまとめました。
該当する申告書 | 該当する従業員 | 追加で提出・提示する書類 | 発行元/届く時期の目安 |
|---|---|---|---|
保険料控除申告書 | 生命保険料控除を受ける人 | 生命保険料控除証明書 | 生命保険会社など/10月ごろから順次 |
保険料控除申告書 | 地震保険料控除を受ける人 | 地震保険料控除証明書 | 損害保険会社など/10月ごろから順次 |
保険料控除申告書 | 国民年金保険料または国民年金基金の掛金を支払った人 | 国民年金保険料控除証明書など、支払額を証明する書類 | 日本年金機構、国民年金基金など/10月~11月ごろ |
保険料控除申告書 | iDeCoや小規模企業共済などの掛金を支払った人 | 小規模企業共済等掛金払込証明書など、掛金の支払額を証明する書類 | 国民年金基金連合会、中小企業基盤整備機構など/10月~11月ごろ |
住宅借入金等特別控除申告書 | 住宅ローン控除を年末調整で受ける2年目以降の人 | 住宅取得資金に係る借入金の年末残高等証明書(証明書方式の場合) | 借入先の金融機関/10月~11月ごろ。 申告書は初年度の確定申告後に税務署から本人へ送付(e-Taxによる電子交付を希望した場合を除く) |
― | 年の途中で転職してきた人 | 前職の給与所得の源泉徴収票 | 前職の企業/退職後1か月以内に交付(書面または電子データなど、交付方法は企業によって異なる) |
給与所得者の扶養控除等(異動)申告書 | 国外に住む親族の控除を受ける人 | 親族関係書類、送金関係書類、留学ビザ関係の書類など。 | 親族の居住国の公的機関、金融機関などに発行を依頼。 |
給与所得者の扶養控除等(異動)申告書 | 勤労学生控除を受ける一定の学生・訓練生 | 勤労学生であることを証明する書類(在学証明書など) | 在籍する専修学校、各種学校、職業訓練法人などに発行を依頼 |
(参考)非居住者である親族について扶養控除等の適用を受ける方へ - 国税庁
年の途中で入社した従業員が、同じ年に前職で扶養控除等(異動)申告書を提出して給与を受け取っていた場合は、前職の源泉徴収票を回収しましょう。控除の適用に必要な資料ではありませんが、年間の給与収入額や源泉徴収税額の確定に必要です。
源泉徴収票の提出がなければ原則として年末調整の対象としてはいけないため、年末調整の時期を待たず、入社後早めに提出するよう促しましょう。
年末調整を効率的に進めるポイント
年末調整は対象となる従業員の数が多いほど、確認と差し戻しの工数が増えます。令和8年のように改正が重なる年はとくに負荷が高くなるため、業務の進め方を見直しましょう。効率的に進めるポイントを2つ紹介します。
(1)年末調整の電子化を進める
電子化とは、申告書の配付や記入、回収、計算をシステム上で完結させる方法です。画面の案内にしたがって入力するだけで控除額が自動計算されるため、記入の誤りや差し戻しを大きく減らせます。
SmartHRの年末調整機能では、従業員がスマートフォンからアンケート形式の質問に答えるだけで申告書が完成し、人事・労務担当者は回収状況を一覧で確認できます。また、制度変更にあわせて機能がアップデートされるため、令和8年のように改正事項が多い年でも、控除額の計算などに対応しやすくなります。

(2)年末調整業務を外部に委託する
年末調整の業務を税理士や給与計算のBPOサービスに委託する方法もあります。年末調整に関する税制度は毎年のように改正があり、情報収集だけでも相当な負担がかかります。
専門家に委託すれば、確認作業にかかる手間を減らせるだけでなく、改正の反映漏れなどのミスも防ぎやすくなります。
ただし、委託した場合でも、源泉徴収義務者としての責任は企業に残ります。計算と書類確認を外部に任せる場合も、判断に迷うケースは相談しながら進め、社内に記録を残しましょう。
年末調整のよくある質問
最後に、年末調整に関するよくある質問を3つ紹介します。従業員から問い合わせがあった場合の参考にしてください。
Q1. 年末調整をしない・忘れた場合どうなりますか?
年末調整をしないと、所得税および復興特別所得税の年税額が精算されません。納付すべき源泉所得税を法定納期限までに納付しなかった場合、不足があれば不納付加算税や延滞税の対象になります。
意図的に源泉徴収税額を納付しないなど、悪質な場合は所得税法上の罰則の対象となり、10年以下の拘禁刑もしくは原則として200万円以下の罰金、またはその両方が科される可能性もあります。
年末調整の対象から漏れていた従業員に気づいた場合は、従業員に説明して申告書を記入してもらうなど、気づいた時点で早めに対応しましょう。
従業員が控除の申告を忘れる、年末に扶養親族の異動があったなど、控除額の変動が発生した場合、源泉徴収票を交付する前で翌年1月31日までであれば、年末調整のやり直し(再調整)で精算できます。1月31日を過ぎた場合、原則として年末調整では対応できないため、従業員本人に確定申告をするよう案内しましょう。
ただし、控除額の変動により税額に不足が生じる場合は、翌年1月末を過ぎても年末調整をやり直す必要があります。
Q2. アルバイトやダブルワークの従業員も年末調整の対象ですか?
アルバイトやパート社員であっても、扶養控除等申告書を提出し、年末時点で在籍していれば年末調整の対象です。雇用形態や勤務時間で年末調整の対象者が決まるわけではありません。ただし、日額表の丙欄が適用される日雇労働者や2か月以内の短期契約者は対象外である点に注意しましょう。
ダブルワークの従業員は、扶養控除等申告書をどちらの勤務先に提出しているかで判断します。自社が主たる勤務先として扶養控除等申告書が提出されていれば、年末調整を実施しなければなりません。給与所得者の扶養控除等申告書は1か所にしか提出できないため、入社時に他社へ申告書を提出していないか確認しましょう。
なお、ダブルワークで、年末調整をしていない勤務先の給与の収入金額と給与所得・退職所得以外の所得金額の合計が20万円を超える場合は、年末調整のあとに従業員本人が確定申告をする必要があります。
Q3. 年末調整をした人でも確定申告が必要な場合はありますか?
年末調整をした従業員でも、確定申告が必要なケースがいくつかあります。対象となる従業員には確定申告を忘れないよう案内すると問い合わせを減らせるでしょう。
確定申告が必要な主なケースは次のとおりです。
- 医療費控除、寄附金控除、雑損控除を受ける場合
- 住宅ローン控除の初年度
- 給与所得と退職所得以外の所得が20万円を超える場合
- 2か所以上から給与を受け取り、年末調整をしていない勤務先の給与と、給与以外の所得を合計して20万円を超える場合
- 令和8年11月30日以前に最後の給与を受けて年末調整をした場合(海外転勤で非居住者になった方、死亡により退職した方、休職中の方など)や、年の途中で退職して年末調整を受けていない場合
療費控除・寄附金控除・雑損控除と住宅ローン控除の初年度は、年末調整では適用できない控除です(詳しくは 「受けられる控除の違い」をご覧ください)。最後のケースは令和8年分に固有のもので、改正後の控除の適用を受けるために確定申告が必要になります(詳しくは 「(1)基礎控除・給与所得控除の引き上げ」をご覧ください)。
税制改正を反映して令和8年の年末調整に対応しよう
令和8年の年末調整は、令和8年度税制改正の影響により、令和7年分との変更点が複数あります。基礎控除は合計所得金額に応じて最大104万円、給与所得控除の最低保障額は74万円に引き上げられました。扶養親族・同一生計配偶者の所得要件も、合計所得金額62万円以下に見直されるなど、実務への影響が大きい改正も少なくありません。
様式の差し替えや改正で新たに扶養親族等(扶養親族・同一生計配偶者・特定親族など)となる親族の申告書の再提出、生命保険料控除の特例など、対応が必要な論点を整理し、従業員に過不足なく案内しましょう。
お役立ち資料
3分でわかる!ペーパーレス年末調整
書類配布、従業員からの質問対応、締め切り内での回収…と、年末調整シーズンの業務は特に膨大で、つい残業が多くなってしまいませんか? 「次回の年末調整はもっと楽に効率よく行いたい!」というご担当者さまには、ペーパーレス年末調整をおすすめします。 3分で概要がわかる資料をご用意いたしましたので、ぜひご覧ください。
【こんなことがわかります】
- ペーパーレス年末調整とは?
- ペーパーレス年末調整の3ステップ
- お客様の声
監修者神崎遊
ゆとり税務会計 代表税理士 ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。