年金受給者は年末調整の対象?年金収入の扱いや配偶者控除の判定を解説
- 公開日

目次
年金を受け取りながら働く従業員の年末調整では、申告書に年金収入をどう書くかや、確定申告が必要かどうかなど、判断に迷う場面が少なくありません。
本記事では、人事・労務担当者に向けて、年金受給者の年末調整でおさえたいポイントと、年末調整・確定申告それぞれの対象要件、配偶者控除の判定方法を解説します。
※本記事は要点をわかりやすく解説するため、細かな例外条件などを省略している場合があります。詳細は、該当箇所の参考・出典をご確認ください。
年金受給者の年末調整でおさえたい3つのポイント
年金を受け取っている従業員の年末調整も、原則としてほかの従業員と違いはありません。ただし、従業員本人の確定申告が必要な場合があります。ここでは、年金受給者がいる場合のポイントを解説します。
(1)年末調整の給与収入欄に年金収入は含めない
年末調整は、毎月の給与などから源泉徴収した所得税および復興特別所得税の合計額と、1年間に納めるべき税額(年税額)との差額を精算する手続きです。所得は10種類に区分され、企業が支払う給与や賞与は給与所得、国民年金や厚生年金などの老齢年金は雑所得にあたります。
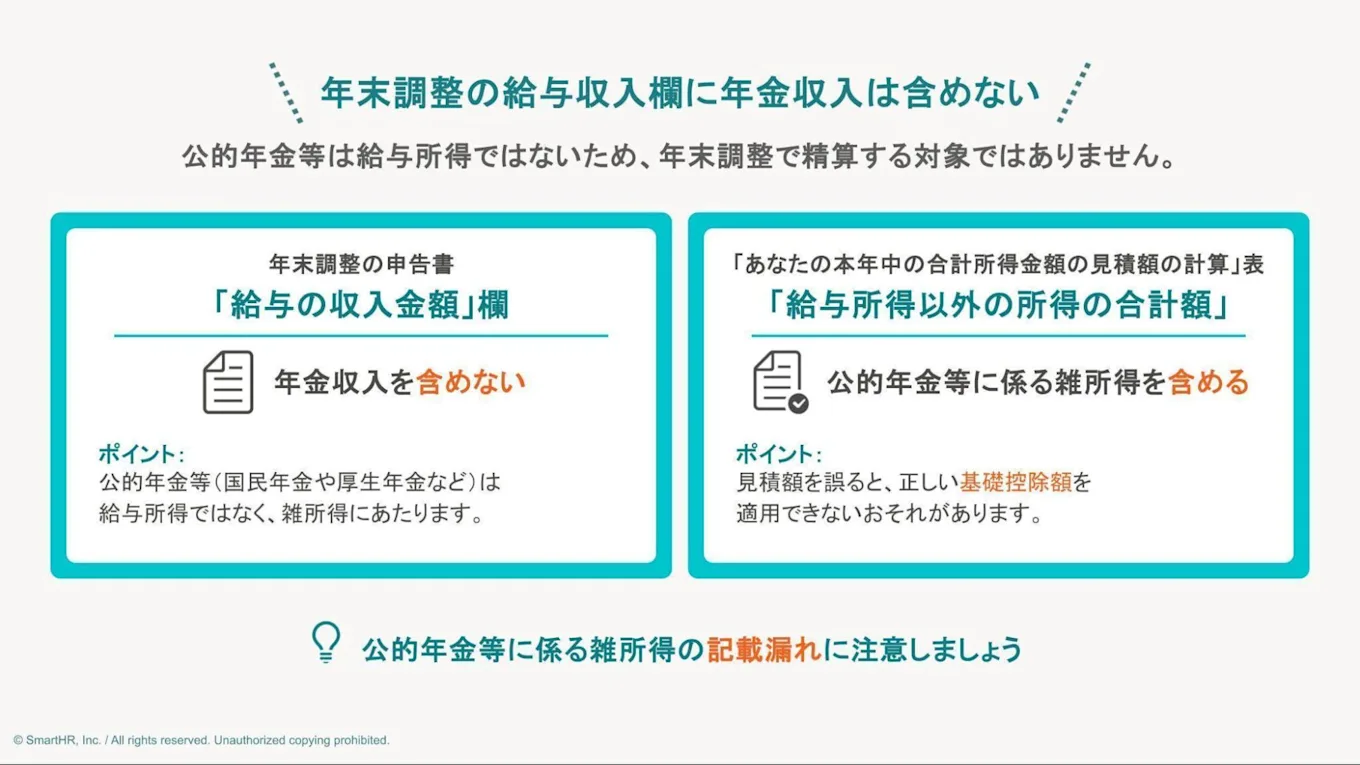
公的年金等は給与所得ではないため、年末調整で精算する対象ではありません。年末調整の申告書にある給与の収入金額欄には、年金収入を含めないよう従業員に案内しましょう。
給与所得以外の所得の合計額には含める場合がある
一方で、年金収入は年末調整の手続きとまったく無関係なわけではありません。「給与所得者の基礎控除申告書」に記載する合計所得金額の見積額には、公的年金等に係る雑所得を含めます。
申告書の「あなたの本年中の合計所得金額の見積額の計算」という表には、給与所得と給与所得以外の所得の合計額を分けて記載します。年金収入から計算した公的年金等に係る雑所得は、給与所得以外の所得の合計額として記載します。
基礎控除額は、合計所得金額に応じて段階的に変わる仕組みです。令和8年度税制改正により、令和8年分の基礎控除額は引き上げられ、令和8年12月に実施する年末調整から適用されます。見積額を誤ると、正しい基礎控除額を適用できないおそれがあるため、公的年金等に係る雑所得の記載漏れに注意しましょう。
(2)年末調整のやり方は年金受給者以外と基本的に同じ
年金を受け取っている従業員でも、年末調整の手順はほかの従業員と変わりません。必要な書類は主に次のとおりです。
年末調整で使う主な書類 | 主な役割 |
|---|---|
給与所得者の扶養控除等(異動)申告書 | 扶養親族の有無や配偶者の状況を申告する書類。年末調整の対象者かどうかを判定する基準にもなる |
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除や配偶者(特別)控除、特定親族特別控除などを受けるための書類 |
給与所得者の保険料控除申告書 | 生命保険料・地震保険料・社会保険料・小規模企業共済等掛金(iDeCoなど)の控除を受けるための書類 |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 2年目以降の住宅借入金等特別控除(住宅ローン控除)を受けるための書類 |
年金受給者だからといって、専用の申告書を追加で配ったり、回収の締め切りを別に設けたりする必要はありません。
手続きの流れも同じで、大きく3段階に整理できます。
- 申告書の配付・回収と記載内容の確認
- 年調年税額の計算と過不足額の精算(還付・追加徴収)
- 源泉徴収票の交付と、法定調書合計表・給与支払報告書などの提出
年末調整のやり方や必要書類の種類、書き方の詳細は関連記事をご覧ください。
(3)年末調整・確定申告の両方の対象になる場合が多い
年金受給者は、年末調整と確定申告の両方の対象になる場合が多い点が特徴です。
年末調整の対象になる人の要件と、確定申告が必要になる人の要件は、それぞれ別に定められています。どちらかの対象になれば、もう一方が対象外になるとは限りません。
年金受給者の従業員は、公的年金等に係る雑所得(ほかに副業などの所得がある場合はその所得との合計額)が20万円を超えるなどの場合、原則として確定申告が必要です。ただし、収入や所得の金額によっては、確定申告が不要になるケースもあります。詳細は後述します。
働く年金受給者は増加傾向
65歳以上で働く人は年々増えており、年金を受け取りながら働く従業員も増加傾向にあると考えられます。
内閣府の『令和8年版高齢社会白書』によると、令和7年の労働力人口7,004万人のうち、65歳から69歳が403万人、70歳以上が557万人を占めています。労働力人口に占める65歳以上の割合は13.7%で、長期的に上昇傾向にあります。
65歳以上の就業者数は22年連続で前年を上回りました。65歳から69歳では2人に1人以上が働いており、65歳以上の就業率は年代別に見ても上昇傾向です。
人事・労務担当者が年金受給者の年末調整に関わる機会も増える可能性があるため、実務のポイントを整理しましょう。

年金受給者が年末調整の対象になる条件とは
年金を受け取っているかどうかは、年末調整の対象者の基準にはなりません。ここでは、年金受給者で年末調整の対象になる従業員と、確定申告が必要になる従業員の条件を整理します。
年末調整の対象になる人
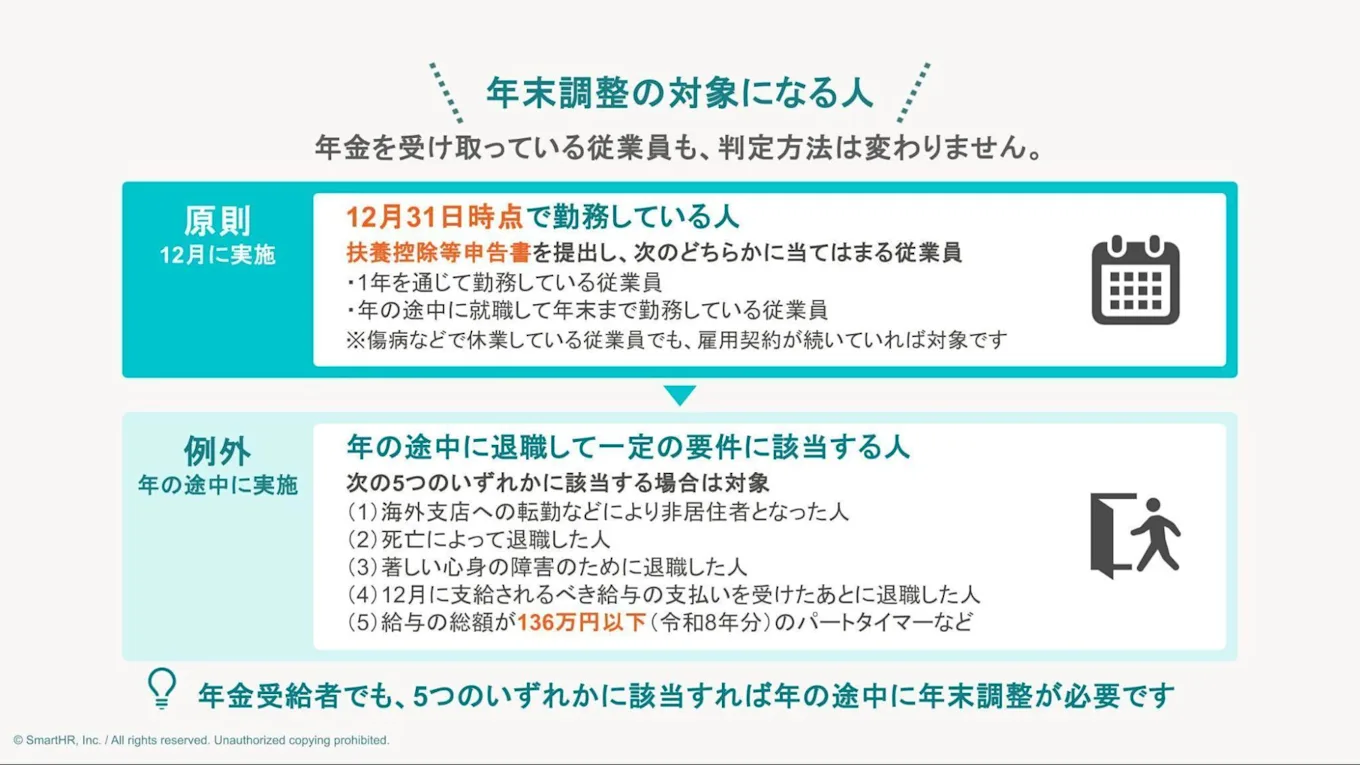
年末調整の対象となるのは、年末調整を実施する日までに扶養控除等申告書を提出している従業員です。年金を受け取っている従業員も、判定方法は変わりません。
(対象者1)12月31日時点で勤務している人
12月に実施する年末調整の対象は、扶養控除等申告書を提出し、1年を通じて勤務している従業員や、年の途中で就職して年末まで勤務している従業員です。
勤務しているかどうかは、雇用契約が続いているかで判断します。傷病などにより休業中の従業員でも、雇用契約が続いていれば年末調整の対象です。
(対象者2)年の途中に退職して一定の要件に該当する人
年末調整の対象者は、原則として12月31日時点で在籍している従業員です。ただし、年の途中で退職した従業員などでも、次の5つのいずれかに該当する場合は年末調整の対象になります。
(1)海外支店への転勤などの理由により非居住者となった人
(2)死亡によって退職した人
(3)著しい心身の障害のために退職した人(退職したあとに再就職をし給与を受け取る見込みのある人は除きます)
(4)12月に支給されるべき給与の支払いを受けたあとに退職した人
(5)いわゆるパートタイマーとして働いている人などが退職した場合で、本年中に支払いを受ける給与の総額が136万円以下(令和8年分)である人(退職後その年に他の勤務先から給与の支払いを受ける見込みのある人は除きます)
年金受給者でも、5つのいずれかに該当する場合は、退職時など年の途中で年末調整を実施する必要があります。
確定申告が必要になる人
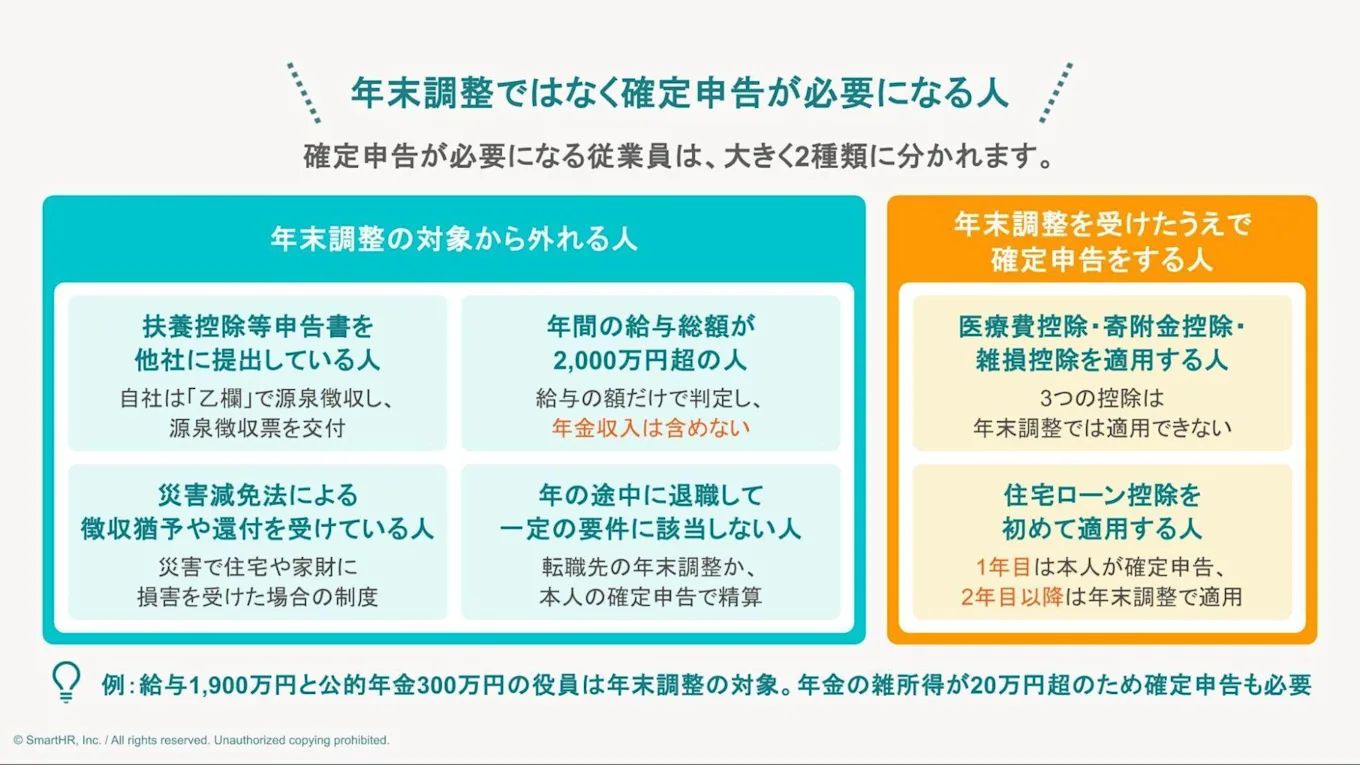
確定申告が必要になる従業員は、大きく2種類に分かれます。1つは、年末調整の対象から外れ、確定申告で精算が必要な人です。もう1つは、年末調整を受けたうえで、年末調整では精算できない所得や適用できない控除のために確定申告をする人です。それぞれの要件を確認しましょう。
1.給与所得者の扶養控除等(異動)申告書を他社に提出している人
複数の勤務先から給与を受け取っている従業員が、他社を主たる勤務先として扶養控除等申告書を提出している場合、自社は従たる給与の支払者に該当します。
扶養控除等申告書を提出できるのは主たる勤務先1か所のみのため、自社では年末調整をしません。
この場合、自社では源泉徴収税額表の「乙欄」を使って源泉徴収し、年間の給与支給額が確定したあとに源泉徴収票を交付します。従業員は原則として、主たる勤務先で年末調整を受けた結果と、自社が交付した源泉徴収票をあわせて、確定申告で税額を精算します。
2.年間の給与総額が2,000万円超の人
その年に支払うべき給与の総額が2,000万円を超える人は、年末調整の対象外です。所得税法第190条で、年末調整の対象者は給与総額2,000万円以下の人に限ると定められています。
給与収入が2,000万円を超える従業員は、自身で確定申告をする必要があります。
ただし、2,000万円を超えるかどうかは給与の額だけで判定し、年金収入は含めません。たとえば、給与1,900万円と公的年金300万円を受け取っている役員の場合、合計では2,000万円を超えますが、給与収入は2,000万円以下のため年末調整の対象です。なお、公的年金等に係る雑所得が20万円を超えるため、年末調整とは別に役員本人の確定申告も必要です。
3.災害減免法による徴収猶予や還付を受けている人
災害によって住宅や家財に損害を受けた場合、災害減免法(災害被害者に対する租税の減免、徴収猶予等に関する法律第2条)により、所得税および復興特別所得税が軽減または免除される制度があります。災害にあった年の合計所得金額が1,000万円以下であることなどが要件で、合計所得金額に応じて次のとおり軽減または免除の割合が決まります。
災害にあった年の合計所得金額 | 軽減または免除される所得税および復興特別所得税の額 |
|---|---|
500万円以下 | 全額免除 |
500万円超750万円以下 | 2分の1の軽減 |
750万円超1,000万円以下 | 4分の1の軽減 |
災害減免法により源泉所得税および復興特別所得税の徴収猶予または還付を受けた場合、年末調整の対象になりません。従業員本人が確定申告をする必要があります。
4.年の途中に退職して一定の要件に該当しない人
年の途中に退職した従業員のうち、「年の途中に退職して一定の要件に該当する人」で紹介した5つの要件に当てはまらない人は、年末調整の対象になりません。
この場合は、転職先で年末調整を受けるか、従業員本人が確定申告で精算します。どちらの場合も源泉徴収票が必要になるため、退職時に必ず交付しましょう。
退職者が源泉徴収票の用途を把握していないと、紛失するおそれがあります。転職先の年末調整や確定申告で必要になることを交付時に案内すると、再発行の手続きを減らせるでしょう。
5.医療費控除・寄附金控除・雑損控除を適用する人
所得控除のうち、医療費控除、寄附金控除、雑損控除の3つは、年末調整では適用できません。これらの控除を受けるには、従業員本人が確定申告をする必要があります。
ただし、これらの控除のために確定申告をする従業員も、要件に該当すれば年末調整の対象です。
たとえば、年金を受け取りながら働く従業員が入院し、その年の医療費が高額になった場合でも、企業は年末調整を実施します。医療費控除は、翌年に従業員本人が確定申告をして適用を受けます。ふるさと納税でワンストップ特例を利用しない場合の寄附金控除も同じ扱いです。
6.住宅ローン控除を初めて適用する人
住宅ローン控除は、1年目は従業員本人が確定申告し、2年目以降は年末調整で適用します。
2年目以降に年末調整で適用するには、従業員に住宅借入金等特別控除申告書を提出してもらいます。その際、税務署から従業員へ送付される「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」と、金融機関の年末残高等証明書を添付します。ただし、金融機関が税務署へ年末残高の情報を提出する「調書方式」の場合は、年末残高等証明書の添付は不要です。
年金受給者で確定申告が不要になる人の条件とは
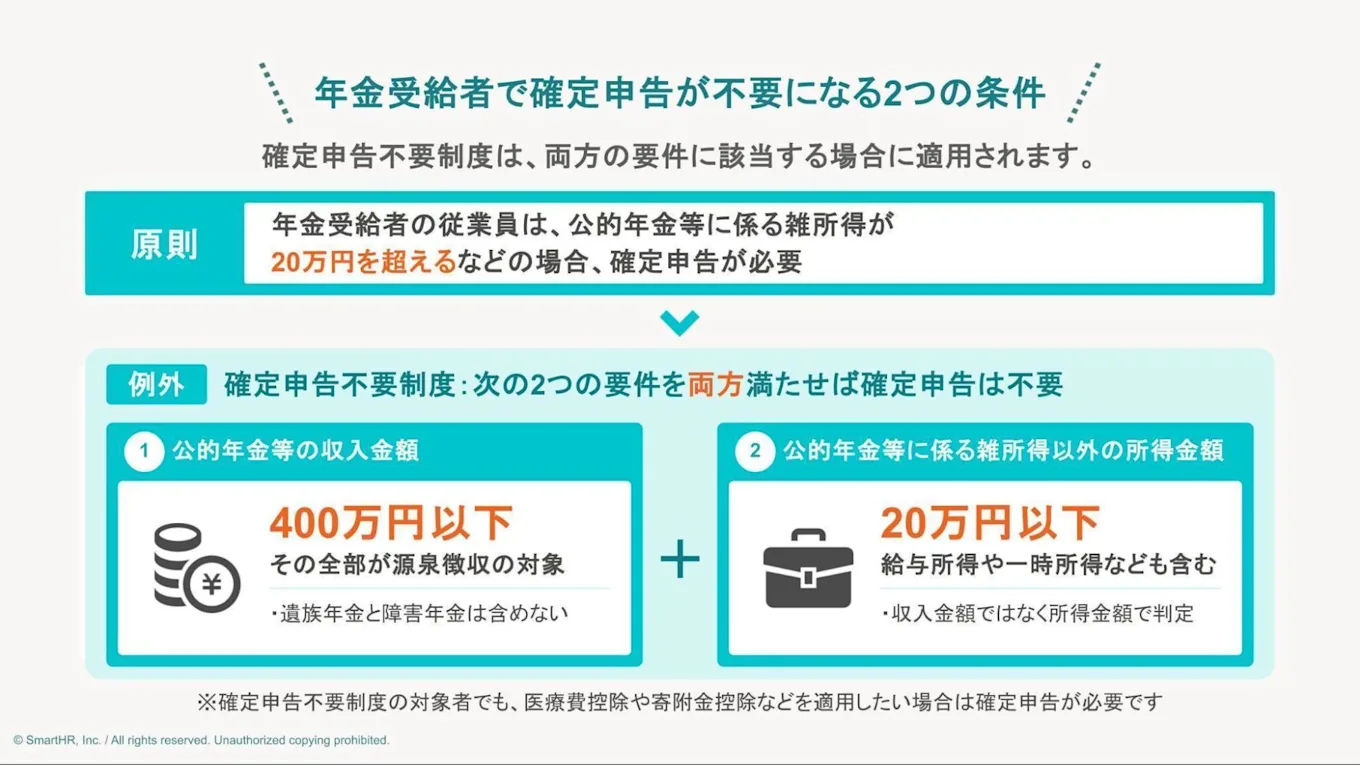
前述のとおり、年金受給者の従業員は、公的年金等に係る雑所得が20万円を超えるなどの場合、原則として確定申告が必要です。ただし、次の要件を満たす場合は確定申告をしなくてよいとする「確定申告不要制度」が設けられています。
- 公的年金等の収入金額が400万円以下で、その全部が源泉徴収の対象
- 公的年金等に係る雑所得以外の所得金額が20万円以下
確定申告不要制度は、両方の要件に該当する場合に適用されます。
なお、確定申告不要制度の対象者であっても、医療費控除や寄附金控除などを適用したい場合は、確定申告が必要です。
また、住民税の申告が別に必要になる場合もあります。従業員には、住所地の市区町村へ確認するよう案内しましょう。
(参考)(参考)所得税法第121条(確定所得申告を要しない場合) - e-Gov
1.公的年金等の収入金額が400万円以下の人
1つ目の要件は、公的年金等の収入金額の合計額が400万円以下であり、かつ、公的年金等の全部が源泉徴収の対象であることです。400万円を超える場合は確定申告が必要になります。
ここでいう公的年金等とは、国民年金や厚生年金、共済組合から支給を受ける老齢年金(老齢基礎年金、老齢厚生年金、退職共済年金)などを指します。遺族年金と障害年金は非課税のため、公的年金等の収入金額には含めません。
なお、外国で支払われる公的年金等は日本の源泉徴収の対象にならないため、受け取っている従業員は確定申告不要制度を利用できません。たとえば、海外の企業に長く勤めた経歴があり、その国の公的年金を受け取りながら自社で働いている従業員は、この要件を満たしません。
2.公的年金等に係る雑所得以外の所得金額が20万円以下の人
2つ目の要件は、公的年金等に係る雑所得以外の所得金額が20万円以下であることです。
所得には、企業が支払う給与に係る給与所得のほか、生命保険や共済などの契約にもとづいて支給される個人年金に係る雑所得、生命保険の満期返戻金などに係る一時所得も含まれます。収入金額ではなく、控除や必要経費を差し引いたあとの所得金額で判定する点に注意しましょう。
令和8年度税制改正により、給与所得控除の最低保障額は65万円から69万円に引き上げられ、令和8年分と令和9年分に限り、さらに5万円が上乗せされて74万円になります。令和8年12月に実施する年末調整から適用されます。
公的年金等に係る雑所得以外の所得が自社の給与だけであれば、令和8年分は給与収入94万円以下で所得金額が20万円以下になり、この要件を満たします。
配偶者控除の判定に年金収入は含む?計算方法と注意点
従業員本人ではなく、配偶者が年金を受け取っているケースもあります。
配偶者控除の判定では、配偶者の合計所得金額に公的年金等に係る雑所得も含めて計算します。令和8年分の所得要件は、配偶者の合計所得金額が62万円以下であることです。この金額は令和8年度税制改正による引き上げ後のもので、令和8年12月に実施する年末調整から適用されます。
年金収入から雑所得の金額を求めるには、収入金額から公的年金等控除額を差し引きます。なお、前述のとおり、遺族年金と障害年金は非課税のため、公的年金等の収入金額には含めません。国税庁が公開している速算表を使えば、収入金額から雑所得の金額を直接計算できます。次の表は、公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の場合の速算表です。なお、計算の結果1円未満の端数が生じた場合は切り捨てます。
配偶者の年齢 | 公的年金等の収入金額(A) | 公的年金等に係る雑所得の金額 |
|---|---|---|
65歳未満 | 60万円以下 | 0円 |
60万円超130万円未満 | A - 60万円 | |
130万円以上410万円未満 | A × 75% - 27万5,000円 | |
410万円以上770万円未満 | A × 85% - 68万5,000円 | |
770万円以上1,000万円未満 | A × 95% - 145万5,000円 | |
1,000万円以上 | A - 195万5,000円 | |
65歳以上 | 110万円以下 | 0円 |
110万円超330万円未満 | A - 110万円 | |
330万円以上410万円未満 | A × 75% - 27万5,000円 | |
410万円以上770万円未満 | A × 85% - 68万5,000円 | |
770万円以上1,000万円未満 | A × 95% - 145万5,000円 | |
1,000万円以上 | A - 195万5,000円 |
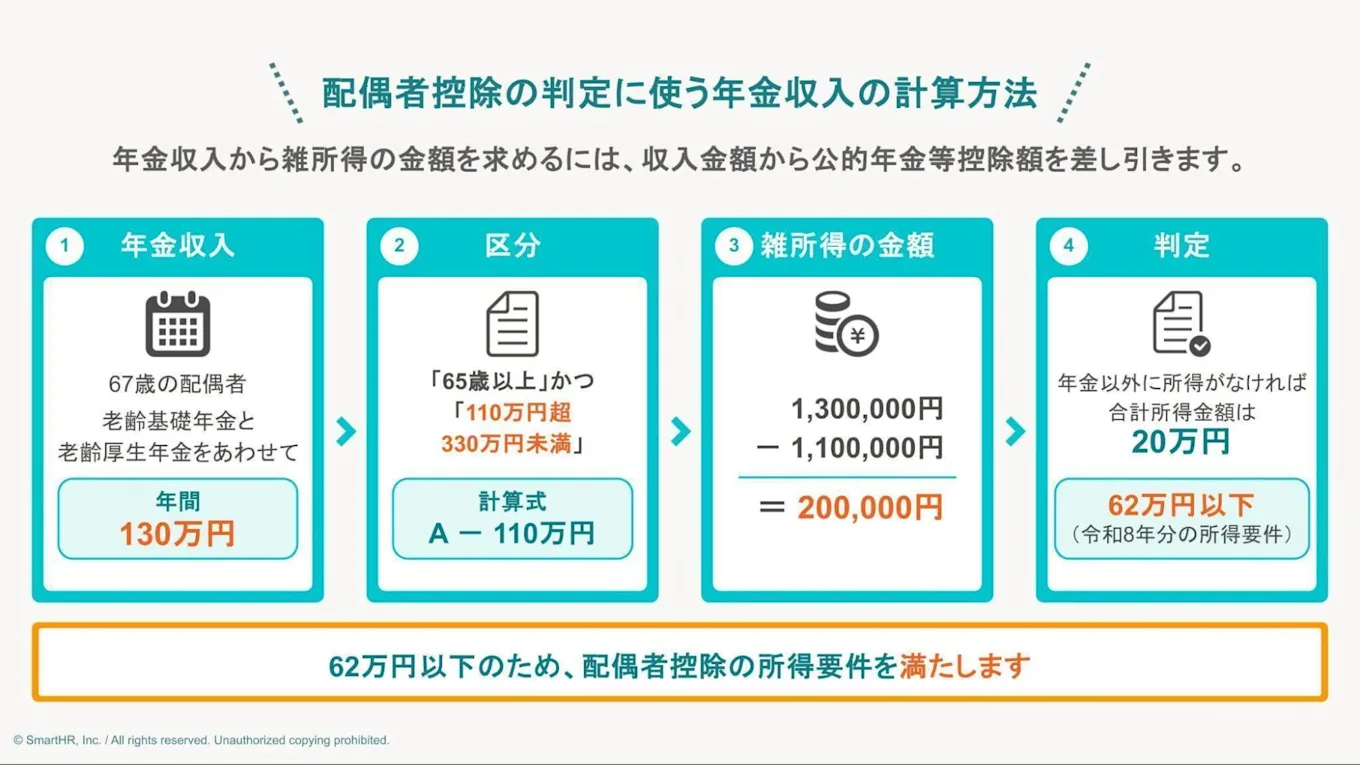
たとえば、67歳の配偶者が老齢基礎年金と老齢厚生年金をあわせて年間130万円受け取っている場合を考えます。「65歳以上」かつ「110万円超330万円未満」の区分に当たるため、雑所得の金額は次のように計算します。
1,300,000円 - 1,100,000円 = 200,000円
年金以外に所得がなければ、合計所得金額は20万円です。62万円以下のため、配偶者控除の所得要件を満たします。
なお、配偶者の合計所得金額が62万円を超えても、133万円以下であれば配偶者特別控除の対象になります(従業員本人の合計所得金額が1,000万円以下の場合)。
速算表を使う際の注意点
速算表を使う際は、区分の選び方を誤ると雑所得の金額が大きく変わります。次の2点に注意しましょう。
(注意点1)65歳未満と65歳以上で計算式が異なる
公的年金等控除額の最低保障額は、公的年金等に係る雑所得以外の合計所得金額が1,000万円以下の場合、65歳未満が60万円、65歳以上が110万円です。同じ年金収入でも、年齢によって雑所得の金額は最大50万円変わります。
年齢はその年の12月31日時点で判定します。年の途中で65歳になる配偶者がいる場合は、誕生日ではなく年末時点の年齢で判断してください。
(注意点2)年金以外の所得によって計算式が異なる
速算表は、公的年金等に係る雑所得以外の合計所得金額が1,000万円以下、1,000万円超2,000万円以下、2,000万円超の3区分に分かれています。区分が上がるほど公的年金等控除額は小さくなり、1,000万円以下の場合と比べて、1,000万円超2,000万円以下では10万円、2,000万円超では20万円少なくなります。
配偶者の所得の状況は企業が直接把握できないため、給与所得者の配偶者控除等申告書の記載内容をもとに従業員へ確認しましょう。
年金受給者の年末調整は要件をおさえ、システムを活用して効率化しよう
従業員が年金受給者であっても、年末調整はほかの従業員と同じ手順で進められます。ただし、年金収入は給与の収入金額に含めず、基礎控除申告書の合計所得金額の見積額には公的年金等に係る雑所得を含める点に注意しましょう。
一方で、年金受給者の従業員本人に確定申告が必要かどうかは、公的年金等の収入金額や、そのほかの所得金額によって変わります。配偶者控除の所得要件を判定する際は、配偶者の年齢によって公的年金等控除額が最大50万円変わる点にも注意が必要です。
年末調整の手続きはSmartHRの年末調整機能を使えば効率化できます。従業員はアンケート形式の質問に答えるだけで、最短3分で年末調整の書類を提出できます。人事・労務担当者の負担軽減にもつながります。
65歳以上で働く人が増えるなか、年末調整と確定申告それぞれの対象要件をおさえ、従業員一人ひとりが安心して働き続けられる環境を整えましょう。

監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。