年末調整のやり方|人事向けスケジュール・必要書類・計算手順を解説【令和8年(2026年)】

- 公開日

目次
年末調整は、従業員の給与から源泉徴収した所得税および復興特別所得税の過不足を精算する手続きです。人事・労務担当者は、申告書の配付・回収から所得・控除額の確認、税額の計算、過不足額の精算、源泉徴収票の交付まで、多くの業務を限られた期間で進めなければなりません。
とくに令和8年分の年末調整は、基礎控除額や給与所得控除額の引き上げ、扶養親族や配偶者の所得要件の見直しなど、前年からの変更が多くあります。改正内容を踏まえ、従業員へ早めに案内する必要があります。
本記事では、令和8年分の年末調整のやり方を、対象者の確認から法定調書の提出まで、実務の流れに沿って順番に解説します。
年末調整とは
年末調整とは、1年間の給与総額をもとに本来納めるべき所得税および復興特別所得税の年税額を計算し、毎月の給与や賞与から源泉徴収された所得税との過不足を精算する手続きです。
毎月の給与から源泉徴収する所得税は概算額であるため、年間の給与額や扶養親族の状況、各種控除などを反映すると、実際に納めるべき税額との差額が生じることがあります。
年末調整をとおしてこの差額を計算し、納めすぎていれば従業員へ還付し、不足していれば追加で徴収します。
年末調整と確定申告の違い
年末調整は、企業が従業員に代わって、給与にかかる所得税を精算する手続きです。一方、確定申告は、納税者本人が1年間の所得や税額を計算し、税務署へ申告する手続きです。
給与所得者の多くは、年末調整によって所得税の精算が完了します。ただし、年末調整では対応できない控除を受ける場合や、給与以外の所得がある場合などは、別途確定申告が必要です。
確定申告が必要になる主なケースは以下のとおりです。
【年末調整では対応できない控除を受けるケース】
- 医療費控除を受ける場合
- 寄附金控除を受ける場合
- 住宅借入金等特別控除(住宅ローン控除)を初めて受ける場合
【確定申告が義務となる主なケース】
- 給与を1か所から受けており、副業などの給与以外の所得が年間20万円を超える場合
- 給与を2か所以上から受けており、年末調整されなかった給与の収入金額と給与以外の所得の合計が年間20万円を超える場合
(参考)給与所得者で確定申告が必要な人(タックスアンサーNo.1900)- 国税庁
医療費控除や寄附金控除などは、確定申告をすると所得税の還付を受けられる場合があります。一方、給与以外の所得や2か所以上からの給与など一定の要件に該当する場合は、年末調整をした従業員であっても、本人による確定申告が必要です。
年末調整をしない場合のリスク
年末調整は、所得税法上、給与を支払う企業に義務付けられています。 年末調整に漏れや誤りがあると、税務上のペナルティだけでなく、従業員の納税への影響や企業の信用低下につながる可能性があります。
担当者が年末調整を忘れていた、計算を間違えていたといった場合でも、不足していた税額を納付する必要があるほか、状況によっては不納付加算税や延滞税が課されることがあります。
また、故意に年末調整を実施しない、虚偽の内容で税額を計算するといった悪質なケースは、罰則の対象です。所得税法第242条第3号では、年末調整で徴収すべき所得税を徴収しなかった場合について、1年以下の拘禁刑または50万円以下の罰金が定められています。さらに、源泉徴収した所得税を納付しないなどの行為に対しては、同法第240条第1項により、10年以下の拘禁刑もしくは200万円以下の罰金、またはその両方が科される可能性があります。
ただし、単純なミスや失念があったからといって、直ちに罰則が科されるわけではありません。ミスが判明した場合は放置せず、速やかに税額を確認して、必要な修正や納付を進めましょう。
令和8年分の年末調整における変更点
令和8年分の年末調整では、基礎控除額や給与所得控除額の引き上げ、扶養親族等の所得要件の見直しなど、さまざまな改正があります。さらに、23歳未満の扶養親族がいる場合の生命保険料控除にも特例が設けられています。
基礎控除額や給与所得控除額の引き上げ、扶養親族等の所得要件の見直しは、令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。令和8年11月までの毎月の源泉徴収事務に変更はなく、改正後の控除額は12月に実施する年末調整でまとめて反映します。なお、これとは別に、令和7年度税制改正で設けられた23歳未満の扶養親族がいる場合の生命保険料控除の特例も、令和8年分の年末調整で適用されます。
(出典)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A Q1-1(p.2) - 国税庁
(出典)No.1140 生命保険料控除 - 国税庁
年末調整を進める際は、前年までの基準との違いをあらかじめ押さえておくことが大切です。主な変更点と実務への影響は、以下のとおりです。
変更点 | 変更の詳細 | 実務上のポイント |
|---|---|---|
基礎控除・給与所得控除の引き上げ |
|
|
扶養親族等の所得要件の見直し |
|
|
23歳未満の扶養親族に係る生命保険料控除の特例 |
|
|
申告書の様式変更 |
|
|
(出典)源泉所得税の改正のあらまし令和8年4月 - 国税庁をもとに編集部で作成
令和8年分|年末調整のスケジュール
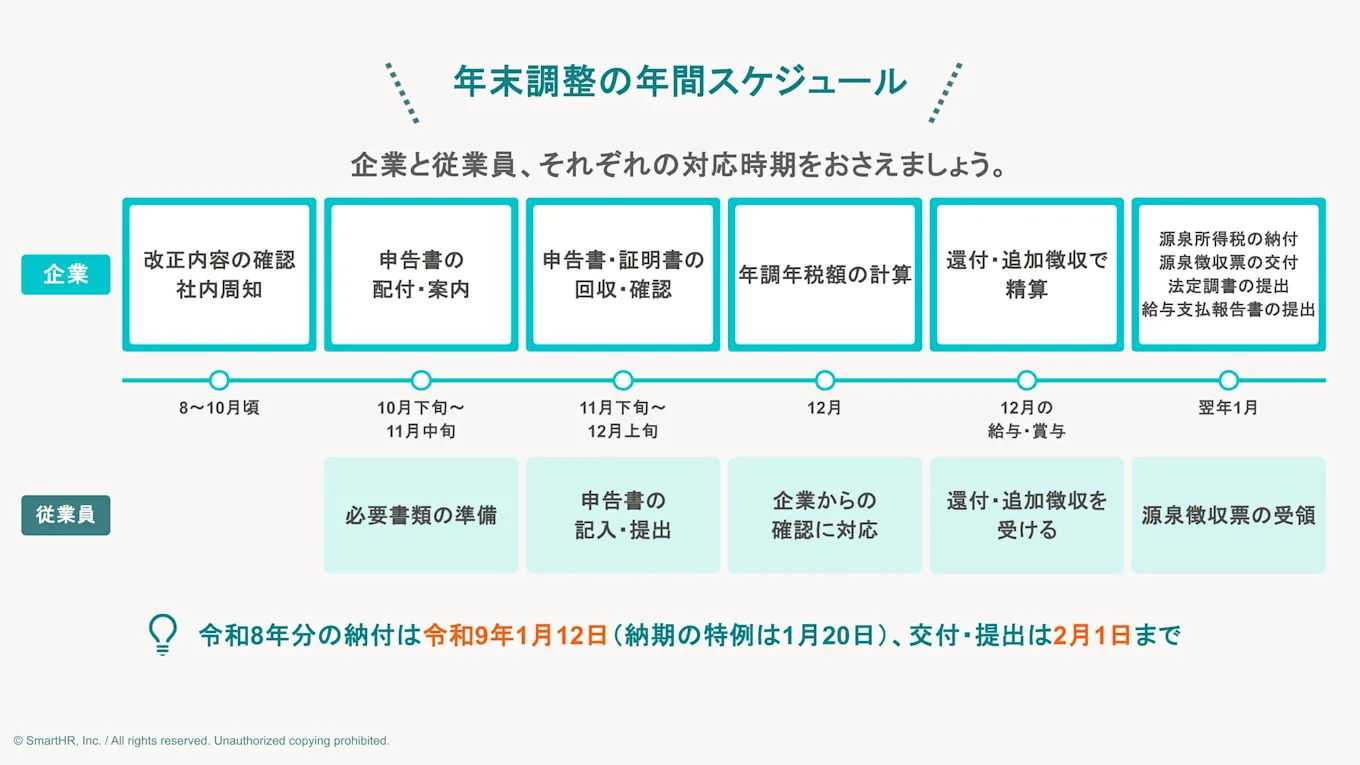
年末調整は、原則としてその年最後に支払う給与または賞与で過不足税額を精算し、翌年1月31日までに源泉徴収票の交付や法定調書などの提出を終える必要があります。令和8年の場合は翌年1月31日が日曜日のため2月1日が期限です。まずは全体の流れと期限をつかんでおきましょう。
前章で解説したとおり、令和8年分は変更点が多く、年末調整の時期になってから準備を始めると、従業員への案内や申告書の確認に時間がかかります。10月ごろから申告書の配付や案内を始める場合は、8月ごろから改正内容や申告書の様式を確認し、従業員向けの案内文や記載要領を準備しておくと、余裕をもって対応できます。
年末調整の一般的なスケジュールは、下表のとおりです。
時期の目安 | 主な業務 |
|---|---|
8月~10月ごろ | 【企業】改正内容・申告書様式の確認、社内スケジュールの決定、従業員への事前周知 |
10月下旬~11月中旬ごろ | 【企業】従業員へ申告書(扶養控除等申告書、基礎控除申告書、保険料控除申告書など)を配付・案内 【従業員】申告書の内容を確認し、必要な書類を準備 |
11月下旬~12月上旬ごろ | 【企業】申告書・控除証明書などの添付書類を従業員から回収し、記載内容をチェック 【従業員】申告書を記入し、必要書類を企業へ提出 |
12月 | 【企業】年調年税額を計算し、過不足額を確定 【従業員】記載内容などについて企業から確認を受けた場合は対応 |
12月給与または賞与支給時 | 【企業】所得税の還付または追加徴収を実施 【従業員】還付または追加徴収を受ける |
翌年1月10日まで(令和8年12月分は、令和9年1月12日まで) ※納期の特例を受けている場合は、7月から12月分を翌年1月20日まで | 【企業】年末調整の過不足を反映した源泉所得税を納付 |
翌年1月31日まで(令和8年分は2月1日) | 【企業】従業員に源泉徴収票を交付し、給与支払報告書などを提出(税務署へ提出する法定調書がある場合は、法定調書合計表も提出) 【従業員】源泉徴収票を受け取り、必要に応じて確定申告の準備 |
実務の流れに沿って解説|年末調整のやり方・手順
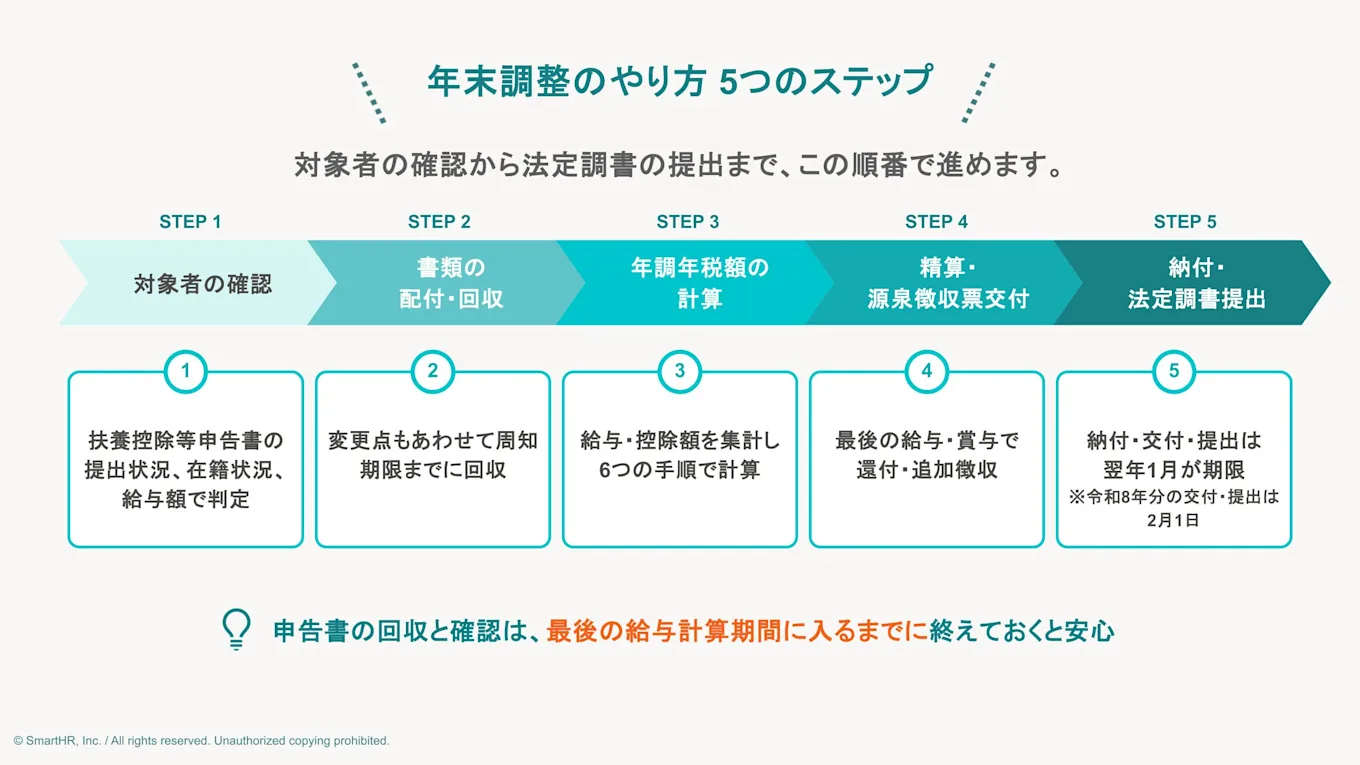
精算・源泉徴収票の交付、源泉所得税の納付・法定調書の提出まで、5つのステップで進めます。
ここでは、人事・労務担当者が対応する順番に沿って、各ステップのやり方と実務上のポイントを解説します。
(1)年末調整の対象になる人・ならない人を確認する
最初のステップは、対象者の判定です。対象者は、扶養控除等申告書の提出状況、年末時点の在籍状況、その年の給与支払金額などをもとに判定します。
退職者、中途入社者、パート・アルバイト、ダブルワークの従業員など、判断に迷いやすいケースは、書類の配付前に早めに確認しておきましょう。とくに中途入社者のうち、同じ年に前の勤務先で扶養控除等申告書を提出して給与を受けていた人は、前職の給与を含めて年末調整を実施するため、前職分の源泉徴収票が必要です。中途入社者をリストアップし、源泉徴収票の提出状況を漏れなく確認できるよう準備するとよいでしょう。
年末調整の対象となる人とならない人は、次のとおりです。
【対象となる人】
- 1年を通じて勤務している人
- 年の途中で入社し、年末まで勤務している人
- 年の途中で退職しても、年末調整の対象となる人(死亡による退職など一定のケース)
【対象とならない人】
- 年末調整をする日までに扶養控除等申告書を提出していない人(他社に提出している人を含む)
- 年間の給与収入が2,000万円を超える人
- 年の途中で退職し、年末時点で在籍していない人(一定のケースを除く)
- 災害減免法による徴収猶予や還付を受けている人
年の途中で退職した人は、原則として年末調整の対象外です。ただし、死亡による退職や、著しい心身の障害による退職でその年のうちに再就職が見込めない場合など、一定のケースでは退職時に年末調整をします。
なお、令和8年分の最後の給与を令和8年11月30日以前に支払った場合の年末調整では、令和8年度税制改正による改正後の基礎控除などは適用されません。この場合、改正後の控除の適用を受けるには確定申告などの手続きが必要です。
(出典)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A Q1-3(p.3)・Q7-1(p.13) - 国税庁
(2)従業員に必要書類を配付し、回収する
年末調整の対象者を確認したら、該当する従業員へ必要書類を配付し、回収します。
案内する際は、社内の提出期限や提出方法、必要書類に加え、令和8年分の変更点もあわせて周知します。従業員自身で準備が必要な保険料控除証明書や、中途入社者の前職の源泉徴収票についても、早めに案内しておくとスムーズです。
1. 年末調整の必要書類を確認する
年末調整の必要書類には、企業が配付する申告書と、従業員が自分で準備する証明書類などがあります。どの書類を従業員自身で準備する必要があるのかを、記載要領などに明記しておくとよいでしょう。
それぞれの主な書類は、下表のとおりです。
【企業から配付する主な申告書】
書類名 | 提出する人 | 主な申告内容 | 人事担当者の確認ポイント |
|---|---|---|---|
給与所得者の扶養控除等(異動)申告書 | 原則として年末調整の対象となる従業員 | 本人の基本情報、源泉控除対象配偶者、扶養親族、障害者・ひとり親・勤労学生などの控除に関する事項 | 扶養親族等の記載内容に漏れがないか。基本情報がすべて記入されているか |
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 年末調整の対象となる従業員 | 基礎控除、配偶者控除等、特定親族特別控除、所得金額調整控除 | 合計所得金額の見積額が正しく計算されているか。扶養控除等申告書の内容と照らし合わせ、配偶者控除や特定親族特別控除の記載漏れがないか |
給与所得者の保険料控除申告書 | 保険料控除を受ける従業員 | 生命保険料控除、地震保険料控除、社会保険料控除など | 保険料控除証明書と記載内容が一致しているか。新・旧の契約区分が間違っていないか |
【該当する従業員が用意する主な書類】
書類名 | 対象となる従業員 | 入手方法 | 人事担当者の確認ポイント |
|---|---|---|---|
生命保険料・地震保険料などの控除証明書 | 生命保険料や地震保険料を支払った人 | 保険会社などから送付・電子交付 | その年分の証明書か。契約内容や支払額が申告書の記載内容と一致しているか |
国民年金保険料などの控除証明書 | 国民年金保険料または国民年金基金の掛金を直接支払った人 | 日本年金機構などから送付・電子交付 | 支払った保険料の種類・金額が申告書の記載内容と一致しているか |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅ローン控除の2年目以降の適用を受ける人 | 初年度の確定申告後に、税務署から適用年数分がまとめて送付される(e-Taxでの電子交付を希望した場合は、毎年10~11月ごろにe-Tax上で取得) | 対象となる年分の申告書か。必要事項が正しく記載されているか |
住宅ローンの年末残高証明書 | 住宅ローン控除の2年目以降の適用を受ける人のうち、証明書方式の人(調書方式の人は不要) | 金融機関などから送付・電子交付 | 年末残高や借入先などが申告書の記載内容と一致しているか |
前職の源泉徴収票 | 年の中途で入社した人 | 前職の勤務先から交付 | その年分の源泉徴収票か。乙欄・丙欄(年末調整に合算できない適用区分)になっていないか。ひとり親や障害者などの記載がある場合、現在の扶養控除等申告書の申告内容と一致しているか |
年末調整で使用する申告書は、基本的に企業が従業員へ配付して準備します。一方で、住宅ローン控除の2年目以降に使用する「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」など、従業員自身で準備する書類もあります。
2.各申告書の書き方を従業員へ案内する
各申告書を従業員へ配付する際には、記載方法や注意点もあわせて案内します。とくに令和8年分は申告書の記載内容にかかわる改正が複数あるため、従業員が迷いやすいポイントをまとめた案内を準備しておくと、記入漏れや誤りの防止につながります。
令和8年分の申告書で記載が変わる主なポイントは、次の3つです。
【変更点1】基礎控除および給与所得控除額の引き上げ
基礎控除および給与所得控除の見直しにより、令和8年分は前年までと所得の計算方法が異なります。令和8年分の計算方法にもとづいて、基礎控除申告書に記載する合計所得金額の見積額などを計算しましょう。
また、配偶者控除や扶養控除などの判定にも所得要件があるため、配偶者や扶養親族の所得の見積額も、令和8年分の計算方法で算出する必要があります。
【変更点2】扶養親族等の所得要件の見直し
前年までは所得要件を超えて控除の対象外だった配偶者や扶養親族も、令和8年分では対象となる可能性があります。
従業員には、配偶者や扶養親族の今年の所得見込みを確認したうえで、申告書を記載するよう案内しましょう。
【変更点3】23歳未満の扶養親族に係る生命保険料控除の特例
23歳未満の扶養親族がいる場合、一般の生命保険料(新契約)の控除限度額が6万円となる特例が設けられました。これに伴い、令和8年分の「給与所得者の保険料控除申告書」には、23歳未満の扶養親族について記載する欄が新設されています。
該当する従業員には、新設欄の記載漏れがないよう確認を促しましょう。
各申告書の記入欄ごとの書き方は、次の記事でくわしく解説しています。あわせてご覧ください。
3. 申告書と添付書類を回収・確認する
従業員から申告書を回収したら、記入漏れや記載内容に誤りがないかを確認します。実務上、次の4点は記載漏れや誤りが生じやすいため、重点的にチェックしましょう。
チェック項目 | 生じやすい不備 | 確認ポイント |
|---|---|---|
所得の見積額 | 所得と収入を混同し、給与収入の金額をそのまま「所得の見積額」として記載している | 給与収入から給与所得控除額を差し引いた「所得」を記載しているか。配偶者や扶養親族の所得の見積額もあわせて確認する |
保険料控除証明書の添付 | 生命保険料や地震保険料などの控除を申告しているのに、控除証明書の提出が漏れている | 控除証明書が添付されているか。申告内容と証明書の内容が一致しているか |
16歳未満の扶養親族 | 所得税の扶養控除の対象外であるため、記載を忘れやすい | 住民税の計算に必要なため、記載されているかを確認する |
ひとり親・寡婦などの申告 | 要件を満たしているのに、該当する欄へのチェックが漏れている | 扶養控除等申告書のほかの記載内容と照らし、疑義がある場合は本人に確認する |
期限までに申告書の提出がなかった従業員をリスト化し、提出するよう促しましょう。
(3)年間の給与と控除額を集計し、年調年税額を計算する
回収した申告書や控除証明書などをもとに、従業員ごとの年間の給与や各種控除額を集計し、その年に納めるべき所得税および復興特別所得税の額である「年調年税額」を計算します。
計算は、次の6つの手順で進めます。
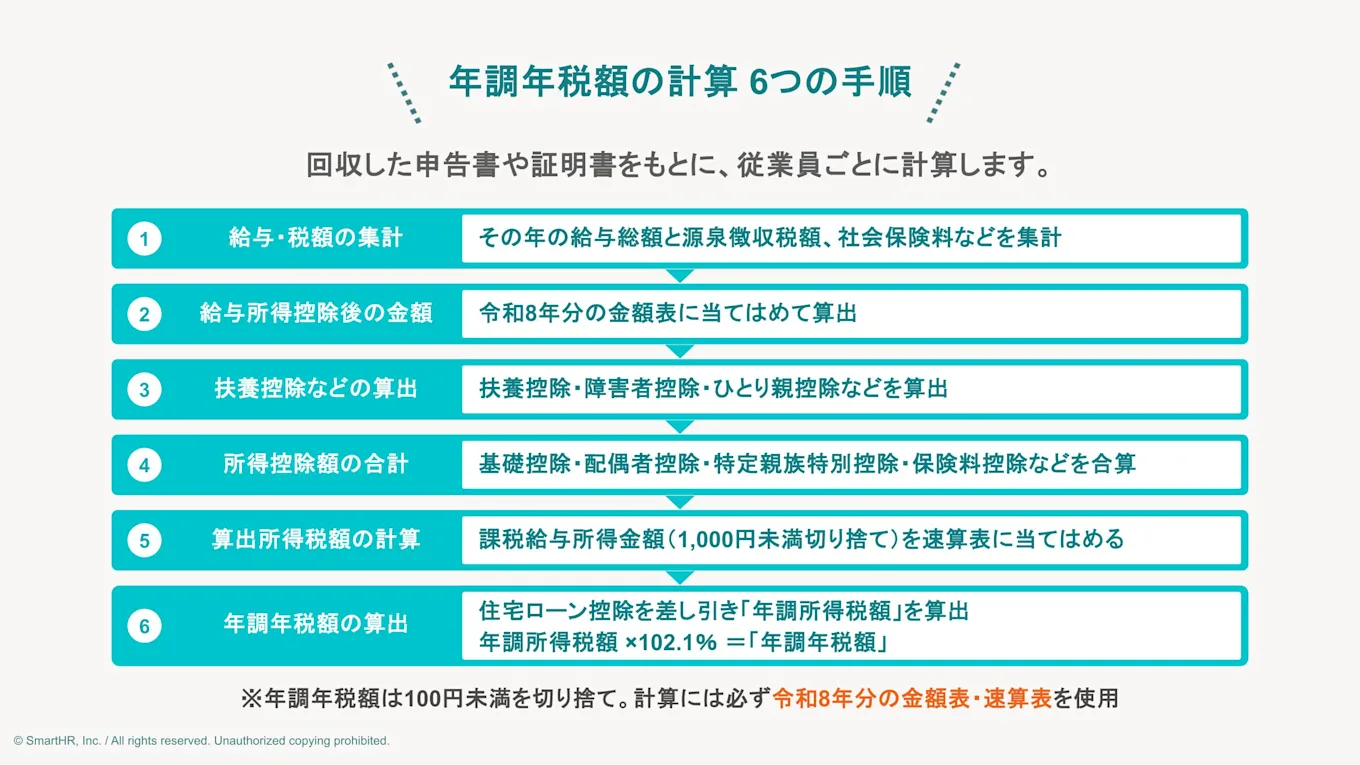
(出典)令和8年分 年末調整のしかた - 国税庁をもとに編集部で作成
1. 年末調整の対象となる給与と源泉徴収税額を集計する
年末調整の対象となる年間の給与総額、給与から源泉徴収した所得税額の合計を集計します。あわせて、給与から控除した社会保険料なども集計します。
前職分を含めて年末調整を行う中途入社者は、前職の給与や源泉徴収税額もあわせて集計します。金額は、(2)で回収した前職の源泉徴収票で確認しましょう。
2. 給与所得控除後の給与等の金額を算出する
1. で集計した年間の給与総額を、令和8年分の「年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、給与所得控除後の給与等の金額を算出します。
所得金額調整控除の対象となる従業員は、その控除額も反映して、給与所得控除後の給与等の金額を求めます。
3. 扶養控除額や障害者控除額などを算出する
扶養控除等(異動)申告書の内容をもとに、扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除などの控除額を算出します。
4. 所得控除額を合計する
3. の控除に加えて、基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、社会保険料控除、生命保険料控除、地震保険料控除などの所得控除額を合計します。
5. 課税給与所得金額と算出所得税額を計算する
2.で求めた給与所得控除後の給与等の金額から、4.で算出した所得控除額の合計額を差し引き、課税給与所得金額(1,000円未満切り捨て)を求めます。
その金額を「年末調整のための算出所得税額の速算表」に当てはめ、算出所得税額を計算します。
6. 住宅ローン控除を反映し、年調年税額を算出する
住宅ローン控除の適用を受ける従業員は、5. で算出した算出所得税額から住宅借入金等特別控除額を差し引き、「年調所得税額」を求めます。住宅借入金等特別控除額が算出所得税額を上回り控除しきれない場合は、年調所得税額を0円とします。適用がない従業員は、算出所得税額がそのまま年調所得税額となります。
年調所得税額に、復興特別所得税を含めるための102.1%を乗じ、100円未満を切り捨てた金額が年調年税額です。
(4)過不足税額を精算し、源泉徴収票を交付する
年調年税額を計算したら、毎月の給与から源泉徴収した所得税額の合計と比較し、過不足税額を精算します。あわせて、年末調整の結果を反映した源泉徴収票を作成し、従業員へ交付します。
手順は次の3つです。
1. 年調年税額と源泉徴収税額を比較する
1年間の給与から源泉徴収した所得税額の合計と、(3)で算出した年調年税額を比較します。
2. 過納額または不足額を精算する
毎月の源泉徴収税額の合計が年調年税額より多い場合は、過納額として従業員に還付します。一方、少ない場合は、不足額として従業員から追加徴収します。
精算は、原則としてその年最後に支払う給与または賞与で実施します。
3. 源泉徴収票を作成し、従業員へ交付する
年末調整が終わったら、その結果をもとに「給与所得の源泉徴収票」を作成し、従業員へ交付します。源泉徴収票には、1年間の給与等の金額や源泉徴収税額、所得控除の内訳などが記載されます。
(5)源泉所得税を納付し、法定調書などを提出する
過不足税額の精算まで終えたら、最後に源泉所得税の納付や法定調書の提出など、税務署・市区町村への手続きを進めます。手続きごとに提出先や期限が異なるため、対応時期を確認しながら漏れなく進めましょう。
ここでは、原則として対応が必要な手続きと、該当する場合のみ作成・提出する書類に分けて解説します。
原則として対応が必要な手続き
年末調整が完了すると、従業員ごとの1年間の給与や所得税額が確定します。
その後、企業は、確定した給与や税額にもとづいて源泉所得税を国に納付するとともに、源泉徴収票を作成して従業員へ交付し、給与支払報告書を市区町村へ提出します。
原則として対応が必要な主な手続きは、次の4つです。
手続き | 目的 | 作成・提出方法と期限 | 注意点 |
|---|---|---|---|
源泉所得税等の納付・所得税徴収高計算書の提出 | 給与から源泉徴収した所得税等を国に納付し、税額を報告するため | 「所得税徴収高計算書」を作成し、原則として給与等を支払った月の翌月10日までに納付します。 | 「納期の特例」の承認を受けている場合は、1~6月分は7月10日、7~12月分は翌年1月20日が納期限です。 |
従業員への源泉徴収票の交付 | 従業員が1年間の給与や源泉徴収税額などを確認し、確定申告などに利用するため | 「給与所得の源泉徴収票」を作成し、原則として翌年1月31日までに従業員へ交付します。 | 年の途中で退職した従業員には、退職後1か月以内に交付します。 |
市区町村への給与支払報告書の提出 | 市区町村が従業員の住民税を計算するため | 「給与支払報告書」を作成し、翌年1月31日までに、原則として従業員の翌年1月1日時点の住所地の市区町村へ提出します。年の途中で退職した従業員は、退職時の住所地の市区町村へ提出します。 | 年の途中で退職した従業員は、給与支払金額が30万円以下の場合、提出を省略できます。ただし、自治体によっては提出を推奨している場合があります。 |
年末調整関係書類の保存 | 年末調整の計算や申告内容を確認できるようにするため | 扶養控除等申告書、基礎控除申告書、保険料控除申告書など、年末調整に使用した書類を保存します。 | 原則として7年間(提出期限の属する年の翌年1月10日の翌日が起算日)保存します。税務署から提出を求められた際に、すぐ提出できる場所に保管しましょう。 |
(出典)令和8年分 年末調整のしかた - 国税庁
(出典)令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 - 国税庁
(出典)No.2503 給与所得者の扶養控除等申告書等の保存期間 - 国税庁
上記出典をもとに編集部で作成
(参考)源泉所得税及び復興特別所得税の納付期限と納期の特例 - 国税庁
なお、令和8年分からは「源泉徴収票のみなし提出の特例」が始まります。令和9年1月1日以後に市区町村へ給与支払報告書を提出した場合は、税務署へ源泉徴収票を提出したものとみなされ、税務署提出用の源泉徴収票を別途提出する必要がなくなります。ただし、従業員へ交付する源泉徴収票は、これまでどおり作成・交付が必要です。
(参考)源泉徴収票のみなし提出の特例 特設ページ - 国税庁
該当する場合のみ作成・提出する書類
年末調整に関連する書類のなかには、一定の給与や報酬、不動産使用料などの支払いがある場合に提出義務が生じる書類もあります。提出義務が生じる要件と期限を一覧表にまとめたので、確認の際に活用してください。
なお、次の手続きは、企業の規模や社内の業務分担によって担当部署が異なるケースがあります。人事・労務部門だけでなく、経理・財務部門などが担当する場合もあるため、自社の担当範囲を確認し、関係部署と連携して対応しましょう。
書類 | 提出義務が生じる要件 | 作成・提出方法と期限 | 支払先への交付義務・注意点 |
|---|---|---|---|
給与所得の源泉徴収票等の法定調書合計表 | 退職所得の源泉徴収票や、報酬・料金、不動産の使用料等の支払調書など、税務署へ提出する法定調書がある場合(給与所得の源泉徴収票は、給与支払報告書を市区町村へ提出すれば税務署へ提出したものとみなされるため、これだけの場合は提出不要) | 法定調書を取りまとめ、「給与所得の源泉徴収票等の法定調書合計表」を作成し、原則として翌年1月31日までに税務署へ提出します。 | 法定調書合計表そのものを従業員へ交付する必要はありません。 |
報酬、料金、契約金及び賞金の支払調書 | 法人または個人に支払った報酬・料金などが、対象となる支払内容・金額の基準に該当する場合 | 支払調書を作成し、原則として翌年1月31日までに税務署へ提出します。 | 税務署への提出義務があっても、支払先本人への交付義務は原則ありません。ただし、支払先から求められた場合などに、マイナンバーを記載せずに交付する運用は可能です。 |
不動産の使用料等の支払調書 | 法人または不動産業者である個人が、一定の不動産の使用料等を支払った場合など、対象となる支払内容・金額の基準に該当する場合 | 支払調書を作成し、原則として翌年1月31日までに税務署へ提出します。 | 税務署への提出義務があっても、支払先本人への交付義務は原則ありません。 |
(出典)令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 - 国税庁 をもとに編集部で作成
年末調整の差し戻し・問い合わせを減らす実務のポイント
年末調整の書類は、税制改正などに伴って記載する項目が増えることがあり、内容も複雑になりがちです。そのため、記入漏れや誤り、所得の計算方法に関する問い合わせなどが発生し、担当者の負担が増えがちです。
差し戻しや従業員からの問い合わせを減らすには、従業員が自分に必要な書類や記載内容を判断できるよう、記載要領や事前の案内に工夫が必要です。
ここでは、年末調整をスムーズに進めるために、実際の運用で取り入れやすいポイントを紹介します。
(ポイント1)給与計算日から逆算して提出期限を設定する
年末調整の精算は、原則としてその年最後に支払う給与または賞与で実施します。そのため、申告書の提出期限は、その給与の計算スケジュールから逆算して決めましょう。
回収した申告書は、記入漏れや所得の見積額、控除証明書の添付状況などを確認し、不備があれば従業員へ差し戻して再提出してもらう必要があります。確認や修正に時間がかかることも考慮し、最後の給与計算期間に入るまでに、申告書の回収と内容確認を終えておくと安心です。
また、給与計算や年末調整の一部を外部の給与計算会社などに委託している場合は、委託先のスケジュールも確認したうえで提出期限を設定しましょう。年末調整の時期は多くの企業で業務が集中するため、委託先との事前のすり合わせが欠かせません。
申告書の回収後にどこまでを自社で確認し、どの範囲を委託先に任せるのか、あらかじめ役割分担を整理しておきましょう。
(ポイント2)前年に多かった不備や質問を案内に反映する
年末調整の案内を作成する際は、単に申告書の記入例を示すだけでなく、前年に多かった記入ミスや問い合わせ内容を案内に反映するとよいでしょう。とくに、所得の見積額の計算方法や扶養親族の記載、控除証明書の添付など、間違いやすいポイントを具体的に説明すると、記入時の迷いを減らせます。
また、令和8年分は、申告書の記載内容が変わる部分が多いため、改正事項をまとめた案内や、従業員からよく寄せられる質問をFAQとして整理しておくことも有効です。
一方で、記載要領を最初にまとめて配付するだけでは、情報量が多く、従業員によっては必要な部分を見つけにくいことがあります。
そこで、回収期限までのあいだに、「配偶者を扶養に入れている人」「23歳未満の扶養親族がいる人」など、対象者を絞ってポイントごとに追加案内をすると、必要な情報を読んでもらいやすくなります。
年末調整は毎年発生する手続きです。前年の不備や問い合わせを「その年限りの対応」で終わらせず、翌年の案内に反映しながら、差し戻しや問い合わせを継続的に減らしていきましょう。
(ポイント3)年末調整システムを活用する
従業員ごとに必要な申告書や添付書類を人事・労務担当者があらかじめ把握し、一人ひとりに案内することは容易ではありません。また、従業員向けのチェックリストや詳細な案内資料を毎年作成するには、相応の負担がかかります。
こうした業務を効率化する方法の一つが、年末調整システムの活用です。従業員が画面上の質問に回答するだけで申告でき、入力内容のチェックも容易です。
さらに、申告書の配付・回収、提出状況の管理、未提出者へのリマインド、不備がある場合の差し戻し、給与計算システムとのデータ連携など、年末調整に関する一連の業務を効率化できます。
たとえば、SmartHRの年末調整機能では、従業員がオンラインで必要な情報を入力・提出でき、提出状況の確認や不備の差し戻しなどにも対応しています。また、従業員ポータルのお知らせ機能を利用して、年末調整の開始案内や提出期限、記入方法などを従業員へ直接周知することも可能です。
年末調整の回収期間を約1か月から約9日に短縮した、鴻池運輸株式会社の事例もご覧ください。
令和8年分の年末調整は改正後の様式と計算表を使って進めよう
令和8年分の年末調整は、基礎控除・給与所得控除の引き上げにあわせて、扶養親族や配偶者の所得要件、生命保険料控除の限度額まで、確認すべき数字が例年より多くなっています。
本記事では、対象者の判定から書類の配付・回収、年調年税額の計算、過不足税額の精算、法定調書の提出までの流れを解説しました。一連の手続きを進める際は、令和8年分の様式と改正後の計算表を使いましょう。前年の記載要領や案内文をそのまま使うと、所得要件や控除額の記載に誤りが生じるおそれがあります。
記入漏れや問い合わせを減らすには、前年の年末調整で多かった不備や質問を今年の案内に反映することも効果的です。対象となりそうな従業員を絞り、要点をまとめた追加案内をするなど工夫するとよいでしょう。
年末調整は、限られた期間に多くの業務が集中する手続きです。今年の変更点を早めに確認し、余裕をもったスケジュールで進めましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者神崎遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。