年末調整の還付金はいつ支払う?発生するケースと計算方法を解説
- 公開日

目次
令和8年分の年末調整は、基礎控除や給与所得控除の引き上げが12月の年末調整でまとめて反映されるため、例年より還付金の金額が大きくなる従業員が多いと見込まれます。「なぜこの金額なのか」と従業員から質問される場面も増えるかもしれません。
本記事では、還付金や追加徴収税額がなぜ発生するのか、どのように計算し、いつ・どのような方法で精算するのかを、令和8年分の税制にもとづいて解説します。
年末調整の還付金とは
年末調整の還付金とは、1年間に源泉徴収した所得税および復興特別所得税の合計額が、年末調整で計算した年税額(年調年税額)を上回った場合に、その差額を従業員へ返金するお金です。実務では「過納額」と呼びます。
反対に、源泉徴収した税額の合計が年調年税額に足りない場合は、その差額(不足額)を従業員から追加で徴収します。年末調整は還付だけの手続きではなく、不足分の追加徴収にも対応する精算手続きです。
なお、還付金は税務署から従業員へ直接支払われるわけではありません。企業が年末調整をする月の源泉徴収税額から差し引く形で、従業員へ返金します。
(参考)No.2675 年末調整の過不足額の精算 - 国税庁
年末調整で還付金・追加徴収が発生する理由
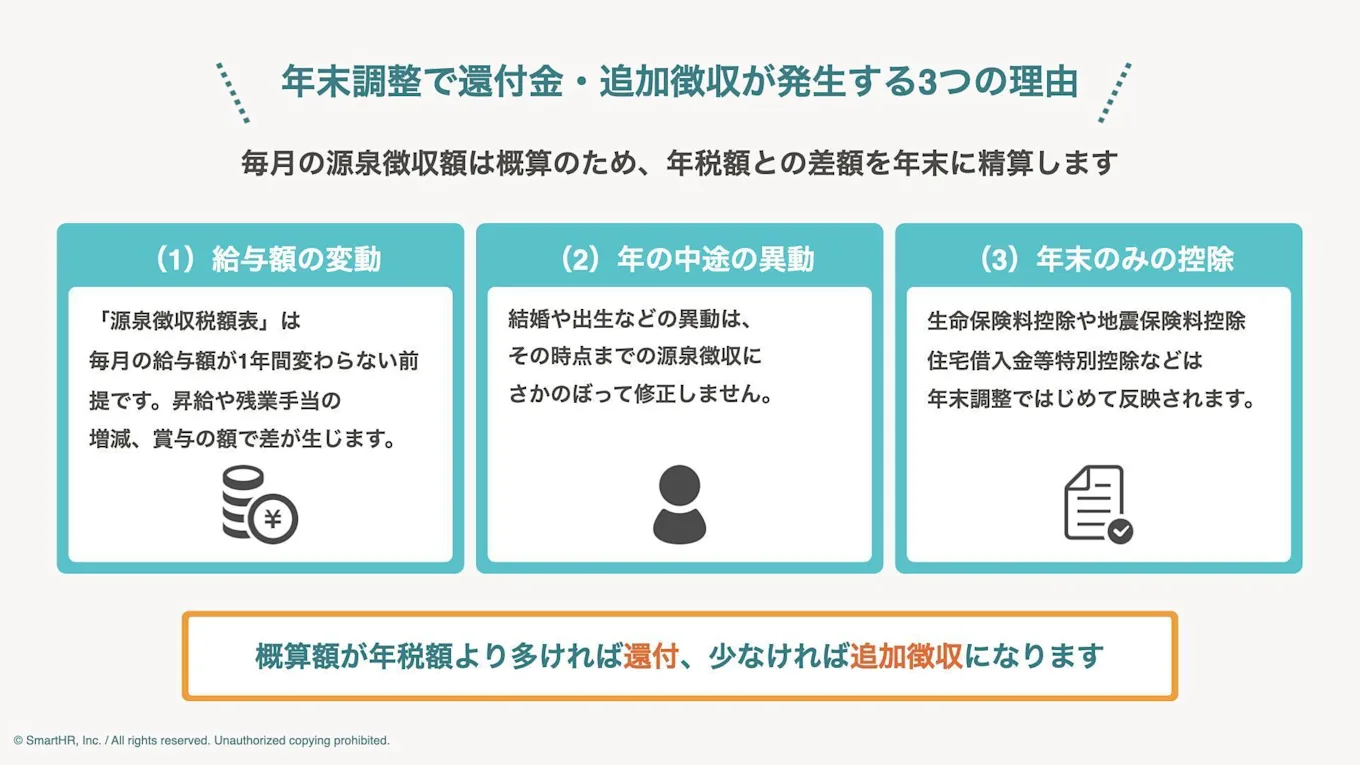
毎月の給与や、賞与から差し引く所得税は、「源泉徴収税額表」にもとづいて計算した概算額です。一方、その年に納めるべき所得税額は、1年間の給与総額と、その年12月31日時点の現況にもとづいて計算した年税額です。この2つは一致しないのが通常であるため、年末に差額を精算します。
概算額と年税額がずれる主な理由は、次のとおりです。
- 源泉徴収税額表は、毎月の給与額が1年間変わらない前提でつくられているため
昇給や残業手当の増減、賞与の額によって、年間の税額と概算額に差が生じます。 - 年の中途の扶養異動が、その時点までの源泉徴収に反映されていないため
結婚や出生、扶養親族の就職などがあっても、申告書の提出前に支払った給与から源泉徴収した税額は、さかのぼって修正しません。 - 月々の源泉徴収では適用できない控除があるため
生命保険料控除、地震保険料控除、小規模企業共済等掛金控除(給与から差し引かれていない掛金の分)、住宅借入金等特別控除などは、年末調整ではじめて反映されます。
令和8年分は税制改正の反映で還付額が大きくなりやすい
前述の3つの理由は毎年共通のものですが、令和8年分は、もうひとつ大きな要因があります。それは、令和8年度税制改正で引き上げられた控除額が、毎月の源泉徴収には反映されず、12月の年末調整でまとめて精算される点です。
基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正は、原則として令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。
国税庁は、令和8年11月までの源泉徴収事務に変更は生じないと明示しています。1月から11月までは改正前の源泉徴収税額表で控除し、12月の年末調整で改正後の控除額により1年分を計算して精算する流れです。なお、11月以前に退職などで年末調整を終えた人が改正後の控除を受けるには、確定申告などの手続きが必要です。
その結果、控除が増えた分がまとめて年末に精算されるため、令和8年分は例年と比べて還付額が大きくなる従業員が多くなる見込みです。
(参考)令和8年度税制改正による所得税の基礎控除の引上げ等について - 国税庁
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁
年末調整で還付・追加徴収が必要になるケース
年末調整で過不足が生じるのは、多くの場合、適用できる所得控除の内容が変わったときです。ここでは代表的なケースごとに、関係する控除の要件と控除額を確認します。
なお、以下の所得要件は令和8年分の基準です。令和8年分は基礎控除の引き上げにともない、扶養親族や配偶者の所得要件が58万円以下から62万円以下へ引き上げられています。前年までの基準で判定しないよう注意しましょう。
この改正で新たに要件を満たすことになった親族(合計所得金額58万円超62万円以下)について控除を受けるには、従業員から扶養控除等(異動)申告書などの提出を改めて受ける必要があります。
(1)結婚した場合
結婚により、配偶者控除または配偶者特別控除を適用すると、その分だけ課税所得が減り、還付金が生じる可能性があります。令和8年分の控除額は、配偶者の合計所得金額と所得者本人の合計所得金額の組み合わせで決まります。
なお、以降の「所得」は給与収入そのものではなく、収入から給与所得控除を差し引いた金額です。収入が給与のみで年収220万円以下の場合、給与所得控除は一律74万円のため、所得は給与収入から74万円を引いた数字になります(69万1,000円以上220万円未満は特例があるため、正確な金額は国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」で確認してください)。
令和8年分 配偶者控除・配偶者特別控除の控除額
区分/配偶者の合計所得金額(給与収入のみの場合) | 本人の合計所得金額900万円以下 | 本人の合計所得金額900万円超950万円以下 | 本人の合計所得金額950万円超1,000万円以下 |
|---|---|---|---|
【配偶者控除】配偶者の合計所得金額62万円以下(給与収入136万円以下) | |||
一般の控除対象配偶者(70歳未満) | 38万円 | 26万円 | 13万円 |
老人控除対象配偶者(70歳以上) | 48万円 | 32万円 | 16万円 |
【配偶者特別控除】配偶者の合計所得金額62万円超133万円以下(給与収入136万円超207万円以下) | |||
62万円超95万円以下(136万円超169万円以下) | 38万円 | 26万円 | 13万円 |
95万円超100万円以下(169万円超174万円以下) | 36万円 | 24万円 | 12万円 |
100万円超105万円以下(174万円超179万円以下) | 31万円 | 21万円 | 11万円 |
105万円超110万円以下(179万円超184万円以下) | 26万円 | 18万円 | 9万円 |
110万円超115万円以下(184万円超189万円以下) | 21万円 | 14万円 | 7万円 |
115万円超120万円以下(189万円超194万円以下) | 16万円 | 11万円 | 6万円 |
120万円超125万円以下(194万円超199万円以下) | 11万円 | 8万円 | 4万円 |
125万円超130万円以下(199万円超204万円以下) | 6万円 | 4万円 | 2万円 |
130万円超133万円以下(204万円超207万円以下) | 3万円 | 2万円 | 1万円 |
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁
配偶者控除・配偶者特別控除は、所得者本人の合計所得金額が1,000万円(給与収入のみなら1,195万円)を超える場合は適用できません。また、配偶者の合計所得金額が133万円(給与収入のみなら207万円)を超える場合も対象外です。
実務上のポイントは、扶養控除等(異動)申告書のA欄(源泉控除対象配偶者)に記載があっても、それだけでは配偶者控除・配偶者特別控除は適用されない点です。
控除を受けるには、基礎控除申告書等の兼用様式にある配偶者控除等申告書欄への記載が別途必要になります。記載漏れは還付額の誤りに直結するため、回収時に必ず確認しましょう。
(2)扶養親族の人数が変わった場合
扶養親族の増減は、還付・追加徴収の両方の原因になります。新たに要件を満たす親族が増えれば還付、子供の就職や所得増加などで扶養親族が減れば追加徴収となる場合があります。
扶養控除の対象となるのは、その年12月31日現在の年齢が16歳以上の控除対象扶養親族です。16歳未満の扶養親族は対象になりません。(※)令和8年分の所得要件は、扶養親族の合計所得金額が62万円以下(給与収入のみなら136万円以下)です。
※扶養控除等(異動)申告書の「住民税に関する事項」欄への記載は必要です。記載がないと住民税の計算で扶養親族として扱われません。
令和8年分 扶養控除の控除額
区分 | 対象となる年齢(その年12月31日現在) | 控除額 |
|---|---|---|
一般の控除対象扶養親族 | 16歳以上19歳未満、23歳以上70歳未満 | 38万円 |
特定扶養親族 | 19歳以上23歳未満 | 63万円 |
老人扶養親族(同居老親等以外) | 70歳以上 | 48万円 |
老人扶養親族(同居老親等) | 70歳以上 | 58万円 |
同居老親等とは、老人扶養親族のうち、所得者またはその配偶者の直系尊属で、いずれかとの同居を常況としている人を指します。老人ホームなどへ入所している場合は、その老人ホームが居所となるため同居にはあたりません。
年齢区分が変わるだけでも控除額は最大25万円動きます。従業員から申告がなくても、前年の申告内容と生年月日から区分の変わる従業員を抽出し、確認を促すと申告漏れを防げるでしょう。
(参考)No.1180 扶養控除 - 国税庁
(参考)No.1182 高齢者を扶養している人が受けられる配偶者控除や扶養控除 - 国税庁
(3)離婚・死別した場合
離婚や死別により配偶者控除・配偶者特別控除の対象外になると、控除額が減るため追加徴収が必要になる場合があります。控除の判定は12月31日時点の現況で実施するため、年の中途で離婚した場合、その年は配偶者控除を適用できません。
なお、年の中途に配偶者や扶養親族が死亡した場合、その時点で扶養の条件を満たしていれば、その年は配偶者控除(配偶者特別控除)・扶養控除を受けられます。
一方で、離婚・死別後の状況によっては寡婦控除の対象になります。寡婦控除は、夫と離婚した後に婚姻しておらず扶養親族がいる人、夫と死別した後に婚姻していない人などで、事実上婚姻関係と同様の事情にある人がおらず、本人の合計所得金額が500万円以下である場合に適用されます。控除額は27万円です。扶養親族の所得要件は、令和8年分から62万円以下となります。
ただし、後述の「(5)ひとり親の場合」で解説する「ひとり親」に該当する場合は、寡婦控除ではなくひとり親控除を適用します。両方の要件を満たすときにどちらを適用するか迷いやすいため、判定順序を押さえておきましょう。
(4)19歳以上23歳未満の子供などがいる場合
19歳以上23歳未満の子供がいる従業員は、子供のアルバイト収入によって適用される控除が変わります。子供の年齢は、その年12月31日時点で判定します。
特定扶養親族と特定親族特別控除の条件
控除の種類 | 条件 |
|---|---|
特定扶養控除(63万円) | 子供の合計所得金額が62万円以下(給与収入のみなら136万円以下) |
特定親族特別控除 | 子供の合計所得金額が62万円超123万円以下(給与収入のみなら136万円超197万円以下) |
特定親族特別控除は令和7年度税制改正で新設された控除で、控除額は子供の合計所得金額に応じて63万円から3万円まで段階的に減少します。
ただし、扶養から外れた途端に減り始めるわけではありません。子供の合計所得金額85万円以下(給与収入159万円以下)であれば、所得税の控除額は63万円が維持されます。そのため「子供の給与収入が136万円を1円でも超えると、親の控除額がゼロになる」といった誤解が生じないよう案内することが大切です。
なお、特定親族のうち合計所得金額の見積額が100万円以下の人は、令和8年分から扶養控除等(異動)申告書の「源泉控除対象親族」欄に記載し、毎月の源泉徴収にも反映させる取り扱いになっています。あわせて、年末調整では特定親族特別控除申告書の提出も必要です。
(5)ひとり親の場合
ひとり親控除は、現に婚姻しておらず、生計を一にする子がいるなどの要件を満たす場合に適用されます。婚姻歴や性別を問わない点が寡婦控除との違いです。
令和8年分の主な要件と控除額は次のとおりです。
- 生計を一にする子の総所得金額等が62万円以下(令和7年分は58万円以下)
- 本人の合計所得金額が500万円以下
- 事実上婚姻関係と同様の事情にあると認められる人がいない
- 控除額は35万円
なお、令和8年度税制改正により、ひとり親控除の控除額は38万円へ引き上げられますが、適用は令和9年分以後の所得税からです。令和8年分の年末調整では、所得要件のみが緩和され、控除額は35万円のままである点に注意しましょう。
(6)年収850万円超で23歳未満の子供などがいる場合
その年の給与等の収入金額が850万円を超える人のうち、次のいずれかに該当する人は、「所得金額調整控除」として一定額を給与所得から差し引けます。
適用を受けるには、年末調整時に「所得金額調整控除申告書」(基礎控除申告書等との兼用様式)の提出が必要です。
なお、この控除は、夫婦のどちらが子供を扶養控除の対象にしているかにかかわらず、要件を満たせば夫婦ともに受けられます。たとえば夫婦ともに年収850万円を超えており、子供を夫の扶養控除の対象にしている場合でも、妻も所得金額調整控除を申告できます。
(7)本人や家族に障害がある場合
障害者控除は1人につき適用され、扶養控除の対象にならない16歳未満の扶養親族についても適用できます。同一生計配偶者・扶養親族の令和8年分の所得要件は、合計所得金額62万円以下(給与収入のみなら136万円以下)です。障害者に該当するかどうかは、その年12月31日の現況で判定します。
令和8年分 障害者控除の控除額
区分 | 対象となる人 | 控除額 |
|---|---|---|
障害者 | 所得者本人、同一生計配偶者または扶養親族が、所得税法上の障害者に該当する場合 | 27万円 |
特別障害者 | 障害者のうち、身体障害者手帳1級・2級、精神障害者保健福祉手帳1級、重度の知的障害と判定された人など、障害の程度が重い人に該当する場合 | 40万円 |
同居特別障害者 | 特別障害者である同一生計配偶者または扶養親族が、所得者本人、その配偶者、所得者と生計を一にするその他の親族のいずれかとの同居を常況としている場合 | 75万円 |
同居特別障害者の「同居」は、所得者本人と同居していなくても該当する場合があります。所得者が単身赴任中でも、配偶者や生計を一にするその他の親族と同居していれば対象です。扶養控除の同居老親等とは判定基準が異なるため、混同しないよう注意しましょう。
また、障害者に準ずると市町村長等の認定を受けた65歳以上の人は、障害者手帳がなくても、市町村長等の認定を受けていれば障害者控除の対象になります。ただし、要介護認定を受けているだけでは、自動的に対象となるわけではありません。申告漏れが起きやすい控除のため、扶養控除等(異動)申告書のC欄にチェック漏れがないか、前年の申告内容と照らし合わせて確認しましょう。
(8)生命保険料・地震保険料を支払った場合
生命保険料控除と地震保険料控除は、毎月の源泉徴収では反映されず、年末調整ではじめて適用されます。還付金が発生する典型的なケースです。
生命保険料控除は、一般の生命保険料・介護医療保険料・個人年金保険料の3区分に分かれます。契約時期により新契約と旧契約で計算式が異なります。控除額の上限は、一般の生命保険料と個人年金保険料は新契約4万円、旧契約が5万円で、3区分あわせて12万円です。なお、介護医療保険には新旧の区分はありません。
令和8年分は、23歳未満の扶養親族がいる場合、一般の生命保険料(新契約)の適用限度額が4万円から6万円に引き上げられました(令和8年度税制改正により令和9年分まで延長)。この特例は、23歳未満の子などが配偶者の扶養控除の対象となっており、自身では扶養控除を受けていない場合も対象となります。
共働き世帯では夫婦双方が適用を受けられるため、扶養控除との違いを丁寧に説明しましょう。なお、3区分の合計限度額12万円は変わりません。
地震保険料控除は、地震保険料が支払額の全額(最高5万円)、経過措置の対象となる旧長期損害保険料が支払額に応じた金額(最高1万5,000円)で、両方ある場合の合計限度額は5万円です。
(9)個人で社会保険料を支払った場合
給与から天引きされる社会保険料のほかに、従業員本人が直接支払った社会保険料も社会保険料控除の対象です。生計を一にする配偶者や親族の分を負担した場合も、負担した本人の控除になります。
対象となるのは、国民健康保険料、国民年金保険料、国民年金基金の掛金、後期高齢者医療保険料、介護保険料などです。社会保険料控除には上限がなく、支払った全額が控除されるため、金額によっては還付額が大きく変わります。
年の中途で入社した従業員が入社前に納付した国民年金保険料や国民健康保険料、学生時代の国民年金保険料の追納分(その年に支払った分に限る)なども対象です。中途入社者には個別に案内しておくと申告漏れを防げます。なお、控除証明書の添付が必要なのは国民年金保険料と国民年金基金の掛金のみです。
(10)iDeCoの掛金を支払った場合
iDeCo(個人型確定拠出年金)の掛金は、小規模企業共済等掛金控除の対象です。小規模企業共済の掛金、企業型確定拠出年金の加入者掛金、心身障害者扶養共済制度の掛金なども含まれ、支払った全額が控除の対象で上限はありません。
保険料控除申告書に金額を記載し、国民年金基金連合会などが発行する「小規模企業共済等掛金払込証明書」を添付します。給与から天引きしている掛金については、申告書への記載は不要です。天引き分と個人払込分が混在すると二重控除になるおそれがあるため、確認時に注意しましょう。
(11)住宅ローンがある場合
住宅借入金等特別控除(住宅ローン控除)は、これまで解説してきた所得控除とは異なり、算出した所得税額から直接差し引く税額控除です。控除額がそのまま税額の減少につながるため、還付額が数十万円規模になる場合もあります。
初年度は従業員自身の確定申告が必要ですが、2年目以降は年末調整で適用できます。適用には、税務署から交付される「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」が必要です。あわせて、令和4年12月31日以前に居住を開始した従業員は、金融機関などが発行する「住宅取得資金に係る借入金の年末残高等証明書」の添付も必要です。
令和5年1月1日以後に居住を開始した従業員は、金融機関から税務署へ残高情報が提出される「調書方式」の対象です。ただし、調書方式は対応している金融機関から借り入れている場合に限られ、対応していない金融機関からの借入分は、従来どおり年末残高等証明書の提出が必要です。
調書方式の場合、年末残高等証明書の添付は原則不要で、国税局から提供される年末残高情報を利用します。受け取れない場合は返済計画表などで確認します。居住開始時期と借入先によって回収する書類や確認方法が異なるため、注意しましょう。
令和8年度税制改正により、住宅借入金等特別控除は借入限度額の引き上げや床面積要件の緩和などが見直されたうえで、適用期限が令和12年12月31日まで5年延長されました。年末調整では、従業員に交付された申告書に記載された借入限度額や控除率にもとづいて計算します。
年末調整の還付金・追加徴収税額の計算方法
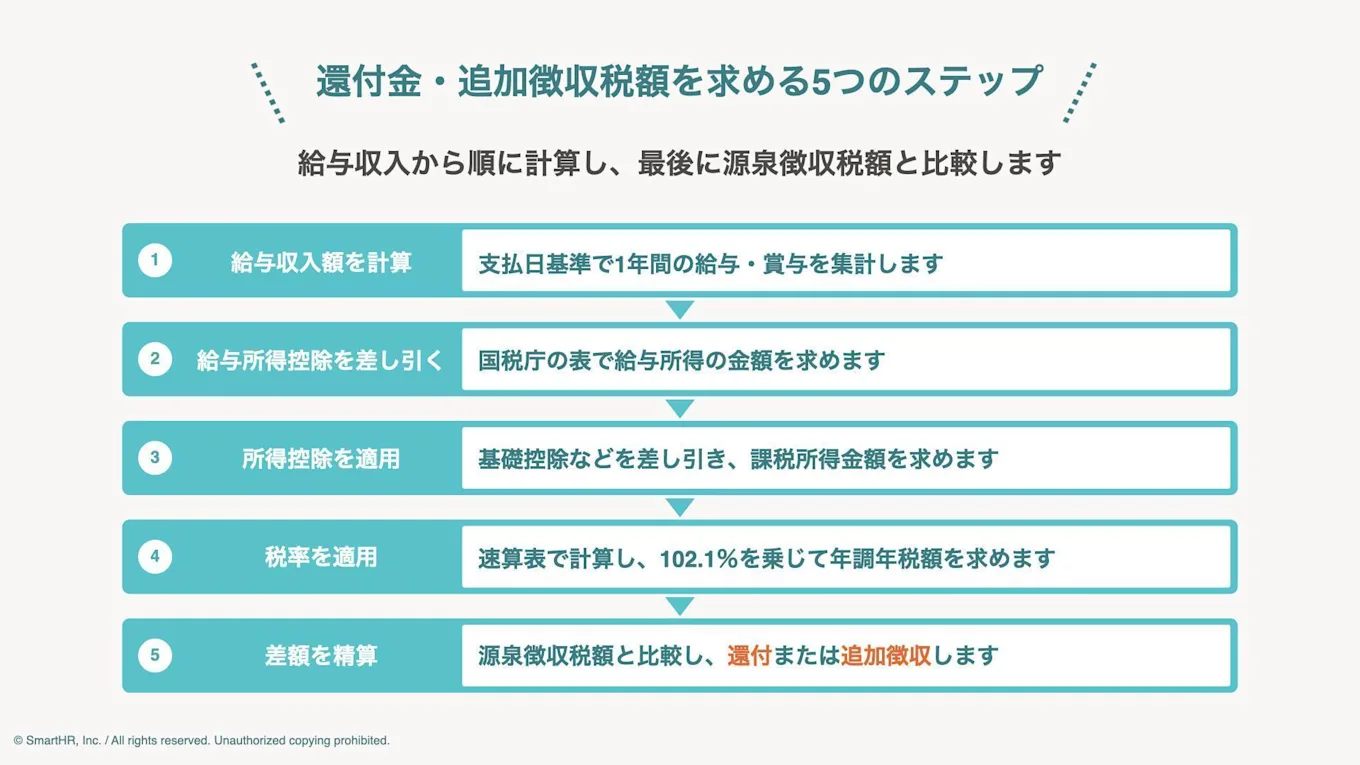
還付金や追加徴収税額を求める方法を、5つのステップでまとめました。従業員から金額の根拠を質問されたときに説明できるよう、流れを押さえておきましょう。
(1)給与収入額を計算する
その年の1月1日から12月31日までに支払いが確定した給与・賞与の総額を集計します。基準は「支給日(給与規程などで定められた支払日)」であり、締め日ではありません。12月末締め・翌年1月払いの給与は翌年分に含めます。
通勤手当などの非課税限度額内の金額は含めません。なお、令和8年4月1日以後に支払われる通勤手当については、自動車などの交通用具を使用する人について、片道65km以上の区分の非課税限度額の引き上げと、一定の要件を満たす駐車場等の料金相当額(上限5,000円)の加算措置が設けられています。月次の給与計算に正しく反映されているかを確認しておきましょう。
年の中途で入社した従業員については、前職分の給与と源泉徴収税額を含めて集計します。集計には前職の源泉徴収票の提出を受けて確認することが前提で、確認できない場合は年末調整ができず、従業員本人の確定申告で精算します。
(2)給与所得控除額を差し引いて給与所得額を計算する
給与収入額から給与所得控除額を差し引き、給与所得の金額を求めます。
令和8年・9年分は、給与所得控除の最低保障額が65万円から74万円に引き上げられましたが、220万円超の区分に改正はありません。
ただし、給与収入が69万1,000円以上220万円未満の場合は、給与所得の金額を上記の最低保障額によらず特例で定める金額とする措置が設けられています。この範囲では、単純に「給与収入額 - 74万円」では正しい給与所得の金額にならないケースがあるため注意が必要です。
特例の内容と、それを反映した「年末調整等のための給与所得控除後の給与等の金額の表」は、国税庁の年末調整パンフレットで確認できます。
(参考)令和8年分 年末調整のしかた「Ⅰ 昨年と比べて変わった点(基礎控除の引上げ等)」 - 国税庁
実務では、国税庁が公表する「年末調整等のための給与所得控除後の給与等の金額の表」を使用します。令和8年分以後の表は改正されているため、前年の表を流用しないよう注意しましょう。
なお、「年末調整で還付・追加徴収が必要になるケース」の(6)で解説した所得金額調整控除の対象者は、給与所得控除後の金額からさらに所得金額調整控除の額を差し引いた金額が給与所得の金額になります。
(3)所得控除を適用して課税給与所得金額を計算する
給与所得の金額から、社会保険料控除、生命保険料控除、配偶者控除、扶養控除、基礎控除などの所得控除を差し引き、課税給与所得金額を求めます。1,000円未満の端数は切り捨てます。
「年末調整で還付・追加徴収が必要になるケース」で解説した(1)〜(10)のうち、(6)を除く各項の控除(配偶者控除、扶養控除、特定親族特別控除、ひとり親控除、障害者控除、生命保険料控除、社会保険料控除、小規模企業共済等掛金控除など)は、いずれも所得控除としてここで差し引きます。
令和8年・9年分の基礎控除額は、本人の合計所得金額に応じて次のとおりです。
令和8年・9年分 基礎控除額
合計所得金額 | 基礎控除額 |
|---|---|
489万円以下 | 104万円 |
489万円超 655万円以下 | 67万円 |
655万円超 2,350万円以下 | 62万円 |
2,350万円超 2,400万円以下 | 48万円 |
2,400万円超 2,450万円以下 | 32万円 |
2,450万円超 2,500万円以下 | 16万円 |
2,500万円超 | 適用なし |
基礎控除は「本則62万円」に「特例加算」を上乗せする2階建ての構造です。合計所得金額489万円以下は特例加算42万円が上乗せされて104万円、489万円超655万円以下は特例加算5万円が上乗せされて67万円となります。
給与収入のみの従業員の場合、合計所得金額489万円は給与収入665万5,556円、655万円は給与収入850万円に相当します。申告書のチェックでは、給与収入ではなく合計所得金額で判定する点に注意しましょう。
合計所得金額489万円と655万円に階段状の境目があり、わずかな所得の違いで控除額が大きく変わります。申告書に記載された合計所得金額の見積額の正確性が、これまで以上に重要になる点を、従業員への案内でも強調しましょう。
なお、特例加算の一部は令和8年・9年分の2年間の時限措置です。令和10年分以後の基礎控除額は、物価動向をふまえて2年ごとに見直す仕組みにもとづいて改めて定められます。
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(4)税率を適用して年調年税額を計算する
課税給与所得金額に「年末調整のための算出所得税額の速算表」の税率を適用し、算出所得税額を求めます。
年末調整のための算出所得税額の速算表(令和8年分)
課税給与所得金額 | 税率 | 控除額 |
|---|---|---|
195万円以下 | 5% | ― |
195万円超 330万円以下 | 10% | 9万7,500円 |
330万円超 695万円以下 | 20% | 42万7,500円 |
695万円超 900万円以下 | 23% | 63万6,000円 |
900万円超 1,800万円以下 | 33% | 153万6,000円 |
1,800万円超 1,805万円以下 | 40% | 279万6,000円 |
課税給与所得金額に1,000円未満の端数があるときは切り捨てます。なお、その年の給与の収入金額が2,000万円を超える従業員は年末調整の対象にならず、確定申告で精算します。
住宅借入金等特別控除(住宅ローン控除)がある場合は、算出所得税額から控除して年調所得税額を求めます。ただし、控除できるのは算出所得税額が限度で、控除しきれなかった額は年末調整では控除されません。なお、控除しきれなかった額は、一定の範囲で翌年度の住民税から控除されます。
最後に、年調所得税額に102.1%を乗じて年調年税額を算出します。この2.1%は復興特別所得税です。100円未満の端数は切り捨てます。
(5)源泉徴収税額との差額を計算する
1年間に源泉徴収した所得税および復興特別所得税の合計額と、年調年税額を比較します。
源泉徴収税額の合計 > 年調年税額:差額が過納額となり、従業員へ還付
源泉徴収税額の合計 < 年調年税額:差額が不足額となり、従業員から徴収
計算結果は源泉徴収簿の「差引超過額又は不足額」欄に記入します。
還付金・追加徴収税額の計算例
控除の内容によって精算額がどれくらい変わるのかを、具体的な計算例で解説します。次の前提条件をもとに、令和8年分の税制にもとづいて「還付金が発生するケース」を2つ、「追加徴収が発生するケース」を1つ取り上げました。
【計算例の前提条件】
- 給与収入:800万円
- 給与所得控除額:190万円(800万円 × 10% + 110万円)
- 給与所得:610万円
- 社会保険料控除:120万円
- 基礎控除:67万円(合計所得金額610万円のため)
- 適用税率:20%
なお、実際の還付額・追加徴収額は、毎月の源泉徴収税額の合計と年調年税額との差額で決まります。ここでは、控除の有無によって年税額がどれだけ変わるかを示しています。
還付金が発生するケース
【計算例の前提条件】をもとに、還付金が発生する2つの事例を解説します。
1. 結婚して配偶者控除の適用を受けられるようになった場合
年の中途で結婚し、配偶者の合計所得金額が62万円以下(給与収入136万円以下)で、配偶者控除38万円を適用できるようになったケースです。
【配偶者控除の適用がない場合】
- 課税給与所得金額:610万円 -(120万円 + 67万円)= 423万円
- 算出所得税額:423万円 × 20% - 42万7,500円 = 41万8,500円
- 年調年税額:41万8,500円 × 102.1% = 42万7,200円
【配偶者控除38万円を適用した場合】
- 課税給与所得金額:610万円 -(120万円 + 67万円 + 38万円)= 385万円
- 算出所得税額:385万円 × 20% - 42万7,500円 = 34万2,500円
- 年調年税額:34万2,500円 × 102.1% = 34万9,600円
年税額の差は7万7,600円です。「控除額38万円×税率20%×102.1%」でも、おおよその金額を確認できます。
2. 生命保険に加入して生命保険料控除の適用を受けられるようになった場合
生命保険料控除の上限額である12万円を適用できるようになったケースです。
- 課税給与所得金額:610万円 -(120万円 + 67万円 + 12万円)= 411万円
- 算出所得税額:411万円 × 20% - 42万7,500円 = 39万4,500円
- 年調年税額:39万4,500円 × 102.1% = 40万2,700円
年税額の差は2万4,500円です。生命保険料控除は毎月の源泉徴収では反映されないため、この差額はそのまま還付額を押し上げます。
追加徴収が発生するケース
同じ前提条件で、追加徴収が発生するケースの計算例を解説します。
20歳の子供について特定扶養親族として扶養控除等申告書に記載していたところ、子供のアルバイト収入が180万円となり、要件を満たさなくなった場合を想定しました。
子供の合計所得金額は、180万円 - 74万円(給与所得控除の最低保障額)= 106万円です。
表1のとおり、106万円は特定扶養親族の要件(62万円以下)は満たしませんが、特定親族(62万円超123万円以下)に該当します。
表1:特定扶養親族と特定親族特別控除の条件
控除の種類 | 条件 |
|---|---|
特定扶養控除(63万円) | 子供の合計所得金額が62万円以下(給与収入のみなら136万円以下) |
特定親族特別控除 | 子供の合計所得金額が62万円超123万円以下(給与収入のみなら136万円超197万円以下) |
表2を参照して、特定親族特別控除21万円を適用します。
表2:令和8年分 特定親族特別控除の控除額
特定親族の合計所得金額(給与収入のみの場合) | 控除額 |
|---|---|
62万円超85万円以下(136万円超159万円以下) | 63万円 |
85万円超90万円以下(159万円超164万円以下) | 61万円 |
90万円超95万円以下(164万円超169万円以下) | 51万円 |
95万円超100万円以下(169万円超174万円以下) | 41万円 |
100万円超105万円以下(174万円超179万円以下) | 31万円 |
105万円超110万円以下(179万円超184万円以下) | 21万円 |
110万円超115万円以下(184万円超189万円以下) | 11万円 |
115万円超120万円以下(189万円超194万円以下) | 6万円 |
120万円超123万円以下(194万円超197万円以下) | 3万円 |
年末調整で特定扶養控除63万円を適用できると見込んでいた場合の年税額と、年末調整で確定した年税額を比べます。
【毎月の源泉徴収額を年額38万円相当の控除として試算した場合】
- 課税給与所得金額:610万円 -(120万円 + 67万円 + 38万円)= 385万円
- 算出所得税額:385万円 × 20% - 42万7,500円 = 34万2,500円
- 年調年税額:34万2,500円 × 102.1% = 34万9,600円
【特定親族特別控除21万円を適用した場合】
- 課税給与所得金額:610万円 -(120万円 + 67万円 + 21万円)= 402万円
- 算出所得税額:402万円 × 20% - 42万7,500円 = 37万6,500円
- 年調年税額:37万6,500円 × 102.1% = 38万4,400円
年税額の差は3万4,800円で、この分が追加徴収の対象となります。
もし特定親族特別控除の申告漏れがあれば、控除がまったく適用されず、追加徴収額は約8万円(7万7,600円)まで膨らみます。19歳以上23歳未満の子供のアルバイト収入が増えた従業員には、特定親族特別控除申告書の提出を必ず案内しましょう。
年末調整の還付金はいつ支払う?
還付金は、年末調整をした月分(通常は12月分)として納付する源泉徴収税額から差し引き、過納となった従業員へ返金します。
1月の給与で還付する運用も可能ですが、その場合は12月給与の明細等で精算予定を案内しておくと、従業員の問い合わせを減らせます。
企業が税務署へ納付する源泉徴収税額は、年末調整で生じた過納額(還付額)と不足額を増減した金額です。納期の特例の承認を受けている場合は、その年7月から12月までの分に年末調整の調整額を増減したものが対象です。
令和8年分は還付金が多く発生すると見込まれるため、年末調整をした月分の徴収税額だけでは還付しきれないケースが増える可能性があります。還付しきれないときは、その後に納付する源泉徴収税額から差し引いて順次還付します。
ただし、次のいずれかに該当する場合は、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」を作成し、必要書類を添えて所轄税務署長に提出して、税務署から還付を受けます。
- 解散や廃業などにより給与の支払者でなくなり、還付できなくなった
- 徴収して納付する税額がなくなり、過納額の還付ができなくなった
- 納付する源泉徴収税額に比べて過納額が多額で、還付することとなった日の翌月から2か月を経過しても、還付しきれないと見込まれる
還付請求には、各人の源泉徴収簿の写しや、過納額の受領を会社に委任する委任状などの添付が必要です。退職者など委任状を出せない人の分は、税務署から本人へ直接還付されます。
とくに3つ目のケースに該当しないか、12月の納付予定額と還付見込額を早めに試算し、必要に応じて還付請求の準備を進めましょう。
(参考)No.2675 年末調整の過不足額の精算 - 国税庁
年末調整で不足額が生じたらいつ追加徴収する?
不足額は、年末調整をする月分の給与から徴収し、なお不足額が残るときは、その後に支払う給与から順次徴収します。
ただし、不足額をまとめて徴収すると、その月の手取り額が大幅に減る従業員もいます。そのため、一定の従業員には徴収の繰り延べが認められています。対象となるのは、年末調整をする月分の給与から不足額を徴収した結果、その月の税引手取給与(賞与がある場合はその税引手取額を含む)が、その年の1月から年末調整をした月の前月までの税引手取給与の平均月額の70%未満となる従業員です。
繰り延べを受けるには、従業員本人が「年末調整による不足額徴収繰延承認申請書」を作成し、その年最後に給与などの支払いを受ける日の前日までに給与の支払者の所轄税務署長へ提出して承認を受けます。承認を受けると、不足額を翌年1月と2月に繰り延べて徴収できます。期限が12月の給与支払日の前日と短いため、対象になりそうな従業員には早めに申請書の作成を依頼しましょう。
繰り延べの対象になるのは年末調整による不足額のみです。年末調整をする月分の給与・賞与に対する通常の税額は繰り延べできないため、通常どおり計算して徴収します。
追加徴収は従業員の生活に直接影響します。金額が確定した段階で対象者へ個別に連絡し、理由と金額をあわせて説明してトラブルを防止しましょう。
年末調整後に還付金額・追加徴収税額が変わったら?
所得税法では、控除対象扶養親族などの判定をその年12月31日の現況で実施すると定められています。
一方、年末調整は原則その年最後の給与を支払うときに実施するため、年末調整後に次のような事情が生じると、年末調整した税額と本来納めるべき税額に差が生じます。
- 本年分の給与を追加で支払った
- 扶養親族等の人数が変わった
- 配偶者控除・配偶者特別控除、特定親族特別控除の対象者の所得見積額に差額が生じた
- 生命保険料などを追加で支払った、または控除証明書が未提出だった
- 住宅借入金等特別控除申告書が年末調整後に提出された
とくに、年末調整時に控除証明書が間に合わず、翌年1月末日までに提出されなかった場合は、その保険料を除いて再計算し、不足額を徴収する必要があります。
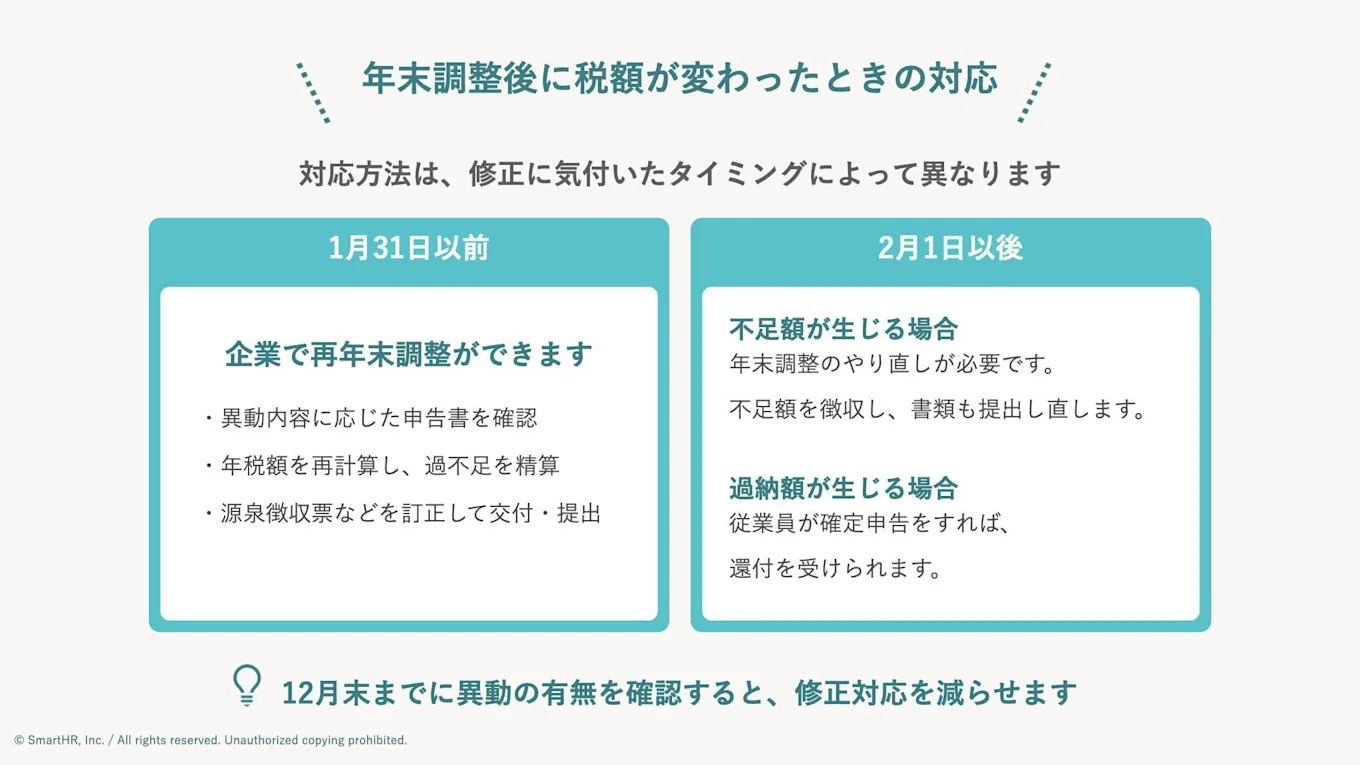
対応方法は、気付いたタイミングによって異なります。ここでは、年末調整後に還付金額などが変更になった場合の対処方法を解説します。
(1)1月31日以前に修正する場合
源泉徴収票を作成・交付する日までであれば、企業側で年末調整をやり直せます(再年末調整)。
まず、従業員から異動内容に応じた申告書(扶養控除等(異動)申告書、保険料控除申告書など)の提出を受け、内容を確認します。そのうえで年税額を再計算し、過不足額を精算します。すでに12月分の精算が終わっている場合は、1月の給与で差額を調整するのが一般的です。
再計算後は、源泉徴収票を作成し直して従業員へ交付するとともに、市区町村へ提出する給与支払報告書、税務署へ提出する法定調書を、1月31日の提出期限までに提出します。すでに提出済みの場合は、訂正分の提出が必要です。
年末調整の締めから1月31日までは日数に余裕がありません。12月末までに異動の有無を確認する社内アナウンスを出しておくと、修正対応の負担を軽減できます。
(2)2月1日以後に修正する場合
法定調書などの提出期限を過ぎた後は、対応が過納と不足で分かれます。
不足額が生じる場合
扶養親族の人数が減ったなど、徴収不足税額が生じる場合は、異動があった年の翌年1月末日以降であっても年末調整のやり直しが必要です。「期限を過ぎたので従業員の確定申告に委ねる」という対応はできません。
従業員から異動内容に応じた申告書の提出を受けて年末調整をやり直し、不足額を徴収します。あわせて源泉徴収票を訂正し、法定調書と給与支払報告書も提出し直します。
過納額が生じる場合
扶養親族が増えたなど、還付が生じる場合は、企業で年末調整のやり直しはできません。その場合、従業員が自身で確定申告をすれば、納め過ぎた所得税および復興特別所得税の還付を受けられます。
対象となる従業員には、確定申告が必要になる旨と、源泉徴収票を確定申告に使用する旨を案内しましょう。企業側の対応漏れが原因の場合は「確定申告をしてください」と伝えるだけでなく、必要な書類の交付や説明資料の用意など、企業としてのフォローも欠かせません。
(参考)No.2671 年末調整の後に扶養親族等の人数が異動したとき - 国税庁
還付金を受け取るには確定申告が必要なケースも
所得控除のうち、次の3つは年末調整では適用できません。該当する従業員には、確定申告が必要である旨を案内しましょう。
なお、確定申告の義務がない人が税金の還付だけを目的とする申告は「還付申告」として扱われます。確定申告の時期を待たずに、その年の翌年1月1日から5年間いつでも提出できます。
(1)雑損控除
災害、盗難、横領によって、生活に通常必要な資産に損害を受けた場合に適用できる控除です。詐欺や恐喝による被害は対象になりません。
控除額は、次の2つのうち多いほうの金額です。
- (差引損失額)-(総所得金額等)×10%
- (差引損失額のうち災害関連支出の金額)-5万円
その年の所得金額から控除しきれない場合は、翌年以後3年間(特定非常災害による一定の損失などは5年間)にわたって繰り越して控除できます。災害の被害を受けた従業員には、雑損控除のほか、要件を満たす場合は災害減免法による所得税の軽減免除という選択肢もある旨をあわせて案内するとよいでしょう。
(2)医療費控除
本人または生計を一にする配偶者やその他の親族のために支払った医療費が一定額を超える場合に適用できる控除です。
控除額は、次の算式で計算します(最高200万円)。
(実際に支払った医療費の合計額)-(保険金などで補填される金額)-(10万円または総所得金額等の5%のいずれか少ないほう)
総所得金額等が200万円未満の従業員は、医療費が10万円以下でも控除を受けられる可能性があります。パート・アルバイト従業員などから相談を受けた際に見落としやすい点です。
(3)寄附金控除
国や地方公共団体、特定公益増進法人などに特定寄附金を支出した場合に適用できる控除です。ふるさと納税もこの寄附金控除に該当します。
控除額は、次の算式で計算します。
(その年に支出した特定寄附金の額の合計額、または総所得金額等の40%相当額のいずれか少ないほう)- 2,000円
ふるさと納税は、寄附先が5団体以内で確定申告が不要な場合に限り、ワンストップ特例制度を利用できます。ただし、医療費控除などのために確定申告をすると、ワンストップ特例の申請は無効になり、その年のすべてのふるさと納税を確定申告に含める必要があります。
年末調整の還付金・追加徴収でよくある質問
従業員から寄せられやすい質問と、その回答例を紹介します。
Q1. 還付金はいつ振り込まれる?
多くの企業では、12月の給与支払日にあわせて給与と一緒に振り込みます。企業によっては1月の給与で精算する場合もあります。
税務署から従業員へ直接振り込まれるものではなく、勤務先を通じて返金される点をあわせて説明すると、従業員の誤解を防げます。自社の支払時期は、年末調整の案内文書や給与明細で早めに周知しておきましょう。
Q2. 還付金は現金でもらえる?
還付金の支払方法について、法令上の定めはありません。現金で手渡す運用も可能ですが、給与とあわせて口座へ振り込む方法が一般的です。
いずれの方法でも、還付額がいくらなのかを従業員が確認できるようにしておきましょう。給与明細に還付額を独立した項目として表示するか、明細とは別に年末調整の精算内訳を交付すると、「振り込まれた金額が正しいのかわからない」といった問い合わせを減らせます。
Q3. 年の途中で入社・転職したら?
年の中途で入社し、年末まで勤務している従業員も年末調整の対象です。ただし、その年に前職の給与があり、前職に扶養控除等(異動)申告書を提出していた場合は、前職分の給与を含めて年末調整をする必要があります。
前職分の給与額・源泉徴収税額・社会保険料の額は、前職から交付される「給与所得の源泉徴収票」で確認します。源泉徴収票が回収できない場合は年末調整ができず、従業員本人による確定申告が必要です。
なお、基礎控除や扶養控除などの所得控除は、在籍月数で按分せず全額が認められます。年の中途で入社した従業員は、その年の給与総額が少ない一方で控除額は満額適用されるため、還付額が大きくなりやすい傾向があります。
Q4. 今年の金額が例年と違うのはなぜ?
令和8年分は、多くの従業員で還付額が例年より大きくなる見込みです。理由は、基礎控除と給与所得控除の引き上げが12月の年末調整でまとめて反映されるためです。
改正は令和8年12月1日施行のため、1月から11月までは改正前の税額表で天引きが続き、12月の年末調整ではじめて改正後の控除額で1年分を計算します(詳細は「令和8年分は税制改正の反映で還付額が大きくなりやすい」を参照)。この差額が精算されるため、還付額が押し上げられます。
一方で、扶養親族の状況が変わった従業員や、前年に適用していた控除がなくなった従業員は、改正があっても追加徴収になる場合があります。
年末調整では税制にもとづいて過不足額を正確に計算しよう
令和8年は、基礎控除・給与所得控除の引き上げと扶養親族等の所得要件の緩和といった複数の改正が、12月の年末調整で一気に反映される特殊な年です。前年までの基準で判定すると計算違いにつながります。
過不足額を正確に精算するうえで欠かせないのが、改正内容の把握と従業員への周知、申告書の不備防止です。所得の見積額や扶養親族の所得要件など、今年は従業員側の記載精度が例年以上に金額へ影響します。とくに、入社時などに扶養親族として申請していなかった子供がいる従業員も、子供が一定の扶養要件を満たしていれば、生命保険料控除の増額や所得金額調整控除の対象になる可能性があります。申告に漏れがないか注意して確認しましょう。
SmartHRの年末調整機能なら、従業員のスマートフォンから申告した内容をもとに控除額の計算・申告書作成まで一貫して対応できます。お知らせ機能やスマートフォンアプリのプッシュ通知により、社用パソコンを持たない従業員も含めて年末調整の案内を一斉に周知できます。実際に、年末調整の回収期間を約1か月から9日前後に短縮し、社用端末を持たない現場の従業員にも9割以上利用が広がっている事例もあります。よければ合わせてご覧ください。
監修者山本 純次
特定社会保険労務士
渋谷・表参道に事務所を構える人事労務の専門家、株式会社表参道HRオフィス。代表取締役CEO。社労士として社会保険・労働保険の手続き代行から就業規則の策定、労務相談までなんでも対応いたします。事務手続き代行、給与計算、就業規則作成まで幅広い人事労務業務を対応いたします。また、ベンチャーとシステムに強い社労士としてIPO支援に関する業務まで対応しております。社会保険労務士 表参道HRオフィス
監修者神崎 遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。