年末調整の配偶者控除とは?配偶者特別控除との違いや適用要件、申告書の書き方を解説
- 公開日

目次
配偶者控除は、一定の要件を満たす配偶者がいる従業員の所得から一定額を差し引き、所得税を軽くする制度です。
年末調整では、申告書の記載内容から控除の適用可否と控除額を判定する必要があります。令和8年度の税制改正で配偶者の所得要件が引き上げられ、給与収入の目安である「123万円の壁」が「136万円の壁」に変わりました。
本記事では、令和8年分の配偶者控除の適用要件と控除額、申告書の書き方、年収の壁との関係を整理したうえで、判断に迷いやすいケースの取り扱いを解説します。
年末調整の配偶者控除は所得控除の1つ
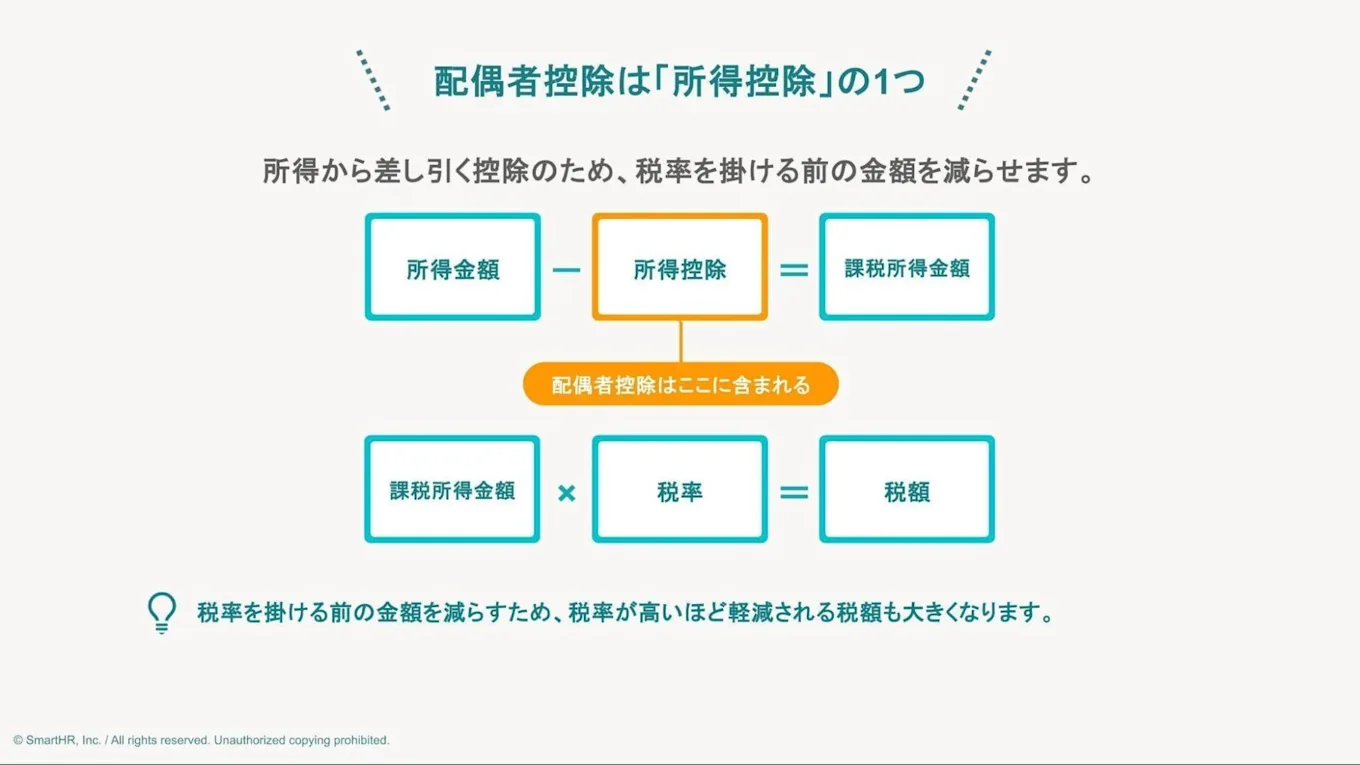
配偶者控除とは、所得税の計算過程で従業員の所得から差し引く「所得控除」の1つです。
配偶者を養う従業員の生活費の負担に配慮し、所得税を軽くするために設けられています。どのように税負担が軽くなるのかは、所得税額の計算手順を見るとわかります。所得税額は、年間の収入に直接税率を掛けて求めるわけではなく、次の手順で計算します。
- 年間の収入から必要経費(給与の場合は給与所得控除)を差し引き、所得金額を求める
- 所得金額から所得控除を差し引き、課税所得金額を求める
- 課税所得金額に税率を掛け、税額を算出する
- 算出した税額から税額控除を差し引き、納める税額を求める
配偶者控除は、手順2で差し引く所得控除に含まれ、税率を掛ける前の課税所得金額を減らします。所得税は課税所得金額が多いほど高い税率がかかるため、同じ控除額でも、適用される税率が高い従業員ほど軽減される税額は大きくなります。
配偶者控除と配偶者特別控除の違い
配偶者に関する所得控除には、配偶者控除と配偶者特別控除の2種類があります。どちらも配偶者がいる従業員に適用できる点は同じですが、対象になる配偶者の合計所得金額と控除額が異なります。
配偶者控除は、配偶者の合計所得金額が62万円以下(給与収入のみの場合は136万円以下)のときに適用できます。控除額は従業員本人の合計所得金額に応じて3区分に分かれます。
配偶者特別控除は、配偶者の合計所得金額が62万円超133万円以下(給与収入のみの場合は136万円超207万円以下)のときに適用できます。控除額は従業員本人の合計所得金額と配偶者の合計所得金額の組み合わせで決まり、配偶者の所得が増えるほど段階的に減っていきます。
2つの控除は同じ様式で申告します。人事・労務担当者は、記載内容からどちらの控除に該当し、控除額がいくらになるかを判定する必要があります。
配偶者控除の適用要件は4つ
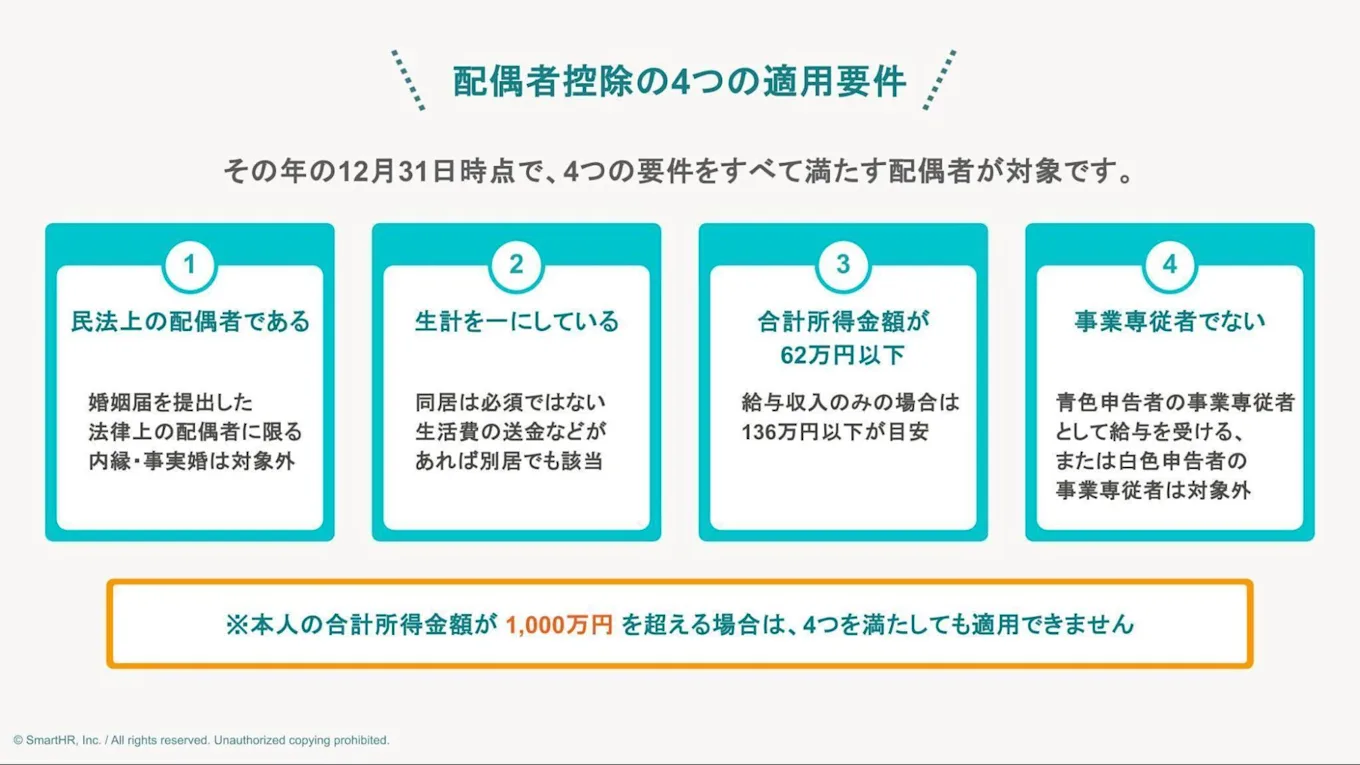
配偶者控除は、原則としてその年の12月31日時点で、次の4つの要件をすべて満たす配偶者がいる場合に適用できます。
- 民法上の配偶者である
- 従業員と生計を一にしている(同一生計)
- 合計所得金額が62万円以下である
- 青色申告者の事業専従者として給与を受けていない、かつ白色申告者の事業専従者でない
ただし、4つをすべて満たしていても、従業員本人の合計所得金額が1,000万円を超える場合は、配偶者控除も配偶者特別控除も適用できません。それぞれの要件を解説します。
(1)民法上の配偶者
配偶者控除・配偶者特別控除の対象になる配偶者は、民法の規定による配偶者、つまり婚姻届を提出した法律上の配偶者に限られます。生活の実態がどれだけ夫婦に近くても、法律上の婚姻関係になければ対象外です。
たとえば、10年以上同居して家計も1つにまとめているパートナーでも、内縁関係や事実婚であれば適用できません。自治体のパートナーシップ制度を利用している場合も、現行の税法では婚姻関係にないため対象になりません。
一方、社会保険では事実婚の配偶者でも扶養に入れる場合があります。税法と社会保険で考え方が異なるため、該当する従業員から質問を受けたときに説明できるようにしておきましょう。
(2)同一生計
2つ目の要件は「生計を一にすること(同一生計)」です。同居していることと解釈されがちですが、必ずしも同居が要件ではありません。
所得税基本通達2-47では、勤務や修学、療養などの都合で別居している場合でも、次のようなときは生計を一にするものとして扱われます。
- 普段は別居しているが、長期休暇などには帰省し、ともに生活することを常としている
- 生活費、学資金、療養費などが常に送金されている
反対に、同居していても、互いの生活が明らかに独立している場合は、同一生計とは認められません。同一生計に該当するか判断がつかないときは、従業員から状況を聞き取り、必要に応じて税理士などの専門家や所轄の税務署に相談しましょう。
(3)合計所得金額が62万円以下
3つ目は所得の要件です。令和8年分の年末調整では、配偶者の年間の合計所得金額が62万円以下でなければなりません。収入が給与のみであれば、給与収入136万円以下が目安です。
合計所得金額には、パートやアルバイトの給与所得のほか、公的年金等の雑所得、生命保険の満期返戻金による一時所得、不動産所得なども含まれます。一方、出産育児一時金や育児休業給付金のように、非課税と定められた収入は含めません。
配偶者の所得要件は、近年の改正で次のとおり段階的に引き上げられました。
- 令和2年分〜令和6年分:48万円以下
- 令和7年分:58万円以下
- 令和8年分:62万円以下
令和7年分の基準のまま判定すると、控除の有無や控除額を誤る可能性があります。令和8年分の年末調整では、必ず新しい基準で判定しましょう。なお、改正後の所得要件は令和8年12月1日以後に行う年末調整から適用されます。死亡退職などで令和8年11月30日以前に年末調整を済ませた場合の取り扱いは、国税庁のQ&Aで確認しましょう。
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A - 国税庁
(4)青色・白色申告者の事業専従者でない
4つ目は事業専従者に関する要件です。配偶者が青色申告者の事業専従者として給与の支払いを受けている場合や、白色申告者の事業専従者に当たる場合は配偶者控除も配偶者特別控除も適用できません。
青色申告では、事業専従者に支払った給与を事業主の必要経費に算入できます。白色申告では、実際の給与の支払いにかかわらず、一定額が「事業専従者控除」として必要経費とみなされます。そのうえで配偶者控除も適用できると二重の控除になるため、対象外とされています。
たとえば、配偶者が親族の個人商店を手伝い、青色事業専従者給与として年間60万円を受け取っている場合、合計所得金額は0円で所得要件は満たしますが、配偶者控除の対象にはなりません。金額にかかわらず、その年に一度でも給与の支払いを受けていれば対象外です。
申告書の記載だけでは事業専従者かどうかを判断しづらいため、該当する従業員には申し出るよう案内しましょう。
配偶者(特別)控除の控除額は最大48万円
配偶者控除・配偶者特別控除の控除額は、従業員本人の合計所得金額に加え、配偶者の年齢や合計所得金額によって決まります。それぞれの控除額を確認しましょう。
(1)配偶者控除の控除額
配偶者控除の控除額は、従業員本人の合計所得金額(3区分)と配偶者の年齢(2区分)の組み合わせで決まります。その年の12月31日現在で70歳以上の配偶者は「老人控除対象配偶者」に該当し、70歳未満の場合より控除額が上乗せされます。具体的な控除額は次のとおりです。
従業員本人の合計所得金額 | 一般の控除対象配偶者 | 老人控除対象配偶者(70歳以上) |
|---|---|---|
900万円以下 | 38万円 | 48万円 |
900万円超950万円以下 | 26万円 | 32万円 |
950万円超1,000万円以下 | 13万円 | 16万円 |
1,000万円超 | 適用なし | 適用なし |
従業員本人の合計所得金額が900万円を超えると控除額が段階的に減り、1,000万円を超えると配偶者控除を受けられません。
たとえば、配偶者控除適用前の課税所得金額が400万円(所得税率20%)の従業員が、一般の控除対象配偶者について配偶者控除を受ける場合、控除額は38万円です。軽減される所得税は、38万円 × 20% = 7万6,000円になります。
(2)配偶者特別控除の控除額
配偶者の合計所得金額が62万円を超えると配偶者控除は受けられず、133万円以下であれば代わりに配偶者特別控除の対象になります。控除額は、従業員本人の合計所得金額と配偶者の合計所得金額に応じて、次のとおり区分されています。
配偶者の合計所得金額 | 配偶者の給与収入の目安 | 本人900万円以下 | 本人900万円超950万円以下 | 本人950万円超1,000万円以下 |
|---|---|---|---|---|
62万円超95万円以下 | 136万円超169万円以下 | 38万円 | 26万円 | 13万円 |
95万円超100万円以下 | 169万円超174万円以下 | 36万円 | 24万円 | 12万円 |
100万円超105万円以下 | 174万円超179万円以下 | 31万円 | 21万円 | 11万円 |
105万円超110万円以下 | 179万円超184万円以下 | 26万円 | 18万円 | 9万円 |
110万円超115万円以下 | 184万円超189万円以下 | 21万円 | 14万円 | 7万円 |
115万円超120万円以下 | 189万円超194万円以下 | 16万円 | 11万円 | 6万円 |
120万円超125万円以下 | 194万円超199万円以下 | 11万円 | 8万円 | 4万円 |
125万円超130万円以下 | 199万円超204万円以下 | 6万円 | 4万円 | 2万円 |
130万円超133万円以下 | 204万円超207万円以下 | 3万円 | 2万円 | 1万円 |
※「本人」は従業員本人の合計所得金額、「給与収入の目安」は配偶者が給与収入だけを得ている場合の金額です。
従業員本人の合計所得金額が900万円以下で、配偶者の合計所得金額が62万円超95万円以下(給与収入169万円以下)であれば、配偶者控除と同額の38万円が控除されます。それを超えると、配偶者の所得が増えるにつれて控除額は段階的に減少します。
配偶者特別控除の控除額シミュレーション
従業員本人の合計所得金額が900万円以下、配偶者特別控除適用前の課税所得金額が400万円(所得税率20%)の場合でシミュレーションしてみます。
配偶者の収入が給与のみで年収150万円の場合、令和8年分の合計所得金額は76万円です。配偶者特別控除の控除額は38万円で、軽減される所得税は38万円 × 20% = 7万6,000円になります。
一方、配偶者の年収が200万円の場合、合計所得金額は126万円です。配偶者特別控除の控除額は6万円になり、軽減される所得税は6万円 × 20% = 1万2,000円まで下がります。
配偶者控除等申告書の書き方
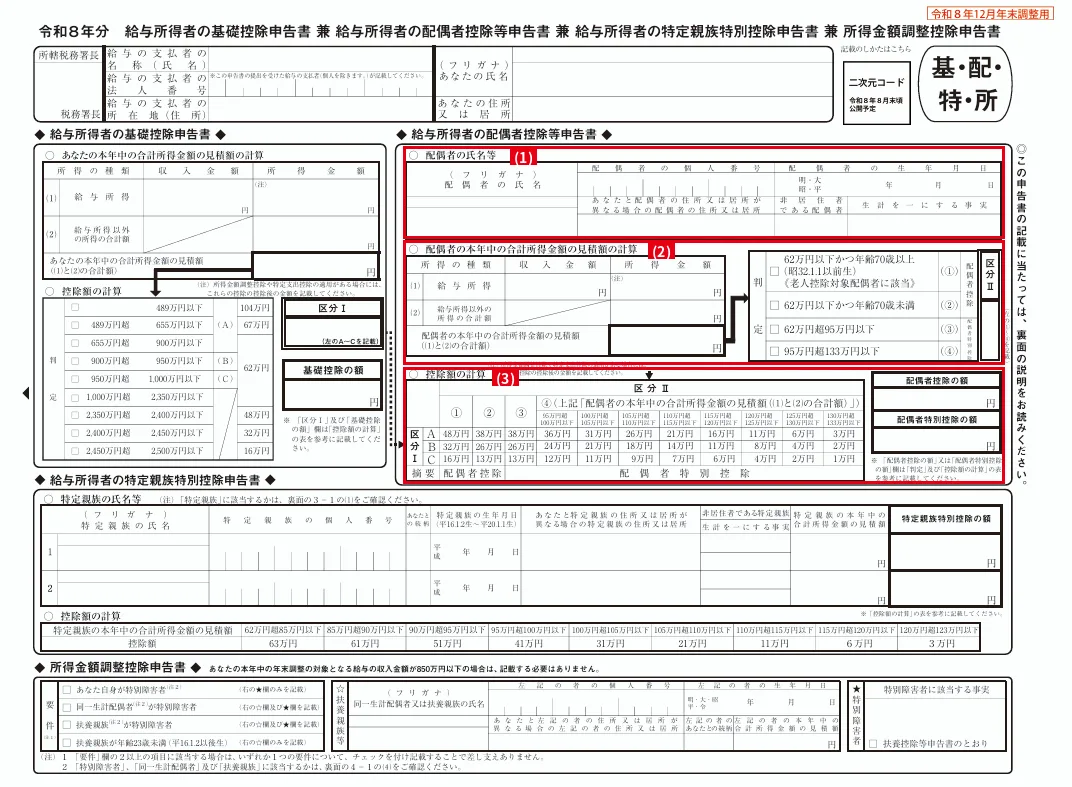
(出典)令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 - 国税庁
配偶者控除と配偶者特別控除は、従業員から申告書の提出を受けてはじめて適用できます。申告書は4つの申告書が1枚にまとまった様式で、正式名称は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。
ここでは、このうち「給与所得者の配偶者控除等申告書」の各欄の書き方を解説します。
(1)配偶者の氏名等
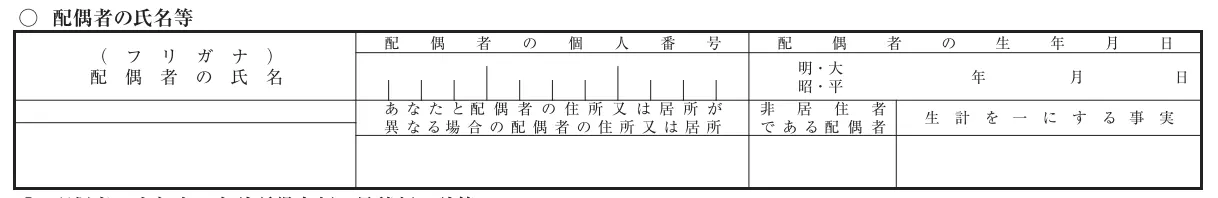
「配偶者の氏名等」の欄には、配偶者の氏名とフリガナ、個人番号、生年月日を記載します。従業員本人と配偶者の住所が異なる場合は、配偶者の住所または居所も記載が必要です。個人番号は企業が一定の帳簿を備えている場合など、記載を省略できるケースがあります。
「非居住者である配偶者」の欄は、配偶者が国内に住所をもたず、現在まで引き続いて1年以上国内に居所もない場合に○印を付けます。この場合は、その年に送金した金額の合計を「生計を一にする事実」の欄に記載してもらい、あわせて親族関係書類と送金関係書類の提出(または提示)を受けましょう。
(2)配偶者の本年中の合計所得金額の見積額の計算
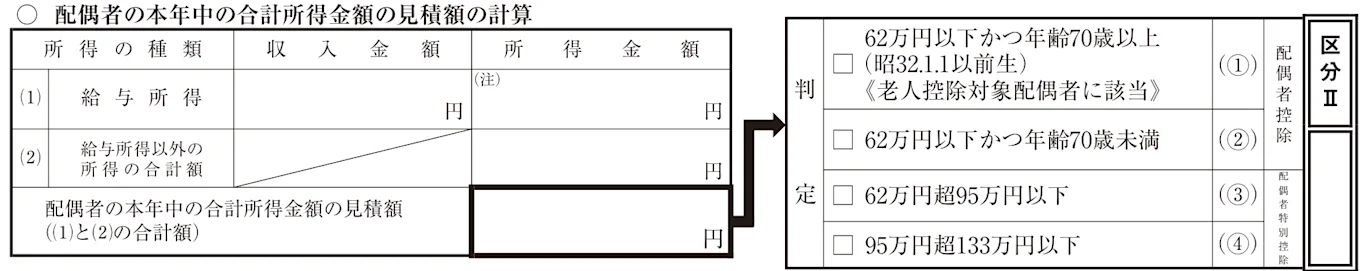
「配偶者の本年中の合計所得金額の見積額の計算」は、配偶者の合計所得金額を見積もって記載する欄です。「(1)給与所得」と「(2)給与所得以外の所得の合計額」を分けて記入します。
給与所得は、収入金額の欄にその年に支払われる給与・賞与の年額を、所得金額の欄には収入から給与所得控除を引いた額を記入します。
令和8年分の給与所得控除額は、配偶者の給与収入が220万円以下の場合は74万円です。220万円を超え360万円以下の場合は「収入金額 × 30% + 8万円」で計算します。たとえば、配偶者の給与収入見込みが132万円の場合、132万円 - 74万円 = 58万円が給与所得です。
「給与所得以外の所得の合計額」の欄は、ほかに所得がなければ0円を記入します。2つの所得額を合計して見積額を出したら、「判定」欄の当てはまる番号を「区分II」に記入します。
(3)控除額の計算
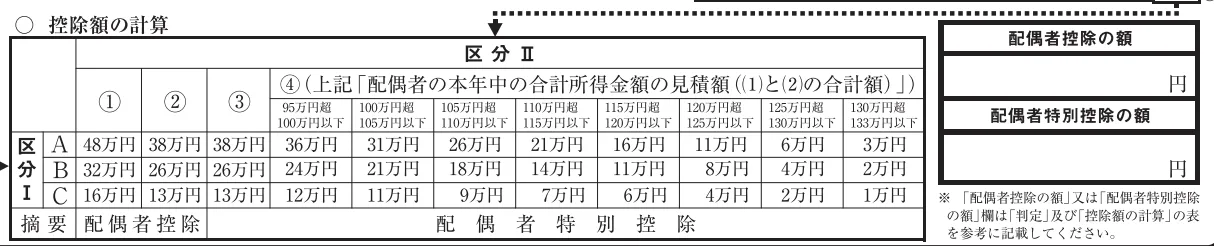
「控除額の計算」の欄では、2つの区分を照らし合わせて控除額を求めます。縦軸の「区分I」が従業員本人の合計所得金額、横軸の「区分II」が配偶者の合計所得金額と年齢です。
「区分I」は、同じ様式にある基礎控除申告書の判定欄で求めた記号を転記します。合計所得金額900万円以下がA、900万円超950万円以下がB、950万円超1,000万円以下がCです。合計所得金額が1,000万円を超える場合はA〜Cのいずれにも該当せず、配偶者控除・配偶者特別控除のどちらも受けられません。
「区分II」は、配偶者の合計所得金額と年齢に応じて次のように判定します。
区分II | 配偶者の合計所得金額 | 配偶者の年齢 | 適用する控除 |
|---|---|---|---|
(1) | 62万円以下 | 70歳以上 | 配偶者控除(老人) |
(2) | 62万円以下 | 70歳未満 | 配偶者控除 |
(3) | 62万円超95万円以下 | 問わない | 配偶者特別控除 |
(4) | 95万円超133万円以下 | 問わない | 配偶者特別控除 |
控除額の計算表のうち、区分Iの行と区分IIの列が交差する欄の金額が控除額です。区分IIが(1)か(2)なら「配偶者控除の額」欄に、(3)か(4)なら「配偶者特別控除の額」欄に控除額を記載します。
たとえば、本人の合計所得金額が820万円(区分IがA)、配偶者の合計所得金額の見積額が40万円で年齢65歳の場合、区分IIは(2)に該当します。この場合は「配偶者控除の額」欄に380,000円と記載します。
配偶者(特別)控除と「年収の壁」の関係
年収の壁は、税金や社会保険料の負担、控除の扱いが変わる年収の目安です。次の表のように、配偶者控除以外にもさまざまな壁があります。
年収の壁(対象者) | 内容 | 令和7年分 | 令和8年分 |
|---|---|---|---|
所得税(従業員) | 所得税がかかり始める | 160万円 | 178万円 |
住民税(従業員) | 住民税がかかり始める | 約110万円 | 約119万円 |
社会保険(従業員) | 短時間労働者が勤務先の社会保険に加入する | 106万円 | 令和8年10月に賃金要件(月額8.8万円)を撤廃 |
社会保険(配偶者) | 配偶者の被扶養者から外れる | 130万円 | 130万円 |
配偶者控除(配偶者) | 配偶者控除を受けられる上限 | 123万円 | 136万円 |
配偶者特別控除(38万円)(配偶者) | 配偶者特別控除が38万円になる上限 | 160万円 | 169万円 |
配偶者特別控除(上限)(配偶者) | 配偶者特別控除を受けられる上限 | 201万円 | 207万円 |
特定親族特別控除(親族) | 19歳以上23歳未満の親族が対象になる範囲 | 123万円超188万円以下 | 136万円超197万円以下 |
※金額は収入が給与のみの場合の目安です。
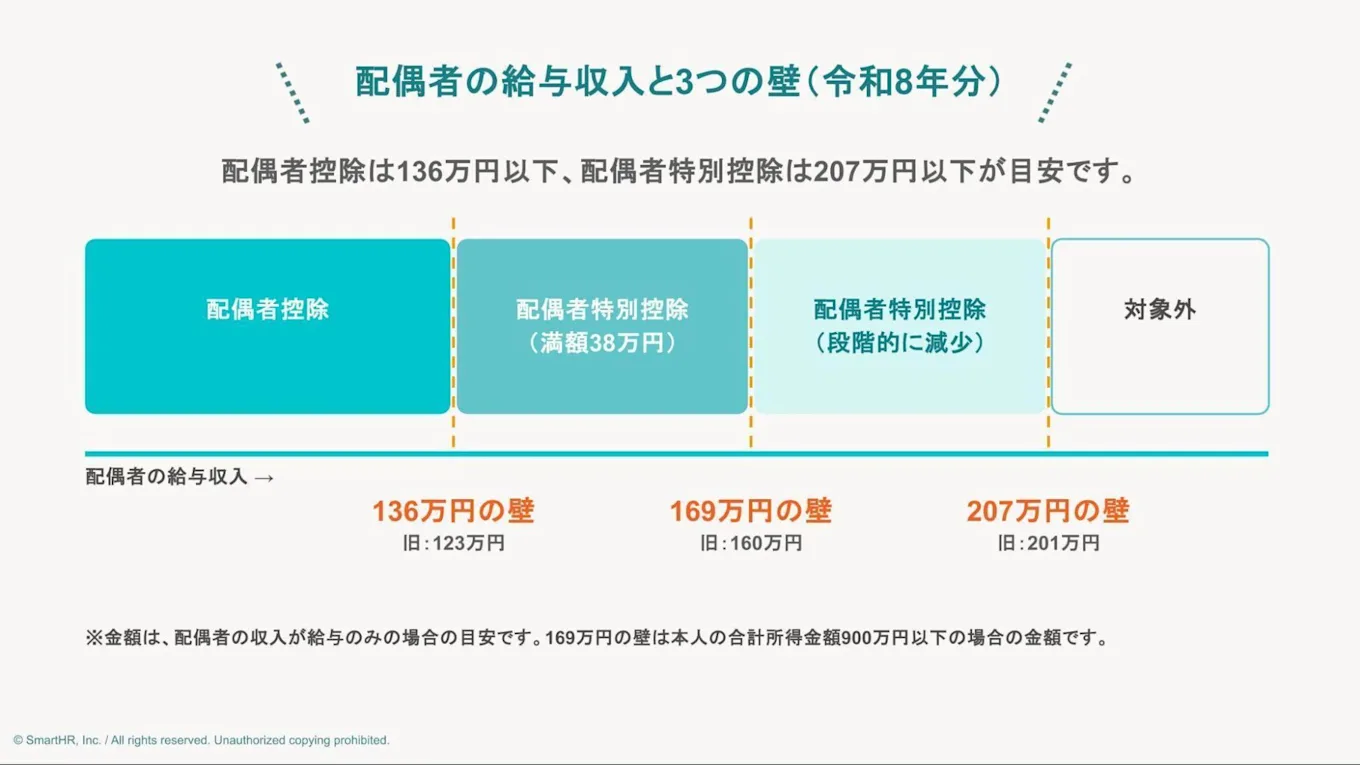
従業員から収入や働き方について相談されたときには、年収の壁の知識が欠かせません。ここでは、配偶者控除・配偶者特別控除に関係する3つの壁を解説します。
(1)136万円の壁(旧:123万円の壁)
136万円の壁は、配偶者控除の適用を受けられる配偶者の給与収入の上限です。令和7年分は123万円の壁でしたが、令和8年度の税制改正で扶養親族等の所得要件が見直されました。
基礎控除の引き上げにあわせて合計所得金額の要件が62万円以下になり、給与所得控除の最低保障額も65万円から74万円に引き上げられました。その結果、給与収入の目安では62万円 + 74万円 = 136万円になります。
前年と同じ収入金額でも、適用される控除が変わるケースがあります。たとえば、時給1,200円で週20時間働く配偶者の年収は、およそ125万円です。令和7年分の年末調整では配偶者特別控除の対象でしたが、令和8年分では配偶者控除の対象になります。
令和8年分の年末調整で、令和7年分の基準のまま判定しないよう注意しましょう。
(2)169万円の壁(旧:160万円の壁)
169万円の壁は、従業員本人の合計所得金額が900万円以下の場合に配偶者特別控除で満額の38万円を受けられる給与収入の上限です。配偶者の合計所得金額95万円に、給与所得控除の最低保障額74万円を足した金額で、169万円を超えると控除額は段階的に減っていきます。
令和7年分では、本人に所得税がかかり始める壁(160万円)と、配偶者特別控除が満額になる壁(160万円)が同じ金額でした。令和8年分では所得税の壁が178万円、配偶者特別控除の壁が169万円と別の金額になるため、混同しないよう注意しましょう。
従業員から「160万円の壁」について問われたときは、どちらの壁を指しているのか確認する必要があります。
(3)207万円の壁(旧:201万円の壁)
207万円の壁は、配偶者特別控除を受けられる給与収入の上限です。配偶者の合計所得金額133万円に、給与所得控除の最低保障額74万円を足して算出します。配偶者の給与収入が207万円を超えると、配偶者控除も配偶者特別控除も受けられません。
たとえば、従業員本人の合計所得金額が900万円以下で、配偶者の収入が給与のみで年収が205万円の場合、合計所得金額は131万円となり、3万円の配偶者特別控除を受けられます。一方、年収210万円の場合は合計所得金額が136万円となり、配偶者特別控除の対象外です。
配偶者控除・配偶者特別控除の適用で注意が必要なケース
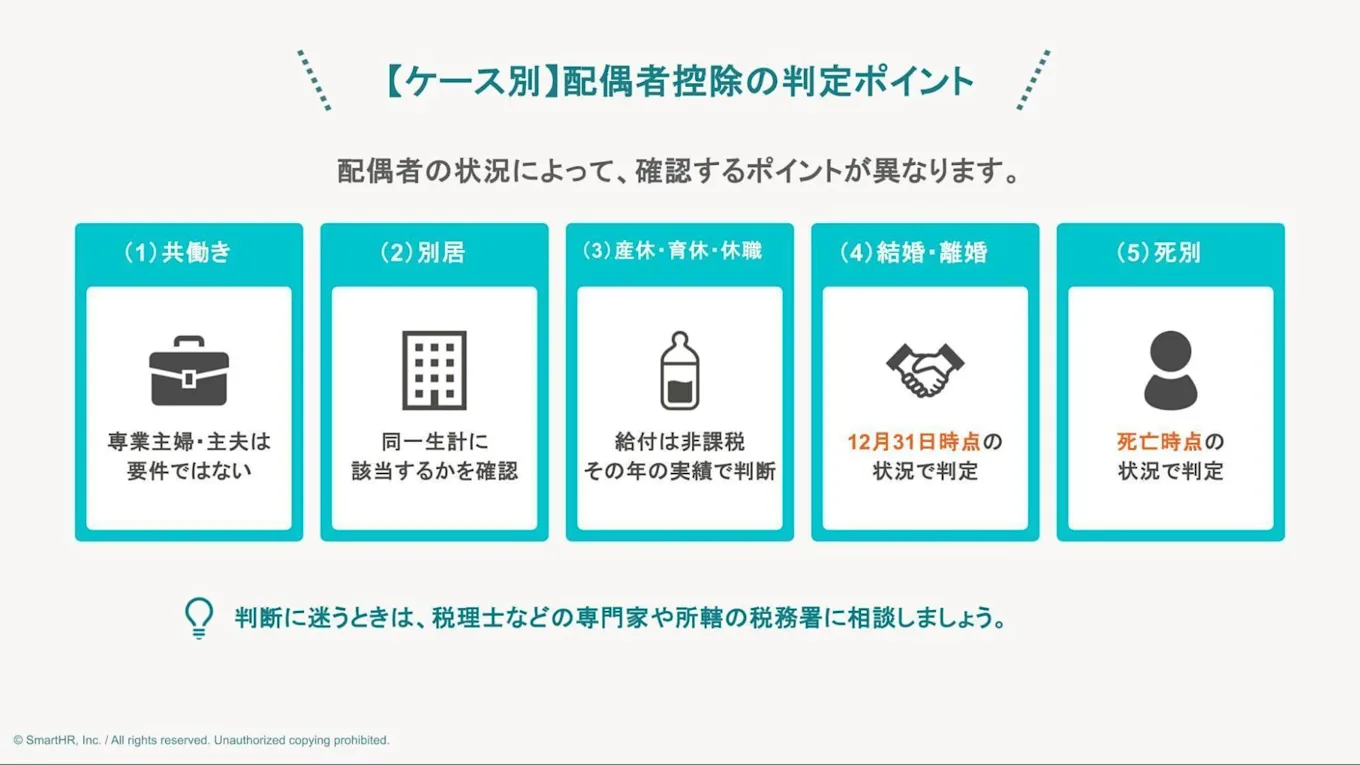
配偶者控除・配偶者特別控除は、従業員と配偶者の状況によって要件の判断が難しい場合があります。注意が必要な次の5つのケースを確認しましょう。
- (1)共働き
- (2)別居
- (3)産休中・育休中・休職中
- (4)結婚・離婚
- (5)死別
(1)共働き
共働きでも、要件を満たしていれば配偶者控除も配偶者特別控除も適用できます。配偶者が専業主婦・主夫であることは要件ではないためです。
たとえば、配偶者の収入が給与のみで年収が130万円であれば合計所得金額は56万円になり、ほかの要件を満たせば配偶者控除を受けられます。
ただし、夫婦の双方がお互いに配偶者特別控除を受けることはできません。夫婦の両方が要件を満たす場合は、どちらが控除を受けるかを確認しましょう。
(2)別居
別居している場合は、同一生計に該当するかがポイントです。同居していなくても、生活費の送金など、経済的なつながりがあれば配偶者控除や配偶者特別控除を適用できる場合があります。
たとえば、配偶者が親の介護のため実家で暮らし、従業員が生活費を送金している場合は、別居でも生計を一にすると判定される可能性が高いでしょう。一方、生活費のやり取りがなく家計がそれぞれ独立している場合は、対象外となるケースが多くなります。
申告書に別居と記載されている場合は、送金の状況などから同一生計に該当するかを確認しましょう。
(3)産休中・育休中・休職中
配偶者が産休や育休、休職でその年の収入が下がった場合、所得要件を満たせば配偶者控除や配偶者特別控除を受けられます。所得要件は、その年の実績で判断するためです。
産休・育休のほか、病気やケガによる休職の期間中は、健康保険や雇用保険から次の給付を受けられる可能性があります。
- 出産育児一時金
- 出産手当金
- 傷病手当金
- 出生時育児休業給付金・育児休業給付金
- 出生後休業支援給付金
これらの給付は非課税で、配偶者控除・配偶者特別控除の所得要件には含まれません。
たとえば、前年の年収が400万円だった配偶者でも、1月から3月までの給与収入が110万円、4月から12月は産休・育休に入り給与収入がなかった場合、給与所得は36万円です。ほかの要件を満たせば、配偶者控除を受けられます。
「配偶者は今は休んでいるが、普段は働いているから配偶者控除は受けられない」と従業員が勘違いするケースも想定されます。対象となる可能性がある場合は、正しい取り扱いを案内しましょう。
(4)結婚・離婚
配偶者控除・配偶者特別控除の適用要件は、原則としてその年の12月31日時点の状況で判定します。年の途中で結婚・離婚した場合も同様です。
たとえば、従業員が11月に入籍した場合、12月31日時点で要件を満たせば配偶者控除や配偶者特別控除を受けられます。
ただし、従業員本人と配偶者の所得要件は、結婚前の期間も含めた1月から12月までの合計所得金額で判定します。
反対に、従業員が10月に離婚した場合は、12月31日時点で配偶者がいないため、配偶者控除も配偶者特別控除も適用できません。
入籍や離婚の時期が年末に近いと、申告内容が変わりやすくなります。申告後に状況の変化があった場合は連絡するよう案内しておくと、訂正の手間を減らせます。
(5)死別
配偶者と死別した場合は、その年の12月31日ではなく、配偶者が死亡した時点の状況で控除対象配偶者に当たるかどうかを判定します。結婚・離婚とは判定時点が異なるため注意しましょう。
配偶者が年の途中で亡くなった場合、死亡時点で要件を満たしていれば、配偶者控除・配偶者特別控除を受けられます。合計所得金額も、1月から死亡日までの所得で判定します。
たとえば、8月に配偶者が亡くなり、1月から8月までの給与収入が100万円だった場合、給与所得は26万円です。ほかの要件を満たせば、配偶者控除を受けられます。
年末調整の配偶者控除でよくある質問
最後に、人事・労務担当者が従業員から受けることの多い質問を2つ紹介します。いずれも、気づいた時期によって対応が変わる点に注意が必要です。
Q1. 控除の申告を忘れていた場合はどうすればよい?
年末調整のあとに申告忘れが判明した場合、時期によって対応方法が2つに分かれます。
翌年1月末日までに気づいた場合
翌年1月末日までに気づいた場合は、その日までに年末調整をやり直して税額を調整できます。気づいた時点で、訂正後の申告書を従業員から提出してもらいましょう。年末調整のやり直し後、すでに源泉徴収票を交付している場合は訂正後の源泉徴収票を再交付し、給与支払報告書を提出済みの場合は必要な訂正手続きを進めます。源泉徴収票を税務署へ提出済みの場合は、税務署にも訂正後の源泉徴収票を提出します。
翌年1月末日を過ぎてから気づいた場合
翌年1月末日を過ぎた場合、年末調整での訂正はできません。企業では対応できないため、従業員本人に確定申告を案内しましょう。確定申告の期間は原則として翌年2月16日から3月15日までですが、還付申告は翌年1月1日から5年間提出できます。
Q2. 記載内容に誤りがあった場合はどうすればよい?
記載内容の誤りも、年末調整のやり直しで訂正します。ただし、期限は還付と不足で異なります。税額が還付になる場合はQ1と同様に翌年1月末日までですが、控除額が過大で税額が不足していた場合は、翌年1月末日を過ぎても年末調整をやり直して不足額を徴収する必要があります。
とくに多いのが、配偶者の合計所得金額の見積額が実際の金額と異なっていたケースです。年末調整後に見積額と確定額に差が生じた場合は、翌年1月末日まで再調整、従業員本人が確定申告で精算できます。ただし、当初の申告内容に誤りがあり、税額が不足していた場合は、会社で訂正する必要があります。
たとえば、合計所得金額が900万円以下の従業員が配偶者の年収を130万円と申告し、配偶者控除38万円を適用したものの、実際の年収は175万円だった場合を考えてみましょう。
正しい合計所得金額は101万円となり、適用できるのは配偶者特別控除31万円です。控除額が7万円減るため、差額分の所得税を追加で徴収する必要があります。
控除額が過大だった場合は、不足税額を徴収して納付したうえで、源泉徴収票の再交付と給与支払報告書の訂正も必要です。すでに源泉徴収票を交付している場合は訂正後の源泉徴収票を再交付し、給与支払報告書を提出済みの場合は市区町村への訂正も必要です。配偶者特別控除は配偶者の年収によって控除額が変わりやすいため、とくに注意しましょう。
配偶者控除の手続きはシステムを活用して効率化しよう
配偶者控除は、年末調整の重要な項目です。令和8年分の年末調整では、配偶者の所得要件が合計所得金額62万円以下(給与収入136万円以下)に引き上げられました。判定ラインが上がったことで、配偶者の収入が前年と同じでも、適用される控除が変わる場合があります。
配偶者の所得要件は令和7年分・令和8年分と2年続けて改正されており、申告書の回収から要件の確認、控除額の検算までをすべて手作業でこなすと、ミスが起こりやすくなります。
SmartHRの年末調整機能では、従業員がアンケート形式の質問に答えるだけで申告書が作成され、控除額の計算も自動化できます。回収状況もウェブ上で管理できるため、督促の手間も減らせます。
確認と計算の手間を減らし、制度改正への対応や従業員からの相談に向き合える体制を整えましょう。手続きの負担が軽くなれば、従業員一人ひとりが安心して働き方を選べる環境づくりにもつながります。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者高橋 創
税理士
専門学校講師、会計事務所勤務を経て、2007年に「高橋創 税理士事務所」を開業。また、新宿ゴールデン街にBar「無銘喫茶」を構える。著書に「図解 いちばん親切な税金の本 20-21年版」(ナツメ社)、「フリーランスの節税と申告 経費キャラ図鑑」(中央経済社)、「桃太郎のきびだんごは経費で落ちるのか? 日本の昔話で身につく税の基本」(ダイヤモンド社・2020年12月発売予定)など。