年末調整の対象者とは?対象となる人・対象外となる人の判断基準を解説
- 公開日

年末調整とは、毎月の給与から源泉徴収された所得税・復興特別所得税の合計額と、1年間に本来納めるべき税額との差額を精算する手続きです。
企業は原則として、すべての従業員に年末調整を実施しなければなりません。ただし、「対象となる人」と「対象とならない人」は税法上明確に定められています。中途入社者や退職者、休業中の従業員など、実務では判断に迷うケースも少なくありません。
対象者の判断を誤ると、税額を過不足なく精算できず、従業員に負担をかけたり、企業の事務処理にミスが生じたりするおそれがあります。
本記事では、年末調整の対象となる人・ならない人の判断基準を、国税庁の考え方に沿って解説します。
年末調整の対象となる人
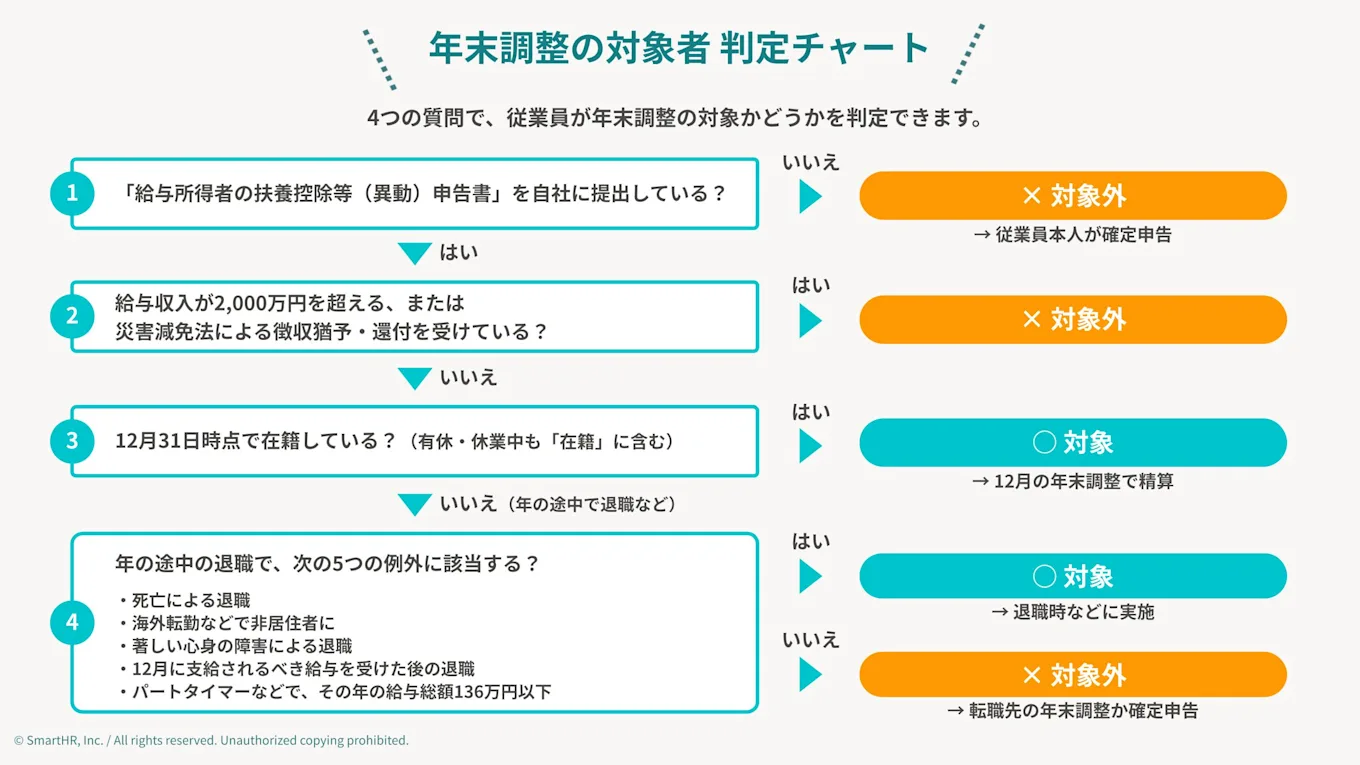
年末調整の対象となるのは、「給与所得者の扶養控除等(異動)申告書」(以下、扶養控除等申告書)を、年末調整を実施する日までに提出している一定の人です。
扶養控除等申告書は、自社が従業員にとって「主たる給与の支払者」(メインとなる勤務先)であることを示す書類であり、提出の有無が対象・対象外を分ける基準になります。
この申告書を提出したうえで、次のいずれかに当てはまる人が年末調整の対象となります。
- 1年を通じて勤務している人
- 年の途中で入社し、年末まで勤務している人
- 年の途中で退職した人のうち、死亡退職など一定の要件を満たす人
(1)1年を通じて勤務している人
企業に1年を通じて勤務している人は、年末調整の対象です。対象かどうかは、正社員・契約社員・パート・アルバイト・役員といった契約形態の名称や勤務時間の長短では判断しません。
短時間勤務のパート・アルバイトでも、要件を満たしていれば年末調整の対象です。
(2)年の途中で入社し、年末まで勤務している人
年の途中で入社した人でも、12月31日時点で在籍していれば年末調整の対象です。
前職がある場合は、前職分の給与などを含めて年末調整します。合算するのは、前職に扶養控除等申告書を提出して受け取った給与(甲欄適用の給与)に限られます。本人から前職の源泉徴収票を提出してもらい、内容を確認したうえで合算して計算します。
前職の源泉徴収票などで金額を確認できないときは、自社では年末調整ができず、本人が確定申告で精算することになります。入社時に早めの提出を案内しましょう。
(3)年の途中退職でも年末調整の対象となる人
年末調整は、原則として12月31日時点で在籍している人が対象です。ただし国税庁は、年の途中で退職した場合や非居住者となった場合でも、次のようなケースは年末調整の対象になるとしています。
- 海外支店等に転勤したことなどの理由により非居住者(国内に住所などを有しない人)となった人
- 死亡によって退職した人
- 著しい心身の障害のために退職した人(退職した後に再就職をし給与を受け取る見込みのある人は除きます。)
- 12月に支給期の到来する給与等の支払を受けた後に退職した人
- いわゆるパートタイマーとして働いている人などが退職した場合で、本年中に支払を受ける給与の総額が136万円以下である人(退職後その年に他の勤務先から給与の支払を受ける見込みのある人は除きます。)
これらの人は、12月を待たずに、退職時(非居住者となった人は非居住者となった時)に年末調整を実施します。いずれも「年末に在籍していない=対象外」という原則の例外にあたるため、退職者の年末調整を判断する際はとくに注意しましょう。
(参考)令和8年分 年末調整Q&A 問1- 国税庁
(参考)No.2665 年末調整の対象となる人 - 国税庁
年末調整の対象外となる人
扶養控除等申告書を、年末調整を実施する日までに提出していない人は、年末調整の対象になりません。
実際には、対象となるはずの人が単に提出を忘れているだけのケースも少なくありません。該当する人がいる場合は、まず提出を促しましょう。
企業が設定した書類回収期限を過ぎていても、年末調整を実施する日(その年最後に給与を支払うとき)までに提出があれば、対象に含めます。こうした対応をしても最終的に提出がない場合は、年末調整の対象から外れます。
ここでは、年末調整の対象とならない人を、4つのケースに分けて解説します。
(1)給与所得者の扶養控除等(異動)申告書を他社に提出している人
従業員がすでに他社(主たる給与の勤務先)に扶養控除等申告書を提出しており、自社が「従たる給与」の支払者(2か所目以降の勤務先)にあたる場合は、自社では年末調整しません。
副業やダブルワークなどで2か所以上から給与を受け取っている場合、扶養控除等申告書を提出できるのは、主たる勤務先1か所のみです。
この場合、従業員は原則として自身で確定申告し、税額を精算します。なお、年末調整されなかった給与の収入金額とその他の所得の合計が20万円以下の場合など、所得税の確定申告が不要となるケースもあります(この場合でも、住民税の申告が必要になることがあります)。
(参考)No.2520 2か所以上から給与をもらっている人の源泉徴収 - 国税庁
(参考)No.1900 給与所得者で確定申告が必要な人 - 国税庁
(2)年の途中で退職し一定の例外に該当しない人
年の途中で退職した人のうち、前章で紹介した5つの例外(死亡退職や非居住者となった場合など)に該当しない人は、年末調整の対象外です。自己都合・定年など、退職の理由は問いません。たとえば、定年退職して再就職先が決まっていない人も、在職中の給与について年末調整はできません。
この場合、企業は退職日以後1か月以内に源泉徴収票を交付します。税額の精算は、従業員本人が転職先での年末調整、または確定申告で実施します。
(3)給与収入が2,000万円を超える人
その年の給与収入が2,000万円を超える人は、年末調整の対象外です。
該当する人は、年末調整ではなく確定申告によって税額を精算しなければなりません。
所得税法第190条は、年末調整の対象を「その年中に支払うべきことが確定した給与等の金額が2,000万円以下の人」と定めており、これを超える人は確定申告で精算する仕組みになっているためです。
(参考)No.1900 給与所得者で確定申告が必要な人 - 国税庁
(4)災害減免法による徴収猶予や還付を受けている人
災害により被害を受け、災害減免法の適用によって、その年の給与に対する源泉徴収税額の徴収猶予や還付を受けている人も、年末調整の対象外です。
災害減免法による所得税の軽減免除は最終的に翌年の確定申告で精算される仕組みであり、源泉徴収税額の徴収猶予や還付は、その前段で受けられる措置にあたるためです。
(参考)No.8003 給与、公的年金等、報酬または料金の支払を受ける方が災害により被害を受けたときの源泉所得税および復興特別所得税の徴収猶予および還付 - 国税庁
(参考)災害等にあったとき - 国税庁
年末調整の対象者が手続きをしないとどうなる
年末調整の対象者であるにもかかわらず、必要書類の提出などの手続きが漏れると、企業は年税額を過不足なく精算できません。
その結果、従業員本人が確定申告で税額を精算しなければならない場合があります。また、生命保険料控除や地震保険料控除、扶養控除などの各種控除が年末調整で適用されず、本来受けられるはずの還付を受けられない可能性もあります。
とくに、扶養控除等申告書を、年末調整を実施する日までに提出していない人は、年末調整の対象になりません。この場合、税額を精算するには、本人が確定申告をすることになります。
詳しい手続きの流れや、対応が遅れた場合の影響については、次の記事もあわせてご確認ください。
年末調整の対象者を判断するときの注意点
対象者の判断基準は明確ですが、実務では迷いやすい場面がいくつかあります。ここではとくに注意したい4つのポイントを解説します。
注意点(1)11月・12月入社など中途入社も対象となる
11月や12月に入社した人であっても、12月31日時点で在籍し、扶養控除等申告書を提出していれば年末調整の対象です。入社時期が遅いことを理由に対象外にはできません。
なお、年末調整の対象となるのは、その年中に支給日が到来する給与です。12月勤務分の給与を翌年1月に支給する企業では、その給与は本年の年末調整に含めません。
実務で判断に迷いやすいのは、社内で定めた書類の回収期限を過ぎてから入社・提出があったケースです。
前述のとおり、期限後であっても、年末調整を実施する日までに提出があれば対象に含めます。社内の回収期限は、事務処理を円滑に進めるために企業が設けた目安だからです。
期限超過を理由に一律で対象外とすると、本来受けられるはずの精算を受けられない従業員が出るおそれがあります。社内ルールを運用する際は注意しましょう。
注意点(2)12月31日に有給取得・休業している従業員の判断
対象かどうかを判断するうえでの「12月31日時点で在籍している」とは雇用契約上の在籍を指し、その日に実際に出勤しているかどうかは問いません。
次のようなケースはいずれも「在籍している」として年末調整の対象になります。
- 12月31日に有給休暇を取得している従業員
- 育児休業・介護休業を取得中の従業員
- 傷病により休業中の従業員
- 企業独自の制度により長期休暇を取得している従業員
いずれも雇用契約が継続している限り、在籍者として扱われます。「出勤していないから対象外」と誤って判断しないよう注意しましょう。
なお、休業などにより、その年に給与の支払いが一度もない従業員は、精算の対象となる給与や源泉徴収税額がないため、実務上は年末調整の計算は生じません。
注意点(3)従業員が確定申告を希望しても年末調整の対象から外さない
「自分で確定申告をしたいので年末調整は不要です」と従業員から申し出があったとしても、要件を満たす限り、企業はその従業員を年末調整の対象外にはできません。
年末調整は給与支払者である企業に課された義務であり、従業員個人の希望によって省略できるものではないためです。
医療費控除や寄附金控除(ふるさと納税でワンストップ特例を利用しない場合)など、年末調整では対応できない控除を受けるときは、従業員は年末調整を受けたうえで、別途確定申告します。
注意点(4)役員や社長も年末調整の対象となる
役員や社長も、企業から受け取る報酬は「給与所得」に該当するため、一般の従業員と同じように年末調整の対象です。役員であることを理由に対象外にはなりません。
ただし、役員報酬を含む給与収入が2,000万円を超える場合は年末調整の対象外となり、確定申告が必要です。
年末調整の必要書類とやり方
年末調整の対象者を確認できたら、次に必要になるのが、各種申告書の回収や控除額の計算といった具体的な手続きです。ここでは、スケジュール・必要書類・進め方の概要を解説します。
年末調整のスケジュールと期限
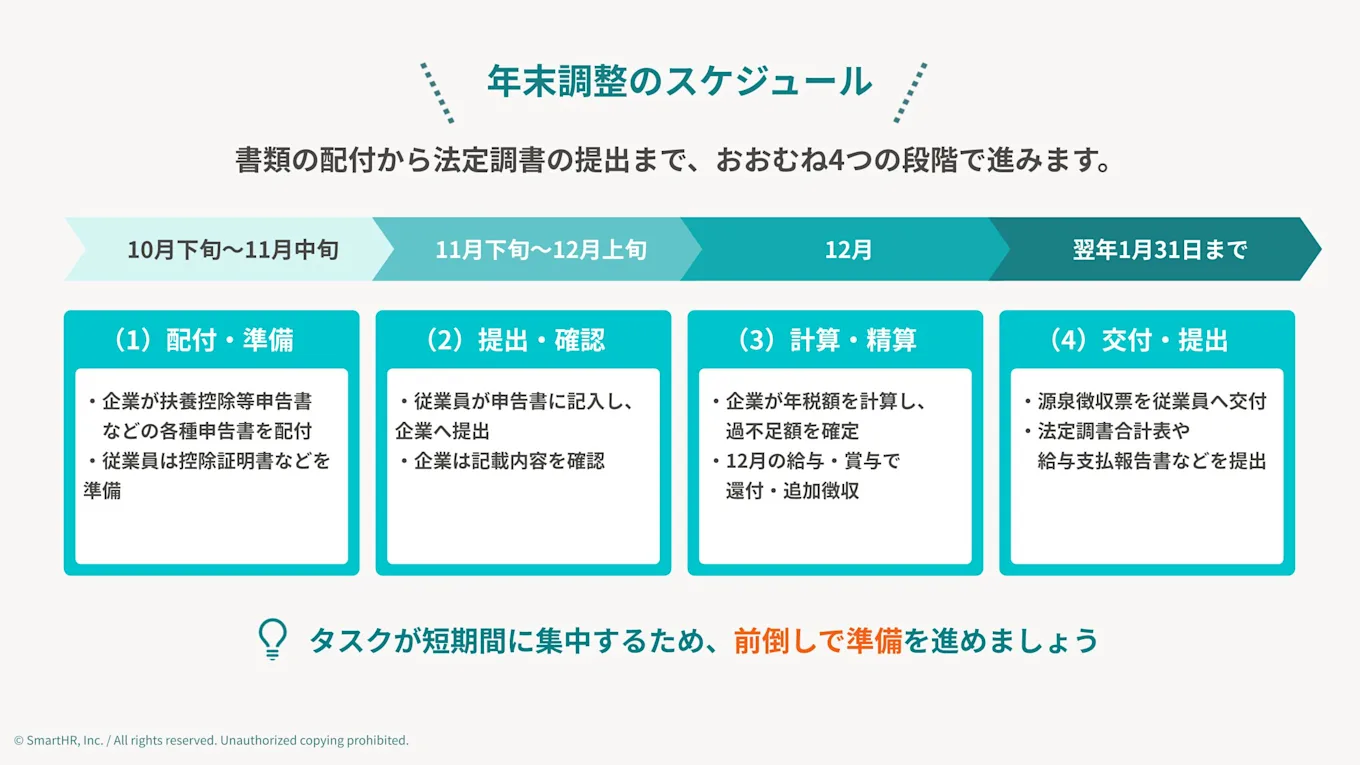
年末調整は、おおむね次のようなスケジュールで進みます。
時期 | 主な対応 |
|---|---|
10月下旬~11月中旬ごろ |
|
11月下旬~12月上旬ごろ |
|
12月 |
|
翌年1月31日まで |
|
年末調整は、書類の回収から税額の精算、法定調書の提出まで、複数のタスクが短期間に集中します。スケジュールを早めに把握し、前倒しで準備を進めましょう。
くわしい進め方や注意点は、次の記事をご覧ください。
年末調整の開始連絡やマニュアルの事前共有には、SmartHRの従業員ポータルも活用できます。スマートフォンアプリにお知らせのプッシュ通知が届くため、社用パソコンやメールアドレスを持たないパート・アルバイトにも案内を届けやすくなります。
年末調整の必要書類と書き方
年末調整で回収が必要な書類は、従業員の家族構成や保険の加入状況などに応じて異なりますが、主に次の4つです。
書類 | 主な役割 |
|---|---|
給与所得者の扶養控除等(異動)申告書 | 扶養親族の有無や配偶者の状況を申告する書類。年末調整の対象者かどうかを判定する基準にもなる |
給与所得者の保険料控除申告書 | 生命保険料・地震保険料・社会保険料・小規模企業共済等掛金(iDeCoなど)の控除を受けるための書類 |
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除や配偶者(特別)控除、特定親族特別控除などを受けるための書類 |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅ローン控除の適用を受ける2年目以降の従業員が提出する書類 |
これらの書類のなかには、生命保険会社などから送付される控除証明書の添付が必要なものもあり、従業員側の準備に時間がかかる場合があります。
書類ごとの役割や具体的な記入例は、次の記事もあわせてご確認ください。
年末調整のやり方
年末調整は、次の流れで進めます。
- 従業員への申告書の配付・回収(扶養控除等申告書、保険料控除申告書など)
- 各種控除額の計算(給与所得控除、扶養控除、社会保険料控除、生命保険料控除など)
- 年調年税額の算出と過不足額の精算(還付・追加徴収)
- 源泉徴収票の作成・交付、法定調書合計表や給与支払報告書の提出
こうした一連の作業は、対象者の人数が多い企業ほど負担が大きく、書類の回収漏れや入力ミス、計算誤りのリスクも高まります。とくに、誰が対象者で誰が対象外かの判定を手作業で進めていると、本記事で紹介したような例外ケース(中途退職者や複数勤務先がある人など)を見落としかねません。
SmartHRの年末調整機能を活用すれば、対象者の抽出から、従業員によるウェブ上での申告書入力・書類回収、控除額の自動計算までを一連の流れで進められます。担当者の負担軽減とミスの防止にも効果が期待できます。
年末調整の回収期間を約1か月から約9日に短縮した、鴻池運輸株式会社の事例もご覧ください。
年末調整の対象者を漏れなく把握しましょう
年末調整の対象かどうかは、雇用形態ではなく、「扶養控除等申告書の提出状況」「在籍状況」「給与収入額」といった要件で判断します。中途入社者や退職者、休業中の従業員など迷いやすいケースも、本記事で紹介した原則と例外に立ち返れば対応できます。
対象となる人・ならない人を確認する際は、要件に当てはめるだけでなく、従業員本人へのヒアリングもあわせて実施しましょう。とくに前職の有無や、他社への扶養控除等申告書の提出状況は、企業側だけでは把握できない情報も多いためです。
従業員一人ひとりの状況を丁寧に確認することが、漏れのない年末調整の第一歩です。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者伊波 善貴
監修者 神崎遊 ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。