年末調整の必要書類とは?提出書類と提出先を解説【令和8年(2026年)】


目次
年末調整では、従業員に提出してもらう申告書や添付書類など、多くの書類を取り扱います。そのため、必要な書類や提出先、期限の管理が煩雑になりがちです。
さらに、近年は税制改正も多く、年によって申告書の内容や確認すべき事項が変わるため、最新の情報を確認しながら対応する必要があります。
本記事では、令和8年分の年末調整の必要書類について、従業員と企業のそれぞれが「何を」「いつまでに」準備するのかを一覧で整理します。
年末調整とは
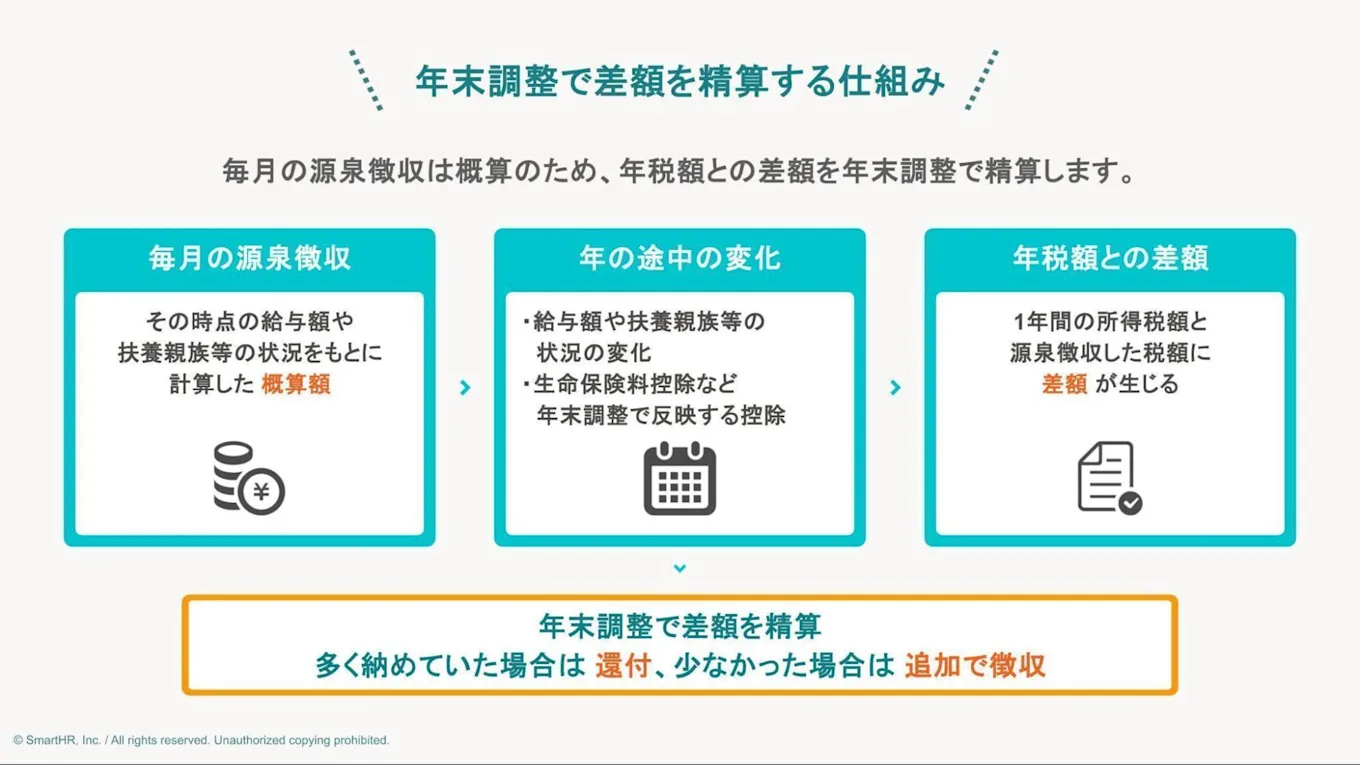
年末調整とは、給与所得者の1年間の所得税および復興特別所得税の額を計算し、毎月の給与や賞与から源泉徴収された税額との過不足を精算する手続きです。
毎月の給与や賞与から源泉徴収される所得税は、その時点の給与額や扶養親族等の状況をもとに計算した概算額です。そのため、年の途中で給与額や扶養親族等の状況が変わった場合や、生命保険料控除など年末調整時に反映する控除がある場合には、年間の所得税額との間に差額が生じることがあります。
年末調整ではこの差額を精算し、多く納めていた場合は還付し、少なかった場合は追加で徴収します。
年末調整の対象者
年末調整の対象となるのは、原則として、1年を通じて勤務している人や、年の途中で入社して年末まで勤務している人のうち、「給与所得者の扶養控除等(異動)申告書」を提出している従業員です。フルタイム従業員だけでなく、パート・アルバイトも要件を満たせば対象になります。
一方、次に該当する人は、原則として年末調整の対象になりません。
- その年に受ける給与の収入金額が2,000万円を超える人
- 扶養控除等(異動)申告書を提出していない人
- 年の途中で退職した人(死亡退職など一定の場合を除く)
- 非居住者(日本国内に住所がなく、かつ現在まで引き続いて1年以上日本に居所を有しない人。年の途中で海外転勤などにより非居住者となる人は、出国時に年末調整をします)
- 災害減免法(災害被害者に対する租税の減免、徴収猶予等に関する法律)の規定により、その年の給与に対する源泉徴収について徴収猶予や還付を受けた人
従業員が記入・提出する4種類の年末調整申告書
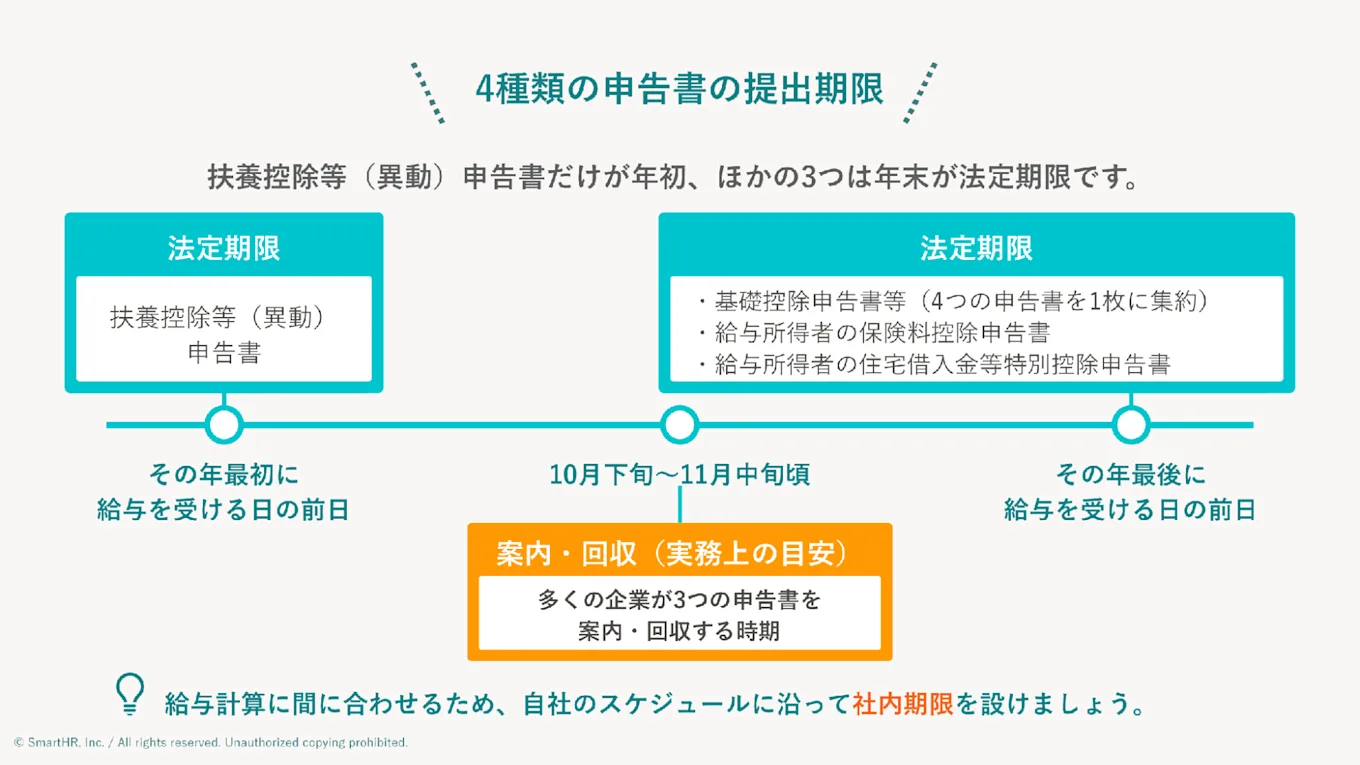
年末調整の申告書には、企業が配付して従業員に記入してもらうものと、従業員自身が用意するものがあります。申告書の種類と記入する人、入手方法・提出期限は次のとおりです。
書類名 | 記入する人 | 入手方法・提出期限 |
|---|---|---|
主たる勤務先で給与を受ける人。扶養親族がいない人も原則提出。2か所以上から給与を受ける場合は1か所のみに提出 | 企業が配付し、従業員が記入。提出期限はその年最初に給与を受ける日の前日まで。提出後に扶養親族などの状況が変わった場合は速やかに異動申告 | |
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除を受ける人(年末調整の対象者は原則全員)。該当者は配偶者控除等・特定親族特別控除・所得金額調整控除の欄も記入 | 企業が配付し、従業員が記入。提出期限はその年最後に給与を受ける日の前日まで |
生命保険料、地震保険料、給与天引き以外の社会保険料、iDeCo(個人型確定拠出年金)の掛金などを申告する人 | 企業が配付し、従業員が記入。提出期限はその年最後に給与を受ける日の前日まで | |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 (特定増改築等)住宅借入金等特別控除計算明細書 | 住宅ローン控除を受ける2年目以降の人 | 初年度の確定申告後に税務署から従業員本人に交付され、従業員が用意して企業へ提出。提出期限はその年最後に給与を受ける日の前日まで |
(参考)各種申告書・記載例(扶養控除等申告書など) - 国税庁
扶養控除等(異動)申告書を除く3つの申告書は、法令上は「その年最後に給与を受ける日の前日」が提出期限です。ただし、期限ぎりぎりに申告書を受領すると、記載内容の確認や年税額の計算が給与計算に間に合わないおそれがあります。
そのため、実務上は法定期限より前に、企業が独自に社内期限を設けるのが一般的です。多くの企業では10月下旬~11月中旬頃に従業員へ案内・回収し、社内期限までに提出してもらいます。自社の給与計算スケジュールに沿って案内しましょう。
SmartHRの年末調整機能では、従業員がアンケート形式で回答するだけで申告書を提出でき、準備が必要な書類や注意事項も画面に自動で表示されます。
(1)給与所得者の扶養控除等(異動)申告書
給与所得者の扶養控除等(異動)申告書は、毎月の給与から源泉徴収する所得税の計算にも関係する重要な書類です。源泉控除対象配偶者や扶養親族などの状況を申告するほか、本人や扶養親族の状況に応じて、次の所得控除を申告する際にも使います。
- 扶養控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
主たる勤務先で給与を受ける人は、扶養親族などがいない場合でも原則として提出します。
2か所以上から給与を受けている場合は、主たる給与の支払者である1か所にのみ提出します。提出期限は、その年最初に給与を受ける日の前日までです。年末調整の際に翌年分の申告書が配付されますが、実際に使用するのは翌年からです。
また、令和8年度税制改正により、令和8年分は扶養親族等の所得要件が引き上げられました。扶養親族の場合は、合計所得金額58万円以下から62万円以下(収入が給与のみの場合、給与収入123万円以下から136万円以下)になっています。
これにより新たに扶養控除などの対象となる親族がいる従業員は、年末調整までに令和8年分の扶養控除等(異動)申告書で異動を申告する必要があります。
前年に提出した内容から異動がない場合は、「異動がない」旨を記載する簡易な様式を利用できます。ただし、扶養親族の年齢によって控除区分が変わる場合や、前年は対象だった親族が対象外になった場合は、異動があったものとして通常の様式で提出する必要があります。簡易な様式を受け付ける企業は、最後に通常の様式で提出を受けた申告書の内容を確認できるよう、管理しておかなければなりません。
(2)給与所得者の基礎控除申告書等(4つの申告書を1枚に集約)
正式名称は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。4つの申告書が1枚にまとめられた様式で、その年最後に給与を受ける日の前日までに提出します。各欄の内容は次のとおりです。
1.基礎控除申告書欄
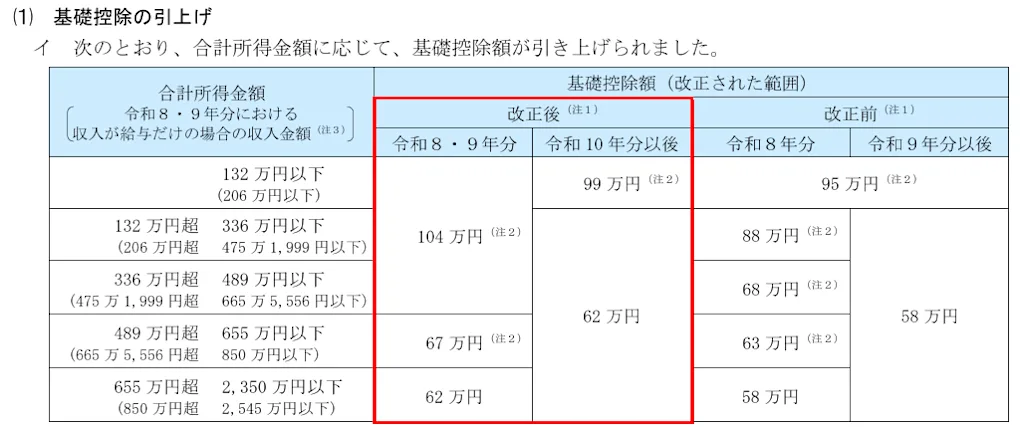
基礎控除は、合計所得金額に応じて一定額を所得から差し引く所得控除です。控除額が合計所得金額に応じて段階的に変わるため、本人の合計所得金額の見積額を申告します。年末調整の対象となる従業員は、原則として全員この欄への記載が必要です。
なお、令和8年度税制改正により、基礎控除額は合計所得金額に応じて次のとおり引き上げられました。令和8年分の年末調整では、改正後の控除額を適用します。
2.配偶者控除等申告書欄
配偶者控除・配偶者特別控除を受けるための欄です。配偶者の合計所得金額や年齢、本人の合計所得金額に応じて、控除額を判定します。
扶養控除等(異動)申告書のA欄(源泉控除対象配偶者)に配偶者の情報を記載している場合でも、実際に控除を受けるにはこの欄への記載が必要です。
3.特定親族特別控除申告書欄
特定親族特別控除は、令和7年度税制改正で創設された所得控除です。「特定親族」とは、所得者本人と生計を一にする19歳以上23歳未満の親族で、一定の所得要件を満たす人を指します。控除額は、特定親族の合計所得金額に応じて段階的に減額されます。
令和8年分は、特定親族の合計所得金額が62万円超123万円以下(収入が給与のみの場合、給与収入136万円超197万円以下)であれば、控除を受けられます
4.所得金額調整控除申告書欄
所得金額調整控除申告書欄は、給与収入が850万円を超える従業員が、次のいずれかに該当する場合に所得金額調整控除を受けるための欄です。
- 本人・同一生計配偶者・扶養親族のいずれかが特別障害者である
- 23歳未満の扶養親族がいる
配偶者控除や扶養控除は、1人の親族について1人の所得者しか控除を受けられません。一方、所得金額調整控除は考え方が異なります。夫婦ともに給与収入が850万円を超え、同じ扶養親族について要件を満たしていれば、夫婦の双方がそれぞれ控除を受けられます。
(3)給与所得者の保険料控除申告書
給与所得者の保険料控除申告書は、給与から天引きされる社会保険料以外に、従業員自身が支払った保険料などを申告して所得控除を受けるための書類です。申告できる控除は次の4つです。
- 生命保険料控除
- 地震保険料控除
- 社会保険料控除(給与から天引きされていない国民健康保険料、国民年金保険料など)
- 小規模企業共済等掛金控除(iDeCoの掛金など)
該当する保険料などを支払っている従業員が提出します。ただし、控除漏れを防ぐ目的で、対象の有無にかかわらず全員に提出を求める企業もあります。提出期限は、その年最後に給与を受ける日の前日までです。
なお、令和8年分は、一般生命保険料控除について23歳未満の扶養親族がいる場合の特例が設けられています。この場合、新生命保険料に係る一般生命保険料控除の適用限度額が4万円から6万円に引き上げられます(各控除の合計適用限度額12万円は変更なし)。
多くの控除では、保険会社や日本年金機構などが発行する控除証明書が必要です。従業員には、10月頃から届き始める証明書を紛失しないよう、事前に伝えておきましょう。
(4)給与所得者の住宅借入金等特別控除申告書
正式名称は「給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 (特定増改築等)住宅借入金等特別控除計算明細書」です。住宅ローンを利用して住宅を購入・増改築した従業員が、年末のローン残高に応じた住宅ローン控除を受けるための書類です。
初年度は従業員本人による確定申告が必要ですが、2年目以降は年末調整で控除を受けられます。
住宅借入金等特別控除申告書は、初年度の確定申告後に税務署から交付されます。書面で受け取る場合は、控除を受ける各年分の申告書がまとめて送付されます。確定申告の際にe-Taxでの交付を希望した場合は、e-Tax上に電子ファイルが格納されます。
また、借入先の金融機関が年末残高を税務署に報告する方式(調書方式)に対応している場合は、税務署からの交付が11月中旬~下旬頃になることがあります。従業員によって入手方法や時期が異なるため、届き次第提出するよう案内しましょう。提出期限は、その年最後に給与を受ける日の前日までです。
申告書(紙・PDF)の入手方法
令和8年分の年末調整の申告書は、国税庁のウェブサイトからダウンロードできます。PDF上に直接入力できる様式と、印刷して手書きで記入する様式があるため、自社の回収方法や環境に合わせて使い分けましょう。
申告書を紛失した場合は、従業員自身が国税庁のウェブサイトから再度ダウンロードできます。ただし、住宅借入金等特別控除申告書は税務署から交付される書類のため、紛失した場合は従業員本人が税務署に再交付を申請します。
また、外国人従業員向けに英語・中国語・ベトナム語などの外国語版も国税庁のウェブサイトで順次公開されるため、従業員の状況に応じて活用しましょう。
(参考)給与所得者の扶養控除等の(異動)申告 - 国税庁
(参考)給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告 - 国税庁
(参考)給与所得者の保険料控除の申告 - 国税庁
従業員から回収が必要な年末調整の添付書類
年末調整では、申告書の提出だけでなく、申告内容を確認するための証明書類の提出が必要な場合があります。申告書とあわせて提出が必要な主な書類は次のとおりです。
該当する申告書 | 該当する従業員 | 追加で提出・提示する書類 | 発行元/届く時期の目安 |
|---|---|---|---|
保険料控除申告書 | 生命保険料控除を受ける人 | 生命保険料控除証明書 | 生命保険会社など/10月頃から順次 |
保険料控除申告書 | 地震保険料控除を受ける人 | 地震保険料控除証明書 | 損害保険会社など/10月頃から順次 |
保険料控除申告書 | 国民年金保険料または国民年金基金の掛金を支払った人 | 国民年金保険料控除証明書など、支払額を証明する書類 | 日本年金機構、国民年金基金など/10月~11月頃 |
保険料控除申告書 | iDeCoや小規模企業共済などの掛金を支払った人 | 小規模企業共済等掛金払込証明書など、掛金の支払額を証明する書類 | 国民年金基金連合会、中小企業基盤整備機構など/10月~11月頃 |
住宅借入金等特別控除申告書 | 住宅ローン控除を年末調整で受ける2年目以降の人 | 住宅借入金等特別控除申告書/住宅取得資金に係る借入金の年末残高等証明書(証明書方式の場合) | 申告書は初年度の確定申告後に税務署から本人へ送付(e-Taxでの電子交付を希望した場合を除く。調書方式の場合は11月中旬~下旬頃)/残高証明書は借入先の金融機関から10月~11月頃 |
(該当する申告書なし) | 年の途中で転職してきた人 | 前職の給与所得の源泉徴収票 | 前職の企業から退職後1か月以内に交付(書面か電子データかなど交付方法は企業によって異なる) |
扶養控除等(異動)申告書 | 国外に住む親族について控除を受ける人 | 親族関係書類、送金関係書類、留学ビザ等書類など | 親族の居住国の公的機関、金融機関など |
扶養控除等(異動)申告書 | 勤労学生控除を受ける一定の学生・訓練生 | 勤労学生控除の対象となる課程に在学していることの証明書(学校長などが発行) | 在籍する専修学校、各種学校、職業訓練法人などに発行を依頼 |
生命保険料控除などでは、控除証明書の交付を請求中などのため、年末調整の時点で証明書類が確認できない場合でも、翌年1月31日までに提出・提示することを条件に、控除して年末調整ができます。期限までに提出・提示がなかった場合は、その保険料を控除しないで年末調整を計算し直し、不足する税額は2月1日以後に支払う給与から順次徴収します。
証明書類が社内期限に間に合わない場合の対応は、後述の「Q1:必要書類の提出が社内期限に遅れたらどうする?」で解説します。
(1)生命保険料控除証明書・地震保険料控除証明書
生命保険料控除証明書・地震保険料控除証明書は、その年に支払った保険料を証明する書類です。保険会社から例年10月頃より順次発送されます。従業員は、証明書の内容を保険料控除申告書に転記したうえで、必要な場合には証明書を添付または提示します。紛失した場合は、従業員から保険会社に再発行を依頼してもらいます。
SmartHRの年末調整機能では、生命保険料控除証明書をスマートフォンで撮影してアップロードするだけで、保険会社名や保険料などの情報が自動で入力されます。
(2)国民年金保険料控除証明書
国民年金保険料控除証明書は、日本年金機構が発行する、その年に支払った国民年金保険料を証明する書類です。例年10月下旬~11月上旬頃に発送されます。10月以降に初めて納付した場合は発送が翌年2月頃になるため、領収証書など支払額を証明する書類で申告できます。
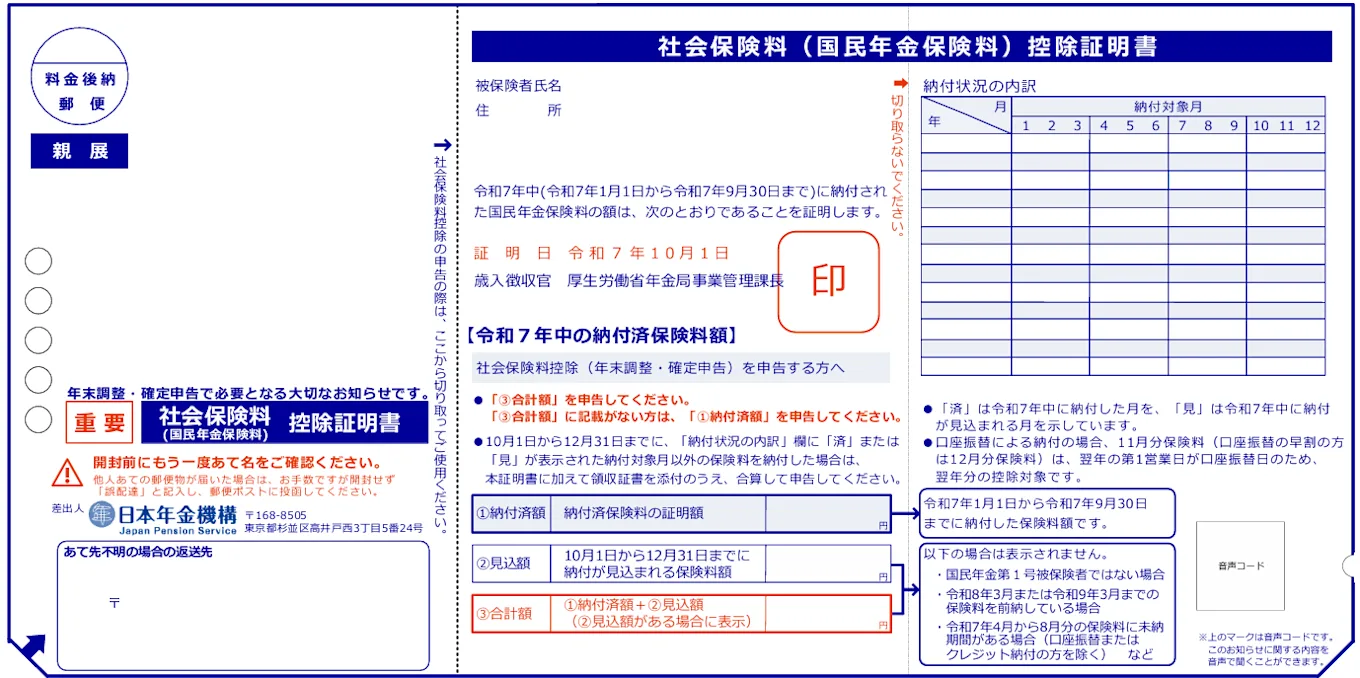
証明書を紛失した場合は、日本年金機構の「ねんきんネット」や、電話・窓口で再交付を依頼できます。
(参考)控除証明書の送付時期はいつですか。 - 日本年金機構
(参考)控除証明書を紛失してしまったのですが再発行できますか。 - 日本年金機構
(3)小規模企業共済等掛金払込証明書
小規模企業共済等掛金払込証明書は、国民年金基金連合会(iDeCo)や中小企業基盤整備機構などが発行する、その年に支払った掛金を証明する書類です。例年10月~11月頃に発送されます。
本人が直接支払った掛金については、金額にかかわらず支払額を証明する書類の提出または提示が必要です。なお、給与から差し引かれた掛金については、証明書の提出は必要ありません。
(4)住宅取得資金に係る借入金の年末残高等証明書
住宅取得資金に係る借入金の年末残高等証明書は、借入先の金融機関が発行する、その年12月31日時点のローン残高を証明する書類です。
証明書方式の場合は、例年10月~11月頃に金融機関から送付され、税務署から交付される住宅借入金等特別控除申告書とあわせて提出します。なお、調書方式に対応した金融機関から借り入れ、金融機関に「住宅ローン控除の適用申請書」を提出している場合(調書方式)は、年末残高等証明書の提出は不要です。紛失した場合は、従業員から借入先の金融機関へ再発行を依頼してもらいましょう。
(5)前職の給与所得の源泉徴収票
前職の源泉徴収票は、年の途中で転職してきた従業員について、前職分の給与や社会保険料、源泉徴収税額を合算して年末調整をするために必要な書類です。前職の企業から退職後1か月以内に交付されます。
前職の企業が法定の交付期限を過ぎても源泉徴収票を交付しない場合は、従業員本人が納税地の所轄税務署に「源泉徴収票不交付の届出書」を提出します。届出を受けた税務署は、前職の企業に交付を求める行政指導を実施します。
一方、すでに受け取った源泉徴収票を紛失した場合は、前職の企業に再発行を依頼するよう従業員に案内します。一度適法に交付された源泉徴収票を紛失し、再交付に応じてもらえないケースは、「源泉徴収票不交付の届出書」の対象外とされているため注意が必要です。
前職の源泉徴収票がない場合は、年末調整ができません。年末調整の計算に間に合わない場合は、年末調整をせず、確定申告で所得税を精算するよう従業員に案内しましょう。
(6)国外居住親族関係書類
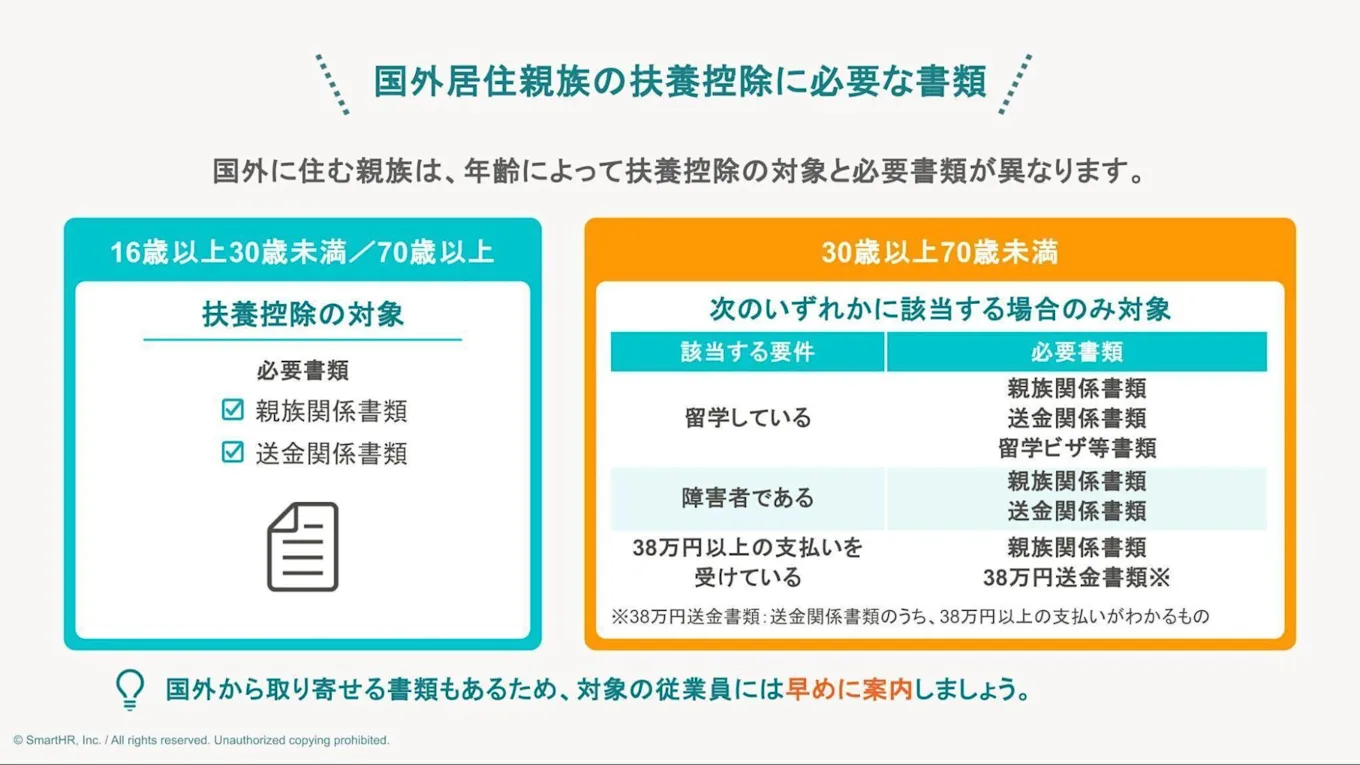
国外に居住する親族について扶養控除を受けるには、原則として、その親族が「16歳以上30歳未満」または「70歳以上」である必要があります。30歳以上70歳未満の親族は、留学している、障害者である、従業員から年間38万円以上の生活費・教育費の支払いを受けている、のいずれかに該当する場合に限り対象になります。
国外居住親族の扶養控除を受ける場合は、親族との関係や送金状況を確認するため、次の2種類の書類が必要です。
親族関係書類
国外居住親族が従業員の親族であることを証明する書類です。戸籍の附票の写しなど国や地方公共団体が発行した書類と、国外居住親族のパスポートの写しをセットにしたもの、または外国政府や外国の地方公共団体が発行した書類が該当します。扶養控除等(異動)申告書の提出時に、あわせて提出・提示します。
送金関係書類
国外居住親族の生活費や教育費に充てるために送金したことを証明する書類です。年末調整を受けるときまでに提出・提示します。あわせて年末調整の際には、その年に送金した総額を記載した扶養控除等(異動)申告書を、あらためて提出してもらう必要があります。
30歳以上70歳未満の国外居住親族については、該当する要件に応じて次の書類が必要です。
留学ビザ等書類
外国政府や外国の地方公共団体が発行した、ビザや在留カードに相当する書類の写しで、国外居住親族が留学の在留資格に相当する資格で外国に在留していることを証明する書類です。留学により国内に住所・居所を有しなくなった場合に必要です。扶養控除等(異動)申告書の提出時に、親族関係書類とあわせて提出・提示します。
38万円送金書類
送金関係書類のうち、国外居住親族がその年に従業員から生活費や教育費として38万円以上の支払いを受けていることを明らかにする書類です。この要件で扶養控除を受ける場合は、送金関係書類としてこの書類を提出・提示します。
国外から書類を取り寄せる場合もあるため、対象となる従業員には、必要な書類と準備時期を早めに知らせておくことが大切です。
(参考)国外居住親族に係る扶養控除等を受ける場合にどのような書類が必要ですか? - 国税庁
(7)勤労学生控除の証明書
勤労学生控除を受けるには、扶養控除等(異動)申告書への記載に加えて、勤労学生であることを証明する書類が必要になる場合があります。証明書類の要否は、在学する学校の種類によって異なります。
大学・高校など、学校教育法第1条に規定する学校に在学している場合は、証明書の提出・提示は原則不要です。一方、専修学校・各種学校・職業訓練法人が実施する一定の課程に在学している場合は、学校長などが発行する証明書の提出・提示が必要です。
(参考)勤労学生控除 - 国税庁
年末調整後に企業が交付・提出・保存する必要書類
企業は、年末調整後に、1年間に従業員へ支払った給与や源泉徴収税額などを記載した書類を、従業員本人や市区町村、税務署などに交付・提出しなければなりません。主な交付・提出書類は、次のとおりです。
書類名 | 目的 | 交付・提出期限 | 交付・提出先 |
|---|---|---|---|
給与所得の源泉徴収票 | 1年間に支払った給与や源泉徴収税額、所得控除などを従業員に知らせるため | 翌年1月31日まで(退職者は退職後1か月以内) | 従業員 |
給与支払報告書(個人別明細書・総括表) | 市区町村が従業員の住民税を計算するため | 翌年1月31日まで | 従業員の住所地の市区町村(原則として翌年1月1日時点。年の途中で退職した人は退職時の住所地) |
給与所得の源泉徴収票等の法定調書合計表 | 各種法定調書の提出件数・支払金額などを集計して税務署へ報告するため(給与所得の源泉徴収票以外の法定調書を提出する場合) | 翌年1月31日まで | 税務署 |
(1)従業員へ交付|給与所得の源泉徴収票
給与所得の源泉徴収票は、1年間に支払った給与や源泉徴収税額、所得控除などを従業員に知らせるための書類です。給与収入や所得を公的に証明する書類として広く用いられます。
年末調整を実施した従業員の源泉徴収票には、その結果が反映されます。一方、年の途中で退職し、年末調整を実施していない従業員の源泉徴収票には、年末調整の結果は反映されません。
交付期限は、在職者は翌年1月31日まで、年の途中で退職した従業員は退職後1か月以内です。期限に間に合わなくても交付義務がなくなるわけではないため、遅れた場合も速やかに交付しましょう。
SmartHRの給与明細機能を使えば、源泉徴収票の作成から従業員への配付までをペーパーレス化できます。ただし、源泉徴収票を電子交付するには、事前に従業員の承諾を得る必要があります。
(2)市区町村へ提出|給与支払報告書
給与支払報告書は、市区町村が従業員の住民税を計算するために提出する書類です。次の2種類で構成されています。
給与支払報告書(個人別明細書)
従業員1人ごとの給与や控除などの情報を記載した書類です。給与所得の源泉徴収票とほぼ同じ様式で、記載内容も共通する部分が多くあります。
給与支払報告書(総括表)
企業の名称や所在地、提出人数など、提出者に関する情報をまとめた書類です。市区町村ごとに作成します。
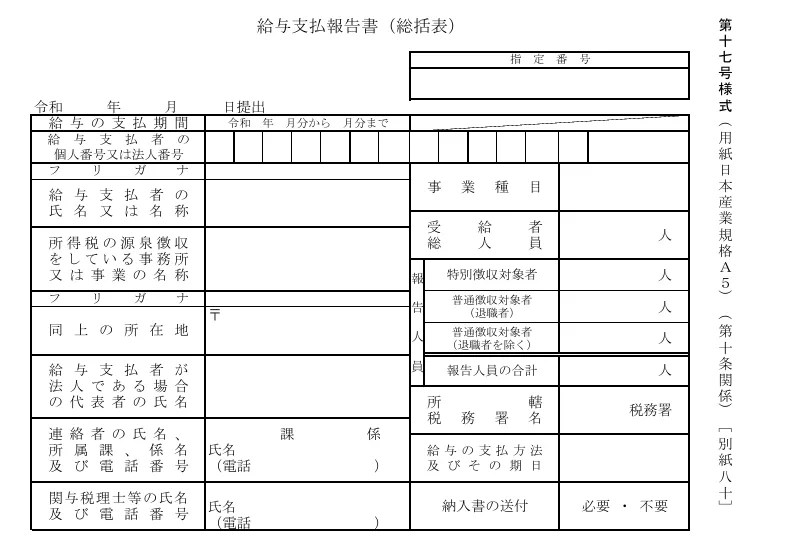
提出先は、年末時点で在籍している従業員が翌年1月1日時点で住む市区町村で、提出期限は翌年1月31日までです。従業員ごとに住所地が異なる場合は、それぞれの市区町村へ提出する必要があります。
年の途中で退職した従業員の給与支払報告書は、退職時に住んでいた市区町村へ、翌年1月31日までに提出します。ただし、その年に支払った給与が30万円以下の退職者は提出が不要です。
(参考)「給与所得の源泉徴収票」の提出範囲と提出枚数等 - 国税庁
期限に間に合わないと、市区町村での住民税の計算や課税に影響するおそれがあります。提出が遅れる場合は、速やかに提出するとともに、必要に応じて提出先の市区町村へ対応方法を確認しましょう。
(3)税務署へ提出|給与所得の源泉徴収票等の法定調書合計表
給与所得の源泉徴収票等の法定調書合計表は、給与所得の源泉徴収票をはじめとする各種法定調書について、提出する人数や支払金額、源泉徴収税額などを集計して税務署へ報告するための書類です。給与所得の源泉徴収票だけでなく、退職所得の源泉徴収票や、一定の報酬・料金、不動産の使用料などに関する支払調書も集計の対象です。
なお、給与所得の源泉徴収票を税務署へ提出する範囲は、従来、給与等の金額が一定額を超える場合など、提出範囲に該当するもののみが対象でした。令和8年分からの取り扱いは、次の(4)で解説します。
提出期限は、翌年1月31日までです。ただし令和8年分からは、この合計表で集計するほかの法定調書を提出しない場合、合計表の提出も不要です。提出が必要な場合は、給与所得の源泉徴収票の交付と同じく、期限を過ぎても提出義務は残るため、遅れた場合は速やかに提出しましょう。
(参考)「給与所得の源泉徴収票」の提出範囲と提出枚数等 - 国税庁
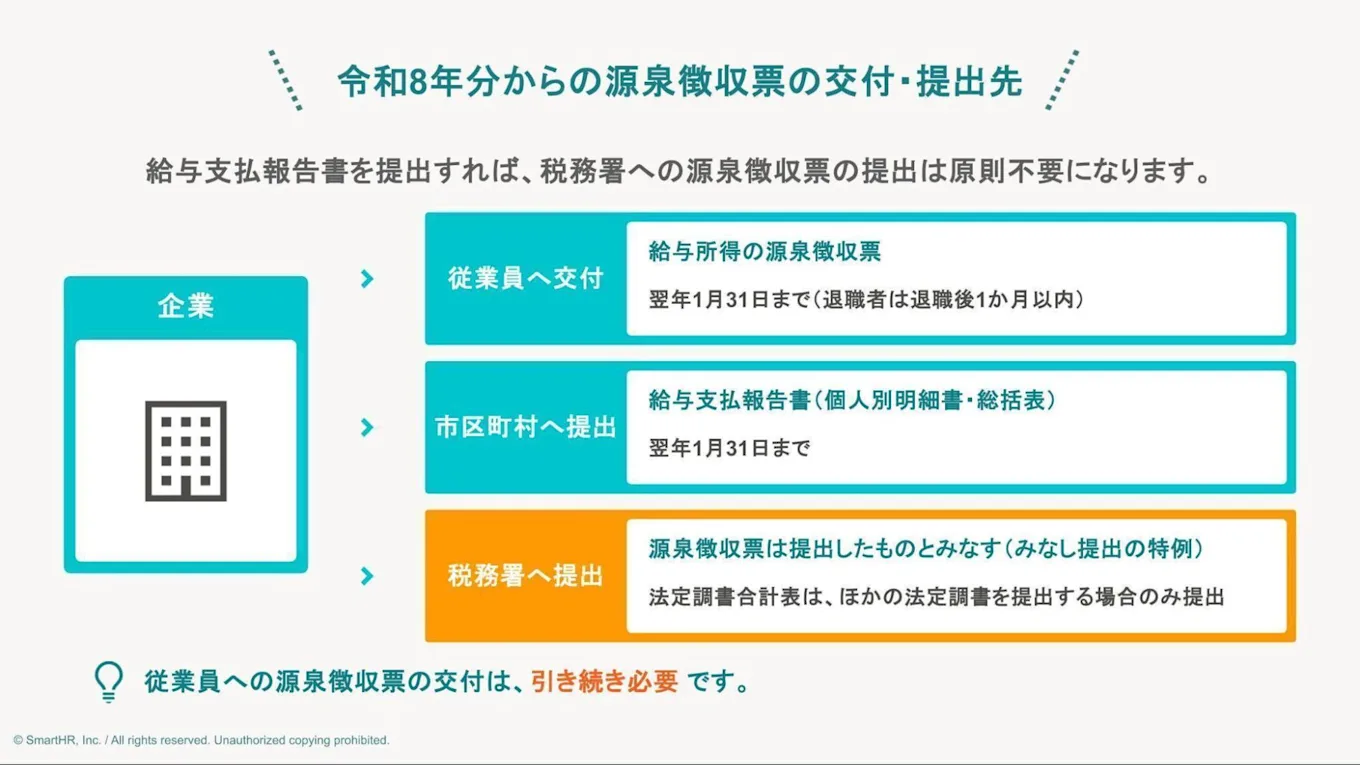
(4)税務署への源泉徴収票の提出は令和8年分から原則不要
令和8年分からは、「源泉徴収票のみなし提出の特例」により、市区町村へ給与支払報告書を提出した場合、税務署に給与所得の源泉徴収票を提出したものとみなされます。そのため、税務署提出用の源泉徴収票を別途作成・提出する必要がなくなります。
ただし、従業員への源泉徴収票の交付は、引き続き必要なため注意しましょう。
なお、給与所得の源泉徴収票が提出されたものとみなされる場合、法定調書合計表で集計するほかの法定調書(退職所得の源泉徴収票や支払調書など)を提出しないときは、合計表の提出も不要になります。
(参考)源泉徴収票のみなし提出の特例 特設ページ - 国税庁
(5)従業員から回収した申告書類は7年間保存
扶養控除等(異動)申告書など、年末調整で従業員から回収した申告書類は、税務署などへ提出する必要はなく、原則として自社で保管します。
保存期間は、その申告書の提出期限が属する年の翌年1月10日の翌日から7年間です。税務署から提出を求められた場合にすぐに提出できるよう、保存場所や管理方法を整理しておきましょう。
(参考)給与所得者の扶養控除等申告書等の保存期間 - 国税庁
年末調整の必要書類に関するよくある質問
年末調整は、限られた期間内に多くの従業員から申告書や証明書類を回収し、内容を確認したうえで税額を計算します。社内期限に書類が間に合わない、必要な証明書を紛失したなど、書類に関するトラブルが起こりがちです。最後に、年末調整の必要書類に関するよくある質問を3つご紹介します。
Q1. 必要書類の提出が社内期限に遅れたらどうする?
申告書や証明書類が社内期限に遅れても、年末調整の計算に間に合う場合は、可能な限り年末調整に含めて処理するのが望ましいでしょう。年末調整の計算に間に合わない場合は、原則として、該当する控除について従業員自身で確定申告をするよう案内します。ただし、生命保険料控除などの証明書類だけが間に合わない場合は、前述のとおり、翌年1月31日までに提出・提示することを条件に控除して年末調整ができます。
また、年末調整後に書類が提出された場合でも、翌年1月31日までであれば、再年末調整(再年調)ができるケースがあります。年末調整に間に合うか、再年調で対応できるかを確認したうえで、必要に応じて確定申告を案内しましょう。
Q2. 必要書類を紛失したらどうする?
必要書類を紛失した場合の対応方法は、書類の種類によって異なります。
- 申告書(扶養控除等(異動)申告書、基礎控除申告書等、保険料控除申告書など):様式は国税庁のウェブサイトからダウンロードできます。企業側で配付するか従業員自身でダウンロードしてもらい、再度記載してもらいます。
住宅借入金等特別控除申告書:従業員本人が税務署に「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を提出し、再交付を受けます。
保険料控除証明書などの証明書類:従業員本人から、発行元(保険会社、日本年金機構、国民年金基金連合会など)に再発行を依頼してもらいます。
前職の源泉徴収票:従業員本人から、前職の企業に再発行を依頼してもらいます。
いずれの場合も、再発行には日数がかかることがあります。紛失に気づいた時点で、早めに手続きを進めてもらいましょう。
(参考)源泉所得税関係 - 国税庁
(参考)年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続 - 国税庁Q3. 必要書類を提出しない従業員がいたらどうする?
必要書類を提出しない従業員には、提出が必要な理由と提出しなかった場合の影響を説明し、提出を促しましょう。とくに扶養控除等(異動)申告書は、年末調整を受けるために必要なだけでなく、毎月の給与から源泉徴収する所得税の計算にも関係する重要な書類です。
その年分の扶養控除等(異動)申告書の提出がない場合は、原則として源泉徴収税額表の乙欄が適用され、甲欄よりも高い税額が源泉徴収されます。年末調整も受けられないため、所得税を精算するには、従業員自身で確定申告をする必要があります。
そのため、人事・労務担当者は、未提出者を把握して個別にリマインドするなど、提出漏れが発生しないよう進捗を管理することが大切です。SmartHRの年末調整機能では、提出状況に応じて従業員を管理でき、未提出者へのリマインドも可能です。書類回収や提出状況の管理を効率化したい場合は、活用を検討してみましょう。
実際に、全国150事業所の年末調整にかかる期間を1か月から9日に短縮した企業もあります。あわせてご覧ください。
必要書類を漏れなく確認して年末調整に備えよう
年末調整の必要書類は、従業員が記入・提出する4種類の申告書に加え、生命保険料控除証明書や前職の源泉徴収票など、状況によって必要となる添付書類が多岐にわたります。さらに、年末調整後には源泉徴収票の交付や、市区町村・税務署への提出書類も必要です。
書類の種類が多いため、「誰が」「何を」「いつまでに」用意するのかが従業員に伝わっていないと、提出漏れや期限遅れにつながります。本記事を参考に、必要書類を一覧にまとめて従業員に案内すれば、年末調整をスムーズに進められるでしょう。
また、令和8年分は、基礎控除額や扶養親族等の所得要件の引き上げ、源泉徴収票に関するみなし提出の特例の開始など、年末調整とその後の手続きに関する変更点があります。今年の変更点を確認したうえで、必要書類や社内の案内方法を見直し、余裕をもって準備を進めましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者高橋 創
税理士
専門学校講師、会計事務所勤務を経て、2007年に「高橋創 税理士事務所」を開業。また、新宿ゴールデン街にBar「無銘喫茶」を構える。著書に「図解 いちばん親切な税金の本 20-21年版」(ナツメ社)、「フリーランスの節税と申告 経費キャラ図鑑」(中央経済社)、「桃太郎のきびだんごは経費で落ちるのか? 日本の昔話で身につく税の基本」(ダイヤモンド社・2020年12月発売予定)など。