年末調整の書き方を申告書ごとに解説|記入例つき【令和8年(2026年)】

- 公開日

目次
年末調整は、従業員から回収した各種申告書をもとに1年間の所得税および復興特別所得税を計算する、人事・労務担当者にとって重要な業務です。申告書は「扶養控除等(異動)申告書」「基礎控除申告書」「保険料控除申告書」など複数の書類があり、従業員からの質問対応や記載内容のチェックに迷う担当者は少なくありません。
本記事では、各申告書の書き方を記載欄ごとに、計算例も交えながら解説します。令和8年度の税制改正による変更点も踏まえているので、従業員への案内や申告書のチェックに活用してください。
年末調整とは
年末調整とは、毎月の給与から源泉徴収された所得税の過不足を、年末に精算する手続きです。給与所得者の1年間の所得税額および復興特別所得税を計算し、すでに源泉徴収した税額との差額を調整します。
毎月の給与や賞与から差し引かれる所得税は、一定の前提にもとづいて計算された概算額です。年間の給与総額や扶養親族の状況、各種所得控除などをもとにした最終的な税額ではありません。そのため、本来の税額とは差額が生じることがあります。
そこで企業が従業員に代わって、1年間の給与総額や年末時点の扶養親族の状況、各種控除などを反映して本来の税額を計算します。税額を多く納めていた場合は還付し、少なかった場合は追加で徴収します。
年末調整の対象者
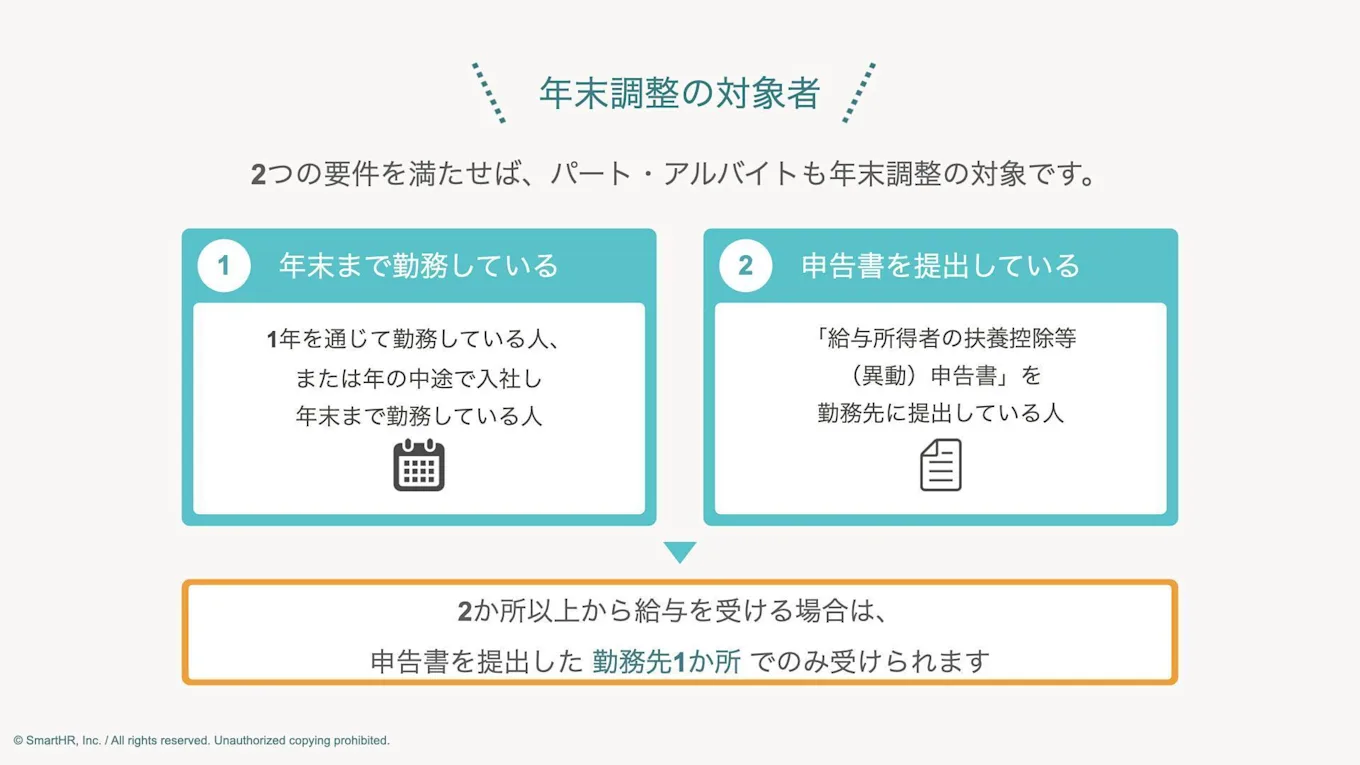
年末調整の対象となるのは、原則として、1年を通じて勤務している人や、年の中途で入社し年末まで勤務している人のうち、「給与所得者の扶養控除等(異動)申告書」を提出している従業員です。正社員に限らず、パート・アルバイトも要件を満たせば対象となります。
年末調整は、扶養控除等(異動)申告書を提出した勤務先1か所でしか受けられません。副業や掛け持ちなどで2か所以上から給与を受け取っている場合は、申告書を提出した勤務先で年末調整を受けます。それ以外の勤務先から受け取る給与は、年末調整を受けた給与と合算したうえで、必要に応じて確定申告で所得税を精算します。
また、以下に当てはまる場合は、原則年末調整の対象となりません。
- その年の主たる給与の収入金額が2,000万円を超える人
- 災害により被害を受け、給与に対する所得税の徴収猶予や還付を受けた人
- 年末調整を受けるときまでに、扶養控除等(異動)申告書を提出していない人
- 年の途中で退職した人(死亡した場合など一定のケースを除く)
- 非居住者(日本国内に住所がなく、かつ現在まで引き続いて1年以上日本に居所を有しない人)
確定申告との違い
確定申告とは、1年間の所得や税額を納税者本人が税務署に申告し、必要に応じて納税または還付を受ける手続きです。年末調整がその企業から受ける給与を対象として所得税を精算するのに対し、確定申告では、原則としてその人の1年間の所得全体をもとに税額を計算します。
年末調整と確定申告の主な違いは、下表のとおりです。
年末調整 | 確定申告 | |
|---|---|---|
手続きをする人 | 企業 | 従業員本人 |
対象の所得 | 主に給与所得 | 給与所得のほか、事業所得・不動産所得など |
主な役割 | 給与から源泉徴収された所得税を精算する | 1年間の所得や税額を申告し、納税・還付を受ける |
手続きの時期 | 原則として、その年の最後に給与の支払いを受けるとき | 原則として翌年2月16日~3月15日 |
代表的なケース | 給与所得者の所得税を精算する場合 | 年末調整では対応できない控除を受ける場合(医療費控除、寄付金控除など) |
年末調整の対象者であっても、年末調整だけでは精算が完結せず、確定申告が別途必要になるケースがあります。医療費控除や住宅ローン控除の初年度適用、副業などによる年末調整の対象外となる給与や所得がある場合などが該当します。
令和8年分の年末調整スケジュール
年末調整は、従業員への案内や申告書の配布から、翌年1月の各種書類の提出まで、複数の工程に分けて進めます。
令和8年分は税制改正の影響を受けるため、申告書の様式や記載内容を事前に確認しておきましょう。以下は一般的なスケジュール例です。
時期 | 対応内容 | |
|---|---|---|
企業側 | 従業員側 | |
10月下旬~11月中旬頃 | 従業員へ申告書(扶養控除等申告書、基礎控除申告書、保険料控除申告書など)を配布・案内 | 申告書の内容を確認し、必要な書類を準備 |
11月下旬~12月上旬頃 | 申告書・控除証明書などの添付書類を従業員から回収し、記載内容をチェック | 申告書を記入し、必要書類を企業へ提出 |
12月 | 年税額を計算し、過不足額を確定 | 記載内容などについて企業から確認を受けた場合は対応 |
12月給与または賞与支給時 | 所得税の還付または追加徴収を実施 | 還付または追加徴収を受ける |
翌年1月31日まで | 従業員に源泉徴収票を交付し、法定調書合計表・給与支払報告書などを提出 | 源泉徴収票を受け取り、必要に応じ確定申告の準備 |
従業員数が多い場合や、記載内容の確認などに時間がかかることが想定される場合は、早めに案内を開始し、余裕をもったスケジュールを設定しましょう。
年末調整の必要書類一覧と対象者
年末調整では、基本となる3種類の申告書を企業の担当者が従業員に配布します。
ただし、住宅ローン控除を年末調整で受ける場合の申告書は、従業員自身で準備する必要があります。住宅ローン控除は、初年度は従業員自身で確定申告が必要です。2年目以降は年末調整で控除を受けられます。
年末調整で配布および提出が必要な書類は、以下のとおりです。
書類名 | 提出が必要な人・記入する人 | 誰が用意するか |
|---|---|---|
給与所得者の扶養控除等(異動)申告書 |
| 企業が配布・案内し、従業員が記入 |
基礎控除申告書等の兼用様式 |
| 企業が配布・案内し、従業員が記入 |
給与所得者の保険料控除申告書 |
| 企業が配布・案内し、従業員が記入 |
給与所得者の住宅借入金等特別控除申告書 |
| 税務署から交付されたものを従業員が準備 |
各申告書には、保険料控除証明書や住宅ローンの年末残高等証明書など、添付書類が必要なケースがあります。添付書類は原則として従業員が準備し、申告書とあわせて企業に提出します。
添付書類の種類や提出が必要となるケースについては、別記事で解説していますので、あわせてご覧ください。
年末調整で使う4つの申告書と書き方
年末調整の申告書には、以下の4つの様式があります。全員がすべての申告書を提出するわけではなく、従業員の状況に応じて、提出する書類や記入する箇所が異なります。
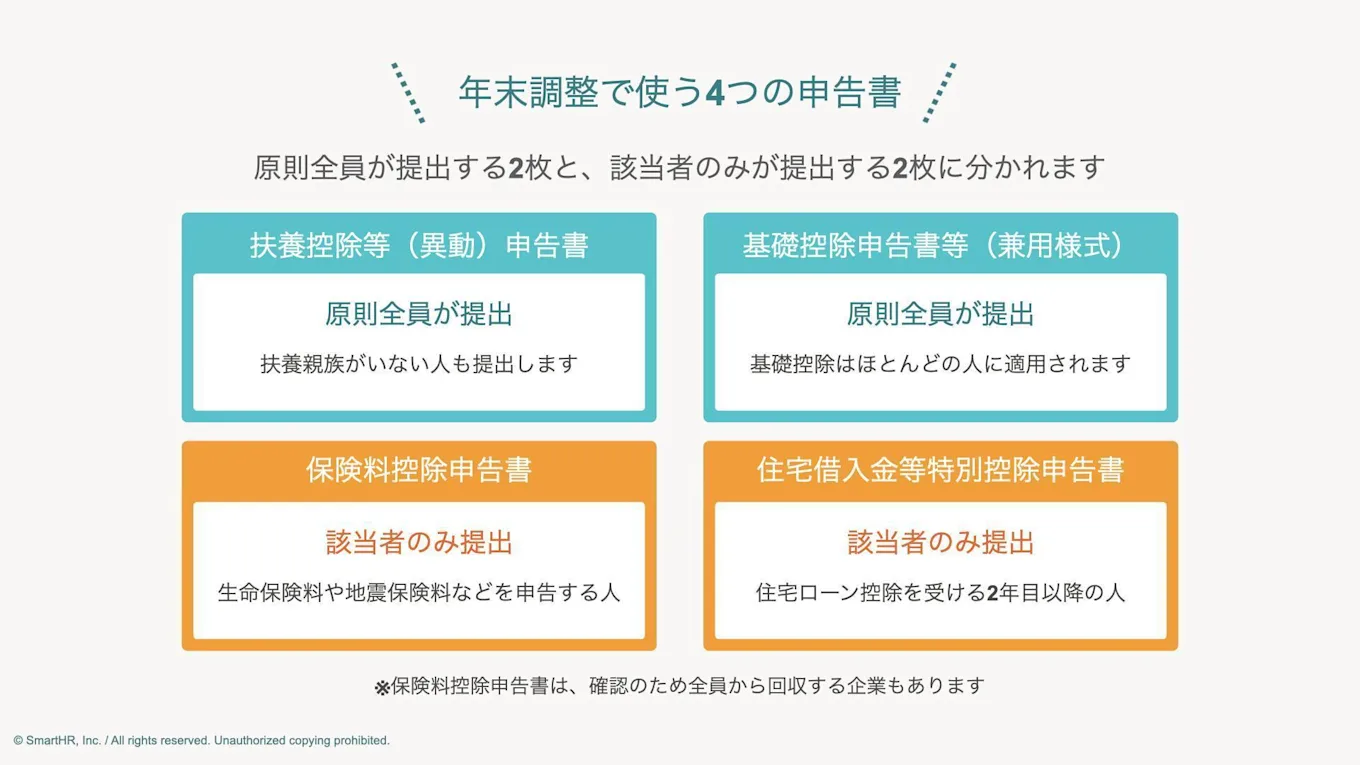
- 給与所得者の扶養控除等(異動)申告書
- 基礎控除申告書等の兼用様式
(正式名称:給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書) - 給与所得者の保険料控除申告書
- 給与所得者の住宅借入金等特別控除申告書
(正式名称:給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書)
ここでは、各申告書の書き方を、記入例を交えながらわかりやすく解説します。記入時に間違えやすいポイントもあわせて紹介しますので、従業員向けの記入案内の作成や、提出された申告書のチェックの際にお役立てください。
(1)給与所得者の扶養控除等(異動)申告書
給与所得者の扶養控除等(異動)申告書は、原則として従業員全員が提出する書類です。配偶者控除や扶養控除の対象となる親族がいない場合でも、本人の基本情報などを記載して提出します。
なお、2か所以上から給与の支払いを受けている場合は、原則として主たる給与の支払者へ提出します。
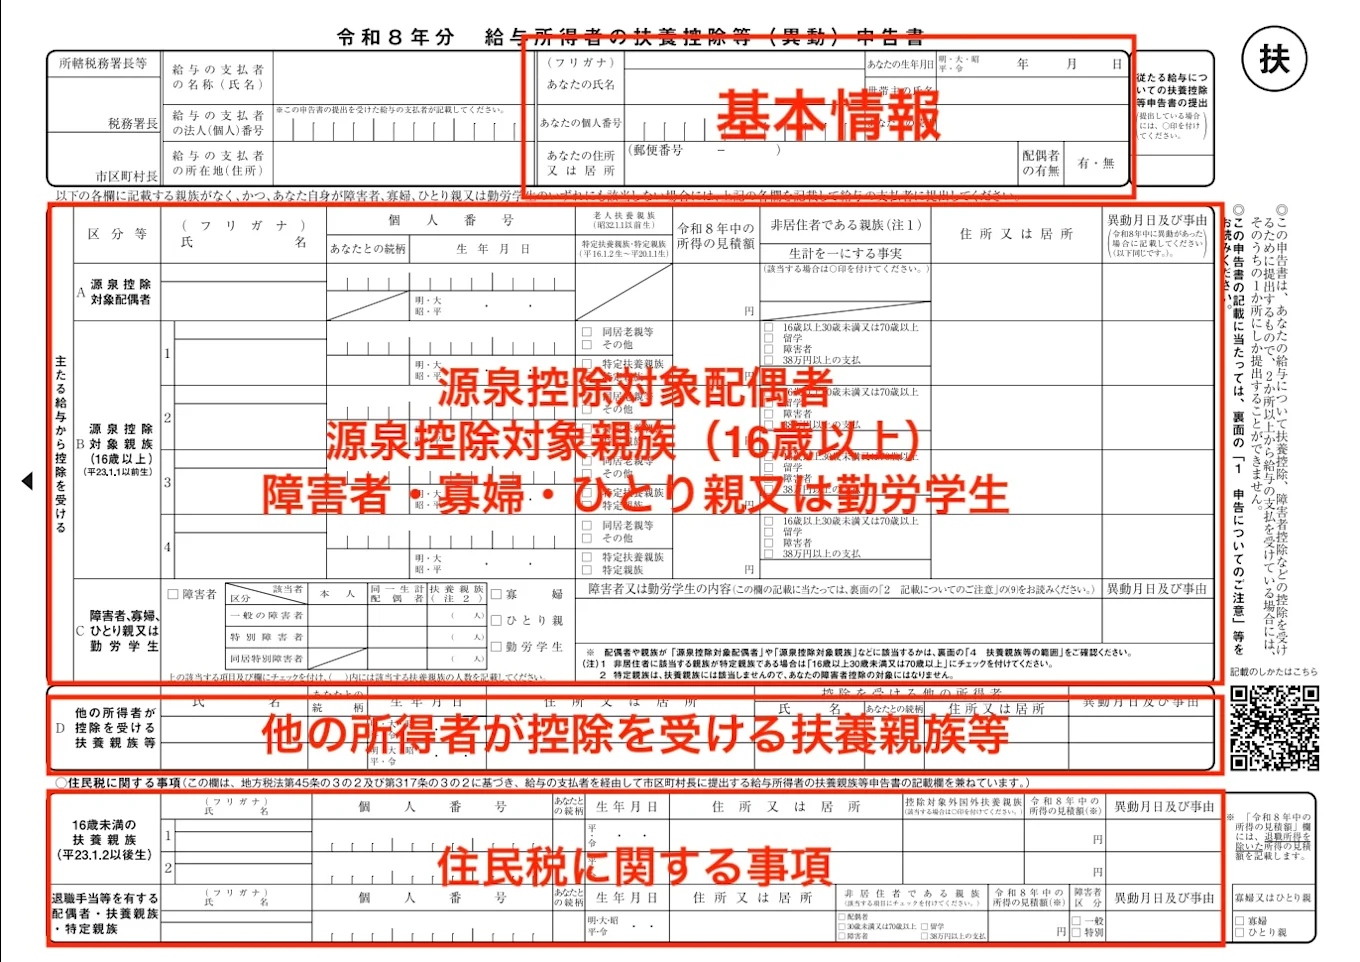
ここからは、記載欄ごとの書き方を順に確認していきましょう。
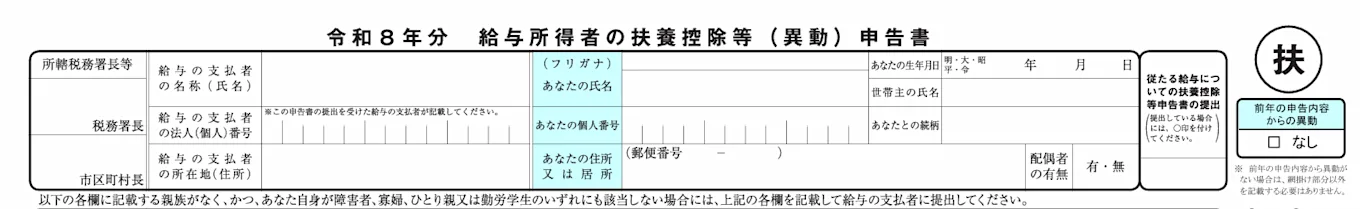
基本情報
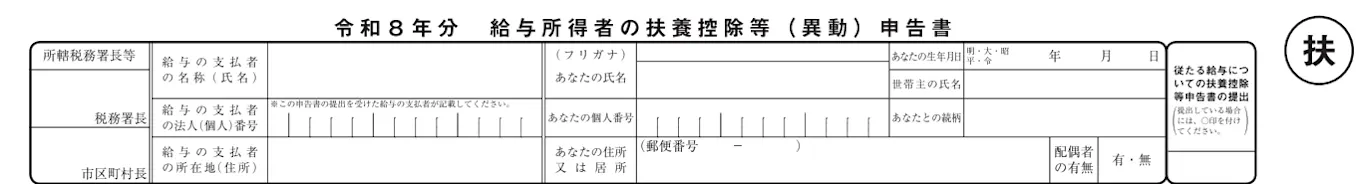
一番上の欄には、従業員の基本情報を記載します。主な記載事項は以下のとおりです。
- 氏名
- 生年月日
- 世帯主の氏名・続柄
- 個人番号(マイナンバー)
- 住所
- 配偶者の有無
- 従たる給与についての扶養控除等申告書の提出有無
「配偶者の有無」は、法律上の配偶者がいるかどうかで判断します。配偶者を税法上の扶養に入れていない場合でも、法律上の配偶者がいれば「有」に該当します。一方、事実婚や内縁関係にある場合は、法律上の配偶者には該当しません。
以下の項目は、従業員に申告書を配布する前に、企業側で記載しておくと、従業員の記入負担を減らせます。
- 管轄の税務署、市区町村
- 給与支払者の名称
- 給与支払者の法人番号・個人番号
- 給与の支払者の所在地
源泉控除対象配偶者・源泉控除対象親族(16歳以上)・障害者・寡婦・ひとり親又は勤労学生
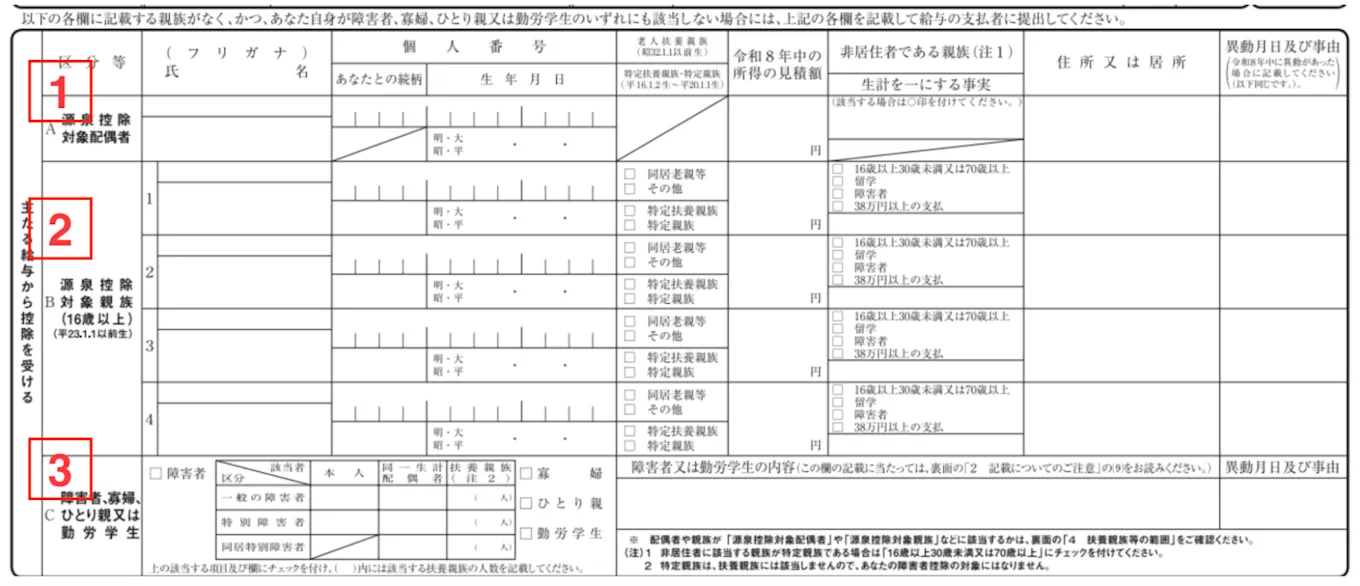
次に、16歳未満の扶養親族を除く扶養親族等の情報や、本人または配偶者・扶養親族が障害者に該当する場合などに記載します。
主な記載内容は、申告書のA欄〜C欄に対応する次の1〜3に分けて確認するとわかりやすいでしょう。
1. A欄:源泉控除対象配偶者
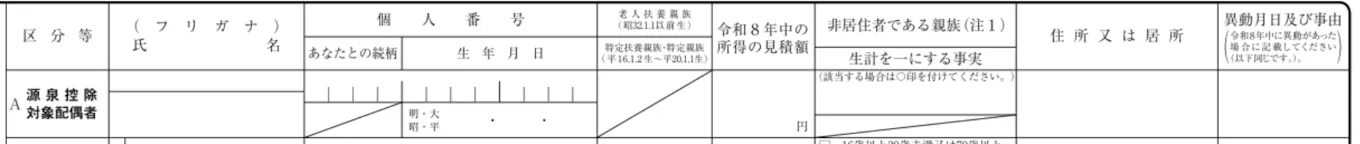
源泉控除対象配偶者に該当する配偶者がいる場合は、氏名や生年月日、住所などを記載します。源泉控除対象配偶者とは、次の2つの条件を満たす配偶者のことです。
- 給与所得者本人の合計所得金額が900万円以下
- 本人と生計を一にする配偶者の合計所得金額が95万円以下
なお、配偶者の収入が給与だけの場合、合計所得金額95万円以下となる給与収入の目安は169万円以下です。
配偶者の「所得の見積額」欄には、その年の1月1日から12月31日までの合計所得金額の見込みを記載します。注意したいのは、所得と収入は同じ金額ではない点です。給与収入の場合、収入から給与所得控除額を差し引いた金額が所得となります。
2. B欄:源泉控除対象親族
この欄には、配偶者以外の源泉控除対象親族を記載します。
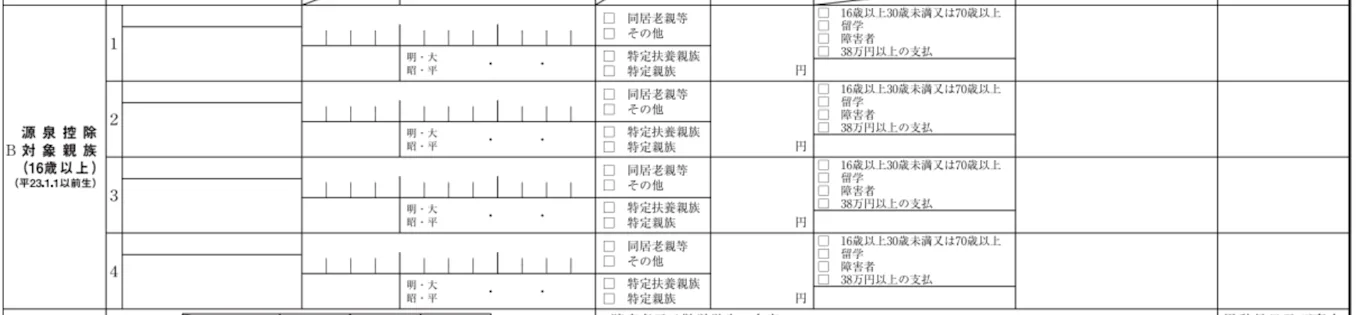
まず、その親族をB欄に記載するかどうかを、下表で判定します。源泉控除対象親族に該当するのは、次のいずれかにあてはまる16歳以上の親族です。16歳未満の親族はこの欄への記載は不要です。
表1:B欄に記載する人(源泉控除対象親族)の範囲
区分 | 合計所得金額の見積額 | 給与収入のみの場合 |
|---|---|---|
控除対象扶養親族 | 62万円以下 | 136万円以下 |
特定親族のうち | 62万円超100万円以下 | 136万円超174万円以下 |
また、19歳以上23歳未満の親族は、所得の額によって区分が異なります。どちらに該当するかを下表で確認しましょう。
表2:19歳以上23歳未満の親族の区分(特定扶養親族/特定親族)
区分 | 合計所得金額の見積額 | 給与収入のみの場合 |
|---|---|---|
特定扶養親族 | 62万円以下 | 136万円以下 |
特定親族 | 62万円超123万円以下 | 136万円超197万円以下 |
特定親族は、令和7年分から新設された「特定親族特別控除」の対象となります。特定親族特別控除は、19歳以上23歳未満の子供などがアルバイトによって一定額を超える収入を得ても、親が所得控除を受けられるようにするための制度です。令和8年分は、合計所得金額が62万円超123万円以下(給与収入のみの場合136万円超197万円以下)の場合に対象となります。
従来は、特定扶養親族に該当する所得要件をわずかでも超えると扶養控除を受けられませんでしたが、特定親族特別控除では、親族の所得金額に応じて控除額が段階的に減少する仕組みとなっています。
申告書のチェック時は、19歳以上23歳未満の親族が特定扶養親族と特定親族のどちらに該当するか、所得の見積額をもとに確認しましょう。
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁
3. C欄:障害者・寡婦・ひとり親・勤労学生
本人が障害者、寡婦、ひとり親または勤労学生に該当する場合は、該当する項目にチェックを付けます。
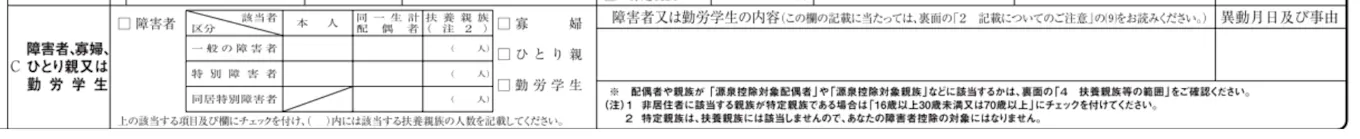
寡婦、ひとり親、勤労学生の主な該当要件は、以下のとおりです。
寡婦 | 夫と死別または離婚した後に婚姻していない人のうち、本人の合計所得金額が500万円以下であることや扶養親族の有無などの要件を満たす場合に該当します。ただし、ひとり親に該当する場合は寡婦には該当しません。 |
ひとり親 | 婚姻していない人で、生計を一にする子がおり、本人の合計所得金額が500万円以下であるなど、一定の要件を満たす場合に該当します。なお、事実上婚姻関係と同様の事情にある人がいる場合は対象外となります。 |
勤労学生 | 給与などの勤労による所得があり、特定の学校の学生・生徒などに該当する人で、合計所得金額が89万円以下(給与収入のみの場合163万円以下)、かつ勤労によらない所得が10万円以下である場合に該当します。 |
また、配偶者や扶養親族が障害者に該当する場合も、該当する区分にチェックを付けます。氏名や障害の状態、手帳の種類・交付年月日、障害の程度など、該当する事実を記載します。
なお、障害者控除については16歳未満の扶養親族も対象となります。16歳未満の扶養親族が障害者に該当する場合も、この欄への記載が必要です。
「寡婦」「ひとり親」「勤労学生」は、該当していても申告を忘れているケースがあるため、チェック漏れに注意が必要です。入社時に確認した情報や前年までの年末調整の控除内容などと照らし合わせ、該当する従業員が適切にチェックできているか確認しましょう。
(参考)寡婦控除 - 国税庁
(参考)ひとり親控除 - 国税庁
(参考)勤労学生控除 - 国税庁
(参考)障害者控除 - 国税庁
他の所得者が控除を受ける扶養親族等

共働き夫婦など同一生計内に所得者が2人以上いる場合に、他の所得者が控除を受ける扶養親族等の氏名を記載する欄です。
扶養親族や特定親族は、1人につき1人の所得者しか控除を受けられません。この欄への記載は、同じ親族を複数の所得者が重複して控除の対象としていないかを確認するためのものです。同じ親族を重複して記載しないよう、同一生計内の親族同士で記載内容を確認しておくとよいでしょう。
住民税に関する事項
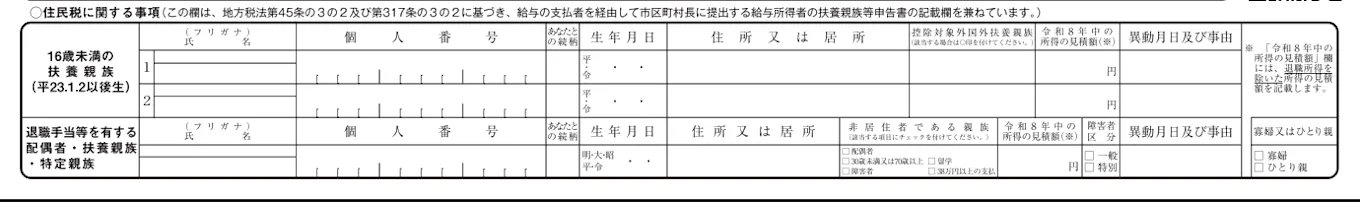
所得税の計算には影響しませんが、住民税の計算に必要な情報を記載する欄です。主に以下の2点について該当があれば記載します。
1. 16歳未満の扶養親族
16歳未満の扶養親族がいる場合は、この欄に氏名・個人番号・続柄・生年月日・住所などを記載します。住民税の非課税限度額の判定には16歳未満の扶養親族の人数が影響するためです。
なお、16歳未満の扶養親族は、所得税では扶養控除の対象外のため、申告書上部のB欄「源泉控除対象親族(16歳以上)」には記載しません。
2. 退職手当等を有する配偶者・扶養親族・特定親族
所得税と住民税では、合計所得金額の判定方法に違いがあります。退職所得は、所得税の判定では含めますが、住民税の判定では含めないルールです。
このため、配偶者や扶養親族・特定親族に退職所得がある場合、所得税では扶養控除などの対象外でも、退職所得を除いて計算すると住民税では対象になるケースが生じます。
退職所得を除いた合計所得金額が、配偶者控除や扶養控除などの所得要件の範囲に収まる場合は、この欄へ記載が必要です。該当する配偶者・扶養親族・特定親族の基本情報と、退職所得を除いた合計所得金額の見積額を記載します。
簡易な様式での提出
「給与所得者の扶養控除等(異動)申告書」には、簡易な申告書があります。前年に提出した記載内容から異動がない場合、その年の申告書は「異動がない」旨を記載するだけで済む簡易な様式で提出できます。
対象となるのは、源泉控除対象配偶者・源泉控除対象親族の有無や氏名、障害者・勤労学生・寡婦・ひとり親の該当状況など、前年提出分から変更がないケース全般です。
なお、所得の見積額に変動があった場合などのうち、一定の場合には異動がなかったものとして扱えます。
(参考)簡易な扶養控除等申告書に関するFAQ(源泉所得税関係) - 国税庁
(2)給与所得者の基礎控除申告書等
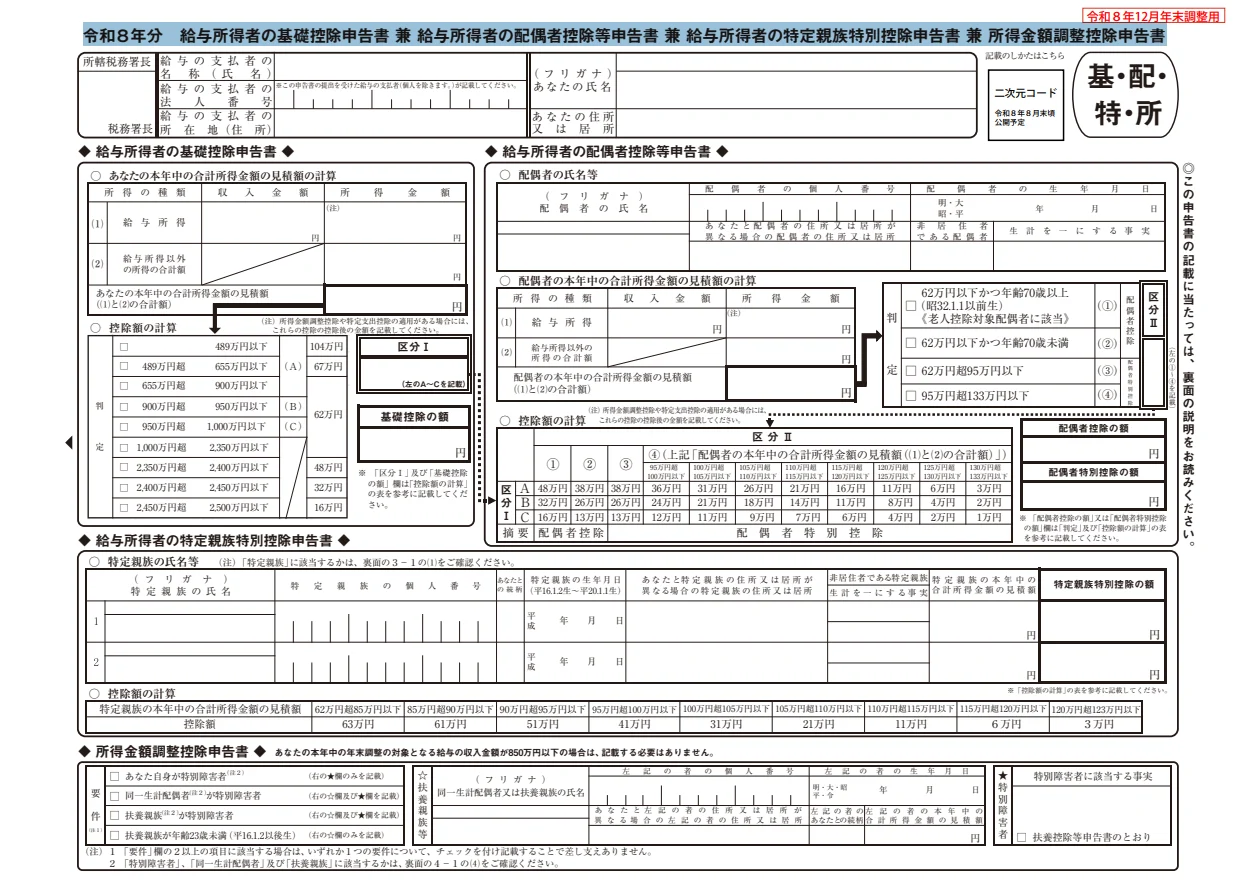
(出典)令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 - 国税庁
正式名称は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」です。1枚で4つの控除を申告できる兼用様式です。
この様式で申告できるのは以下の4つの控除です。
- 基礎控除
- 配偶者控除等
- 特定親族特別控除
- 所得金額調整控除
控除ごとに申告が必要となるケースや記入する項目を確認しながら、具体的な書き方を解説します。
基礎控除申告書欄の書き方
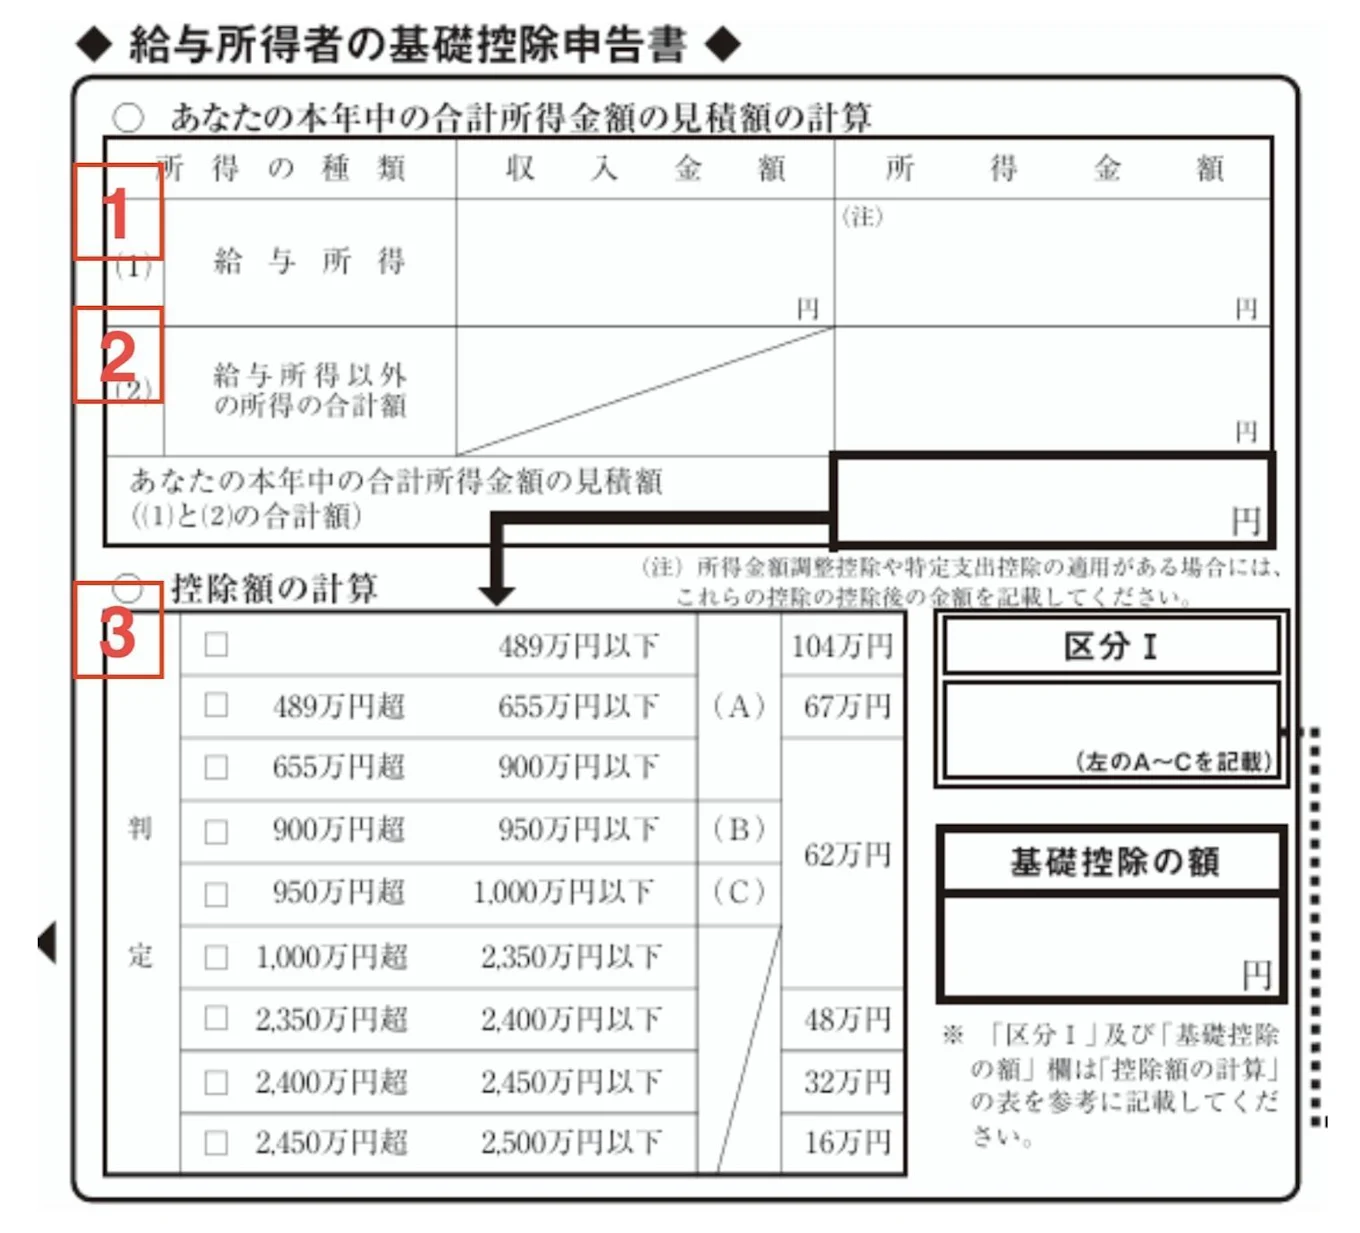
基礎控除は、本人の合計所得金額に応じて控除額が決まる仕組みです。適用される控除額を確認するために、本人の合計所得金額の見積額を申告書に記載します。基礎控除の適用を受けるため、原則として年末調整の対象となる従業員は、この欄への記載が必要です。
記載手順は、以下の3ステップです。
1. 給与所得の「収入金額」と「所得金額」を記載する
給与収入がある場合は、1年間の給与の収入見込み額を記載します。ここでいう収入金額は、給与所得控除額を差し引く前の金額です。
次に、給与収入から給与所得控除額を差し引いて給与所得を計算します。令和8年分は給与所得控除の最低保障額が74万円となっているため、給与収入が220万円未満(※)の場合は、給与収入から最低保障額74万円を基礎に給与所得を計算します。
たとえば、給与収入が120万円の場合の給与所得は、次のように計算します。
給与収入120万円 - 給与所得控除74万円 = 給与所得46万円
※本記事では、令和8年・9年分の給与所得の金額の計算に関する特例にもとづき、最低保障額(74万円)を用いて計算する範囲として「220万円未満」と表記しています。国税庁の給与所得控除額の表は「190万円超220万円以下→74万円」と区分されていますが、給与収入が220万円ちょうどの場合の給与所得控除額はいずれも74万円です。
2. 給与以外の所得がある場合は「給与所得以外の所得の合計額」を記載する
給与以外にも所得がある場合は、その他の所得も合計所得金額に含めて計算します。
副業による雑所得、不動産所得、事業所得などがある場合は、給与所得とは別に所得金額を計算し、「給与所得以外の所得の合計額」の欄に記載します。
収入金額そのものではなく、必要経費などを差し引いた後の「所得金額」を記載する点に注意が必要です。
たとえば、副業による収入が年間30万円あり、必要経費が10万円かかった場合は、以下のように計算します。
収入金額30万円 - 必要経費10万円 = 雑所得20万円
その他の所得として20万円を記載します。
3.「合計所得金額」を計算し、基礎控除額を確認する
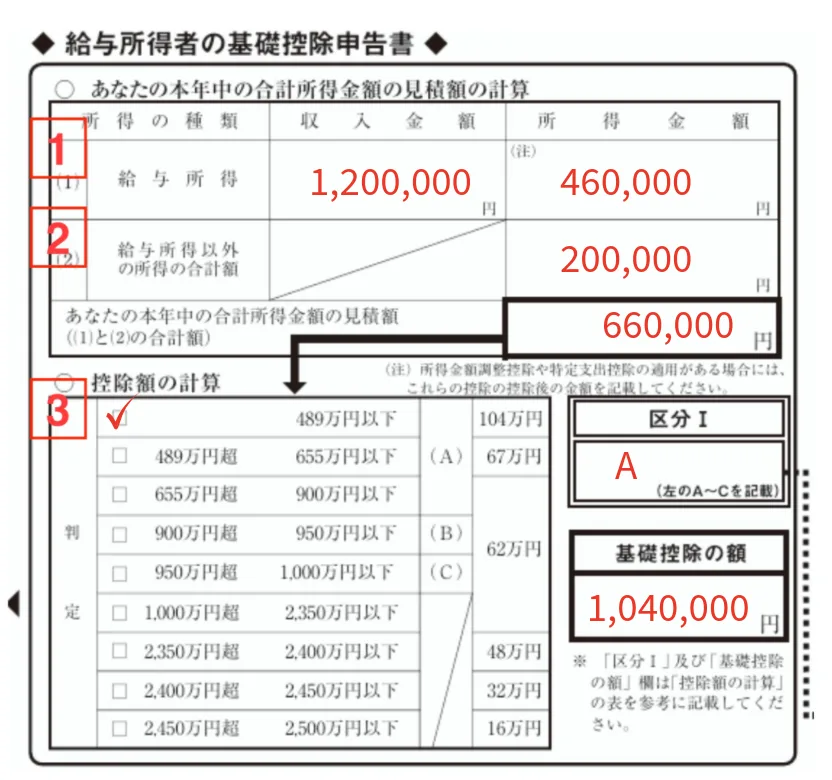
給与所得と給与以外の所得がある場合は、それぞれの所得金額を合計して「合計所得金額」を求めます。たとえば、給与所得が46万円(給与収入120万円の場合)、副業による雑所得が20万円の場合、合計所得金額は66万円です。
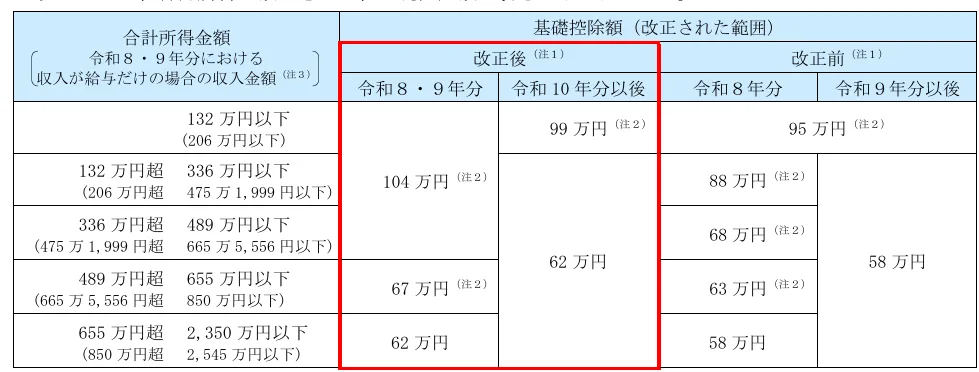
合計所得金額が算出できたら、申告書の「控除額の計算」欄の判定表で、該当する所得区分にチェックを付けます。令和8年・9年分の基礎控除額は以下のとおりです。
合計所得金額 | 区分Ⅰ | 基礎控除額 |
|---|---|---|
489万円以下 | A | 104万円 |
489万円超655万円以下 | A | 67万円 |
655万円超900万円以下 | A | 62万円 |
900万円超950万円以下 | B | 62万円 |
950万円超1,000万円以下 | C | 62万円 |
1,000万円超2,350万円以下 | - | 62万円 |
このケースでは合計所得金額が66万円なので、「489万円以下」にチェックを付けます。「基礎控除の額」欄には104万円、「区分Ⅰ」欄には「A」と記載します。
配偶者控除等申告書欄の書き方
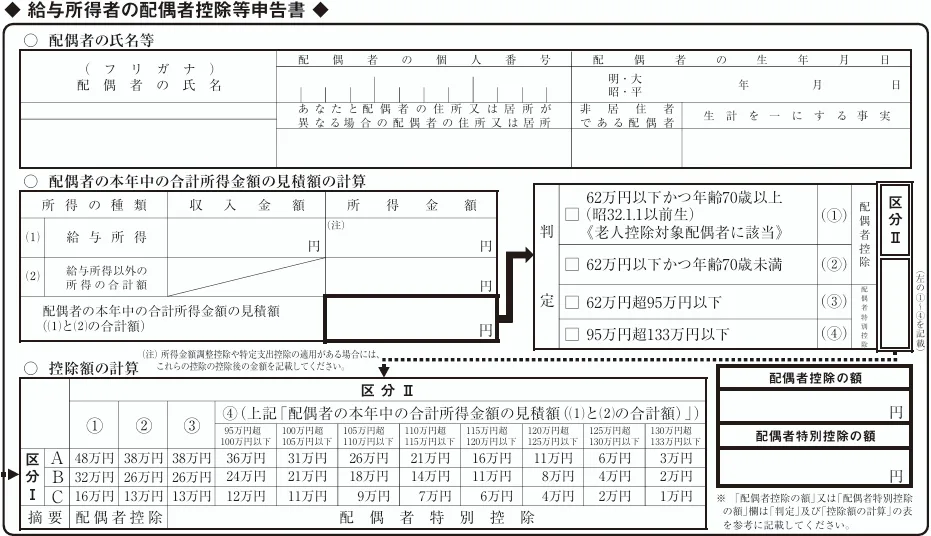
扶養控除等申告書のA欄(源泉控除対象配偶者)にすでに配偶者の情報を記載している場合でも、配偶者控除または配偶者特別控除の適用を受けるには、配偶者控除等申告書への記載が別途必要です。
配偶者控除等申告書に記載できるのは、配偶者の合計所得金額が133万円以下(給与収入のみの場合207万円以下)、かつ所得者本人の合計所得金額が1,000万円以下の場合です。
「配偶者の本年中の合計所得金額の見積額」の計算方法は、基礎控除申告書欄で解説した内容と同様です。
配偶者の所得の見積額を算出したら、「配偶者の所得・年齢」「本人の合計所得金額」の2つの区分を組み合わせて控除額を判定します。
1. 配偶者の所得・年齢を確認する
まず、配偶者の合計所得金額と年齢から、次のいずれに該当するかを確認します。
- 一般の控除対象配偶者:配偶者の合計所得金額が62万円以下で、70歳未満
- 老人控除対象配偶者:配偶者の合計所得金額が62万円以下で、70歳以上
- 配偶者特別控除:配偶者の合計所得金額が62万円超133万円以下
2. 本人の合計所得金額を確認する
本人の合計所得金額は、先に記入した「基礎控除申告書」欄で計算した金額をもとに確認します。
- A:900万円以下
- B:900万円超950万円以下
- C:950万円超1,000万円以下
なお、本人の合計所得金額が1,000万円を超える場合は、配偶者控除・配偶者特別控除の対象となりません。
この2つの区分が交差する欄の金額が、配偶者控除額または配偶者特別控除額です。
特定親族特別控除申告書欄の書き方
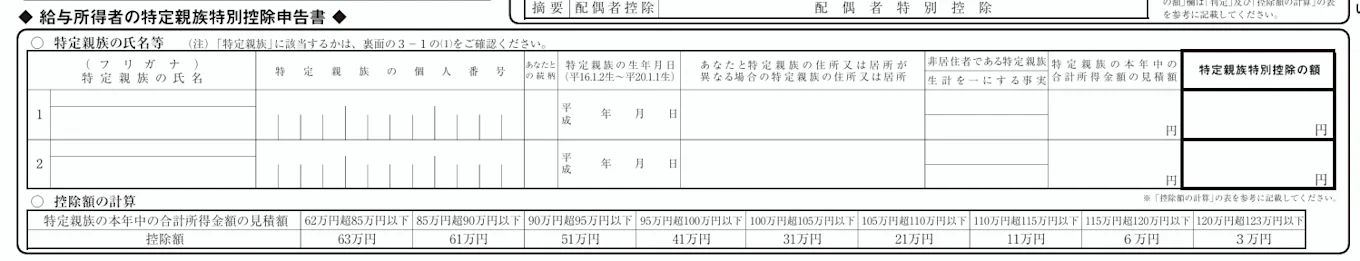
特定親族特別控除申告書に記載できるのは、19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下(給与収入のみの場合136万円超197万円以下)の人がいる場合です。
扶養控除等申告書のB欄(源泉控除対象親族)に特定親族の情報を記載していても、実際に控除を受けるには、この特定親族特別控除申告書への記載が別途必要です。合計所得金額100万円超123万円以下でB欄に記載していない特定親族も、この申告書に記載することで控除を受けられます。
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁
所得金額調整控除申告書欄の書き方
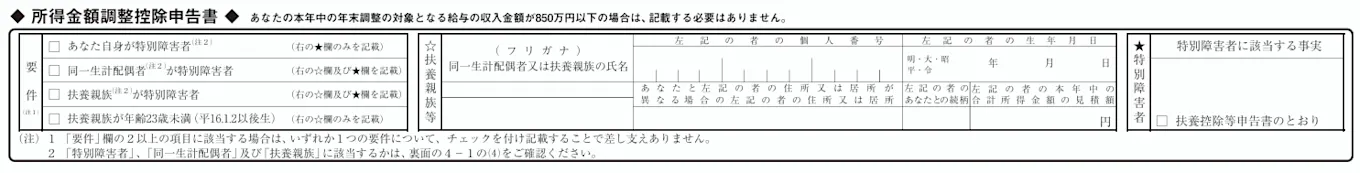
所得金額調整控除は、本年中の給与収入が850万円を超える人が対象です。給与収入850万円以下の人は、記載不要です。
給与収入850万円超の人のうち、次のいずれかに該当する場合に、所得金額調整控除を受けられます。
- 扶養親族が年齢23歳未満(平成16年1月2日以後生)である
- 本人・同一生計配偶者・扶養親族のいずれかが特別障害者に該当する
配偶者控除や扶養控除は、1人の親族につき1人の所得者しか控除を受けられませんが、所得金額調整控除は考え方が異なります。たとえば、夫婦ともに給与収入850万円を超えており、23歳未満の扶養親族である子がいる場合、夫婦双方が所得金額調整控除を受けられます。
記載漏れが発生しやすい欄のため、給与収入が850万円を超える従業員を抽出してチェックすると、申告漏れを防げます。
(3)給与所得者の保険料控除申告書
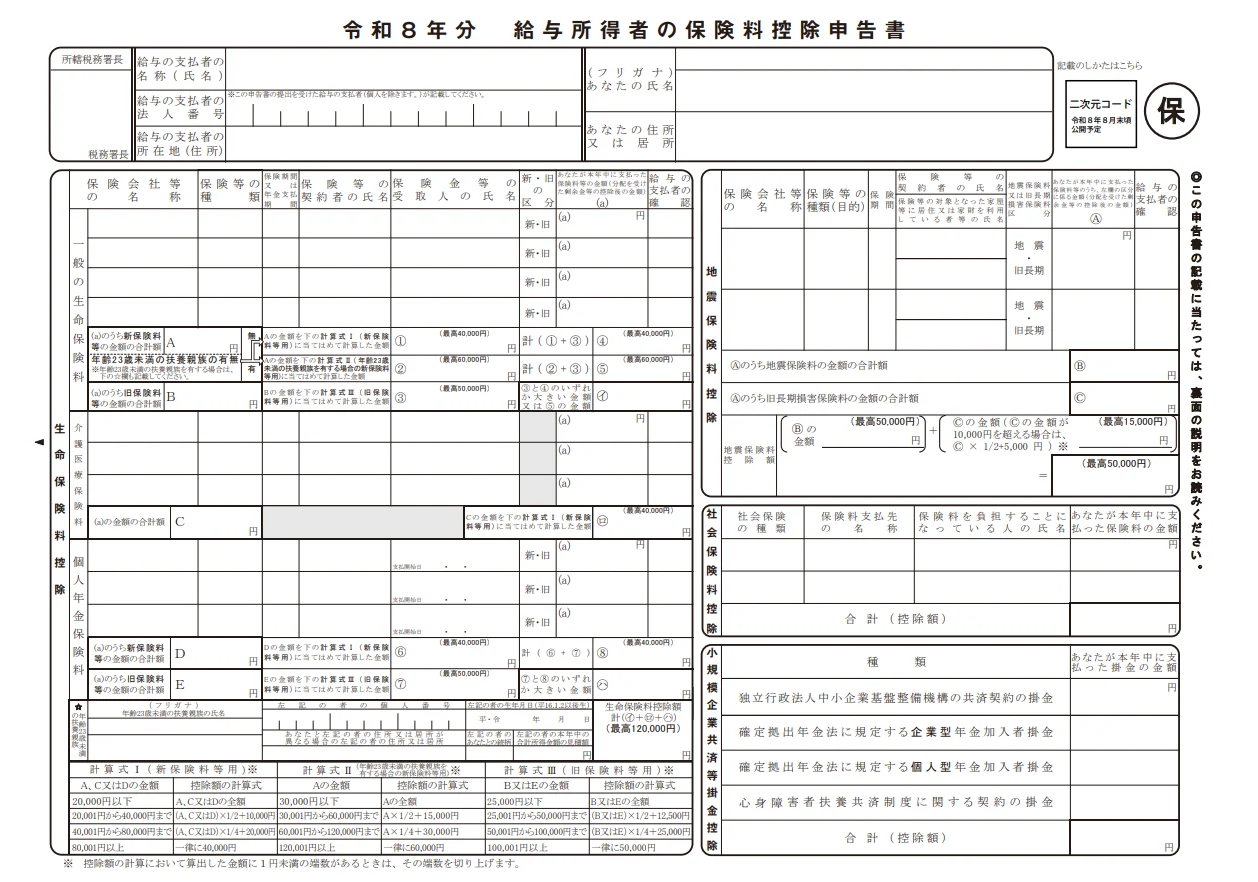
年末調整では、給与から天引きされる社会保険料だけでなく、従業員自身が支払った生命保険料や地震保険料、社会保険料などについても、一定の要件を満たす場合に所得控除を受けられます。
これらの控除を受けるには、保険会社などから送付される控除証明書などをもとに、「給与所得者の保険料控除申告書」に支払った保険料などを記載します。保険料の種類によっては、計算式にもとづいて控除額を算出する必要があります。
なお、令和8年分は、23歳未満の扶養親族がいる場合に、生命保険料控除の一般生命保険料に関する特例が適用されます。
以下、生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除について、それぞれの記載方法を解説します。
生命保険料控除の書き方
生命保険料控除には、加入している保険の種類に応じて以下の3つの区分があります。
一般の生命保険料
介護医療保険料
個人年金保険料
生命保険料控除を受けるには、保険会社から送付される控除証明書の添付が必要です。証明書は、例年10月頃から順次届きます。
記載方法の手順は、以下のとおりです。
1. 保険の種類・新旧区分ごとに保険料や保険情報を記載する
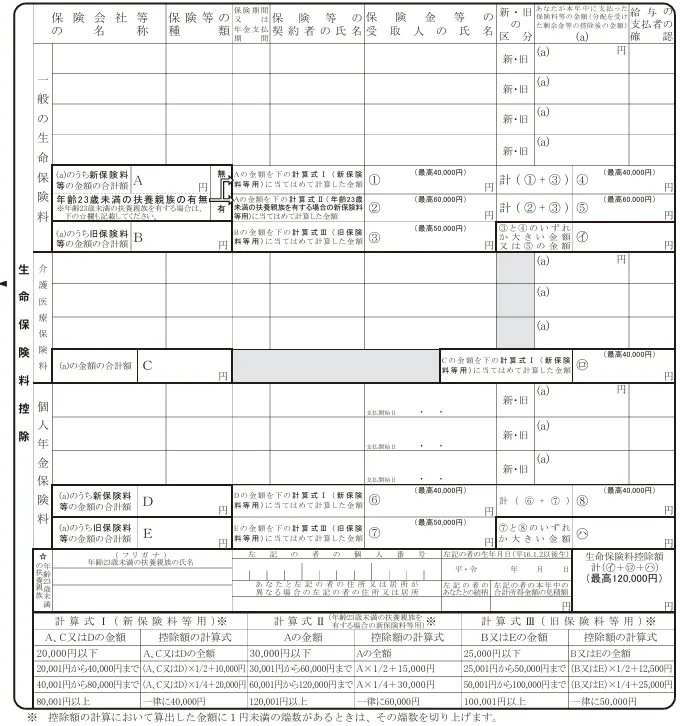
控除証明書を確認し、加入している保険がどの種類に該当するかを確認します。「一般の生命保険料」と「個人年金保険料」は、契約日によって新契約・旧契約に分かれるため、証明書に記載された区分にあわせて、申告書の該当欄へ支払保険料の金額を記載します。「介護医療保険料」には新旧の区分がなく、1つの欄にまとめて記載します。同じ区分で複数の契約がある場合は、契約ごとに記載します。
2. 区分ごとの計算式にあてはめて控除額を算出する
申告書に記載された計算式に、1.で記載した支払保険料の合計額をあてはめ、区分ごとの控除額を算出します。新契約・旧契約の両方がある区分は、それぞれの計算式で算出した金額を合算します。計算式は保険料の金額帯によって異なるため、該当する式を確認しながら計算します。
3. それぞれの保険種別の控除額を合計する
一般の生命保険料、介護医療保険料、個人年金保険料それぞれの控除額を合計し、生命保険料控除額を確定させます。合計額が12万円を超える場合は、12万円が上限です。
なお、令和8年分から「年齢23歳未満の扶養親族の有無」の欄が追加されています。23歳未満の扶養親族がいる場合で、一般の生命保険料の新契約に該当する保険料を支払っているときは「有」にチェックを入れ、専用の計算式を使用して控除額を算出します。
控除証明書から申告書への転記方法は、多くの保険会社が契約者向けに記入例を公開しています。従業員から書き方の質問を受けた際は、加入先の保険会社のサイトを確認するよう案内するのもよいでしょう。
地震保険料控除の書き方
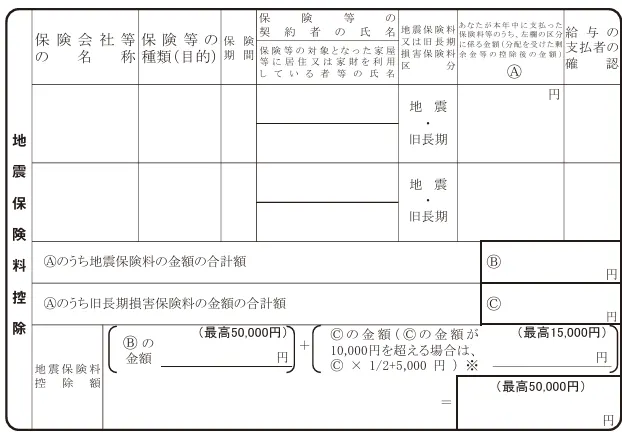
地震保険料控除には、地震保険料と、経過措置の対象となる旧長期損害保険料の2種類があります。控除証明書に記載された保険料の種類を確認し、申告書の該当欄へ記載します。
控除額は、地震保険料については支払った保険料の全額(上限5万円)、旧長期損害保険料については支払った保険料に応じて計算した金額(上限1万5,000円)です。両方の契約がある場合は、それぞれの控除額を合算できますが、控除額の合計は5万円が上限です。
社会保険料控除の書き方
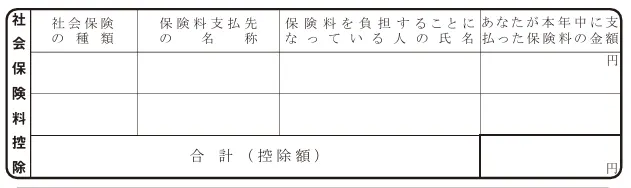
社会保険料控除の対象は、給与から天引きされている厚生年金保険料や健康保険料以外に、従業員本人や生計を一にする家族の分として自分で支払った社会保険料です。国民健康保険料、国民年金保険料、国民年金基金の掛金などが該当します。
このうち、控除証明書の添付が必要なのは国民年金保険料および国民年金基金の掛金のみです。
国民年金保険料については、日本年金機構から送付される「社会保険料(国民年金保険料)控除証明書」を添付します。証明書は例年10月下旬~11月上旬頃に発送されます。国民年金基金の掛金については、加入している国民年金基金から送付される控除証明書を添付します。
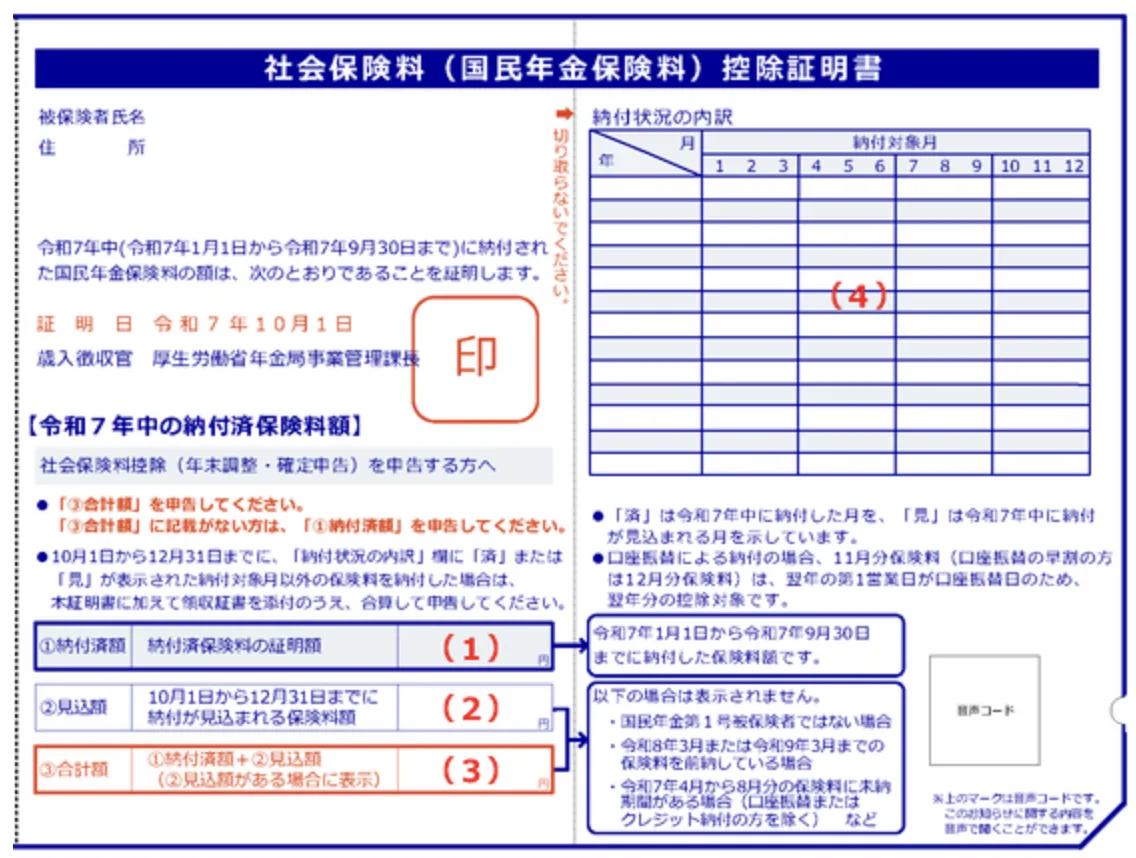
国民健康保険料など、国民年金保険料以外の控除は、証明書の添付は不要です。納付した金額を自己申告で記載します。
申告書には、保険料の種類ごとに支払った保険料の金額を記載します。給与所得者本人が、生計を一にする配偶者や親族の社会保険料を支払った場合は、その保険料を負担する配偶者や親族の氏名をあわせて記載します。社会保険料控除には上限がなく、支払った全額が控除の対象です。
小規模企業共済等掛金控除の書き方
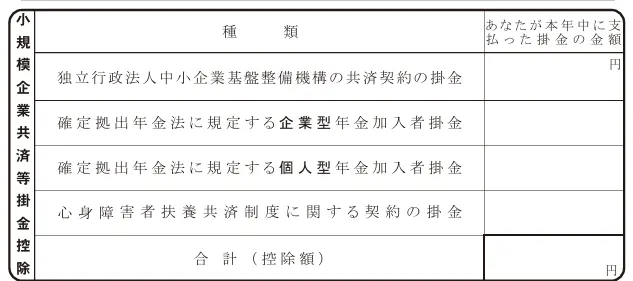
小規模企業共済等掛金控除の対象は、小規模企業共済の掛金、企業型確定拠出年金(企業型DC)の加入者掛金、iDeCo(個人型確定拠出年金)の掛金、心身障害者扶養共済制度の掛金などです。
これらの掛金のうち、給与から差し引かれているものは、改めて「給与所得者の保険料控除申告書」に記載する必要はありません。一方、本人が直接支払っている掛金については、支払った金額を申告書に記載し、証明書類を添付する必要があります。
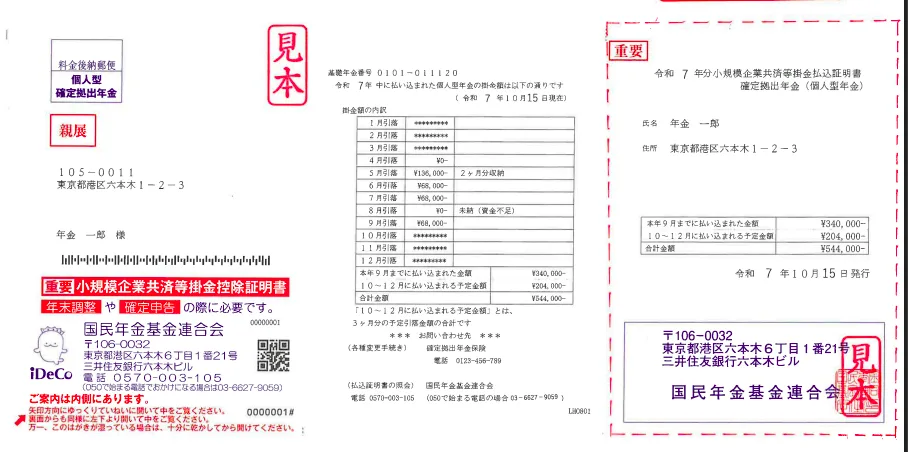
「あなたが本年中に支払った掛金の金額」の欄に、小規模企業共済等掛金控除証明書に記載されている支払いの合計金額を記載します。支払った掛金の全額が所得から控除され、控除額に上限はありません。
(4)給与所得者の住宅借入金等特別控除申告書
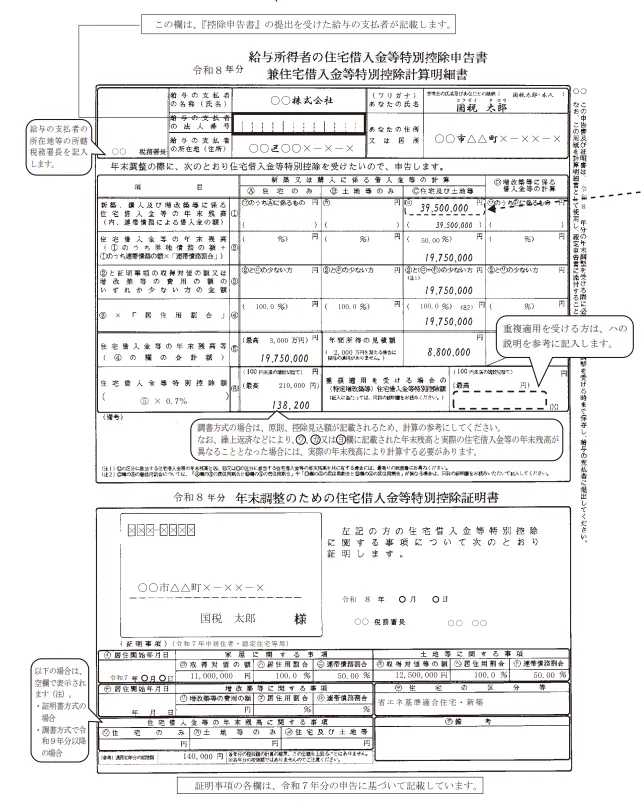
(出典)給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書 - 国税庁
正式名称は「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」です。
住宅ローンを利用してマイホームを購入・増改築した人が、年末のローン残高に応じた金額の控除を受けるための書類です。住宅ローン控除は、初年度は本人による確定申告が必要ですが、2年目以降はこの申告書を提出すれば、年末調整で控除を受けられます。
住宅借入金等特別控除申告書は、初年度の確定申告後に税務署から交付され、書面で受け取る場合は、控除を受ける各年分の申告書がまとめて送付されます。確定申告の際にe-Taxによる交付を希望した場合は、e-Tax上に電子ファイルが格納されます。
証明書方式の場合、申告書の記入には、借入先の金融機関から送付される「住宅取得資金に係る借入金の年末残高等証明書」が必要です。証明書は例年10月~11月頃に金融機関から届きます。
一方、調書方式では、金融機関が税務署へ年末残高などの情報を提出します。令和8年分は年末残高金額が申告書に記載されており、記載のない場合に返済計画表などをもとに記載します。令和9年分以降は返済計画表などをもとに年末残高を記載することになります。
(参考)住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について - 国税庁
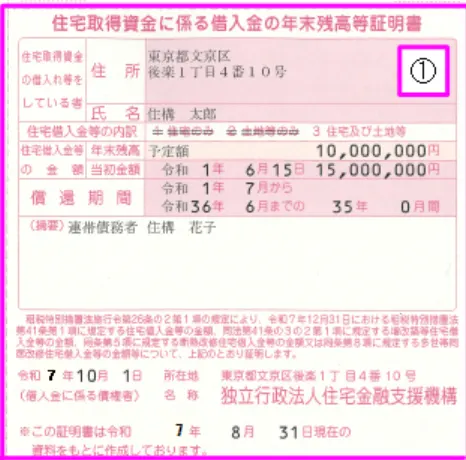
残高証明書および申告書下段の「年末調整のための住宅借入金等特別控除証明書」の欄をもとに、次の手順で記載します。
なお、以下で解説する住宅借入金等特別控除申告書の欄番号は、国税庁資料の「記載例(3)令和 7 年分につき住宅借入金等特別控除を確定申告で受けた人が令和 8 年分について年末調整でこの控除を受ける場合」をもとに記載しています。申告書の年度や様式によって欄番号が異なる場合があるため、実際の申告書を確認のうえ記入してください。
(参考)給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書 - 国税庁
1. 住宅借入金等の年末残高を転記する
金融機関から届いた残高証明書に記載された、その年12月31日時点のローン残高を、申告書の「住宅借入金等の年末残高」欄に転記します。住宅のみ、土地等のみ、住宅及び土地等など、借入の内訳に応じた欄に分けて記載します。
連帯債務による借入金がある場合は、その金額を欄(1)のカッコ内にあわせて記載します。
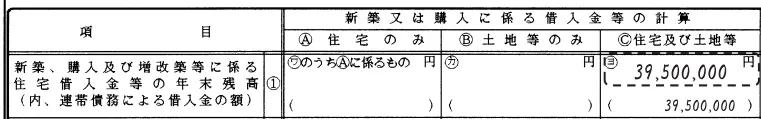
2. 連帯債務がある場合は、負担割合をもとに本人分の年末残高を計算する
欄(2)には、欄(1)のうち単独債務の金額と、連帯債務の金額に本人の負担割合(連帯債務割合)を乗じた金額の合計を記載します。負担割合は、申告書下段の証明事項に印字されています。
連帯債務による借入金がない場合は、1.の金額をそのまま記載します。なお、連帯債務がある場合は、備考欄に連帯債務者の負担状況などの記載も必要です。

3. 年末残高と取得対価の額の少ない方を記載する
欄(2)の年末残高と、申告書下段の証明事項に印字されている家屋や土地等の取得対価の額を比べて、少ないほうの金額を欄(3)に記載します

4. 居住用割合をかける
欄(3)の金額に居住用割合をかけて、居住用部分に対応する借入金等の年末残高を算出し、欄(4)に記載します。

(増改築等に係る借入金がある場合は、申告書右側の「増改築等に係る借入金等の計算」の列に、1.〜4.と同じ流れで記載します)
5. 年末残高等の合計額を記載する
欄(4)の合計額(新築・購入分と増改築等分の両方がある場合は、その合計)を欄(5)に記載します。
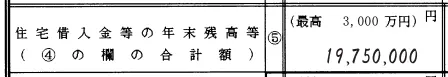
6. 控除率をかけて、その年の控除額を算出する
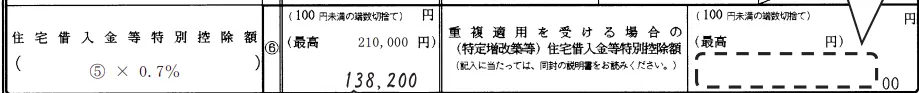
最後に、欄(5)で算出した金額に、その年に適用する控除率をかけて、その年の控除額を算出し、欄(6)に記載します。控除率は、申告書の欄(6)にあらかじめ印字されています(居住開始年月日などに応じて、0.7%などの率が適用されます)。100円未満の端数は切り捨てます。
なお、申告書を紛失した場合は、納税地を所轄する税務署に「年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請書」を提出することで、再交付を受けられます。
(参考)年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続 - 国税庁
令和8年分 年末調整の確認ポイント
令和8年分の年末調整では、税制改正により基礎控除や給与所得控除が見直されています。これにともない、所得金額の計算や各種控除の適用要件など、申告書に記載する金額や判定基準も変更されました。前年までの基準をそのまま使わないよう、令和8年分の変更点を確認したうえで申告書を作成しましょう。
ここでは、令和8年分の年末調整で押さえておきたい変更点をはじめ、申告書を記入する際に間違えやすいポイントを中心に解説します。
ポイント(1)基礎控除や給与所得控除等の引き上げ
令和8年分は、基礎控除額と給与所得控除の最低保障額がいずれも引き上げられます。
基礎控除は、生活に必要な最低限の所得には税金をかけないという考え方にもとづき、納税者本人の所得から一定額を差し引く所得控除です。
基礎控除額は、令和7年分から本人の合計所得金額に応じて段階的に設定されています。令和8年分では、控除額がさらに見直されています。令和8年・9年分の基礎控除額は、以下のとおりです。
一方、給与所得控除は、給与所得者の仕事に必要な経費などを考慮して、給与収入から一定額を差し引く仕組みです。個人事業主が収入から必要経費を差し引いて所得を計算するのと似た役割を持っています。
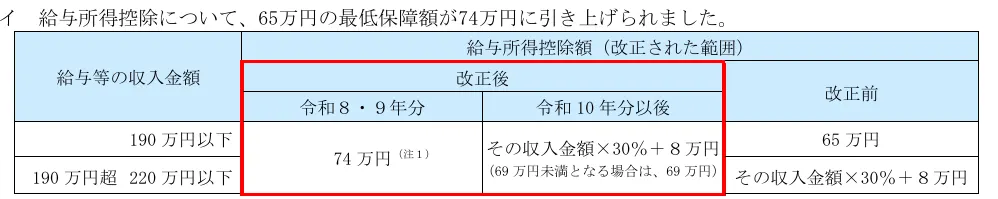
給与所得控除の最低保障額は、令和7年分の65万円から、令和8年・9年分は74万円に引き上げられました。給与所得は、給与収入から給与所得控除額を差し引いて計算するため、給与収入の金額に応じて適用される給与所得控除額を確認する必要があります。
令和8年分の給与所得控除は、以下のとおりです。
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
給与収入が220万円未満(※)の場合は、給与収入から最低保障額の74万円を基礎に給与所得を計算します。給与収入が220万円を超える場合は、収入金額に応じた給与所得控除額を使用します。給与所得控除はすべての人で一律74万円ではないため、注意しましょう。
※本記事では、最低保障額を用いて計算する範囲として「220万円未満」と表記しています。上表の区分は「220万円以下」ですが、給与収入が220万円ちょうどの場合の給与所得控除額も74万円です。
ポイント(2)扶養親族や配偶者などの所得要件の引き上げ
基礎控除と給与所得控除の最低保障額の引き上げにともない、扶養親族や配偶者などの所得要件も見直されています。令和8年分の年末調整では、扶養控除や配偶者控除などの適用を受ける際に、対象となる親族や配偶者の所得金額を確認する必要があります。
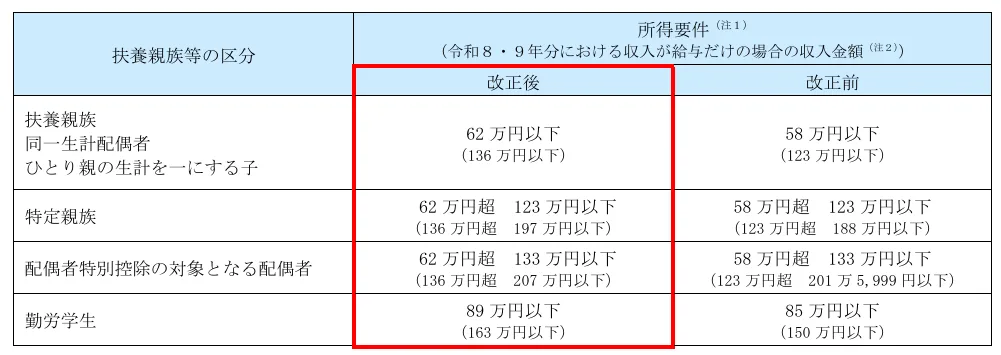
書類を記入する際は、「合計所得金額」と「給与収入」を混同しないことがポイントです。所得要件は合計所得金額で判定しますが、対象者が給与収入のみの場合は、給与収入から給与所得控除額を差し引いて合計所得金額を計算します。そのため、申告書に記載する際は、表のどの金額を基準に判定するのかを確認しましょう。
なお、源泉控除対象配偶者の所得要件(95万円以下)のように、今回の改正による変更がなく、従来の基準が維持されている項目もあります。すべての所得要件が同じように引き上げられているわけではないため、項目ごとに最新の基準を確認することが大切です。
ポイント(3)23歳未満の扶養親族欄の追加
給与所得者の保険料控除申告書には、令和8年分から「年齢23歳未満の扶養親族」欄が新設されています。
その年の12月31日時点で23歳未満かつ、合計所得金額が62万円以下などの扶養親族の要件を満たす人がいる場合、一般の生命保険料(新契約)の控除限度額が通常の4万円から6万円に拡充されます。これは令和8年・9年分に限り適用される時限的な特例です。
この特例を適用する場合は、新設された「年齢23歳未満の扶養親族」欄に、該当する扶養親族の氏名などを記載します。
ただし、一般の生命保険料控除額が6万円に拡充されても、介護医療保険料・個人年金保険料の控除額とあわせた合計の上限は従来どおり12万円です。
年末調整の書き方に関するよくある質問
ここまで、各申告書の記載方法について、記入欄ごとに解説してきました。一方、年末調整の実務では、「書類が期限までに集まらない」「提出後に扶養親族の状況が変わった」など、申告書の書き方だけでは対応できないケースもあります。
以下では、年末調整に関して企業や従業員から寄せられやすい質問を取り上げ、状況に応じた対応方法を企業側・従業員側それぞれの視点から解説します。
Q1. 年末調整の書類を提出しないとどうなる?
扶養控除等申告書が未提出の場合、企業はその従業員の年末調整ができません。従業員は自身で確定申告をし、所得税を精算する必要があります。
基礎控除申告書や保険料控除申告書などが未提出の場合、年末調整自体はできますが、その申告書に対応する控除(基礎控除、生命保険料控除など)は適用されません。適用されなかった控除は、従業員自身の確定申告で受けられます。
年末調整の書類は、税務署などの外部機関に提出するものではなく、原則として企業が保管する書類です。ただし、税務調査の際に内容の確認資料として提出を求められることがあります。
年末調整書類の回収は可能な限り徹底し、提出してもらえない場合は理由や提出依頼状況を記録しておきましょう。
Q2. 年末調整が期限に間に合わなかったらどうなる?
Q1のとおり、期限までに扶養控除等申告書が未提出の場合、その従業員は年末調整の対象にできません。乙欄で源泉徴収された分を含め、所得税の精算は従業員自身で確定申告が必要です。該当する従業員には確定申告が必要である旨を案内しましょう。
扶養控除等申告書は、毎月の給与から源泉徴収する所得税に、税率の低い「甲欄」を適用するために必要な書類です。期限までに提出がない場合、税率の高い「乙欄」で源泉徴収税額が計算されます。
なお、書類の提出が期限に間に合わない理由は従業員によってさまざまですが、企業側の対応は基本的に同じです。
Q3. 年末調整の前後で扶養状況が変わったらどうなる?
扶養控除などの適用可否は、原則としてその年の12月31日時点の現況で判定します。そのため、年末調整の書類を提出した後に扶養親族の人数などが変わった場合でも、12月31日時点の状況に応じて年末調整の内容を見直す必要があります。
対応は、企業で年末調整をやり直せる時期かどうかによって、大きく2つに分けられます。
1. 再年末調整が間に合う場合
年末調整後であっても、源泉徴収票を交付する前であれば、企業で年末調整をやり直す「再年末調整」ができる場合があります。
【企業側の対応】
従業員から「扶養親族の出生や就職、所得の変化などによって申告内容に変更が生じた」との申し出があった場合は、必要な書類を提出してもらい、変更内容を確認します。そのうえで、再年末調整をして、所得税を再計算します。
【従業員側の対応】
扶養親族の増減などによって提出済みの申告内容に変更が生じた場合は、速やかに企業へ申し出ます。企業から案内された場合は、「給与所得者の扶養控除等(異動)申告書」など必要な書類を提出します。
2. 再年末調整が間に合わない場合
企業から源泉徴収票が交付された後など、通常の再年末調整の時期を過ぎた場合の対応は、税額が減る場合と不足する場合で異なります。
企業は源泉徴収義務者として、正しい税額を徴収して国に納付する義務を負うため、不足する場合は企業側で精算する必要がある一方、還付を受ける権利は従業員本人にあるため、企業で年末調整をやり直せない場合は本人の確定申告で精算する、という違いがあります。
【企業側の対応】
扶養親族の増加などにより税額が減る(還付が生じる)変更の場合は、従業員自身の確定申告で精算するよう案内しましょう。一方、扶養親族の減少などにより徴収不足税額が生じる場合は、翌年1月末日以降であっても、企業が年末調整をやり直して不足額を徴収する必要があります。
(参考)No.2671 年末調整の後に扶養親族等の人数が異動した場合 - 国税庁
【従業員側の対応】
企業で再年末調整ができない場合は、自身で確定申告をして、所得税を精算します。扶養親族の増加などによって税額が少なくなる場合は還付を受けます。反対に、扶養親族の減少などによって税額が不足する場合は、企業に速やかに申し出て、やり直し後の不足額の徴収を受けます。
正しい書き方で年末調整書類を作成しよう
令和8年分は基礎控除額や扶養親族・配偶者の所得要件などが変更されているため、前年までの基準で判断しないよう注意が必要です。本記事を参考に、今年の基準を確認しながら申告書の作成・チェックを進めましょう。
また、年末調整の時期は、申告書の配布や回収、内容確認、修正依頼まで、短期間に業務が集中します。こうした負担の軽減には、年末調整システムの活用も有効です。
SmartHRでは、申告書の配布から従業員の入力、内容チェックまでをオンラインで完結できる年末調整機能を提供しています。実際に、紙で運用していた年末調整の回収期間を約1か月から9日前後に短縮した企業の事例もあります。よろしければあわせてご覧ください。
監修者神崎遊
ゆとり税務会計 代表税理士 ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。