アルバイトは年末調整の対象?対象者の条件と必要書類・書き方を解説

目次
「アルバイトやパートにも年末調整が必要なのか」と問い合わせを受けたことのある人事・労務担当者も多いのではないでしょうか。結論からいうと、アルバイトであっても、要件を満たせば企業は年末調整をしなければなりません。
アルバイトには、学生や配偶者の扶養範囲内で働く人、ダブルワークをする人など、さまざまな働き方があり、年の途中での入社や退職も少なくありません。加えて令和8年分は、税制改正により基礎控除や給与所得控除の最低保障額が引き上げられたため、例年以上に注意が必要です。
本記事では、アルバイトの年末調整の判定基準から必要書類、手順、ケース別の確認ポイントまで解説します。
※本記事は要点をわかりやすく解説するため、細かな例外条件などを省略している場合があります。詳細は、該当箇所の参考・出典をご確認ください。
要件を満たせばアルバイトも年末調整の対象
年末調整の対象者は、正社員・契約社員・パート・アルバイトといった社内での呼び名や雇用形態ではなく、所得税法上の要件を満たすかどうかで判断します。
「アルバイトだから年末調整をしなくてよい」という判断は誤りです。国税庁も、年末調整の対象となる人を申告書を提出しているかどうかや勤務状況で示しており、雇用形態による区別は設けていません。
(1)年末調整の仕組み
年末調整とは、源泉徴収された所得税および復興特別所得税の合計額と、その人が1年間に納めるべき税額との差額を精算する手続きです。
源泉徴収された所得税額は、あくまで概算です。生命保険料控除などの一部の控除は反映されていないため、1年分を合計すると本来の税額とずれが生じることがあります。そこで年末に精算し、多く徴収していれば還付、不足していれば追加で徴収します。
重要なのは、対象が「給与所得者」である点です。所得税法第190条は給与等の支払者に年末調整を義務づけており、対象を正社員に限定していません。アルバイトやパートに支払う賃金も「給与等」にあたるため、要件を満たす限り実施しなければなりません。
年末調整は企業の任意ではなく、法律上の義務です。年末調整をせず、徴収すべき所得税を徴収しなかった場合は、1年以下の拘禁刑または50万円以下の罰金が科されるおそれがあります(所得税法第242条)。
(2)アルバイトでも年末調整の対象となる人
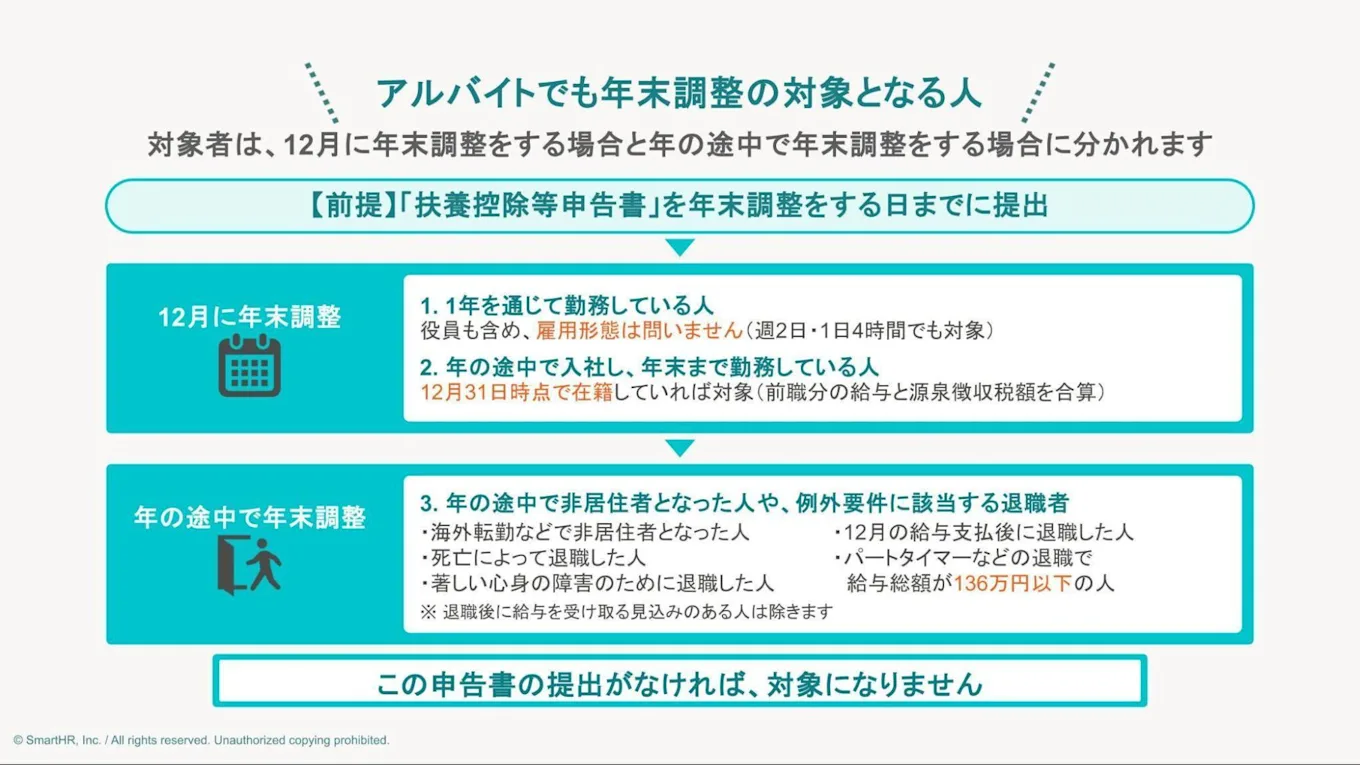
年末調整の対象となるのは、「給与所得者の扶養控除等(異動)申告書」(以下、扶養控除等申告書)を年末調整をする日までに提出している一定の人です。この申告書の提出がなければ、対象になりません。
そのうえで、対象者は「12月に年末調整をする場合」と「年の途中で年末調整をする場合」に分かれます。
1. 1年を通じて勤務している人
企業などに1年を通じて勤務している人は、年末調整の対象です。役員も含め、雇用形態は問いません。
週2日・1日4時間といった短時間勤務でも、申告書を提出して1年を通じて勤務していれば実施が必要です。
2. 年の途中で入社し、年末まで勤務している人
年の途中で入社した人も、12月31日時点で在籍していれば対象です。新卒入社・中途入社のいずれも変わりません。
注意したいのは、その年に前職などで扶養控除等申告書を提出して給与を受けていた場合です。前職分の給与と源泉徴収税額を合算して年末調整をする必要があるため、前職の「給与所得の源泉徴収票」を提出してもらいます。
短期のアルバイトなどで、同じ年に複数の勤務先から給与を受け取っているケースは珍しくありません。入社時のヒアリングで、その年に給与を受けた勤務先がほかにないかを確認しましょう。
3. 年の途中で非居住者となった人や、例外要件に該当する退職者
年末調整は、原則としてその年最後の給与を支払うときに実施します。ただし、次のいずれかに当てはまる人は、年の途中であってもその時点で実施します。
- 海外支店などに転勤したことなどの理由により非居住者(国内に住所がなく、かつ1年以上の居所もない人)となった人
- 死亡によって退職した人
- 著しい心身の障害のために退職した人(退職後に再就職をし、給与を受け取る見込みのある人は除きます)
- 12月に支給されるべき給与等の支払いを受けた後に退職した人
- いわゆるパートタイマーとして働いている人などが退職した場合で、本年中に支払いを受ける給与の総額が136万円以下である人(退職後、その年にほかの勤務先から給与を受ける見込みのある人は除きます)
このうち、パートタイマーなどが退職した場合の要件は、アルバイトの年末調整でとくに判断に迷いやすいポイントです。年の途中で退職した人は原則として対象外です。ただし、給与総額が少なく、退職後に他社から給与を受ける見込みもない場合は、その勤務先で精算すれば1年分の税額が確定するため、例外的に対象とされています。
この金額基準は、税制改正によって変わる点に注意が必要です。令和7年分は123万円以下でしたが、令和8年分は136万円以下とされています。
令和8年度税制改正で、給与所得控除の最低保障額が65万円から74万円に、基礎控除額(所得税法第86条)が58万円から62万円に引き上げられたためです。年末調整の前に、国税庁が公表する最新の「年末調整のしかた」で基準額を確認しましょう。
(参考)No.2665 年末調整の対象となる人 - 国税庁
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A - 国税庁
(3)アルバイトでも年末調整の対象外となる人
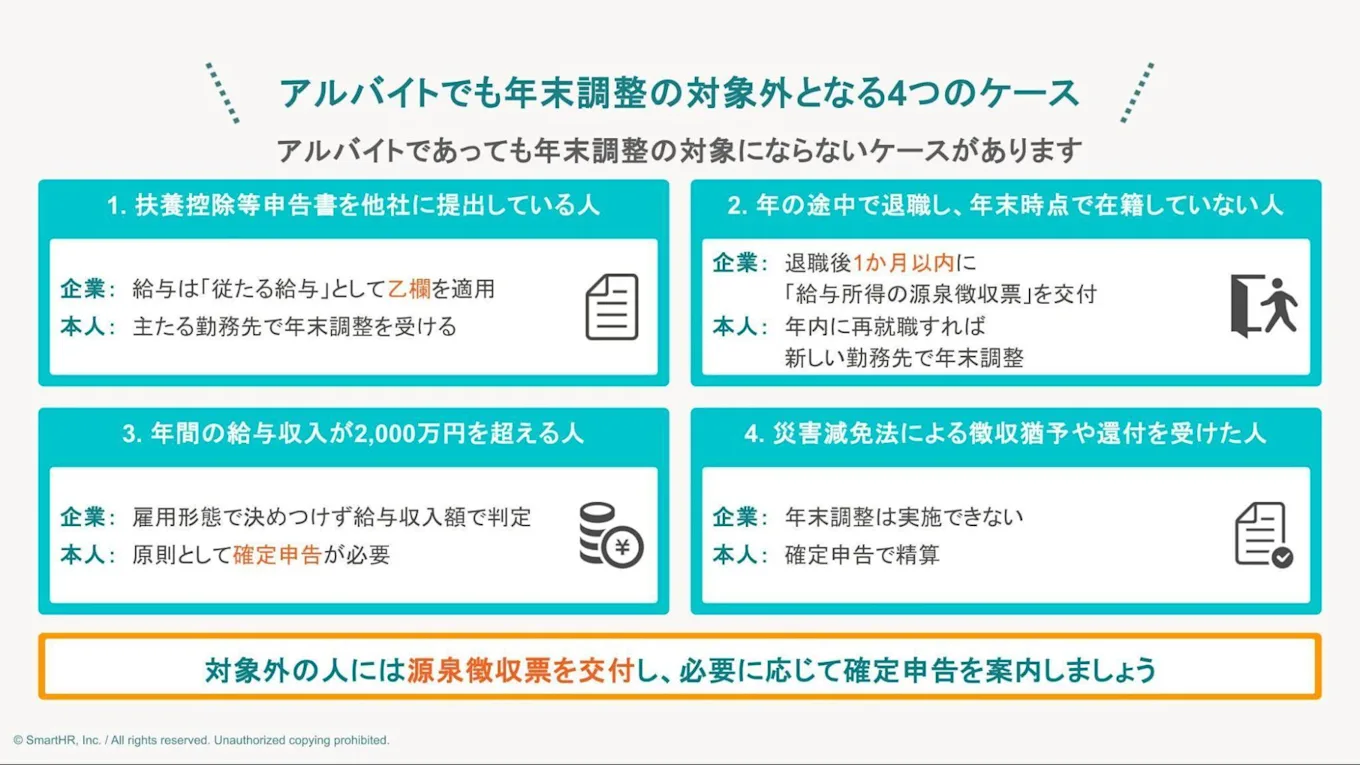
続いて、アルバイトであっても年末調整の対象にならないケースを解説します。対象外の人には年末調整を実施できないため、源泉徴収票を交付し、必要に応じて確定申告を案内してください。
1. 扶養控除等申告書を他社に提出している人
年末調整は、扶養控除等申告書の提出を受けた勤務先(主たる給与の支払者)だけが実施します。この申告書は、同時に2か所以上へ提出できません。
そのため、メインの勤務先が他社であるダブルワークのアルバイトは、自社では対象外です。自社の給与は「従たる給与」となり、源泉徴収税額表の乙欄(扶養控除等申告書の提出がない人の給与に適用する欄)を適用します。
本人には、主たる勤務先で年末調整を受けたうえで、確定申告が必要になる場合がある旨を案内しましょう。自社が支払った給与の収入金額と、給与以外の所得金額との合計が20万円を超えると、原則として確定申告が必要です。ただし、給与収入の合計額や所得控除の額によっては、申告が不要な場合もあります。
(参考)No.1900 給与所得者で確定申告が必要な人 - 国税庁
2. 年の途中で退職し、年末時点で在籍していない人
年の途中で退職し、前述の例外要件に当てはまらない人は対象になりません。この場合、企業は退職後1か月以内に「給与所得の源泉徴収票」を交付しなければなりません(所得税法第226条)。
退職者には、年内に再就職すれば新しい勤務先で年末調整を受けられることを伝えます。再就職しない場合は、給与以外の所得金額が合計20万円を超えると、原則として確定申告が必要です。ただし、申告義務がない場合でも、申告すれば税金が還付されるケースがあります。アルバイトは退職後の連絡が取りにくくなるケースも多いため、退職手続きの時点で源泉徴収票の送付先を確認しておきましょう。
3. 年間の給与収入が2,000万円を超える人
その年に支払うべきことが確定した給与の総額が2,000万円を超える人は対象外です。この場合、原則として確定申告が必要です。
アルバイトで該当するケースはまれですが、雇用形態で決めつけず、その年分の給与収入額で判定しましょう。
4. 災害減免法による徴収猶予や還付を受けた人
災害減免法の規定により、その年の給与に対する所得税および復興特別所得税の源泉徴収について徴収猶予や還付を受けた人も対象外です。該当者は確定申告で精算します。
アルバイトの年末調整で必要な書類と書き方
アルバイトの年末調整で必要な書類は、正社員と変わりません。主な書類と提出してもらう人は下表のとおりです。
書類 | 主な役割 | 提出してもらう人 |
|---|---|---|
給与所得者の扶養控除等(異動)申告書 | 扶養控除・障害者控除などの申告と対象判定 | 年末調整を受けるすべての人 |
給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 | 基礎控除、配偶者(特別)控除、特定親族特別控除などの申告 | 基礎控除を受けるすべての人 |
給与所得者の保険料控除申告書 | 生命保険料控除、地震保険料控除などの申告 | 該当する控除がある人 |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅ローン控除(2年目以降)の申告 | 該当者 |
各種控除証明書 | 保険料控除などを証明する添付書類 | 該当者 |
前職の給与所得の源泉徴収票(乙欄適用者は除く) | 前職分の給与・源泉徴収税額の合算 | 年の途中で入社した人 |
ここからは、主な書類について、アルバイトの年末調整で押さえたい書き方のポイントを解説します。
(1)給与所得者の扶養控除等(異動)申告書
扶養控除等申告書は、年末調整の起点となる書類です。提出がなければ、年末調整はできません。
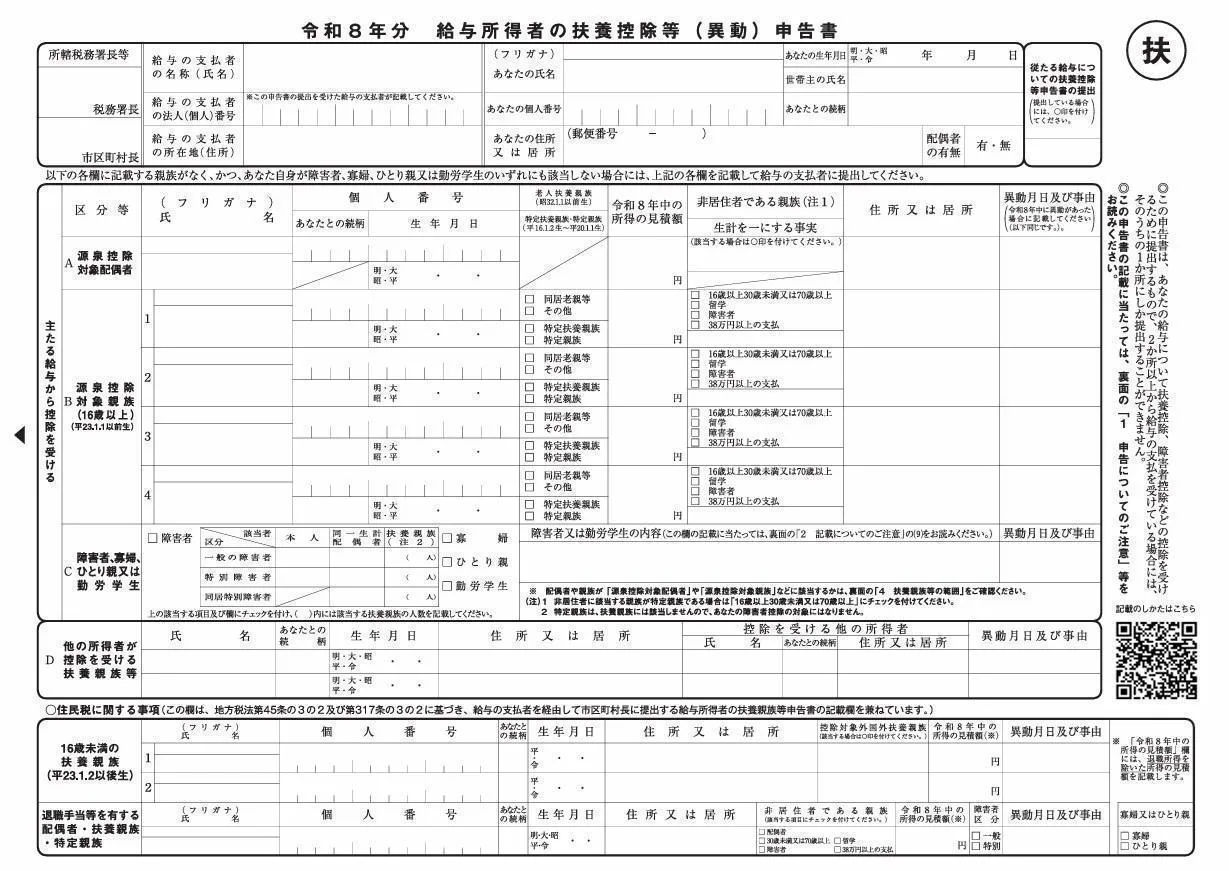
記載してもらうのは、本人の氏名・住所・マイナンバーのほか、源泉控除対象配偶者、源泉控除対象親族、16歳未満の扶養親族、障害者・寡婦・ひとり親・勤労学生の該当欄です。
扶養親族がいない場合でも、氏名・住所などを記載して提出してもらう必要があります。「書くことがないから出さなくてよい」と誤解されやすいため、配布時に説明を添えましょう。
あわせて、令和8年分では改めて扶養控除等申告書の提出が必要になる従業員がいます。扶養親族等の所得要件が、令和8年12月1日以後に支払う給与等から62万円以下(給与収入136万円以下)に引き上げられたためです。新たに要件を満たした親族について扶養控除等の適用を受けるには、その旨を記載した申告書の提出が必要です。
年初に提出済みの従業員にも、新たに対象となる親族がいないか確認を促しましょう。
(2)給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
この申告書は、「基礎控除申告書」「配偶者控除等申告書」「特定親族特別控除申告書」「所得金額調整控除申告書」の4つが1枚にまとまった様式です。基礎控除は原則としてすべての人が受けるため、年末調整の対象者全員に提出してもらいます。
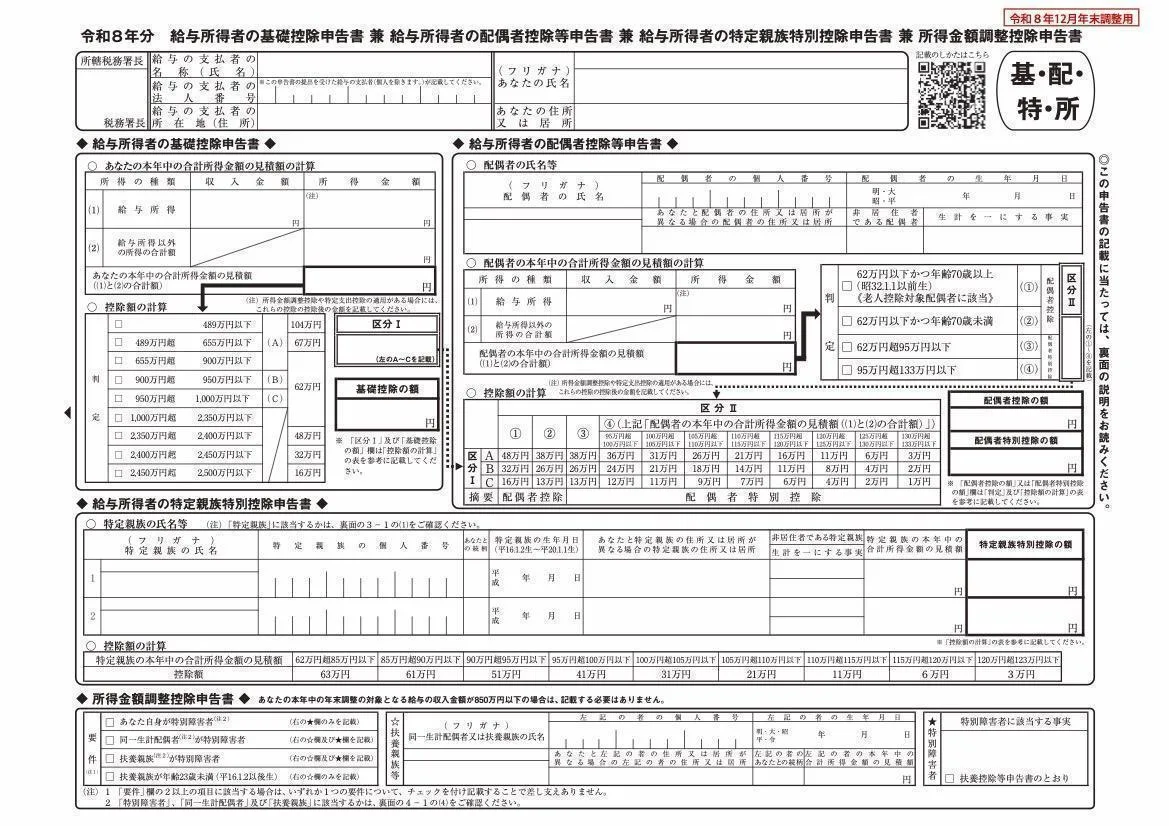
(出典)令和8年分 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 - 国税庁
令和8年分の様式では、税制改正に伴い、「基礎控除申告書」と「特定親族特別控除申告書」の控除額の計算欄、「配偶者控除等申告書」の判定欄が改正後の金額に変わっています。
主な改正点は次の3つです。
1. 基礎控除の引き上げ
所得税法第86条の基礎控除額が58万円から62万円になり、これに租税特別措置法第41条の16の2による加算額を加えた額が適用されます。
2. 給与所得控除の最低保障額の引き上げ
令和8・9年分の最低保障額が、65万円から74万円に引き上げられました。
3. 扶養親族等の所得要件の引き上げ
合計所得金額の要件が、扶養親族・同一生計配偶者などは58万円以下から62万円以下(給与収入136万円以下)に、勤労学生は85万円以下から89万円以下(同163万円以下)になりました。
申告書の「控除額の計算」欄では、合計所得金額に応じて基礎控除額を判定します。改正された区分は次のとおりです。
合計所得金額 | 収入が給与だけの場合の収入金額 | 基礎控除額 |
|---|---|---|
489万円以下 | 665万5,556円以下 | 104万円 |
489万円超655万円以下 | 665万5,556円超850万円以下 | 67万円 |
655万円超2,350万円以下 | 850万円超2,545万円以下 | 62万円 |
基礎控除104万円と給与所得控除74万円の合計は178万円です。そのため、収入が給与だけのアルバイトであれば、給与収入178万円以下なら令和8年分の所得税はかからない計算です。
これらの改正は令和8年分以後の所得税に適用されます。給与の源泉徴収事務では、扶養親族等の所得要件の改正が令和8年12月1日以後に支払う給与等から適用されます。
ただし、令和8年11月までの毎月の源泉徴収事務に変更はなく、12月の年末調整でまとめて精算します。
年末調整では、引き上げ後の基礎控除額と、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使って1年分の税額を計算します。そのうえで、改正前の源泉徴収税額表で徴収してきた額と精算します。そのため、例年より還付額が大きくなる従業員が増えると見込まれます。
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁
(3)給与所得者の保険料控除申告書
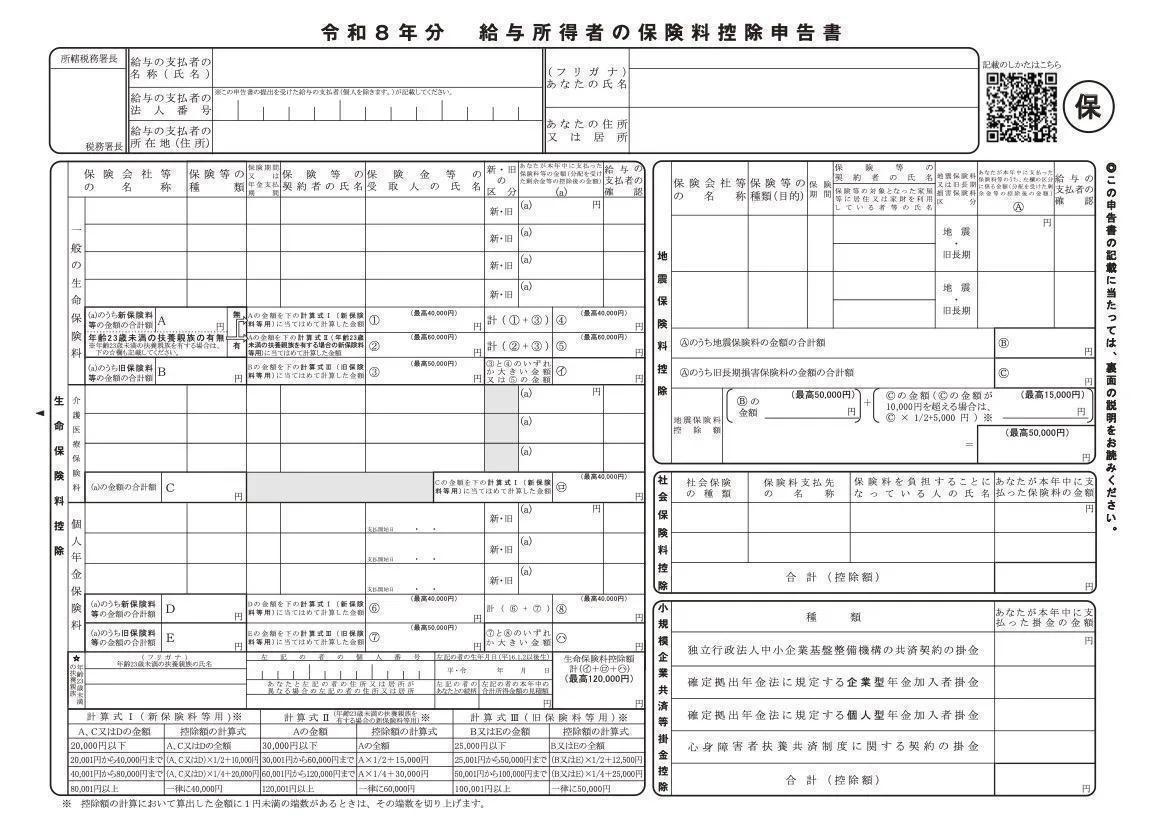
保険料控除申告書は、生命保険料控除、地震保険料控除、社会保険料控除などを申告する書類です。該当する控除がある人だけが提出します。
令和8年分の様式では、「生命保険料控除」欄に、23歳未満の扶養親族を有する場合の特例に対応した記載欄が追加されています。一般の生命保険料は、契約日によって新生命保険料と旧生命保険料に分かれます。この特例は、新生命保険料に係る控除額を引き上げるものです。特例を適用した場合の控除額は次のとおりです。
年間の新生命保険料 | 控除額 |
|---|---|
30,000円以下 | 新生命保険料の全額 |
30,000円超60,000円以下 | 新生命保険料 × 1/2 + 15,000円 |
60,000円超120,000円以下 | 新生命保険料 × 1/4 + 30,000円 |
120,000円超 | 一律60,000円 |
また、特例の対象となる人が旧生命保険料と新生命保険料の両方を支払っている場合は、一般生命保険料控除の適用限度額が4万円から6万円に引き上げられました。ただし、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計適用限度額は12万円のままです。この特例は令和8年分から適用され、令和8年度税制改正で令和9年分まで延長されました。
(4)各種控除証明書
保険料控除申告書の記載内容を証明する書類として、生命保険料控除証明書、地震保険料控除証明書、国民年金保険料の社会保険料控除証明書などの添付が必要です。
証明書は、10月ごろから順次、保険会社などから本人あてに届きます。存在を知らずに保管していない従業員もいるため、配布時に「10月ごろから順次届くはがき」と具体的に伝えると回収がスムーズです。証明書が電子データで交付される場合もあります。
なお、給与から天引きしている社会保険料は企業側で把握しているため、証明書は不要です。
(5)前職の給与所得の源泉徴収票
年の途中で入社した人が、前の勤務先に扶養控除等申告書を提出して給与を受けていた場合は、その給与を含めて年末調整をします。そのため、前職の源泉徴収票が必要です。
アルバイトでは、他社のアルバイトを辞めて入社した、年の前半に短期の勤務があったといったケースで前職分が発生することがあります。本人に自覚がないまま「前職なし」と申告されることがあるため、入社時と年末調整時の2回確認する運用が有効です。
アルバイトの年末調整のやり方と手順
アルバイトの年末調整も、基本の流れは正社員と同じです。具体的には次のとおりです。
手順 | 内容 | 時期の目安 |
|---|---|---|
(1)対象者の確認 | 在籍者と年の途中で退職した人を洗い出し、対象・対象外を判定する | ― |
(2)必要書類の配布・回収 | 申告書を配布し、社内の締切までに回収する | 10月下旬から11月中旬ごろ |
(3)記載内容の確認 | 記載漏れや控除証明書の添付漏れ、前職の源泉徴収票の有無を確認する | ― |
(4)年税額の計算 | 給与の総額から給与所得控除後の給与等の金額を求め、所得控除を差し引いて課税給与所得金額と所得税額を算出する。住宅ローン控除があれば差し引き、復興特別所得税を加えて年調年税額を計算する | ― |
(5)過不足額の精算 | 源泉徴収税額の合計と年調年税額の差額を還付・徴収する | 12月または翌年1月ごろ |
(6)源泉徴収票の交付と法定調書の提出 | 源泉徴収票を交付し、法定調書合計表などを提出する | 翌年1月31日(令和8年分は2月1日)まで |
年末調整で精算した源泉所得税の納期限は、原則として翌年1月10日で、令和8年分は1月12日です。納期の特例の承認を受けている場合は1月20日です。
ケース別|アルバイトの年末調整で人事・労務担当者が確認すべきポイント
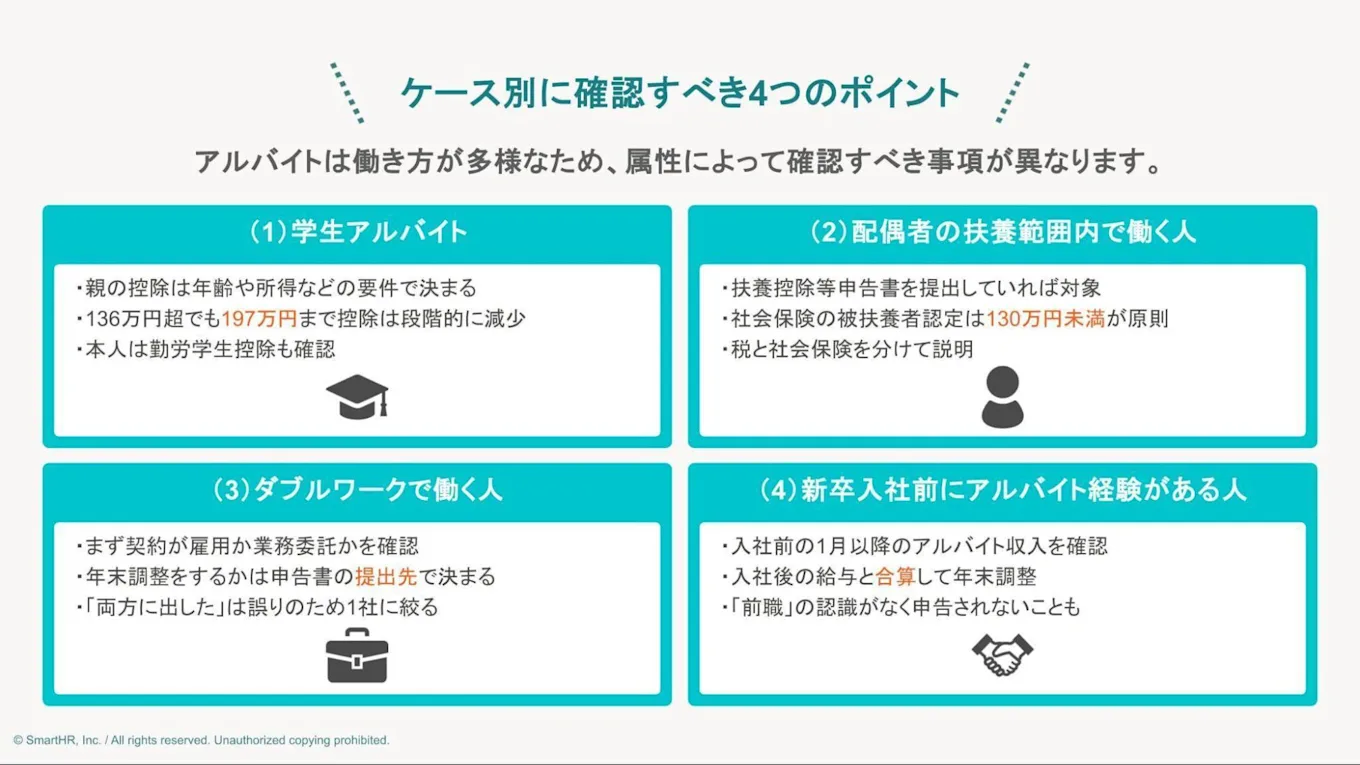
アルバイトは働き方が多様なため、属性によって確認すべき事項が異なります。人事・労務担当者として確認・案内すべき内容に絞って、4つのケースを整理します。
(1)学生アルバイト
学生アルバイトから問い合わせが多いのは、「いくら稼ぐと親の税金が増えるのか」という点です。本人が年末調整の対象かどうかとは別の論点ですが、案内できるようにしておきましょう。
親が受けられる扶養控除などは、学生かどうかではなく、年齢や所得などの要件で決まります。19歳以上23歳未満の親族について、令和8・9年分は次のように扱われます。
学生本人の給与収入 | 親(扶養する人)が受けられる控除 |
|---|---|
136万円以下 | 特定扶養親族として扶養控除63万円 |
136万円超159万円以下 | 特定親族特別控除63万円 |
159万円超164万円以下 | 特定親族特別控除61万円 |
164万円超169万円以下 | 特定親族特別控除51万円 |
169万円超174万円以下 | 特定親族特別控除41万円 |
174万円超179万円以下 | 特定親族特別控除31万円 |
179万円超184万円以下 | 特定親族特別控除21万円 |
184万円超189万円以下 | 特定親族特別控除11万円 |
189万円超194万円以下 | 特定親族特別控除6万円 |
194万円超197万円以下 | 特定親族特別控除3万円 |
197万円超 | 控除なし |
136万円を1円でも超えると控除がゼロになるわけではありません。特定親族特別控除により、給与収入197万円までは収入額に応じて控除額が段階的に減少する仕組みです。
学生本人については、勤労学生控除も確認します。令和8年分は合計所得金額89万円以下(給与収入のみなら163万円以下)などが要件で、該当する場合は扶養控除等申告書の「勤労学生」欄に記載してもらいます。
なお、社会保険の被扶養者認定は所得税とは別の基準です。19歳以上23歳未満の親族(被保険者の配偶者を除く)は、令和7年10月1日以降の認定から年間収入要件が150万円未満とされています。
(参考)19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります - 日本年金機構
(2)配偶者の扶養範囲内で働く人
扶養の範囲内で働きたいという希望はシフト調整にも影響するため、税制上の基準を把握しておく必要があります。令和8・9年分の要件は次のとおりです。
区分 | 合計所得金額 | 収入が給与だけの場合 |
|---|---|---|
同一生計配偶者(配偶者控除の対象) | 62万円以下 | 136万円以下 |
配偶者特別控除の対象となる配偶者 | 62万円超133万円以下 | 136万円超207万円以下 |
※配偶者控除・配偶者特別控除は、控除を受ける本人(給与所得者)の合計所得金額が1,000万円以下の場合に限り適用されます。
扶養の範囲内で働きたい本人が、年末調整の対象外になるわけではありません。自社に扶養控除等申告書を提出していれば対象です。
一方で、社会保険の被扶養者認定は年間収入130万円未満が原則であり、税制上の基準とは一致しません。「136万円まで働ける」と案内すると社会保険の扶養から外れるおそれがあるため、税と社会保険を分けて説明しましょう。
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁
(3)ダブルワークで働く人
ダブルワークをするアルバイトについて、まず確認すべきなのは「掛け持ち先との契約が雇用か、業務委託か」です。
掛け持ち先も雇用契約の場合
扶養控除等申告書は、どちらか一方にのみ提出します。自社が主たる勤務先であれば源泉徴収税額表の甲欄を適用して年末調整をし、そうでなければ乙欄で源泉徴収し、年末調整はしません。
掛け持ち先が業務委託の場合
業務委託の所得は、年末調整の年税額計算には含めません。ただし、基礎控除などの判定に使う合計所得金額には含めます。自社が主たる勤務先であれば通常どおり年末調整を実施したうえで、必要に応じて本人に確定申告を案内します。
どちらの場合も、年末調整をするかどうかは扶養控除等申告書の提出先で決まります。「両方に出した」と申告された場合は誤りのため、いずれか1社に絞るよう伝えます。
(4)新卒入社前にアルバイト経験がある人
4月入社の新卒社員は、入社前の1月から3月にアルバイトで収入を得ているケースが少なくありません。その収入が、アルバイト先に扶養控除等申告書を提出して受けていた給与であれば、前職の源泉徴収票を確認・入手したうえで、同じ年の給与所得として入社後の給与と合算して年末調整をします。
つまずきやすいのは、本人に「前職」という認識がなく申告されない点です。入社年に限り、その年の1月以降にアルバイト収入がなかったかを個別に確認するとよいでしょう。
アルバイトの年末調整を忘れた・しなかったときの企業対応
アルバイトであっても、要件を満たす人については企業が年末調整をしなければなりません。「本人が確定申告すればよい」として年末調整を省略することは認められていないため、注意しましょう。
しかし、実務では書類がそろわなかったり、年の途中で退職して連絡が取れなくなったりして、アルバイトの年末調整ができないケースもあるでしょう。ここでは、年末調整を忘れたり、できなかったりした場合の企業対応について解説します。
(1)年末調整未済とは
年末調整未済とは、その年の給与について年末調整をしていない状態を指します。「年調未済」と略されることもあります。
この場合、企業は年末調整をせずに源泉徴収票を作成します。国税庁の質疑応答事例では、記載する項目として支払金額、源泉徴収税額、社会保険料等の金額などが示されています。「給与所得控除後の金額」や「所得控除の額の合計額」は記載しません。実務では、摘要欄に年末調整未済である旨を記載する対応が一般的です。
未済になる主な理由は、必要書類が社内の締切までに提出されなかった、主たる勤務先の判定を誤り、扶養控除等申告書が提出されていなかった、年の途中で退職し例外要件にも該当しなかった、などです。アルバイトでは、とくに申告書の未提出と対象者の洗い出し漏れに注意しましょう。
(参考)年末調整が未済の場合に作成する「給与所得の源泉徴収票」の記載事項 - 国税庁
(2)年末調整未済でも企業が年末調整できる場合
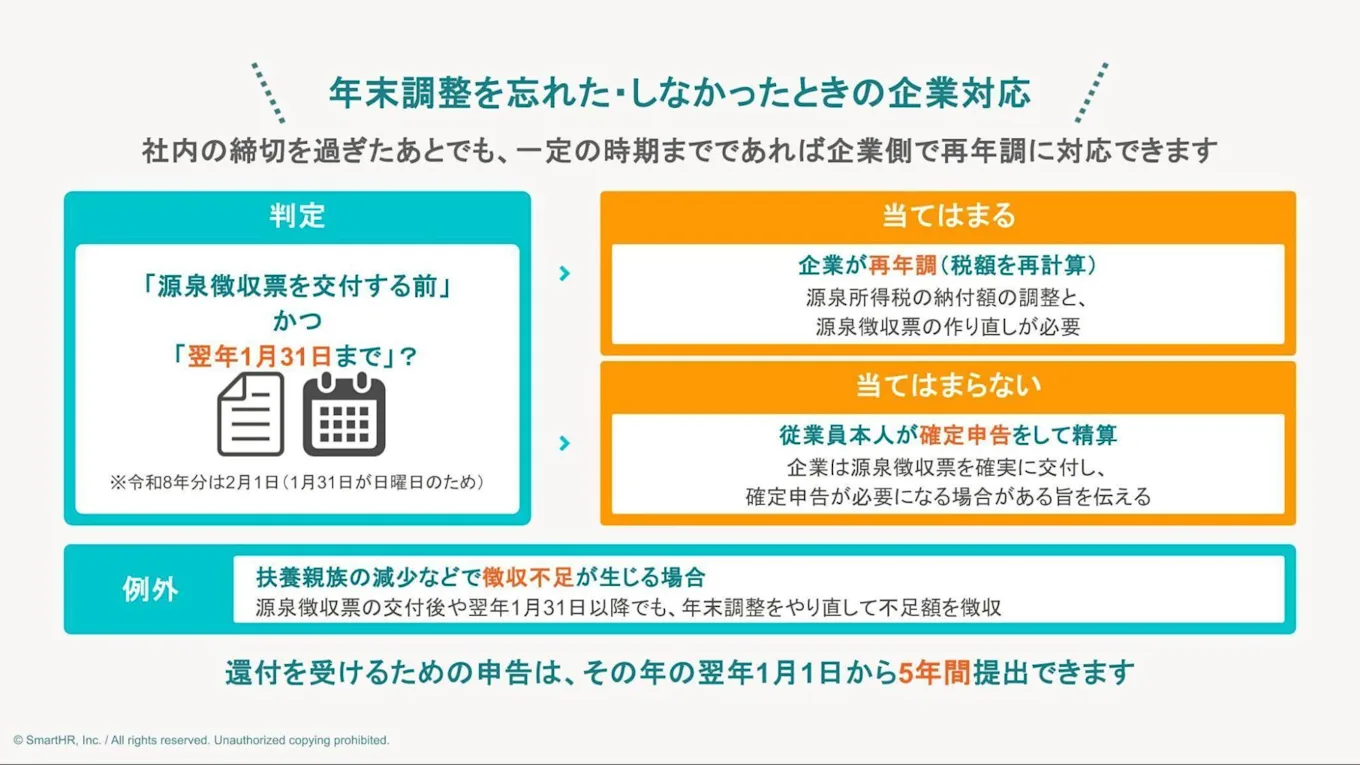
社内の締切を過ぎたあとでも、一定の時期までであれば企業側で年末調整や再計算(再年調)に対応できます。
所得税基本通達190-5では、その年最後に給与を支払ったあと、12月31日までに所得控除に異動があった場合の扱いが示されています。その年分の源泉徴収票を作成するときまでに申告があれば、税額を再計算して差額を精算して差し支えないとされています。
実務では、「源泉徴収票を交付する前」かつ「翌年1月31日まで」が目安です。この日は源泉徴収票の交付期限であり、法定調書合計表と給与支払報告書の提出期限にもあたります。なお、令和8年分は1月31日が日曜日にあたるため、これらの期限はいずれも2月1日です。
対応できるのは、締切に間に合わなかった控除証明書が後日提出された、扶養親族の異動が判明した、といったケースです。前職の源泉徴収票を年末調整までに確認できない場合は、年末調整未済として源泉徴収票を交付し、確定申告を案内します。
再年調では、本人の税額を再計算するだけでなく、源泉所得税の納付額を調整し、源泉徴収票を作り直す必要があります。給与支払報告書を提出済みの場合は、再提出も必要です。源泉徴収票の交付後は、控除の追加による還付に企業側で対応できないため、社内の締切と交付タイミングをあわせて設計しておきましょう。
ただし、扶養親族の減少などで徴収不足が生じる場合は、源泉徴収票の交付後や、前述の期限(令和8年分は2月1日)以降であっても、年末調整をやり直して不足額を徴収する必要があります。
(3)従業員本人による確定申告が必要な場合
企業側で年末調整ができない場合や、控除の追加が再年調の時期に間に合わない場合は、従業員本人が確定申告をして精算します。
年の途中で退職して対象にならなかった、他社に扶養控除等申告書を提出しており乙欄で源泉徴収していた、といったケースが該当します。
企業側の対応は、源泉徴収票を確実に交付し、確定申告が必要になる場合がある旨を伝えることです。ただし、所得や控除の額によっては申告が不要な場合もあり、申告すれば還付となるケースもあります。還付を受けるための申告は、その年の翌年1月1日から5年間提出できます。
アルバイトの年末調整でよくある質問
アルバイトの年末調整に関してよくある質問を5つご紹介します。従業員から質問を受けたときの参考にしてください。
Q1:年収103万円以下のアルバイトは年末調整が不要ですか?
年収の額にかかわらず、要件を満たせば年末調整は必要です。扶養控除等申告書を提出しているか、年末時点で在籍しているかなどの要件で対象者を判断するため、年収の金額は原則として関係ありません。
103万円は、令和6年分以前の所得税の課税最低限(給与所得控除55万円+基礎控除48万円)にもとづく、いわゆる「年収の壁」の金額です。年末調整の対象要件とは別の論点であり、混同しないよう注意しましょう。所得税がかからない年収でも、源泉徴収された所得税があれば年末調整で還付されます。
Q2:年収123万円や160万円は年末調整とどのような関係がありますか?
いずれも「年収の壁」として語られる金額で、年末調整の対象かどうかを決める一律の基準ではありません。
金額 | 意味 |
|---|---|
103万円 | 令和6年分以前の所得税の課税最低限 |
123万円 | 令和7年分の扶養親族等の所得要件(給与収入ベース) |
160万円 | 令和7年分の所得税の課税最低限 |
136万円 | 令和8・9年分の扶養親族等の所得要件(給与収入ベース) |
178万円 | 令和8・9年分の所得税の課税最低限 |
令和8年分の年末調整では、扶養親族等の判定に使う基準は給与収入136万円以下、所得税がかからない給与収入の上限は178万円です。なお、年の途中で退職したパートタイマーなどを例外的に年末調整の対象とする金額基準も、令和8年分は136万円以下です(令和7年分は123万円以下)。改正前の金額のまま案内すると誤りになるため、従業員向けの説明資料を更新しておきましょう。
Q3:学生アルバイトの年収が増えると親の控除はどうなりますか?
本人が19歳以上23歳未満であれば、年収が増えても親の控除は一度にゼロにならず、段階的に減ります。令和7年度税制改正で、特定親族特別控除が創設されたためです。
令和8・9年分では、学生本人の給与収入が136万円以下なら特定扶養親族として扶養控除63万円、136万円超159万円以下なら特定親族特別控除63万円と、親は同額の控除を受けられます。
159万円を超えると収入に応じて控除額が減り、197万円を超えるとゼロになります。金額の区分は、「ケース別|アルバイトの年末調整で人事・労務担当者が確認すべきポイント」の「(1)学生アルバイト」にある表で確認できます。
なお、親が控除を受けるには、自身の勤務先に申告書を提出する必要があります。特定扶養親族として扶養控除を受ける場合は「給与所得者の扶養控除等(異動)申告書」を提出します。特定親族特別控除を受ける場合は「給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」を提出します。
Q4:前職の源泉徴収票がない場合、年末調整はできますか?
前職で扶養控除等申告書を提出していた場合、前職分を含めずに年末調整はできません。合算しなければ1年分の正しい税額を計算できないためです。
まずは本人から前職に交付を依頼してもらいます。前職の企業には、退職後1か月以内に源泉徴収票を交付する義務があります。依頼しても交付されない場合や、前職が倒産して連絡が取れない場合は、本人が所轄税務署に「源泉徴収票不交付の届出書」を提出できます。届出を受けた税務署から前職へ指導が入り、交付につながることがあります。ただし、すでに交付された源泉徴収票を紛失した場合の再交付は、この届出の対象外です。
アルバイトでは、勤務期間が短く源泉徴収票の存在自体を知らないまま退職しているケースもあります。年末調整までに入手できない場合は、自社分を年末調整未済として源泉徴収票を交付し、確定申告を案内します。
Q5:年末調整をしていないアルバイトは確定申告が必要ですか?
確定申告が必要かどうかは、所得や控除の状況によって異なります。年末調整を受けていない人は1年分の精算が済んでいないため、源泉徴収された税額がある場合は、確定申告をすることで還付を受けられる可能性があります。
一方、給与収入が課税最低限以下で源泉徴収された税額もない場合は、申告しても還付される税金はありません。ただし、住民税の申告が別途必要になる場合があるため、居住する市区町村の案内を確認するよう伝えましょう。
企業は源泉徴収票を確実に交付し、申告が必要な場合は期限内に申告するよう案内しましょう。退職者や対象外となった人には、源泉徴収票の送付時にひとこと添えておくと親切です。
アルバイトの年末調整は一人ひとりの状況確認が重要
アルバイトやパートも、要件を満たせば年末調整の対象です。判断の基準は雇用形態や社内での呼び名ではなく、扶養控除等申告書の提出状況と、年末時点での在籍状況にあります。
アルバイトは働き方が多様で、年の途中での入社や退職も頻繁に発生します。在籍者リストだけでは対象者を取りこぼしやすく、本人の申告だけに頼ると前職分の合算漏れも起こるおそれがあります。そのため、一人ひとりの状況を丁寧にヒアリングすることが、正確な年末調整につながります。
パート・アルバイトが多い職場では、年末調整の案内と書類の回収そのものが負担になります。SmartHRの「年末調整」機能や「入社手続き・雇用契約」機能を使えば、書類の配付・回収から年末調整の処理までをオンラインで完結でき、繁忙期の負担を軽減できます。
加えて、令和8年分は基礎控除と給与所得控除の最低保障額の引き上げにより、12月の年末調整で例年より大きな精算が発生する可能性があります。最新の様式と改正内容を確認し、余裕をもったスケジュールで準備を進めましょう。
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
監修者神崎遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。