ダブルワークの年末調整はどうする?働き方別の取り扱いや確定申告を解説
- 公開日

目次
副業の解禁やアルバイトの掛け持ちで、「ダブルワーク」をする従業員は珍しくなくなりました。一方で、人事・労務担当者からは、「年末調整はどう扱えばよいのか」「2か所に書類を出されてしまった」といった声も聞かれます。
ダブルワークの従業員であっても、年末調整を実施するのは主たる勤務先の1社だけです。
本記事では、主たる給与と従たる給与の判断基準、働き方別の取り扱い、確定申告が必要になるケース、2か所で年末調整をしてしまったときの対処法を解説します。
ダブルワークの年末調整は主たる勤務先1社のみで実施する
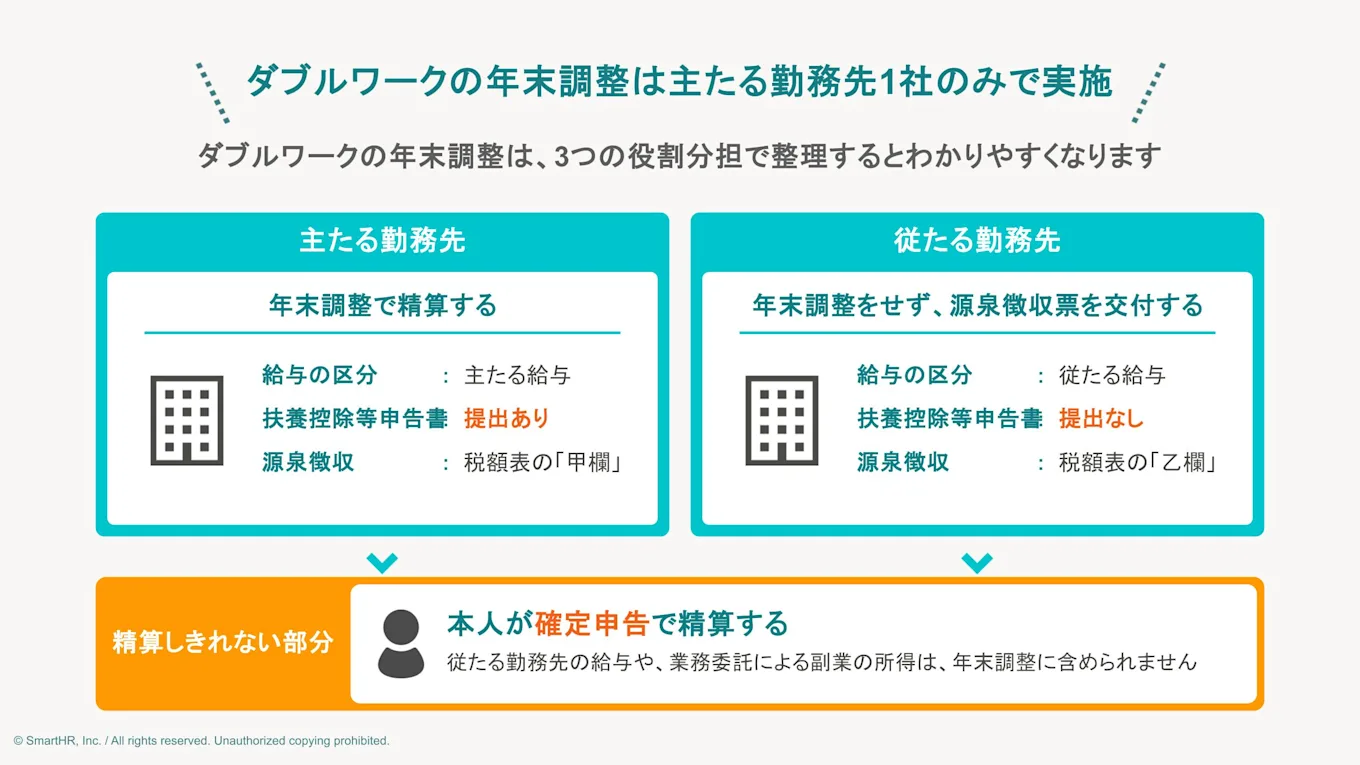
年末調整は、ダブルワークであっても主たる勤務先の1社のみで実施します。複数の勤務先で重ねて実施はできません。
年末調整は、1年間に源泉徴収した所得税および復興特別所得税の合計額と、その年の給与について本来納めるべき税額(年税額)との差額を精算する手続きです。基礎控除などの所得控除は本人1人につき1回しか適用できないため、2か所で年末調整をすると控除が二重に適用され、納税額が不足してしまいます。
また、主たる勤務先で年末調整を受けても、それだけで1年分の税額が確定しない従業員もいます。従たる勤務先の給与や、業務委託による副業の所得は、年末調整に含められないためです。
ダブルワークの年末調整は、次の役割分担で整理するとわかりやすくなります。
- 主たる勤務先:年末調整で精算する
- 従たる勤務先:年末調整をせず、源泉徴収票を交付する
- 精算しきれない部分:本人が確定申告で精算する
この役割分担を踏まえ、申告書の提出先と年末調整の関係、主たる勤務先の
決め方、従たる給与の源泉徴収の仕組みを解説します。
(1)年末調整は扶養控除等申告書を提出した勤務先で実施する
主たる勤務先とは、従業員が「給与所得者の扶養控除等(異動)申告書」(以下、扶養控除等申告書)を提出した勤務先です。この勤務先が支払う給与を「主たる給与」といいます。
2か所以上から給与を受ける場合、扶養控除等申告書は主たる給与の支払者である1社に提出すると定められています(所得税法第194条第1項)。2社への提出は法律上できません。
年末調整の対象になるのは、年末調整をする日までに扶養控除等申告書を提出している一定の人です(所得税法第190条)。一方、扶養控除等申告書の提出がない勤務先では、年末調整を実施できません。
なお、扶養控除等申告書の提出がある従業員には、企業は年末調整を実施しなければなりません。従業員から「自分で確定申告をするので年末調整は不要」と申し出があっても、企業の判断で省略はできない点に注意しましょう。ただし、給与収入が2,000万円を超える人など、年末調整の対象外となる人は除きます。
(2)主たる給与・従たる給与は従業員本人の提出先で決まる
主たる勤務先を決めるのは、企業ではなく従業員本人です。法律上「収入が多いほうが主たる勤務先」と決まっているわけではなく、本人が扶養控除等申告書をどこに提出したかで決まります。
ただし実務上は、年間の給与見込みが多い勤務先を主たる勤務先とするのが一般的です。従たる給与は源泉徴収税額表の「乙欄(扶養控除等申告書の提出がない場合に使う欄)」が適用され、税額が高めに源泉徴収されるためです。給与の多い勤務先を従たる勤務先にすると、毎月の手取りが必要以上に減ってしまいます。
2か所の給与が同程度で判断に迷う場合は、次の点を目安に案内するとよいでしょう。
- 年間を通じて安定した収入が見込める勤務先はどちらか
- 健康保険・厚生年金保険に加入している勤務先はどちらか
- 扶養親族の控除を毎月の源泉徴収に反映させたい勤務先はどちらか
いずれを選んでも、最終的な税額は年末調整と確定申告で精算されます。人事・労務担当者としては、扶養控除等申告書の提出先を1社に絞るよう、従業員に確実に伝えることが重要です。
(3)従たる給与は「乙欄」で源泉徴収される
毎月の給与から源泉徴収する所得税額は、「給与所得の源泉徴収税額表」を使って求めます。この税額表には甲欄と乙欄があり、扶養控除等申告書の提出の有無で使い分けます。
- 甲欄:扶養控除等申告書の提出がある場合(主たる給与)に使用
- 乙欄:扶養控除等申告書の提出がない場合(従たる給与)に使用
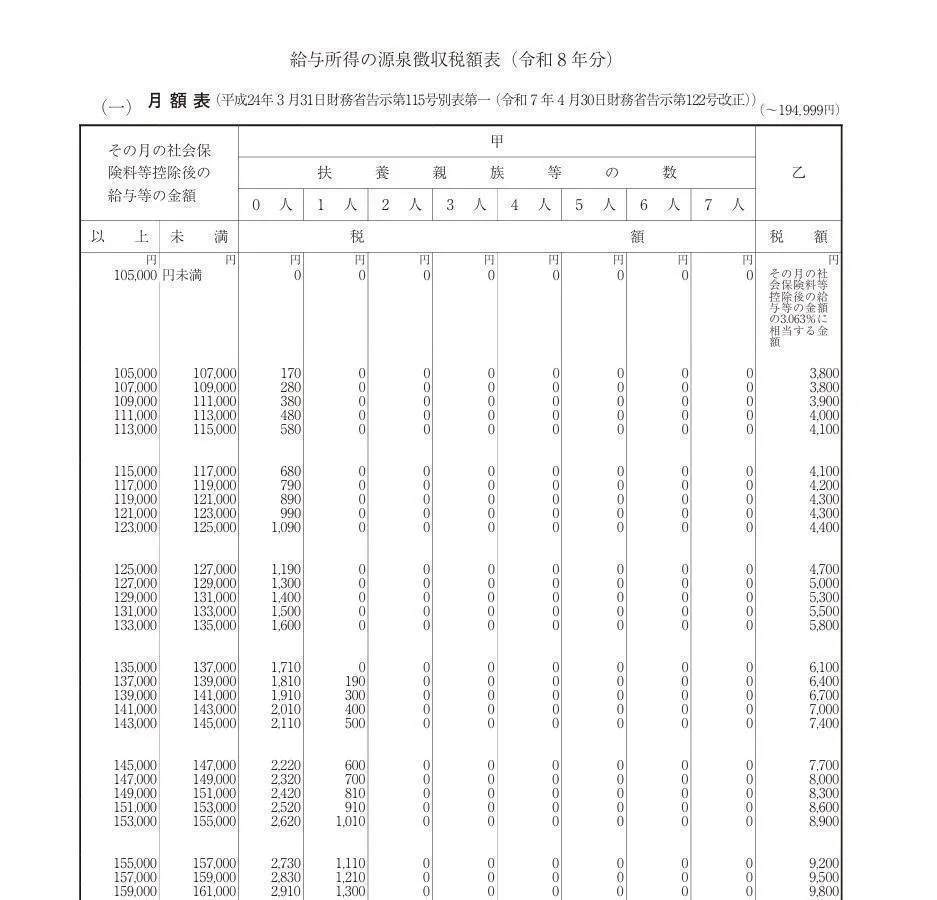
甲欄は、基礎控除や扶養控除などを毎月の給与にあらかじめ織り込んだ税額です。一方の乙欄は、それらの控除が主たる給与ですでに適用されている前提のため、同じ給与額でも税額が高く設定されています。
そのため、従たる勤務先の給与からは所得税が多めに天引きされます。1年間に源泉徴収された税額と本来の税額との過不足は、本人の確定申告で精算します。確定申告が必要になるケースは、本記事で後述します。
「なぜ従たる給与では年末調整をしないのか」「なぜ確定申告で税金が戻ることがあるのか」は、この甲欄・乙欄の仕組みで説明できます。
なお、主たる給与だけでは各種控除を引ききれないと見込まれる場合は、従たる勤務先に「従たる給与についての扶養控除等申告書」を提出できます(所得税法第195条)。提出すると、乙欄の税額から扶養親族等1人につき月1,610円が控除されます。
ただし、この申告書を提出しても、従たる給与で年末調整ができるようになるわけではありません。
(参考)No.2520 2か所以上から給与をもらっている人の源泉徴収 - 国税庁
働き方別|ダブルワークの年末調整・確定申告の取り扱い
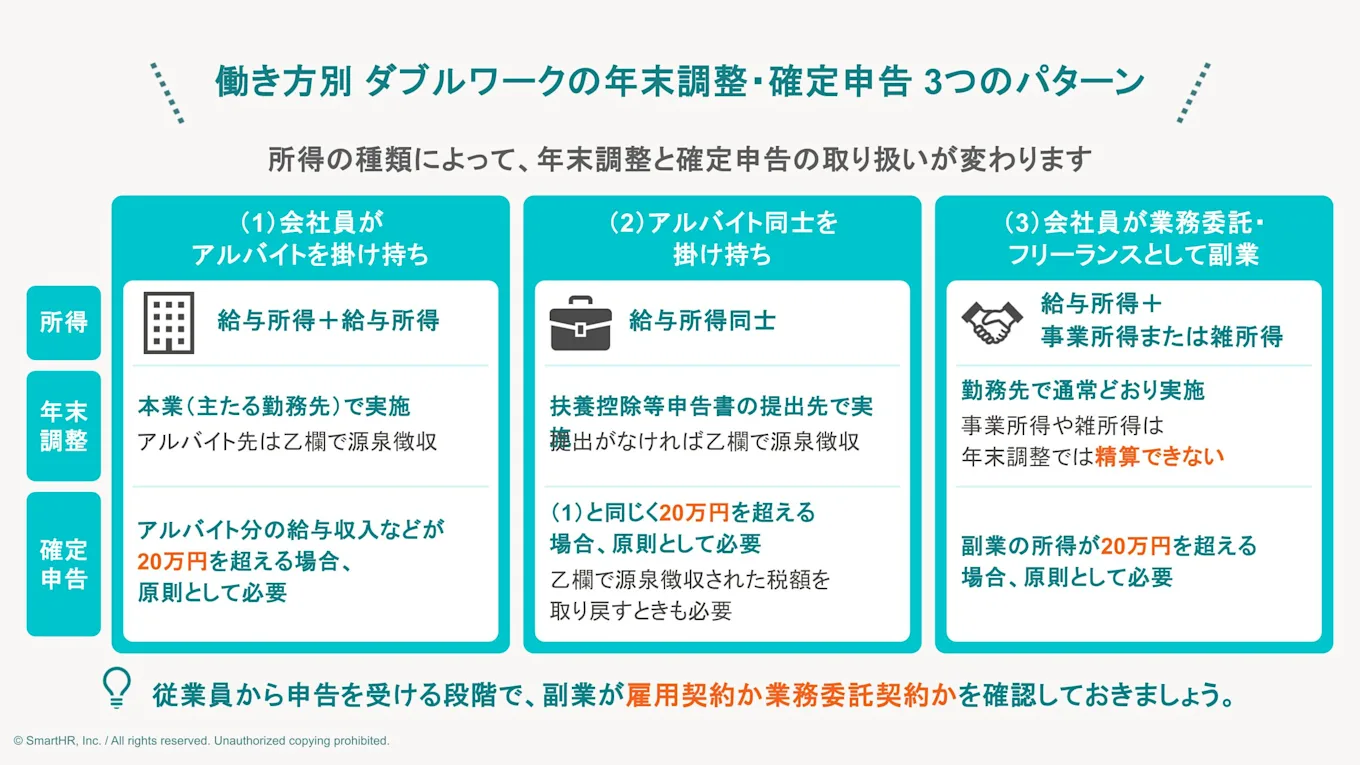
ダブルワークには、給与と給与の組み合わせだけでなく、給与と業務委託の組み合わせもあります。所得の種類によって、年末調整と確定申告の取り扱いが変わります。従業員から申告を受ける段階で、副業が雇用契約か業務委託契約かを確認しておきましょう。
(1)会社員がアルバイトを掛け持ちしている場合
会社員として勤務しながら、休日や勤務時間外にアルバイトをするパターンです。どちらも雇用契約にもとづく給与のため、「給与所得+給与所得」の組み合わせになります。
この場合、扶養控除等申告書を提出している本業の企業が主たる勤務先です。本業側で年末調整を実施し、アルバイト先の給与は年末調整に含めません。アルバイト先は従たる勤務先として乙欄で源泉徴収し、年末調整をせずに源泉徴収票を交付します。
本人は、年末調整されなかったアルバイト分の給与収入などが20万円を超える場合、原則として確定申告が必要です。
(2)アルバイト同士を掛け持ちしている場合
複数のアルバイトを掛け持ちしているケースや、アルバイトと派遣を組み合わせているケースも、給与所得同士の組み合わせです。基本的な考え方は前項と変わりません。
判断に迷いやすいのは、2か所の給与が同程度の場合です。前述のとおり、どちらを主たる勤務先にするかは本人の選択に委ねられています。企業としては、扶養控除等申告書の提出先が自社かどうかを確認し、提出がなければ乙欄で源泉徴収します。
注意したいのは、給与所得控除が勤務先ごとではなく、1年間の給与収入の合計額に対して1回だけ適用される点です。「1か所あたり◯万円までなら税金がかからない」と誤解している従業員もいるため、掛け持ち分を合算して考えることを案内しましょう。
令和8年(2026年)分の場合、給与所得控除の最低保障額は74万円、基礎控除は合計所得金額489万円以下で104万円です。社会保険料控除などを考慮しない前提であれば、掛け持ち分を合算した給与収入が年178万円以下なら所得税は生じない計算になります。
ただし、所得税が生じない場合でも、乙欄で源泉徴収された税額を取り戻すには本人の確定申告が必要です。
また、親などの扶養親族になっている学生アルバイトも、税法上の所得要件は掛け持ち分の合算額で判定します。令和8年分の扶養親族の所得要件は、合計所得金額62万円以下(給与収入のみなら136万円以下)です。掛け持ちで収入が増えると親の扶養親族から外れる可能性があるため、あわせて伝えておくとよいでしょう。
一方、19歳以上23歳未満の子などの親族については、合計所得金額が62万円超123万円以下であれば、親などは特定親族特別控除を受けられます。
(3)会社員が業務委託・フリーランスとして副業している場合
会社員として給与を受け取りながら、業務委託契約で副業をしているパターンです。業務委託の報酬は給与ではなく、事業所得または雑所得に区分されます。
この場合、勤務先での年末調整は通常どおり実施します。副業が給与所得ではないため、扶養控除等申告書の提出先に迷うこともありません。
ただし、事業所得や雑所得は年末調整では精算できません。副業の所得が20万円を超える場合は、原則として本人が確定申告で精算します。
20万円を超えても申告が不要な場合や、20万円以下でも申告が必要な場合は、「ダブルワークで確定申告が必要になるケース」で解説します。
人事・労務担当者は、業務委託による副業の申告を受けた際に、「勤務先の年末調整とは別に、本人の確定申告が必要になる場合がある」ことも従業員に説明しておきましょう。
ダブルワークで確定申告が必要になるケース
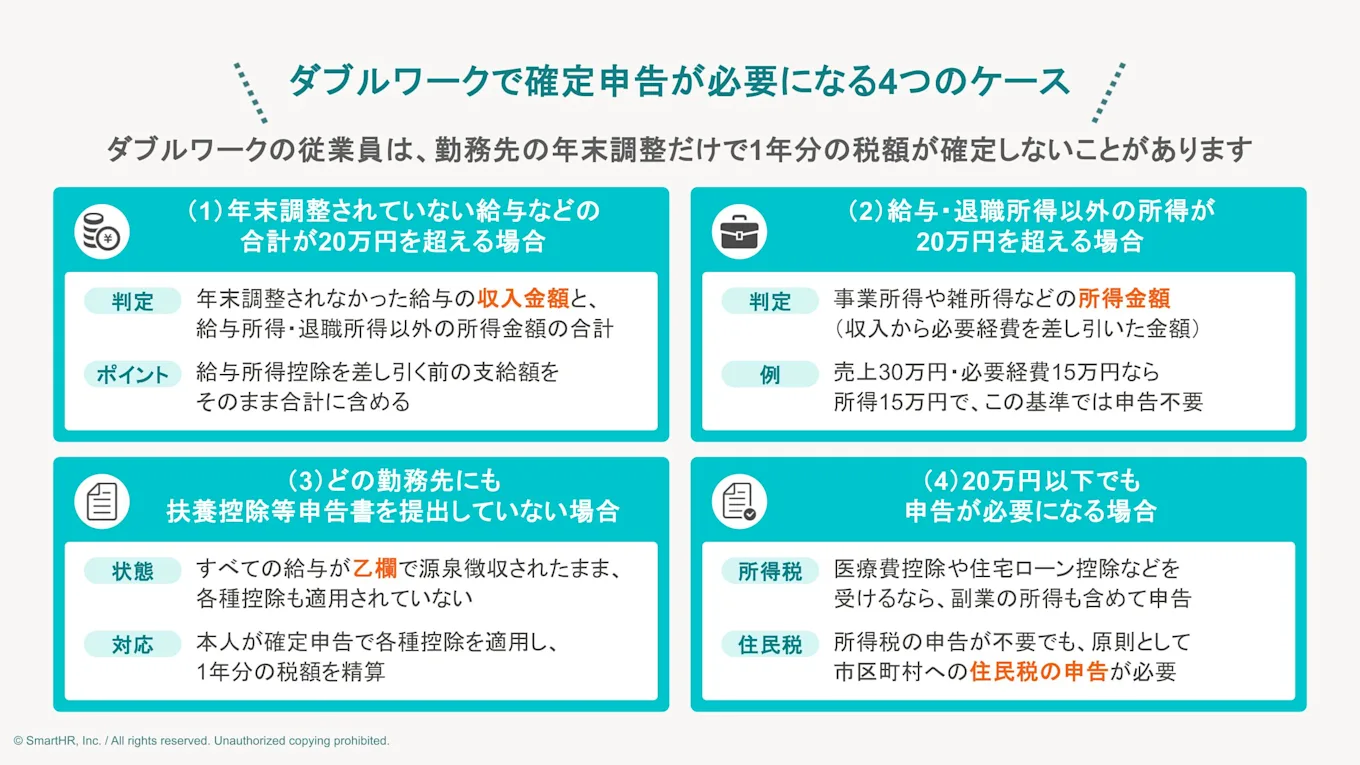
ダブルワークの従業員は、勤務先の年末調整だけで1年分の税額が確定しないことがあります。給与所得者のうち一定の要件を満たす人は確定申告が不要とされており(所得税法第121条第1項)、この要件から外れると確定申告が必要になります。
ここでは、ダブルワークで確定申告が必要になる代表的なケースと、確定申告の流れを整理します。
(1)年末調整されていない給与などの合計が20万円を超える場合
2か所以上から給与を受け取っていて、給与の全部が源泉徴収の対象となる場合を考えます。年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額との合計額が20万円を超えると、原則として確定申告が必要です(所得税法第121条第1項第2号)。
ポイントは、従たる勤務先の給与を「所得」ではなく「収入金額」で判定する点です。給与所得控除を差し引く前の支給額を、そのまま合計に含めます。
ただし、20万円を超える場合でも、次の2つをどちらも満たすときは申告不要とされています。
- 給与の収入金額の合計額から、雑損控除・医療費控除・寄附金控除・基礎控除を除く所得控除の合計額を差し引いた金額が150万円以下であること
- 給与所得・退職所得以外の所得金額の合計額が20万円以下であること
(出典)No.1900 給与所得者で確定申告が必要な人 - 国税庁
(2)給与・退職所得以外の所得が20万円を超える場合
業務委託やフリーランスとしての副業で得た事業所得や雑所得などの合計額が20万円を超える場合は、原則として確定申告が必要です(所得税法第121条第1項第1号)。主たる勤務先で年末調整を受けていても、この点は変わりません。
20万円を超えるかどうかは、収入金額ではなく「所得金額」で判定します。所得金額は、収入から必要経費を差し引いた金額です。たとえば、副業の売上が30万円でも、必要経費が15万円あれば所得は15万円となり、この基準では申告不要となります。
2か所以上から給与を受け取っている場合は、従たる勤務先の給与を「収入金額」で判定するため、基準が異なります。従業員へ案内する際も、混同しないよう注意しましょう。
(3)どの勤務先にも扶養控除等申告書を提出していない場合
扶養控除等申告書をどの勤務先にも提出していない場合、いずれの勤務先でも年末調整の対象になりません。すべての給与が乙欄で源泉徴収されたままとなり、生命保険料控除などの各種控除も適用されていない状態です。
この場合は、本人が確定申告をして各種控除を適用し、1年分の税額を精算します。源泉徴収された税額が本来の税額より多ければ、差額は確定申告で還付されます。反対に少なければ、確定申告で不足分を納付します。
なお、扶養控除等申告書は、所得税法上、給与所得者に提出が求められている書類です。提出がないと、毎月の給与から乙欄で多めに源泉徴収されるうえ、本人が確定申告をする手間も増えます。
年末調整を受けるには扶養控除等申告書の提出が必要であることを、書類の配付時にあわせて従業員へ伝えておきましょう。
(4)20万円以下でも申告が必要になる場合
「20万円以下なら申告しなくてよい」と考えている従業員もいるでしょう。しかし、いわゆる20万円ルールは、所得税の確定申告が不要になる条件を定めたものです。次のような場合は、20万円以下でも申告が必要になります。
1.医療費控除や住宅ローン控除などを受ける場合
医療費控除や寄附金控除(ふるさと納税のワンストップ特例を利用しない場合)、住宅借入金等特別控除(住宅ローン控除)の初年度などは、年末調整では適用できません。これらの控除を受けるには、確定申告が必要です。
確定申告をする場合は、1年間のすべての所得を申告しなければなりません。副業の所得が20万円以下でも、確定申告書に含めて申告する必要があります。また、ふるさと納税のワンストップ特例を申請していた場合も、確定申告をするとその申請はなかったものとして扱われます。寄附金控除も確定申告書に含めて申告する必要があります。
2.所得税の申告は不要でも住民税の申告が必要な場合
住民税には、所得税のような20万円以下の申告不要の特例がありません。そのため、給与以外の所得がある従業員は、所得税の確定申告が不要な場合でも、原則として市区町村への住民税の申告が必要です(地方税法第317条の2)。
なお、給与以外の所得がなく、勤務先から市区町村へ給与支払報告書が提出されている人は、法律上、住民税の申告は不要とされています(同条第1項ただし書)。ただし、2か所以上から給与を受けている人には申告を求める自治体もあり、運用は一律ではありません。従業員には、居住地の市区町村の案内を確認するよう伝えましょう。
副業を企業に知られたくないという理由で、申告をしない従業員もいます。しかし、必要な申告をしないままにすると、後から税額を追加で納める必要が生じます。所得税では、無申告加算税や延滞税が課される可能性もあります。企業からの正確な情報の周知が、結果的に従業員を守ることにつながります。
(5)ダブルワークの従業員が確定申告をする流れ
確定申告は従業員本人の手続きですが、人事・労務担当者が問い合わせを受けることもあります。大まかな流れをおさえておきましょう。
- すべての勤務先から源泉徴収票を受け取る
- 業務委託などがある場合は、副業分の収入と必要経費を集計する
- 確定申告書を作成する(国税庁の確定申告書等作成コーナーなどを利用)
- 確定申告書を提出し、納付または還付を受ける
令和8年分の所得税の確定申告期間は、令和9年(2027年)2月16日から3月15日までです。
なお、確定申告の義務がない人が還付を受けるための申告は、その年の翌年1月1日から5年間提出できます。
企業側の役割は、正確な源泉徴収票を期限までに交付することです。源泉徴収票は、翌年1月31日まで(年の中途で退職した人は退職の日以後1か月以内)に交付しなければなりません(所得税法第226条第1項)。ダブルワークの従業員は確定申告書の作成に源泉徴収票を使うため、交付が遅れないよう注意しましょう。
ダブルワークの年末調整で注意したいポイント
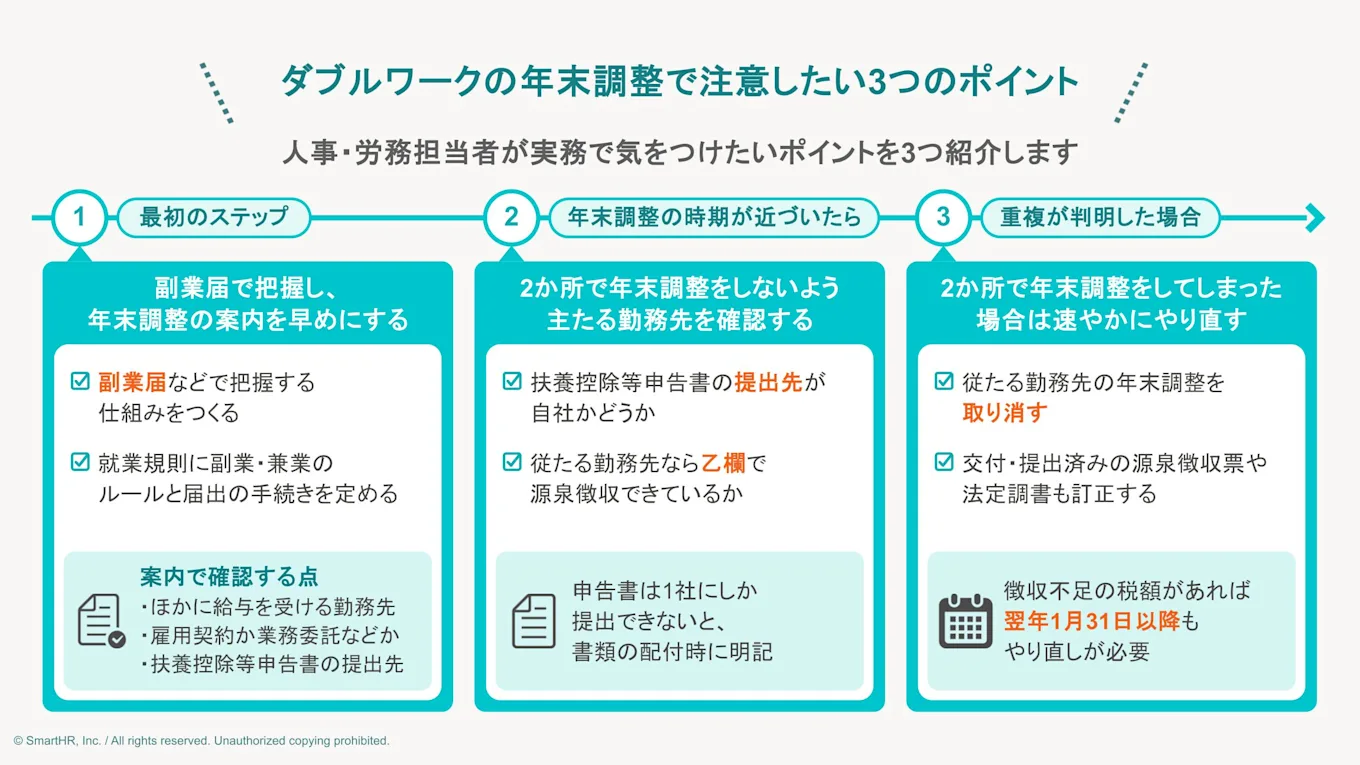
最後に、人事・労務担当者が実務で気をつけたいポイントを3つ紹介します。
【ポイント1】副業届で把握し、年末調整の案内を早めにする
ダブルワークの事実を把握できていなければ、従業員に適切な案内はできません。最初のステップは、副業届などで把握する仕組みづくりです。
厚生労働省の「副業・兼業の促進に関するガイドライン」でも、届出制など、副業・兼業の有無や内容を確認する仕組みを設けておくことが望ましいとされています。就業規則に副業・兼業のルールと届出の手続きを定め、周知しておきましょう。
そのうえで、年末調整の案内は早めに実施します。案内の際は、次の点まで確認できる様式にしておくと、後工程の手戻りを防ぎやすいでしょう。
- ほかに給与を受け取っている勤務先があるか
- 副業が雇用契約(給与)か、業務委託など(給与以外)か
- 扶養控除等申告書をどの勤務先に提出しているか
なお、副業先と雇用契約を結んでいれば、労働時間は事業場を異にするときでも通算されます(労働基準法第38条第1項)。ただし、管理監督者など労働時間規制が適用されない人は対象外です。事業主が異なる場合も含まれるため、年末調整の準備とあわせて、労働時間管理の観点からも副業の把握は欠かせません。
(参考)副業・兼業の促進に関するガイドライン - 厚生労働省
あわせて、令和8年分の年末調整では、令和8年度税制改正により基礎控除額・給与所得控除の最低保障額・扶養親族等の所得要件が改正されている点にも注意が必要です。
改正は原則として令和8年12月1日に施行されます。令和8年11月までの源泉徴収事務に変更はなく、12月の年末調整で精算します。また、基礎控除申告書などの様式も前年分から変更されているため、最新の様式を使用しているか確認しましょう。
(参考)令和8年度税制改正による所得税の基礎控除の引上げ等について - 国税庁
【ポイント2】2か所で年末調整をしないよう主たる勤務先を確認する
ダブルワークを把握していても、確認が漏れると、2か所で年末調整が実施されるおそれがあります。年末調整の時期が近づいたら、対象者ごとに次の点を確認しましょう。
- 扶養控除等申告書の提出先が自社かどうか
- ほかの勤務先にも同じ書類を提出していないか
- 自社が従たる勤務先である場合、乙欄で源泉徴収できているか
従業員が意図せず2社に提出してしまうケースもあります。扶養控除等申告書は1社にしか提出できないことを知らない従業員もいるため、書類の配付時に明記しておくのが有効です。
【ポイント3】2か所で年末調整をしてしまった場合は速やかにやり直す
重複が判明した場合は、自社が主たる勤務先か従たる勤務先かを確認したうえで対応します。誤って年末調整をしたのが従たる勤務先であれば、その年末調整を取り消す処理が必要です。自社が主たる勤務先であれば、自社の年末調整はそのままとし、従たる勤務先側で取り消してもらうことになります。
税務署への法定調書や市区町村への給与支払報告書の提出期限は、原則として翌年1月31日です(期限が土日祝日にあたる場合は翌開庁日)。源泉徴収票の交付前で、これらの提出前であれば、次の流れで対応します。
- 従業員から提出された扶養控除等申告書を取り下げ扱いにする
- 年末調整を取り消し、乙欄で源泉徴収税額を再計算する
- 不足する税額を徴収し、納付する
- 年末調整未済の正しい源泉徴収票を交付する
一方、すでに源泉徴収票を交付し、法定調書も提出したあとに判明した場合でも、対応は必要です。徴収不足の税額がある年末調整のやり直しは、翌年1月31日以降であっても必要とされています。
この場合は、従たる勤務先側で不足税額を徴収・納付し、源泉徴収票を訂正して従業員に再交付します。あわせて、提出済みの法定調書や給与支払報告書も訂正が必要です。本人は、2か所分の源泉徴収票をもとに確定申告で精算します。個別の事案では、所轄の税務署に確認したうえで進めると確実でしょう。
(参考)No.2671 年末調整の後に扶養親族等の人数が異動したとき - 国税庁
ダブルワークの従業員を把握し、漏れのない年末調整につなげよう
ダブルワークの年末調整は、主たる勤務先1社のみで実施します。まずは扶養控除等申告書の提出先が自社かどうかを確認し、自社が従たる勤務先であれば乙欄で源泉徴収して源泉徴収票を交付します。この整理ができていれば、2か所で年末調整をしてしまうリスクは大きく下がるでしょう。万一重複したときは、従たる勤務先側の年末調整を取り消し、乙欄で源泉徴収税額を再計算して不足する税額を徴収・納付します。
そのうえで、年末調整だけで精算が終わらない従業員には、確定申告が必要になる可能性を早めに伝えましょう。とくに20万円ルールや住民税の取り扱いは、従業員が誤解しやすいポイントです。社内の案内でこれらを具体的に示しておけば、申告漏れを防ぎやすくなります。
働き方の多様化は、今後も進んでいきます。副業届による把握、早めの案内、提出書類の確認という一連の流れを仕組みとして定着させ、漏れのない年末調整につなげましょう。
副業の有無や扶養控除等申告書の提出先は、SmartHRの従業員情報申請で従業員本人から申告してもらう形にできます。扶養控除等申告書は1社にしか提出できないことや、20万円ルール・住民税の取り扱いの周知には、お知らせ機能を利用できます。紙運用から切り替えて年末調整の負担を軽減した事例は、マッシュホールディングス株式会社の導入事例で紹介しています。ぜひご覧ください。

監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。