標準報酬月額とは?令和8年度(2026年)の等級表と決定・改定のタイミングを解説
- 公開日

目次
標準報酬月額とは
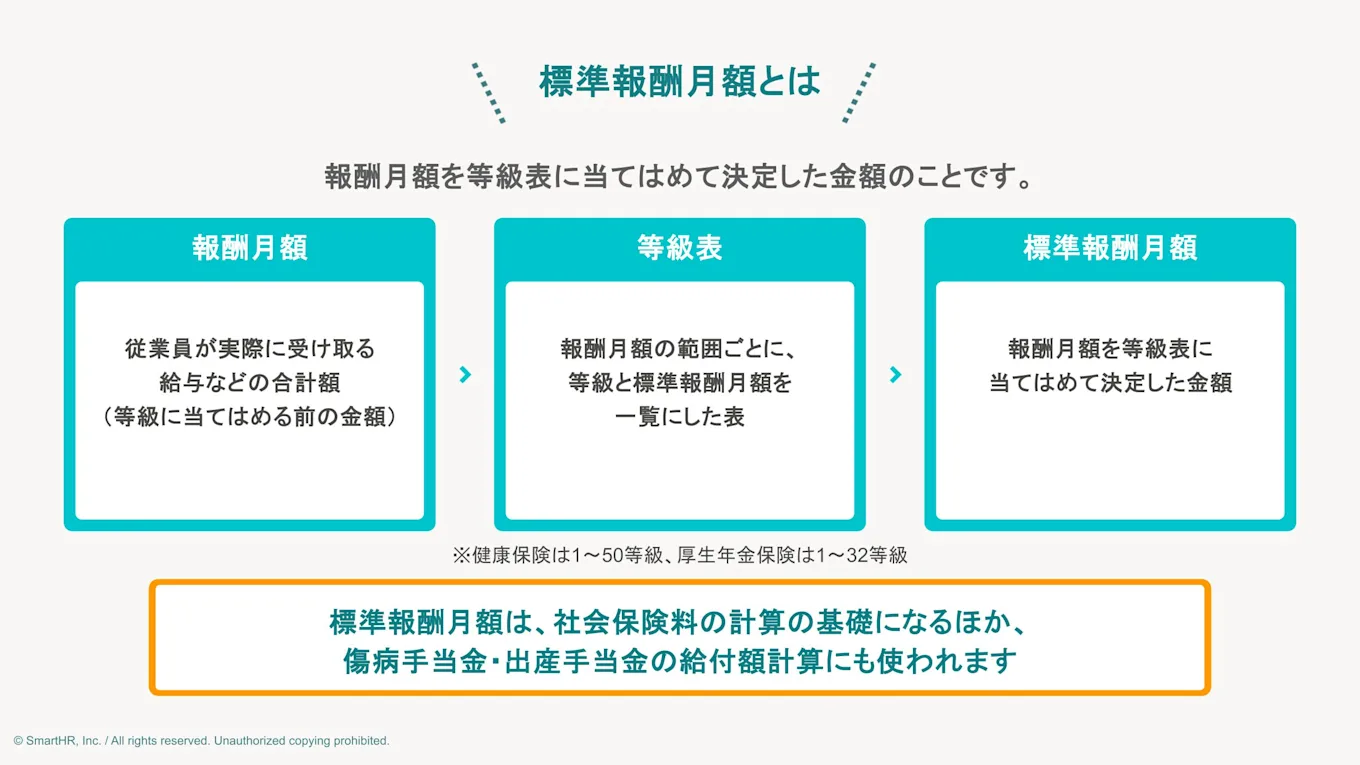
標準報酬月額とは、従業員が受け取る毎月の給与(報酬月額)を一定の幅の等級区分に当てはめて決定した金額のことです。この等級区分は、健康保険法・厚生年金保険法で定められています。
たとえば、従業員の給与が月30万円でも、額面をそのまま社会保険料の計算に使うわけではありません。報酬額を等級表に当てはめ、「報酬月額29万円以上31万円未満」であれば、健康保険では22等級の「標準報酬月額30万円」として扱います。
このように、実際の報酬額を一定の幅ごとに区分し、等級ごとに定められた金額が標準報酬月額です。
なお、ここでいう報酬月額には、基本給や通勤手当などの金銭で支払われるものだけでなく、事業所が提供する社宅や食事などの現物給与も、全国現物給与価額一覧表にもとづき金銭換算したうえで含まれます。くわしくは「標準報酬月額に含まれる報酬」で後述します。
用語を整理すると次のとおりです。
用語 | 意味 |
|---|---|
報酬月額 | 従業員が実際に受け取る給与などの合計額(等級に当てはめる前の金額) |
標準報酬月額 | 報酬月額を等級表に当てはめて決定した金額 |
等級 | 標準報酬月額を区分する段階(健康保険は1~50等級、厚生年金は1~32等級) |
標準報酬月額は、健康保険料・厚生年金保険料など社会保険料の計算の基礎になるほか、傷病手当金や出産手当金といった給付額の計算にも使われます。
(参考)「標準報酬月額」「標準賞与額」とは何ですか。 - 日本年金機構
(参考)厚生年金保険の保険料 - 日本年金機構
標準報酬月額表とは
標準報酬月額表とは、報酬月額の範囲ごとに、対応する等級と標準報酬月額を一覧にした表のことです。
健康保険と厚生年金保険では等級の数が異なり、上限・下限も別に設定されています。
保険の種類 | 等級数 | 標準報酬月額の下限 | 標準報酬月額の上限 |
|---|---|---|---|
健康保険・介護保険 | 50等級 | 5万8,000円(第1級) | 139万円(第50級) |
厚生年金保険 | 32等級 | 8万8,000円(第1級) | 65万円(第32級) |
たとえば、給与が30万円の従業員は、健康保険では22等級(標準報酬月額30万円)、厚生年金保険でも同じく標準報酬月額30万円の等級に区分されます。
高額な給与の場合は、健康保険と厚生年金で等級・上限が異なる点に注意しましょう。
(参考)令和8年度保険料額表 - 協会けんぽ
(参考)厚生年金保険料額表 - 日本年金機構
標準賞与額とは
標準報酬月額と似た仕組みに、賞与に使われる「標準賞与額」があります。
標準賞与額とは、実際に支給された税引き前の賞与額から1,000円未満を切り捨てた額のことです。
これに保険料率を掛けて、賞与にかかる社会保険料を計算します。なお、同じ月に2回以上賞与が支給された場合は合算して1回分として扱います。
標準賞与額にも上限があり、厚生年金保険は1か月につき150万円、健康保険は毎年4月1日〜翌年3月31日の年度累計で573万円が上限です。
厚生年金保険 | 健康保険 | |
|---|---|---|
標準賞与額の上限 | 1か月につき150万円(同じ月に2回以上支給された場合は合算) | 毎年4月1日〜翌年3月31日の年度累計で573万円 |
また、年3回を超えて支給される賞与は「賞与」ではなく、標準報酬月額の算定基礎となる「報酬」に含める点にも注意しましょう。
(参考)賞与にかかる保険料はどのように計算するのですか。 - 日本年金機構
標準報酬月額に含まれる報酬
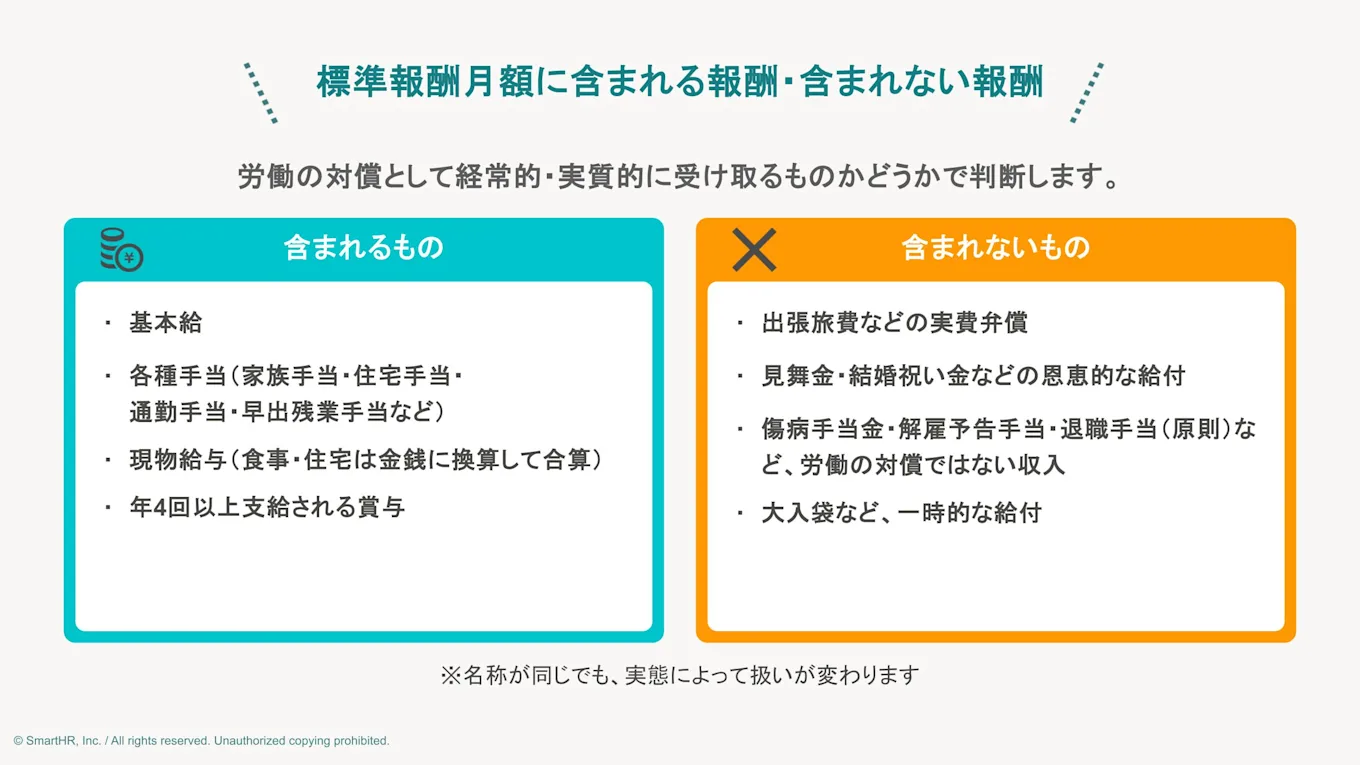
標準報酬月額を決定するには、どの支払いを「報酬」として算入するかを正確に判断しなければなりません。
名目上は同じ「手当」でも、労働の対償にあたるかどうかで報酬への算入可否が分かれるため、まずは基本的な考え方をおさえましょう。
(1)標準報酬月額に含まれるもの
健康保険・厚生年金保険において、標準報酬月額の対象となる「報酬」とは、次のいずれかに当てはまるものを指します。
- 被保険者が自己の労働の対償として受けるもの
- 事業所から経常的かつ実質的に受けるもので、被保険者の通常の生計にあてられるもの
具体的には、基本給のほか、次のような手当が該当します。
- 能率給・奨励給
- 役付手当・職階手当
- 特別勤務手当・勤務地手当・物価手当
- 日直手当・宿直手当
- 家族手当・住宅手当・別居手当
- 通勤手当・早出残業手当
- 休職手当
- 継続支給する見舞金など
これらは現金・現物のいずれで支給されるものも報酬に含まれます。現物給与のうち食事や住宅は、厚生労働大臣が定める価額で通貨に換算し、金銭と合算して報酬月額を算定します。
ただし食事については、被保険者の自己負担額が現物給与の価額の3分の2以上である場合、現物による食事の供与はなかったものとして扱い、報酬に含めません。3分の2未満の場合は、現物給与の価額から自己負担額を差し引いた額が報酬となります。
住宅にはこの特例がなく、家賃を徴収している場合は、現物給与の価額から徴収額を差し引いた額が報酬となります。
なお、現金で支給する食事手当は、金額にかかわらず全額が報酬に含まれます。
また、年4回以上支給される賞与は、標準賞与額ではなく標準報酬月額の対象となる報酬に含める点に注意が必要です。
(参考)標準報酬月額の対象となる報酬とは何ですか。 - 日本年金機構
(参考)全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額) - 日本年金機構
(2)標準報酬月額に含まれないもの
一方で、労働の対償とはみなされない次のような支払いは、報酬に含めません。
標準報酬月額に含まれないもの
出張旅費・赴任旅費などの実費弁償(企業が負担すべき費用を被保険者が立て替え、実費の払い戻しを受けるもの) |
見舞金・結婚祝い金・餞別金などの恩恵的な給付 |
傷病手当金、労災保険の休業補償、解雇予告手当、退職手当(原則)、内職収入など、労働の対償として支払われるものではない収入 |
大入袋など、支給事由や金額が不確定で経常的に受け取るとはいえない一時的な給付 |
ただし、名称が同じでも実態によって扱いが変わる点には注意が必要です。たとえば、退職手当であっても、毎月の給与や賞与に上乗せして前払いされている場合があります。この場合は通常の生計に充てられる経常的な収入とみなされ、報酬に含まれます。
同様に、見舞金であっても、傷病手当金と給与の差額を補填する目的で労働協約等にもとづき経常的に支払われる場合があります。この場合は、報酬に含める扱いとなります。
このように、標準報酬月額に含める報酬かどうかは、支払いの名称だけで判断できません。「労働の対償として経常的・実質的に受け取るものかどうか」という実態にもとづいて判断する必要があります。
(参考)標準報酬月額の定時決定及び随時改定の事務取扱いに関する事例集(報酬・賞与の範囲について) - 日本年金機構(p.2)
標準報酬月額を用いる場面
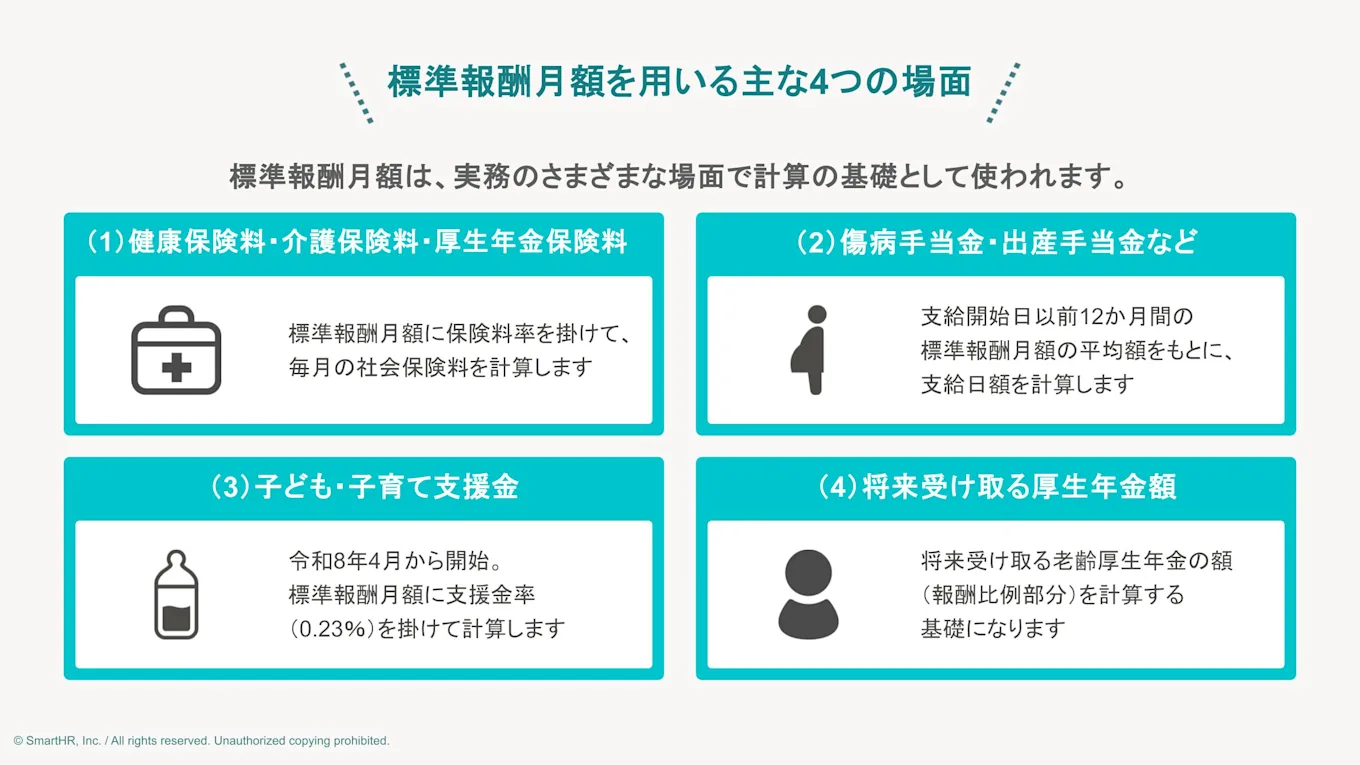
標準報酬月額は、決定・改定して終わりではなく、実務のさまざまな場面で計算の基礎として使われます。
ここでは、標準報酬月額が具体的にどのような計算に使われるのかを、代表的な4つの場面に分けて見ていきます。
場面(1)健康保険料や厚生年金保険料の計算
標準報酬月額は、健康保険料、介護保険料、厚生年金保険料の計算で使われます。
標準報酬月額に、それぞれの保険料率を掛けることで、毎月の社会保険料が決まります。
健康保険料 = 標準報酬月額 × 健康保険料率 介護保険料 = 標準報酬月額 × 介護保険料率 厚生年金保険料 = 標準報酬月額 × 厚生年金保険料率(18.3%) |
厚生年金保険料率は平成29年9月以降18.3%で固定されており、労使折半のため従業員負担は9.15%です。
一方、健康保険料率は加入する保険者(協会けんぽ・健康保険組合)や都道府県によって異なり、原則として毎年度改定されます。
また、40歳以上65歳未満の被保険者には、健康保険料率に介護保険料率が加わります。協会けんぽの介護保険料率は全国一律で、令和8年度は1.62%です。
なお、令和8年4月分から始まった子ども・子育て支援金も、標準報酬月額をもとに計算します。詳しくは後述します。
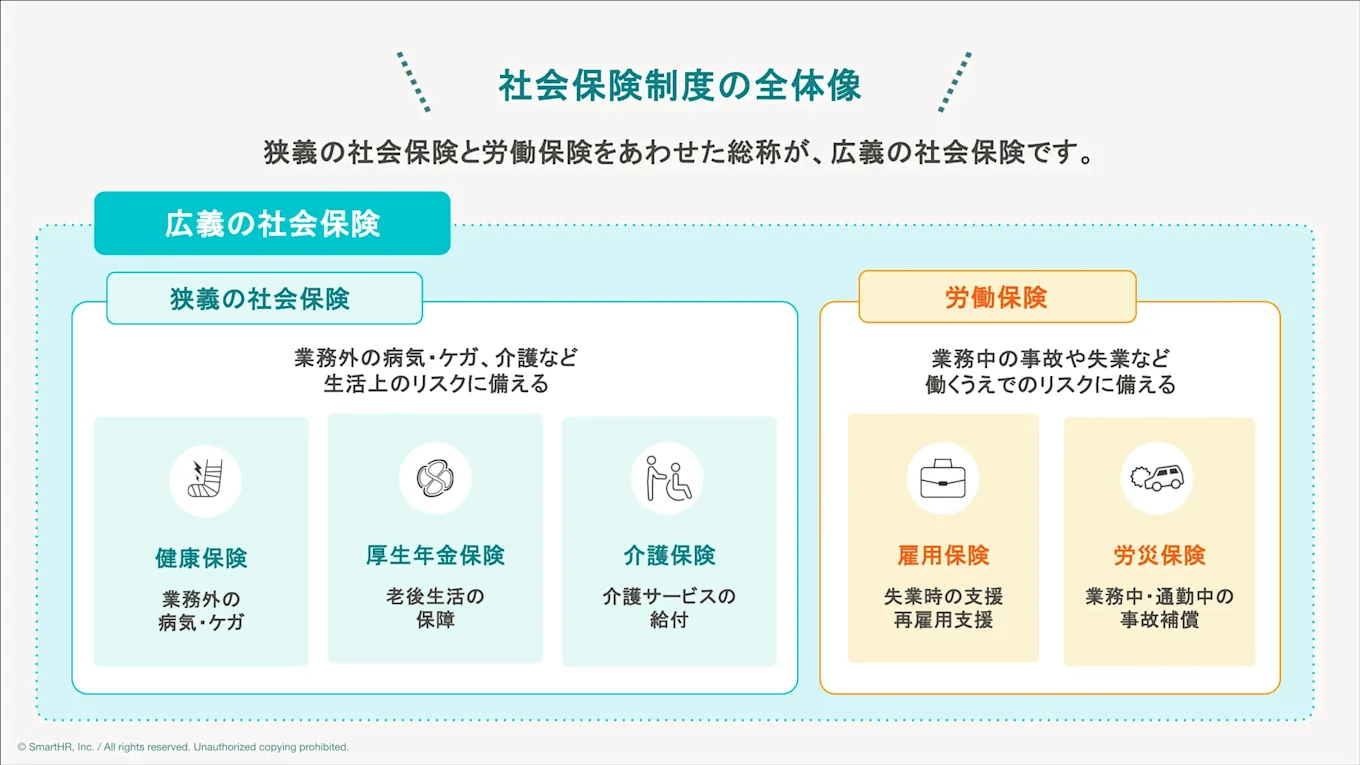
雇用保険・労災保険をあわせて広義の意味で「社会保険」と呼ぶ場合もありますが、実務上「社会保険」といえば健康保険と厚生年金保険を指すのが一般的です。
場面(2)傷病手当金や出産手当金などの計算
健康保険の給付の額や、高額療養費の自己負担限度額の区分の決定などにも、標準報酬月額を用います。
給付の代表的なものが、病気やケガで働けないときの傷病手当金と、出産のために休むときの出産手当金です。支給日額は、次の2段階の端数処理を経て算出します。
(1)支給開始日以前12か月間の標準報酬月額の平均額 ÷ 30日 →(5円未満切り捨て・5円以上10円未満は10円に切り上げ) (2)支給日額=(1)の額 × 2/3 →(50銭未満切り捨て・50銭以上1円未満は1円に切り上げ) |
加入期間が12か月に満たない場合は、次のいずれか低い額を基礎として計算します。
(1)直近の継続した各月の標準報酬月額を平均した額
(2)前年度9月30日時点の全被保険者の標準報酬月額を平均した額
標準報酬月額が正しく決定・改定されていないと、給付額にも直接影響するため、日頃からの適正な管理が欠かせません。
(参考)病気やケガで会社を休んだとき 傷病手当金 - 協会けんぽ
(参考)出産手当金 - 協会けんぽ
(参考)高額療養費 - 協会けんぽ
場面(3)子ども・子育て支援金の計算
令和8年4月から制度がはじまった、子ども・子育て支援金も標準報酬月額を用いて計算します。
医療保険料とあわせて、標準報酬月額・標準賞与額に一定の率を掛けて拠出額を算出する仕組みです。令和8年4月分から徴収が開始されています。
令和8年度の支援金率は0.23%(労使折半のため本人負担分は0.115%)です。
たとえば、標準報酬月額30万円の従業員の場合、月額の支援金額は次のように計算します。
子ども・子育て支援金額(労使合計)= 300,000円 × 0.23% = 690円 |
(参考)令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表 - 協会けんぽ
企業負担分も同額の345円となり、労使合計で690円を毎月納付します。
子ども・子育て支援金は、健康保険料と同じく標準報酬月額をもとに計算されます。そのため、定時決定や随時改定で標準報酬月額が変わるたびに、金額も見直す必要があります。
なお、以前からある「子ども・子育て拠出金」の制度と混同しないよう注意しましょう。拠出金(0.36%)は児童手当の財源として全額企業が負担するもので、給与から控除してはいけません。
一方、新設の支援金(0.23%)は労使折半のため、本人負担分を給与から控除します。給与計算システムの控除項目設定を誤ると、二重徴収や控除漏れにつながるため注意しましょう。
場面(4)将来受け取る厚生年金額の計算
標準報酬月額は、毎月の保険料計算だけでなく、将来受け取る老齢厚生年金の額を計算する基礎にもなります。老齢厚生年金の額のうち、年金の加入期間や過去の報酬に応じて決まる部分を「報酬比例部分」といい、次の計算式で算出します。
報酬比例部分 = A + B A(平成15年3月以前の加入期間):平均標準報酬月額 × 7.125/1000 × 加入月数 B(平成15年4月以降の加入期間):平均標準報酬額(標準賞与額を含む) × 5.481/1000 × 加入月数 |
ここでいう「平均標準報酬月額」「平均標準報酬額」は、各月の標準報酬月額・標準賞与額をそのまま平均するのではなく、賃金や物価の変動を反映した「再評価率」を掛けた後の額を平均して算出します。
なお、この式は平成16年の制度改正後の「本来水準」の計算式です。平成6年の水準で標準報酬を再評価して計算した「従前額」のほうが高い場合は、従前額が報酬比例部分の額になります。これを従前額保障といいます。また、昭和21年4月1日以前に生まれた方は乗率が異なるため、年金額をこの式だけで正確に算出することはできません。
実務担当者が個別に試算する場面は多くありませんが、標準報酬月額の記録に誤りがあると、この計算結果、ひいては従業員が将来受け取る年金額にも影響します。
従業員から「ねんきん定期便の金額が実態と違う気がする」といった相談を受けたときは、まず標準報酬月額の登録・改定に誤りがないかを確認するとよいでしょう。個別の見込額は、ねんきんネットや年金事務所で確認するよう案内してください。
(参考)報酬比例部分 - 日本年金機構
【令和8年度】標準報酬月額の等級表
令和8年度も、健康保険は1等級(58,000円)〜50等級(1,390,000円)、厚生年金保険は1等級(88,000円)〜32等級(650,000円)の等級区分が用いられます。
等級の区分に変更はありませんが、保険料率は原則として毎年度改定されます。自社が加入する保険者の最新の保険料率を確認しましょう。
健康保険(協会けんぽ)の等級表
健康保険の標準報酬月額は、1等級(58,000円)から50等級(1,390,000円)まで区分されています。
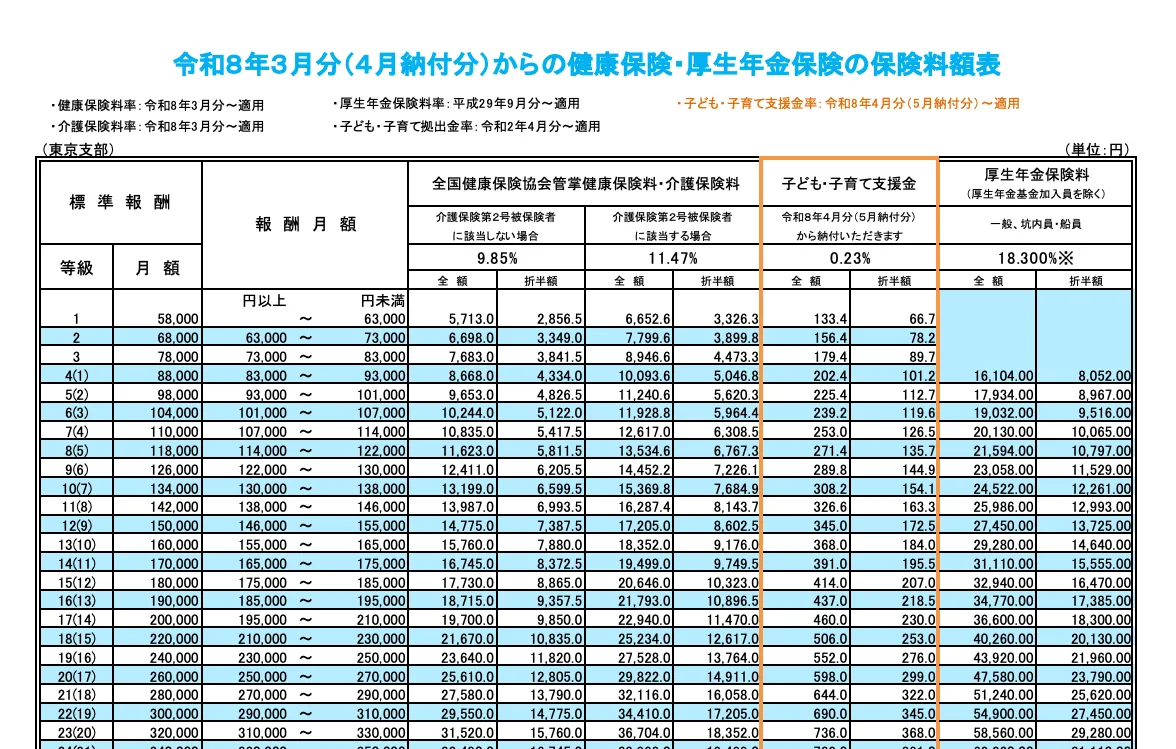
たとえば、給与が30万円の場合は22等級、標準報酬月額30万円に該当します。等級表の一部を抜粋すると、次のとおりです。
等級 | 標準報酬月額 | 報酬月額の範囲 |
|---|---|---|
20等級 | 260,000円 | 250,000円以上270,000円未満 |
21等級 | 280,000円 | 270,000円以上290,000円未満 |
22等級 | 300,000円 | 290,000円以上310,000円未満 |
23等級 | 320,000円 | 310,000円以上330,000円未満 |
全50等級の一覧は、協会けんぽ「令和8年度保険料額表」で確認できます。
都道府県ごとの保険料率は個別に設定されているため、自社に適用される支部の保険料額表を必ず確認してください。
参考として、東京支部の令和8年度の保険料率を紹介します。
厚生年金保険(日本年金機構)の等級表
厚生年金保険の標準報酬月額は、1等級(88,000円)から32等級(650,000円)まで区分されています。
報酬月額が635,000円以上の場合は、一律32等級・標準報酬月額65万円が適用されます。
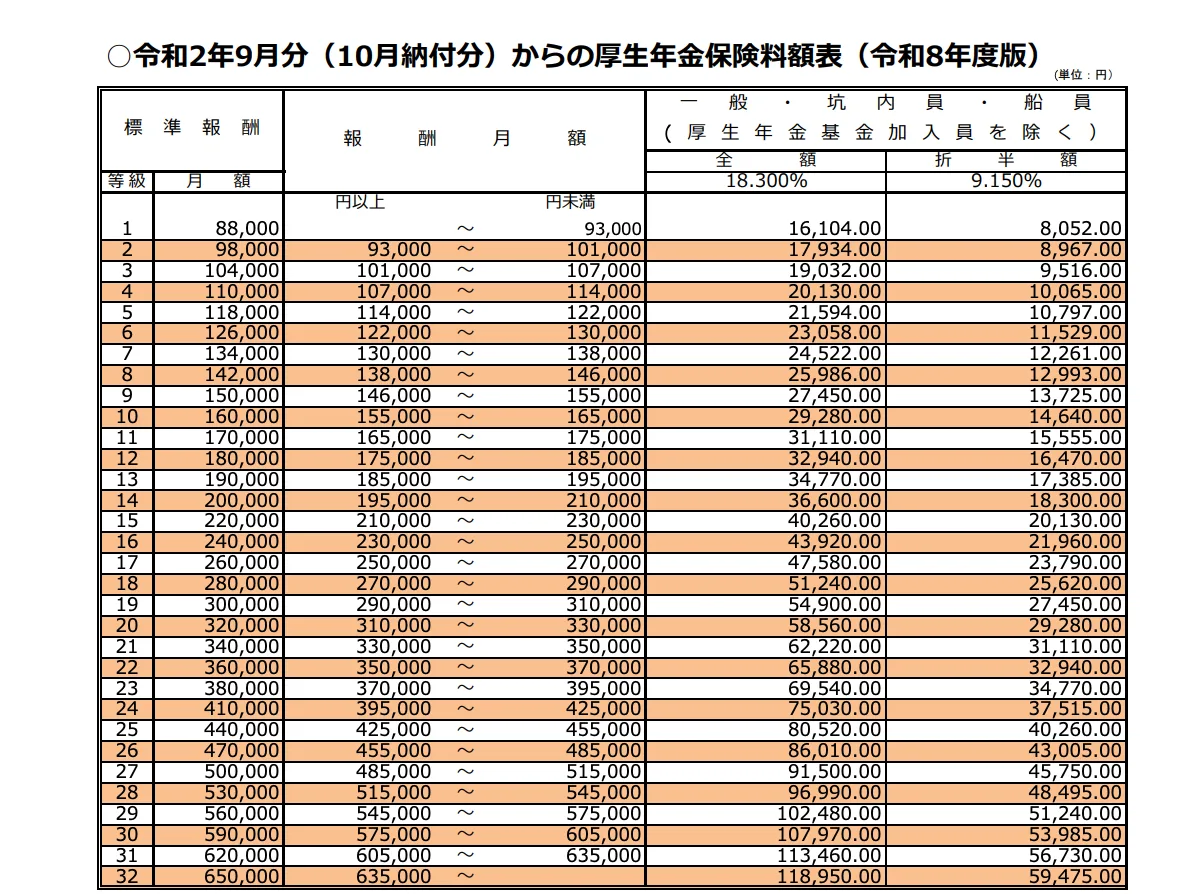
保険料率は健康保険と異なり全国一律で、平成29年9月以降18.3%(労使折半で各9.15%)のまま変わっていません。
厚生年金における標準報酬月額上限の段階的引き上げ
なお、標準報酬月額の上限額65万円は今後見直しが予定されています。
令和7年6月に成立した年金制度改正法により、令和9年9月から令和11年9月にかけて段階的に引き上げられ、最終的に75万円になることが決まっています。
- 令和9年9月:33等級新設(標準報酬月額68万円)
- 令和10年9月:34等級新設(標準報酬月額71万円)
- 令和11年9月:35等級新設(標準報酬月額75万円)
令和8年度時点ではまだ現行の上限である65万円で計算しますが、対象になり得る従業員がいる企業は、令和9年9月に向けて給与計算システムの設定変更や本人への説明など、早めの準備が必要です。
(参考)厚生年金等の標準報酬月額の上限の段階的引上げについて - 厚生労働省
標準報酬月額が決定・改定されるタイミング
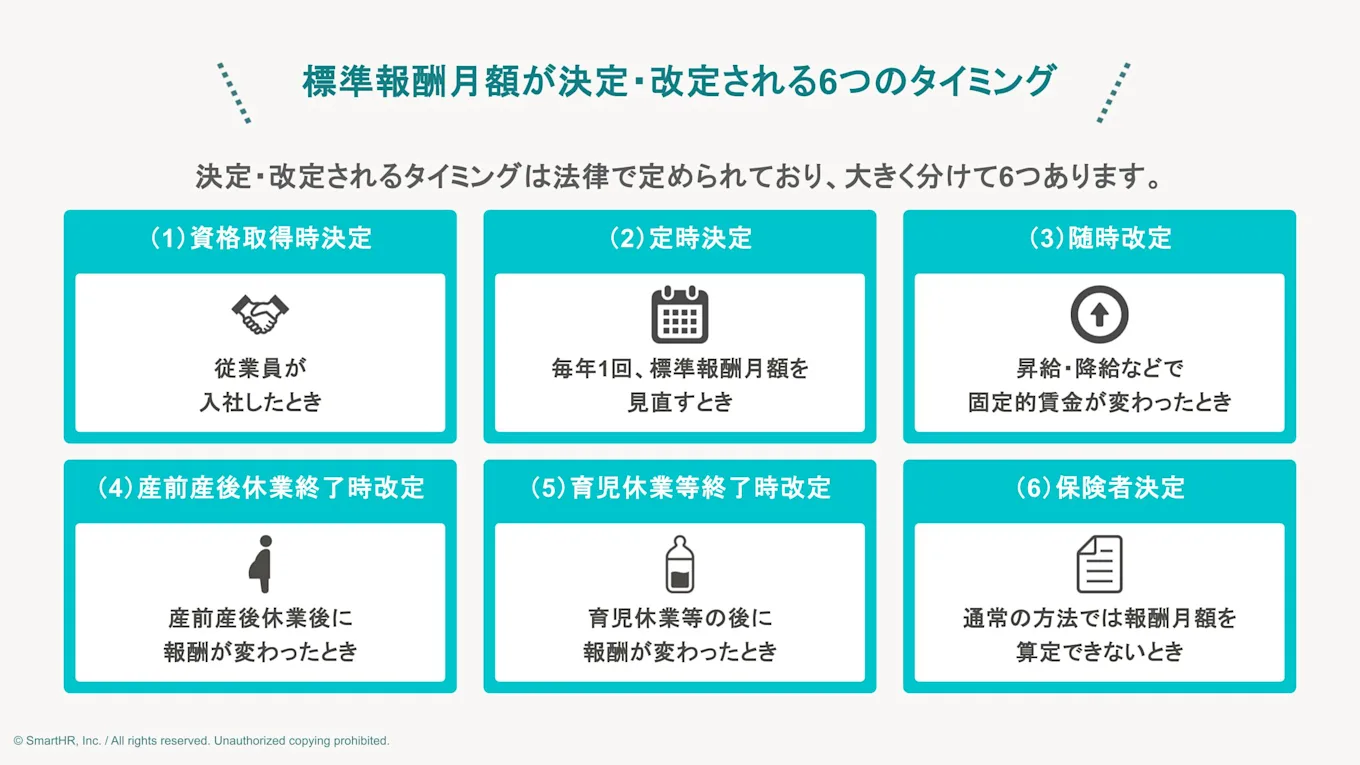
標準報酬月額は、毎月の給与額の変動にあわせて自動的に見直されるわけではありません。
決定・改定されるタイミングは法律で定められており、大きく分けて次の6つの場面があります。各場面の概要と必要な手続きを解説します。
(1)【資格取得時決定】従業員が入社したとき
入社時は、「被保険者資格取得届」を提出し、雇用契約で定めた給与額や諸手当の見込み額をもとに標準報酬月額を決定します。この標準報酬月額の適用期間は、資格取得月によって次のように分かれます。
- 1月~5月に資格取得した場合:その年の8月まで適用
- 6月~12月に資格取得した場合:翌年の8月まで適用
6月1日以降に資格取得すると、その年の定時決定は対象外となります。そのため、資格取得時決定で決定した標準報酬月額が、翌年の定時決定まで適用されます。
算定基礎届・月額変更届などの手続きを効率化したい方は、SmartHRの「届出書類」機能で、対象者の自動判定から書類作成・電子申請までをまとめて行えます。
入社手続きの書類の準備から提出状況の確認までをまとめて管理し、手続きにかかる時間を1時間以上短縮した事例もあります。
(2)【定時決定】毎年1回、標準報酬月額を見直すとき
毎年7月1日時点で在籍する被保険者を対象に、直前の4~6月の報酬をもとに算定した平均額を報酬月額とし、標準報酬月額を見直す手続きです。支払基礎日数の基準は、被保険者の区分によって異なります。
- 一般の従業員:17日以上の月で判定します。3か月とも17日未満の場合は、従前の標準報酬月額をそのまま継続します。
- 短時間就労者(パートタイマーなど、1週の所定労働時間と1月の所定労働日数が、いずれも通常の労働者の4分の3以上):17日以上の月で判定します。3か月とも17日未満の場合は、15日以上17日未満の月で判定し、3か月とも15日未満なら従前の標準報酬月額を継続します。
- 特定適用事業所などの短時間労働者(週の所定労働時間20時間以上・学生でない):11日以上の月で判定します。
「算定基礎届」を提出し、決定された標準報酬月額は、その年の9月分から翌年8月分まで適用されます。
なお、6月1日以降の資格取得者・6月30日以前の退職者は、算定基礎届の提出が不要です。7月改定の月額変更届提出者と、8月または9月の随時改定予定の被保険者も、電子媒体・電子申請では算定基礎届の提出対象から除きます。ただし、紙で提出する場合は、報酬月額欄を空欄にし、備考欄の「3.月額変更予定」に印を付けて提出します。
8月・9月の随時改定予定者は、その後随時改定の要件に該当しないことが判明した場合は、速やかに算定基礎届を提出しなければなりません。
(3)【随時改定】昇給・降給などで固定的賃金が変わったとき
昇給・降給などにより固定的賃金に変動があり、変動月から継続した3か月間(いずれも支払基礎日数17日以上)に支払われた報酬をもとに、平均月額に該当する標準報酬月額を算定します。この標準報酬月額が、従来の等級と比べて原則2等級以上の差が生じた場合に改定します。なお、特定適用事業所などに勤務する短時間労働者は、支払基礎日数の基準が11日以上です。
「月額変更届」を提出し、変動月から4か月目に改定されます。決定された標準報酬月額は、原則その年の8月まで適用されますが、7月以降に改定された場合は翌年の8月まで適用されます。
判定にあたっては、「固定的賃金の増減方向」と「非固定的賃金を含めた報酬全体の等級の増減方向」が一致している必要があります。
たとえば、基本給が上がっても、残業代の大幅な減少で全体としては2等級以上下がった場合は、随時改定の対象になりません。
また、健康保険・厚生年金それぞれの最高等級・最低等級付近に該当する被保険者は、上限・下限があるために2等級以上の差がつきにくくなっています。そのため、実質的な報酬変動が2等級以上に相当する場合は、1等級の差でも随時改定の対象となります。
(4)【産前産後休業終了時改定】産前産後休業後に報酬が変わったとき
産前産後休業終了日に、その産前産後休業に係る子を養育している被保険者は、随時改定で定められている「原則2等級以上の差」という要件を満たさなくても、標準報酬月額を改定できます。
休業終了日の翌日が属する月以後3か月間のうち、支払基礎日数が17日以上の月の報酬を平均し、従前の標準報酬月額と比べて1等級以上の差があれば、4か月目から改定されます。短時間就労者は、3か月とも17日未満の場合は15日以上17日未満の月で算定します。特定適用事業所などに勤務する短時間労働者は、11日以上の月で算定します。
被保険者からの申出を受けた企業が「産前産後休業終了時報酬月額変更届」を提出します。ただし、産前産後休業の終了日の翌日に引き続いて育児休業等を開始した場合は、この改定を申し出ることはできません。決定された標準報酬月額は、1〜6月に改定された場合はその年の8月まで、7〜12月に改定された場合は翌年の8月まで適用されます。
(参考)産前産後休業終了時報酬月額変更届の提出 - 日本年金機構
(5)【育児休業等終了時改定】育児休業等の後に報酬が変わったとき
育児休業等の終了日に、3歳未満の子を養育している被保険者は、随時改定で定められている「原則2等級以上の差」という要件を満たさなくても、標準報酬月額を改定できます。
休業終了日の翌日が属する月以後3か月間のうち、支払基礎日数が17日以上の月の報酬を平均し、従前の標準報酬月額と比べて1等級以上の差があれば、4か月目から改定されます。短時間就労者は、3か月とも17日未満の場合は15日以上17日未満の月で算定します。特定適用事業所などに勤務する短時間労働者は、11日以上の月で算定します。
被保険者からの申出を受けた企業が「育児休業等終了時報酬月額変更届」を提出します。ただし、育児休業等終了日の翌日に引き続いて産前産後休業を開始した場合は、この改定を申し出ることはできません。
決定された標準報酬月額は、1〜6月に改定された場合はその年の8月まで、7〜12月に改定された場合は翌年の8月まで適用されます。
(参考)育児休業等終了時報酬月額変更届の提出 - 日本年金機構

(6)【保険者決定】通常の方法では報酬月額を算定できないとき
通常の方法では報酬月額を算定することが困難な場合や、算定額が実態に対して著しく不当と認められる場合には、別の方法で報酬月額を算定し、標準報酬月額を決定します。これを「保険者決定」といいます。
たとえば、病気欠勤などで4~6月にまったく報酬を受けなかった場合は、従前の標準報酬月額をそのまま用います。
また、季節的な業務により4~6月の報酬が例年著しく変動する場合は、前年7月から当年6月までの年間平均をもとに算定する方法もあります。通常の4~6月の平均で算定した標準報酬月額と原則2等級以上の差があり、その差が業務の性質上例年発生すると見込まれる場合が対象です。被保険者の同意を得たうえで、企業が算定基礎届とあわせて申し立てます。
申し立てをしなければ、4~6月の報酬だけで標準報酬月額が決まり、翌年8月まで適用されます。このように、状況に応じていくつかの算定方法が定められています。あまり知られていませんが、実務では時折発生するケースです。
(参考)保険者決定 - 日本年金機構
従業員の標準報酬月額の調べ方
標準報酬月額が決定・改定された際には、企業が被保険者へその内容を通知する義務があります。
そのため、従業員は本来、企業からの通知で自分の標準報酬月額を把握できますが、通知を見落とした場合や過去の記録を確認したい場合には、次の方法もあわせて活用できます。
従業員自身が標準報酬月額を調べる方法
従業員自身が標準報酬月額を確認する方法としては、次の3つが挙げられます。
- 企業からの標準報酬月額の決定・改定に関する通知
- 日本年金機構から届く「ねんきん定期便」:毎年、誕生月に送付されるもの。35歳・45歳・59歳の節目年齢では、より詳細な情報が記載される
- 「ねんきんネット」での照会:標準報酬月額の過去の記録を随時確認できる
通知書が手元にない場合でも、ねんきん定期便やねんきんネットを使えば、厚生年金保険の標準報酬月額の記録を自分で確認できます。
(参考)「ねんきんネット」でいつでも最新の年金記録が確認できます! - 政府広報オンライン
企業が従業員の標準報酬月額を調べる方法
企業側が従業員の標準報酬月額を確認する方法としては、次の3つが挙げられます。
- 日本年金機構・健康保険組合から届く決定通知書・改定通知書
- 電子申請後に届く決定通知書・改定通知書
- 給与計算システムや労務管理システムの登録内容
企業には、決定通知書などの書類を2年間保存する義務があります。手元にこれらの通知書が見当たらない場合は、管轄の年金事務所(協会けんぽ加入の場合)や、加入している健康保険組合に確認しましょう。
(参考)健康保険法施行規則第三十四条 - e-Gov法令検索
標準報酬月額にまつわる実務の注意点
標準報酬月額は決定・改定のルール自体はシンプルですが、実際の運用では判断に迷いやすい場面が少なくありません。
ここでは、算定基礎届や月額変更届の作成時に間違いが起きやすい3つの注意点を取り上げます。
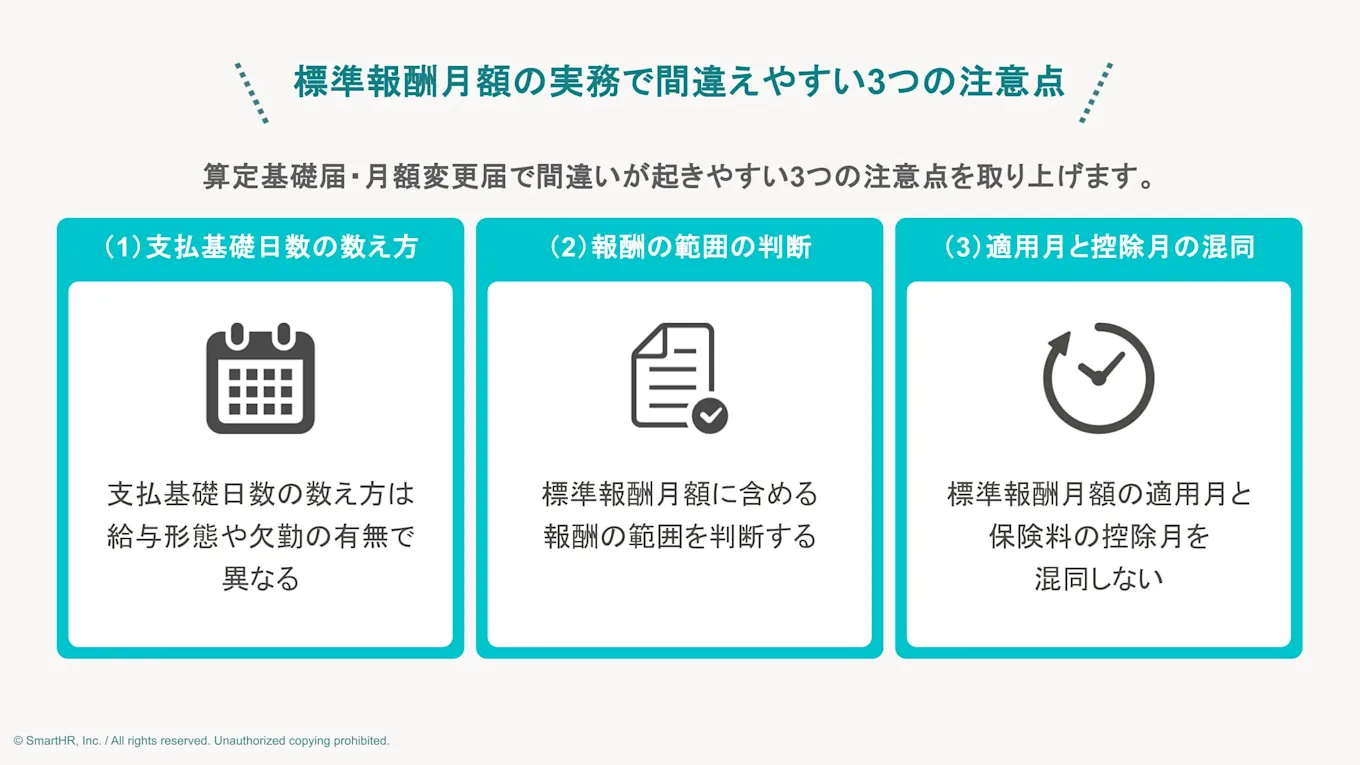
(1)支払基礎日数の数え方は給与形態や欠勤の有無で異なる
定時決定・随時改定では、対象月の「支払基礎日数」が一定日数以上あるかどうかが判断基準になります。数え方は給与形態によって異なります。
給与形態 | 支払基礎日数 |
|---|---|
完全月給制(欠勤しても給与が減額されない) | 各月の暦日数 |
日給月給制(欠勤した分だけ給与が減額される) | 就業規則などで定めた給与計算の基礎日数から欠勤日数を控除した日数(有給休暇は欠勤にあたらないため、控除しない) |
日給制・時給制 | 実際に出勤した日数に、有給休暇を加えた日数 |
また、基準となる日数は、被保険者の区分によっても異なります。
被保険者の区分 | 支払基礎日数 |
|---|---|
一般の被保険者 | 17日以上 |
短時間就労者 (1週の所定労働時間と1月の所定労働日数が、いずれも通常の労働者の4分の3以上のパートタイマーなど) | 17日以上 ※ただし定時決定では、4~6月の3か月とも17日未満の場合に、15日以上17日未満の月で判定します |
特定適用事業所などの短時間労働者 | 11日以上 |
欠勤や休職があった場合、定時決定では支払基礎日数の基準を満たさない月を除いて算定します。一方、随時改定では、変動月から継続する3か月間のすべてで基準を満たす必要があります。自社の給与形態と被保険者の区分を確認しておきましょう。
(2)標準報酬月額に含める報酬の範囲を判断する
基本給以外にも、各種手当や現物給与が報酬に含まれるかどうかは、判断に迷いやすいポイントです。
- 通勤手当を定期代などで数か月分まとめて支給した場合は、支給月にまとめて計上せず、月数で割って各月の報酬に按分する
- 食事・住宅を現物で提供している場合は、都道府県ごとの現物給与価額表にもとづき金銭換算する
- 賞与を年4回以上支給している場合は、標準賞与額ではなく、標準報酬月額の算定基礎となる報酬に含める
これらは算定基礎届の作成時に間違いが起きやすいため、給与項目ごとに「報酬に含めるかどうか」を一覧化しておくと安心です。
(3)標準報酬月額の適用月と保険料の控除月を混同しない
標準報酬月額が決定・改定されたときは、「どの月分の保険料から変更するか」を先に確認しましょう。
定時決定による標準報酬月額は原則として9月分から、随時改定の場合は固定的賃金が変動した月から数えて4か月目から改定されます。
さらに、社会保険料を「当月徴収」しているか「翌月徴収」しているかによって、給与から実際に控除するタイミングが変わります。
- 当月徴収:その月分の保険料を、同じ月に支給する給与から控除する
- 翌月徴収:その月分の保険料を、翌月に支給する給与から控除する
そのため、「標準報酬月額が変わる月」と「保険料の控除額が変わる月」を混同しないよう注意が必要です。具体例を確認しましょう。
1.【定時決定】9月分の保険料から変更する場合
- 当月徴収:9月支給の給与から、変更後の保険料を控除する
- 翌月徴収:10月支給の給与から、変更後の保険料を控除する(9月支給の給与で控除するのは8月分なので、変更前のまま)
2.【随時改定】4月支給の給与から基本給が上がり、4~6月の報酬をもとに随時改定の要件を満たした場合
変動月は4月となり、4か月目の7月分の保険料から変更します。
- 当月徴収:7月支給の給与から、変更後の保険料を控除する
- 翌月徴収:8月支給の給与から、変更後の保険料を控除する(7月支給の給与で控除するのは6月分なので、変更前のまま)
こうした適用月のズレは、給与計算担当者と労務担当者の間で情報共有が漏れると誤徴収の原因になります。SmartHRのように標準報酬月額の履歴と適用開始月を自動で管理できるシステムを使えば、情報共有の行き違いを防ぎやすくなります。

標準報酬月額の仕組みを理解して正しい社会保険実務につなげよう
標準報酬月額は、実際の給与額ではなく、給与を一定の幅で区分した等級に当てはめて決定した金額です。健康保険料・厚生年金保険料や子ども・子育て支援金の計算だけでなく、傷病手当金や出産手当金、将来の年金額にも影響するため、正確な決定・改定が欠かせません。
支払基礎日数の数え方、報酬に含める範囲、適用月の判断など、実務では細かな注意点が多く存在します。定時決定・随時改定のタイミングをおさえ、必要に応じて労務管理システムも活用しながら、適正な社会保険実務につなげましょう。
お役立ち資料