年末調整の控除一覧|所得控除13種類の要件や金額、必要書類を解説
- 公開日

目次
年末調整は、従業員から回収した申告書をもとに1年間の所得税および復興特別所得税を計算し、毎月源泉徴収した税額との差額を精算する手続きです。
年間の税額は、扶養控除や生命保険料控除などの控除制度によって大きく変わります。人事・労務担当者は、年末調整で適用できる控除を押さえ、従業員に申告書の記入と証明書の提出を案内する必要があります。
しかし、要件は控除ごとに異なり、年末調整では適用できない控除もあります。加えて令和8年分は、基礎控除の引き上げや扶養親族等の所得要件の見直しなど、令和7年分とは異なる改正点にも注意が必要です。
本記事では、年末調整に関係する控除制度の全体像と、控除ごとの要件・金額・必要書類を一覧で解説します。
所得控除と税額控除の違いと年末調整・確定申告の関係
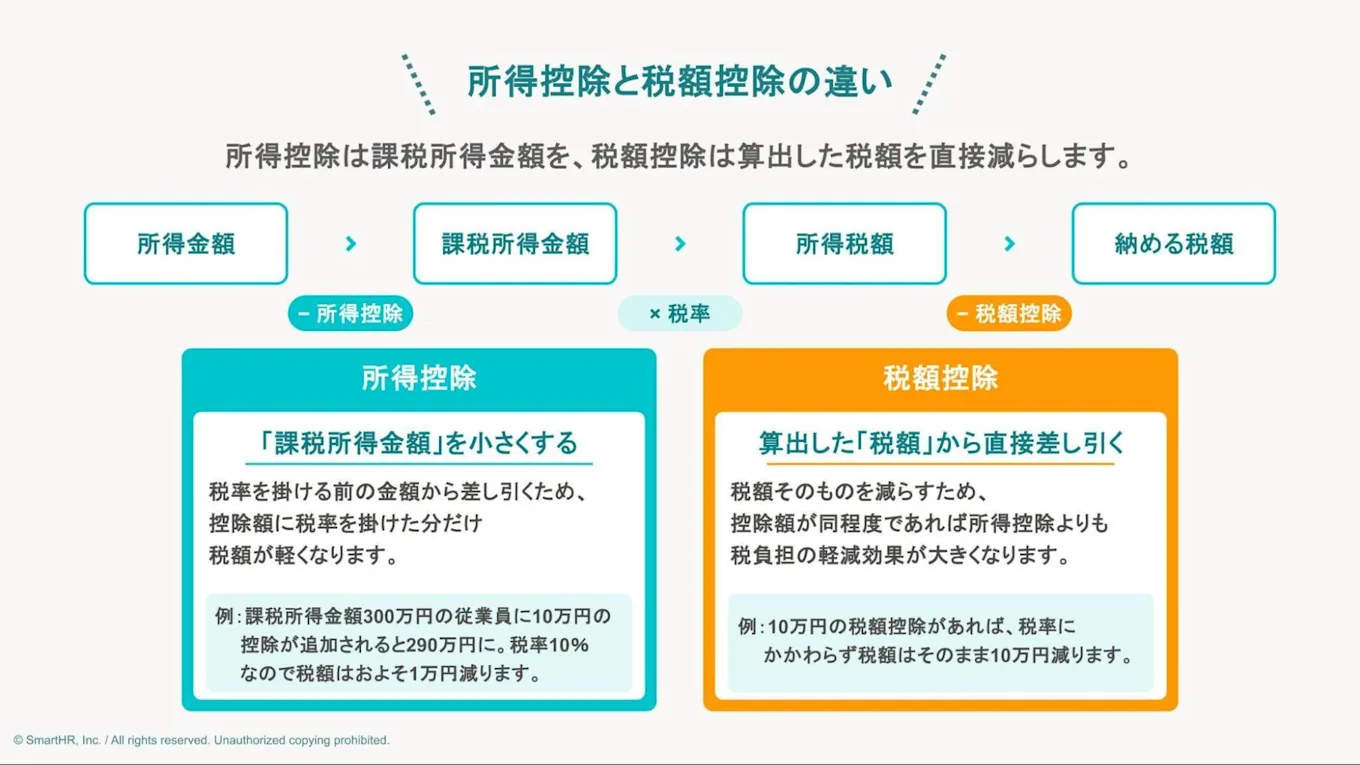
所得税の控除制度には、主に「所得控除」と「税額控除」の2種類があります。まずは2つの控除の違いと、年末調整・確定申告との関係を確認します。
(1)所得控除は課税所得金額を小さくする制度
所得控除は、納税者の個人的な事情や最低生活費の保障などに配慮し、税負担を調整するために設けられた制度です。
所得税および復興特別所得税は、年間の収入そのものではなく、所得控除を差し引いたあとの「課税所得金額」に税率を掛けて算出します。所得控除の額が大きいほど課税所得金額が小さくなり、従業員の負担する税額が軽くなる仕組みです。
たとえば、課税所得金額300万円の従業員に10万円の所得控除が追加されると、課税所得金額は290万円になります。この場合、税率は10%のため、所得税額および復興特別所得税額はおよそ1万円小さくなります。
所得控除は、令和7年度税制改正で特定親族特別控除が新設され、現在は16種類です。このうち年末調整で適用できるのは13種類で、雑損控除・医療費控除・寄附金控除の3種類は、従業員自身が確定申告をしなければ適用できません。
(参考)所得税の税率 - 国税庁
(2)税額控除は算出した税額から直接差し引く制度
税額控除は、課税所得金額に税率を掛けて算出した所得税額から、一定の金額を直接差し引く制度です。税額そのものを減らすため、控除額が同程度であれば所得控除よりも税負担の軽減効果が大きくなります。
税額控除には、配当控除や外国税額控除、政党等寄附金特別控除、住宅借入金等特別控除(住宅ローン控除)などがあります。ただし、年末調整で適用できる税額控除は住宅ローン控除だけで、ほかは確定申告が必要です。その住宅ローン控除も、適用を受ける最初の年分は従業員自身が確定申告をする必要があり、年末調整で適用できるのは2年目以後です。
年末調整で適用できる13種類の所得控除一覧
所得税および復興特別所得税は、1年間の所得に対して課される税金です。
企業が毎月の給与から源泉徴収している税額は、給与から差し引いた社会保険料や扶養親族等の数などをもとにした概算額で、生命保険料控除などは反映されていません。年末調整で13種類の所得控除を反映させたうえで税額を計算すると、その年の所得税額および復興特別所得税額が確定します。
年末調整で適用できる所得控除は、次の13種類です。
所得控除の種類 | 概要 |
|---|---|
社会保険料控除 | 本人や同一生計の親族の社会保険料を支払った場合に、支払った全額を控除する |
小規模企業共済等掛金控除 | iDeCoや小規模企業共済などの掛金を支払った場合に、支払った全額を控除する |
生命保険料控除 | 生命保険料・介護医療保険料・個人年金保険料を支払った場合に、最高12万円を控除する |
地震保険料控除 | 地震保険料や旧長期損害保険料を支払った場合に、最高5万円を控除する |
障害者控除 | 本人、同一生計配偶者または扶養親族が障害者に該当する場合に、27万円から75万円を控除する |
寡婦控除 | ひとり親控除に該当せず、夫と離婚・死別した女性(寡婦)に27万円を控除する |
ひとり親控除 | 生計を一にする子がいるひとり親に35万円を控除する |
勤労学生控除 | 働きながら学ぶ学生に27万円を控除する |
配偶者控除 | 合計所得金額が62万円以下の配偶者がいる場合に、13万円から48万円を控除する |
配偶者特別控除 | 合計所得金額が62万円超133万円以下の配偶者がいる場合に、1万円から38万円を控除する |
扶養控除 | 16歳以上の控除対象扶養親族がいる場合に、38万円から63万円を控除する |
特定親族特別控除 | 合計所得金額が62万円超123万円以下で、19歳以上23歳未満の親族がいる場合に、3万円から63万円を控除する |
基礎控除 | 合計所得金額が2,500万円以下の場合に、16万円から104万円を控除する |
なお、令和8年度の税制改正は令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。令和8年11月までの毎月の源泉徴収事務に変更はなく、改正後の控除額は令和8年12月に実施する年末調整で精算します。
(出典)令和8年度税制改正による所得税の基礎控除の引上げ等について - 国税庁
それぞれの控除の内容を解説します。
(1)社会保険料控除
社会保険料控除は、納税者が社会保険料を支払った場合に適用できる控除です。対象は公的な保険制度の保険料に限られ、主に次の保険料が該当します。
- 健康保険料
- 介護保険料
- 厚生年金保険料
- 雇用保険料
- 国民年金保険料
- 国民健康保険料
- 後期高齢者医療保険料
その年に支払った社会保険料は全額が控除され、上限はありません。また、社会保険料控除は給与や賞与から控除した社会保険料だけでなく、従業員が自分で支払った社会保険料も対象になります。たとえば、生計を一にする大学生の子供の国民年金保険料を従業員が支払った場合も対象です。
ただし、給与から控除していない社会保険料は、企業で把握ができません。該当する支払いがある従業員には、必ず申告を依頼してください。なお、国民年金保険料の場合は控除証明書の添付も必要です。
(参考)社会保険料控除 - 国税庁
(2)小規模企業共済等掛金控除
小規模企業共済等掛金控除は、一定の共済契約や年金制度の掛金を支払った場合に適用できる控除です。その年に支払った掛金の全額が控除されます。
対象となる掛金は、次の3種類です。
- 独立行政法人中小企業基盤整備機構と結んだ共済契約の掛金
- 確定拠出年金法に規定する企業型年金加入者掛金または個人型年金加入者掛金
- 地方公共団体が実施する、いわゆる心身障害者扶養共済制度の掛金
たとえば、iDeCo(個人型確定拠出年金)に毎月2万3,000円、年間27万6,000円を拠出している従業員であれば、27万6,000円の全額が控除の対象です。
給与から差し引かれていない掛金を従業員が自分で払い込んでいる場合は、金額にかかわらず「小規模企業共済等掛金払込証明書」の添付が必要です。給与から差し引かれている掛金は、申告書で改めて申告しなくても控除の対象になるため、保険料控除申告書への記載は不要です。事前に従業員へ案内しましょう。
(3)生命保険料控除
生命保険料控除は、一般の生命保険料、介護医療保険料、個人年金保険料を支払った場合に適用できる控除です。契約日によって新契約と旧契約に分かれ、それぞれ計算式が異なります。
計算は一般の生命保険料・介護医療保険料・個人年金保険料の区分ごとに行い、上限を12万円として、区分ごとの控除額を合計した額が控除されます。たとえば、新契約の介護医療保険料で4万円、旧契約の一般生命保険料と個人年金保険料でそれぞれ5万円の控除額になる場合、合計の控除額は14万円ではなく12万円です。
区分 | 契約日 | 年間の支払保険料 | 控除額 |
|---|---|---|---|
新契約 | 平成24年1月1日以後 | 2万円以下 | 支払保険料の全額 |
2万円超4万円以下 | 支払保険料 × 1/2 + 1万円 | ||
4万円超8万円以下 | 支払保険料 × 1/4 + 2万円 | ||
8万円超 | 一律4万円 | ||
旧契約 | 平成23年12月31日以前 | 2万5,000円以下 | 支払保険料の全額 |
2万5,000円超5万円以下 | 支払保険料 × 1/2 + 1万2,500円 | ||
5万円超10万円以下 | 支払保険料 × 1/4 + 2万5,000円 | ||
10万円超 | 一律5万円 |
(出典)生命保険料控除 - 国税庁
同じ区分に新契約と旧契約の両方がある場合は、旧契約だけで計算した控除額(最高5万円)と、新契約・旧契約それぞれで計算した控除額の合計(最高4万円)のうち、大きいほうがその区分の控除額です。たとえば、一般の生命保険料を新契約・旧契約とも年10万円支払っている場合、4万円+5万円=9万円ではなく、旧契約だけで計算した5万円が控除額になります。
令和8年分、令和9年分は、23歳未満の扶養親族がいる場合に限り、新契約の一般生命保険料控除の適用限度額が6万円に引き上げられています。支払保険料と控除額の関係は下表のとおりです。
年間の支払保険料 | 控除額 |
|---|---|
3万円以下 | 新生命保険料の全額 |
3万円超6万円以下 | 新生命保険料 × 1/2 + 1万5,000円 |
6万円超12万円以下 | 新生命保険料 × 1/4 + 3万円 |
12万円超 | 一律6万円 |
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
新契約の一般生命保険料控除と旧契約の一般生命保険料控除の両方が適用される場合も、23歳未満の扶養親族がいれば生命保険料控除の控除上限額は6万円になります。
ただし、合計の適用限度額12万円は変わりません。令和7年分にはなかった仕組みのため、適用漏れに注意しましょう。
(4)地震保険料控除
地震保険料控除は、地震保険料や旧長期損害保険料を支払った場合に適用できる控除です。建物などの一定の資産が地震などで損害を受けた場合に、保険金や共済金が支払われる契約の保険料が対象です。火災保険の保険料は原則として対象に含まれません。ただし、長期の積立型火災保険など、一定の要件を満たす長期損害保険契約の保険料は、旧長期損害保険料として対象になります。
旧長期損害保険料として扱えるのは、次の4つをすべて満たす契約に限られます。
- 平成18年12月31日までに締結している
- 保険期間が10年以上で満期返戻金がある
- 保険期間の開始が平成18年12月31日以前である
- 平成19年1月1日以後に契約を変更していない
控除額の計算方法は、地震保険料と旧長期損害保険料で異なります。
区分 | 年間の支払保険料 | 控除額 |
|---|---|---|
地震保険料 | 5万円以下 | 支払金額の全額 |
地震保険料 | 5万円超 | 一律5万円 |
旧長期損害保険料 | 1万円以下 | 支払金額の全額 |
旧長期損害保険料 | 1万円超2万円以下 | 支払金額 × 1/2 + 5,000円 |
旧長期損害保険料 | 2万円超 | 一律1万5,000円 |
(出典)地震保険料控除 - 国税庁
両方の支払いがある場合は、それぞれの控除額を合計した金額が控除されます。上限は5万円です。
(5)障害者控除
障害者控除は、従業員本人や同一生計配偶者、扶養親族が所得税法上の障害者に該当する場合に適用できる控除です。16歳未満の扶養親族は扶養控除の対象になりませんが、障害者控除は適用できる場合があるため注意が必要です。
控除額は、障害の程度や同居の有無によって、次の3区分に分かれます。
区分 | 主な対象 | 控除額 |
|---|---|---|
障害者 | ・身体障害者手帳3級から6級 | 27万円 |
特別障害者 | ・身体障害者手帳1級・2級 | 40万円 |
同居特別障害者 | ・特別障害者である同一生計配偶者または扶養親族のうち、従業員本人、その配偶者、生計を一にするその他の親族のいずれかと同居を常況としている人 | 75万円 |
(出典)障害者控除 - 国税庁
障害者控除を適用できるかどうかは、「給与所得者の扶養控除等(異動)申告書」の記載内容から判断します。申告される情報のなかでもとくにプライバシーへの配慮が必要な情報のため、取り扱いには十分注意しましょう。
(6)寡婦控除
寡婦控除は、夫と離婚または死別したあとに婚姻していない女性の従業員に適用できる控除で、控除額は27万円です。その年の12月31日時点で、次の3つをすべて満たす場合に適用されます。
- 「ひとり親」に該当しない
- 合計所得金額が500万円以下である
- 夫と離婚したあとに婚姻しておらず扶養親族がいる、または夫と死別したあとに婚姻していない(夫の生死が明らかでない場合を含む)
なお、事実上婚姻関係と同様の事情にあると認められる人がいる場合は対象外です。
(参考)寡婦控除 - 国税庁
(7)ひとり親控除
ひとり親控除は、婚姻歴や性別を問わず、生計を一にする子がいる従業員に適用できる控除です。控除額は35万円で、寡婦控除より8万円高く設定されています。その年の12月31日時点で、次の要件をすべて満たす場合に該当します。
- 婚姻をしていない、または配偶者の生死が明らかでない
- 事実上婚姻関係と同様の事情にあると認められる人がいない
- 生計を一にする子がいる
- 子の総所得金額等が62万円以下で、他の人の同一生計配偶者や扶養親族になっていない
- 本人の合計所得金額が500万円以下である
令和8年分から、子の総所得金額等の要件が62万円以下に引き上げられました。給与収入のみの場合、136万円以下が目安です。前年まで所得要件を満たさず申告できなかった従業員も対象になる可能性があるため、改正内容を周知しましょう。
(参考)ひとり親控除 - 国税庁
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(8)勤労学生控除
勤労学生控除は、働きながら学校に通う従業員に適用できる控除で、控除額は27万円です。次の3つをすべて満たす場合に該当します。
- 給与所得などの勤労による所得がある
- 合計所得金額が89万円以下で、かつ勤労によらない所得が10万円以下である
- 学校教育法に規定する学校など、特定の学校の学生や生徒である
令和8年度の税制改正により、合計所得金額の要件が89万円以下に引き上げられました。給与収入のみの場合、163万円以下が目安です。
専修学校や各種学校の場合は、課程の内容によって適用の有無が変わります。該当する従業員には、申告書に加えて学校が発行する証明書の提出を依頼します。
(参考)勤労学生控除 - 国税庁
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(9)配偶者控除
配偶者控除は、扶養する配偶者がいる従業員に適用できる控除です。その年の12月31日時点で、次の4つをすべて満たす配偶者がいる場合に適用されます。
- 民法の規定による配偶者である
- 従業員と生計を一にしている
- 年間の合計所得金額が62万円以下である
- 青色申告者や白色申告者の事業専従者でない
令和8年分から、配偶者の合計所得金額の要件が62万円以下に引き上げられました。給与収入のみの場合、136万円以下が目安です。
控除額は、従業員本人の合計所得金額と配偶者の年齢によって変わります。
従業員本人の合計所得金額 | 一般の控除対象配偶者 | 老人控除対象配偶者 |
|---|---|---|
900万円以下 | 38万円 | 48万円 |
900万円超950万円以下 | 26万円 | 32万円 |
950万円超1,000万円以下 | 13万円 | 16万円 |
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(参考)配偶者控除 - 国税庁
老人控除対象配偶者とは、その年の12月31日時点で70歳以上の控除対象配偶者です。
なお、従業員本人の合計所得金額が1,000万円を超える場合は、配偶者の合計所得金額にかかわらず配偶者控除を適用できません。
(10)配偶者特別控除
配偶者特別控除は、配偶者の合計所得金額が配偶者控除の要件を超える場合に、所得に応じて段階的に控除を適用できる制度です。令和8年分は、配偶者の合計所得金額が62万円超133万円以下の場合に適用できます。給与収入だけであれば136万円超207万円以下が目安です。
控除額は下表のとおり、従業員本人と配偶者それぞれの合計所得金額によって決まります。
配偶者の合計所得金額 | 従業員本人の合計所得金額 | ||
|---|---|---|---|
900万円以下 | 900万円超 950万円以下 | 950万円超 1,000万円以下 | |
62万円超95万円以下 | 38万円 | 26万円 | 13万円 |
95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
120万円超125万円以下 | 11万円 | 8万円 | 4万円 |
125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(参考)配偶者特別控除 - 国税庁
配偶者控除と同様、従業員本人の合計所得金額が1,000万円を超える場合は対象外です。
(11)扶養控除
扶養控除は、16歳以上の控除対象扶養親族がいる従業員に適用できる控除です。次のすべてに該当する親族が、控除対象扶養親族に当たります。
- 16歳以上である
- 配偶者以外の親族、またはいわゆる里子や市町村長から養護を委託された老人である
- 従業員と生計を一にする
- 年間の合計所得金額が62万円以下である
- 青色申告者や白色申告者の事業専従者でない
ただし、国外に住む親族(非居住者)は、次のいずれかにも該当する必要があります。
- 16歳以上30歳未満(その年の12月31日時点。以下同じ。)
- 70歳以上
- 30歳以上70歳未満で、次のいずれかに該当
- 留学により国内に住所・居所がなくなった
- 障害者
- 従業員から生活費や教育費としてその年に38万円以上の支払いを受けている
また、国外居住親族について扶養控除を適用するには、親族関係書類を扶養控除等(異動)申告書に添付・提示し、送金関係書類を年末調整の際に添付・提示する必要があります。
令和8年度の税制改正により、扶養親族の合計所得金額の要件も62万円以下に引き上げられました。所得要件の緩和で新たに対象となる親族がいる可能性があるため、従業員に案内しましょう。
控除額は、扶養親族の年齢と同居の状況によって4段階に分かれます。
区分 | 対象年齢(12月31日時点) | 控除額 |
|---|---|---|
一般の控除対象扶養親族 | 16歳以上19歳未満、23歳以上70歳未満 | 38万円 |
特定扶養親族 | 19歳以上23歳未満 | 63万円 |
老人扶養親族(同居老親等以外) | 70歳以上 | 48万円 |
老人扶養親族(同居老親等) | 70歳以上 | 58万円 |
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(参考)扶養控除 - 国税庁
同居老親等とは、従業員本人または配偶者の直系尊属で、本人か配偶者と常に同居している人です。病気の治療による長期入院は同居として扱いますが、老人ホームへの入所は同居に該当しません。判定を誤りやすいため、申告書の記載内容を確認して正確に控除額を算出します。
(12)特定親族特別控除
特定親族特別控除は、令和7年度税制改正で新設された控除です。大学生世代の子供がアルバイト収入を増やしても、世帯の手取りが急に減らないようにする趣旨で設けられました。
対象となる特定親族は、その年の12月31日時点で19歳以上23歳未満の従業員と生計を一にする親族(配偶者などを除く)で、合計所得金額が62万円超123万円以下の人です。
合計所得金額の下限は、令和8年度税制改正で58万円超から62万円超に引き上げられました。給与収入だけであれば136万円超197万円以下が目安です。
控除額は、特定親族の合計所得金額が増えるほど段階的に減っていきます。
特定親族の合計所得金額 | 控除額 |
|---|---|
62万円超85万円以下 | 63万円 |
85万円超90万円以下 | 61万円 |
90万円超95万円以下 | 51万円 |
95万円超100万円以下 | 41万円 |
100万円超105万円以下 | 31万円 |
105万円超110万円以下 | 21万円 |
110万円超115万円以下 | 11万円 |
115万円超120万円以下 | 6万円 |
120万円超123万円以下 | 3万円 |
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(参考)特定親族特別控除 - 国税庁
19歳以上23歳未満の親族は、合計所得金額が62万円以下なら扶養控除(特定扶養親族)、62万円超123万円以下なら特定親族特別控除の対象です。
(13)基礎控除
基礎控除は、合計所得金額が2,500万円以下のすべての人に適用される控除です。令和8年度の税制改正により、令和8年分・令和9年分には時限的な加算があり、令和10年分以後とは金額が異なります。合計所得金額ごとの控除額は下表のとおりです。
合計所得金額 | 基礎控除額 (令和8年分・令和9年分) | 基礎控除額 (令和10年分以後) |
|---|---|---|
132万円以下 | 104万円 | 99万円 |
132万円超489万円以下 | 104万円 | 62万円 |
489万円超655万円以下 | 67万円 | 62万円 |
655万円超2,350万円以下 | 62万円 | 62万円 |
2,350万円超2,400万円以下 | 48万円 | 48万円 |
2,400万円超2,450万円以下 | 32万円 | 32万円 |
2,450万円超2,500万円以下 | 16万円 | 16万円 |
2,500万円超 | 0円 | 0円 |
(出典)令和8年4月 源泉所得税の改正のあらまし - 国税庁
(参考)基礎控除 - 国税庁
基礎控除は、年末調整の対象となる従業員のほぼ全員に適用される控除です。年分によって金額が変わるため、控除額を間違えないよう注意しましょう。なお、令和10年分以後の基礎控除額は、物価の動向などを踏まえて2年ごとに見直す方針が示されており、表の金額から変わる可能性があります。
年末調整では適用できず確定申告が必要な3種類の所得控除
16種類の所得控除のうち、次の3種類は年末調整では適用できません。
所得控除の種類 | 概要 |
|---|---|
雑損控除 | 災害・盗難・横領によって資産に損害を受けた場合に適用する |
医療費控除 | 1年間に支払った医療費が一定額を超える場合に適用する |
寄附金控除 | 国や地方公共団体などに特定寄附金を支出した場合に適用する |
(参考)所得控除のあらまし - 国税庁
これらの控除を受けるには、従業員本人による確定申告が必要です。従業員から問い合わせを受けたときに案内できるよう、概要を押さえましょう。
(1)雑損控除
雑損控除は、災害や盗難、横領によって資産に損害を受けた場合に適用できる控除です。ただし、事業用の資産や、別荘など生活に通常必要でない資産の損害は対象外です。対象となる原因は次の5つに限られ、詐欺や恐喝による損失は含まれません。
- 自然現象の災害(震災・風水害・雪害・落雷など)
- 人為による異常な災害(火災・火薬類の爆発など)
- 害虫などの生物による異常な災害
- 盗難
- 横領
控除額は、次の2つの計算式で算出した金額のうち大きいほうです。
- (損害金額 + 災害等関連支出の金額 - 保険金等の額)- 総所得金額等 × 10%
- 災害関連支出の金額 - 保険金等の額 - 5万円
なお、保険金等の額は、まず損害金額から差し引き、損害金額を超える部分だけを災害(等)関連支出の金額から差し引きます。
その年の所得から控除しきれない金額は、原則として翌年以後3年間にわたって繰り越せます(東日本大震災や、令和5年4月1日以後に発生した特定非常災害により生じた損失は5年間)。繰越控除を受けるには、損失が生じた年分の確定申告書を提出し、その後も連続して確定申告書を提出する必要があります。
(出典)雑損控除 - 国税庁
(2)医療費控除
医療費控除は、従業員本人や生計を一にする配偶者・親族のために支払った医療費が、一定額を超える場合に適用できる控除です。
控除額は「実際に支払った医療費の合計額 - 保険金などで補てんされる金額 - 10万円」で、上限は200万円です。ただし、その年の総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%を差し引きます。
医療費控除を受ける場合、確定申告書に医療費控除の明細書を添付する必要があります。
(出典)医療費控除 - 国税庁
(3)寄附金控除
寄附金控除は、国や地方公共団体、特定公益増進法人などに寄附した場合に適用できる控除です。控除額は「その年に支出した特定寄附金の合計額と総所得金額等の40%相当額のいずれか低い金額 - 2,000円」で計算します。
寄附金控除は、ふるさと納税に関する問い合わせが多く発生しがちです。寄附先が5団体以内で確定申告が不要な従業員は、ワンストップ特例制度を利用すれば、確定申告をせずに住民税から控除を受けられます。
ただし、確定申告をする場合はワンストップ特例が無効になり、寄附金控除もあわせて申告しなければなりません。年末調整の時期に問い合わせが集中しやすいポイントのため、社内周知の内容に含めておくとよいでしょう。
(出典)寄附金控除 - 国税庁
(参考)ふるさと納税の流れ(ワンストップ特例を申請する場合) - 総務省
所得控除以外で年末調整に関係する所得金額調整控除と住宅ローン控除
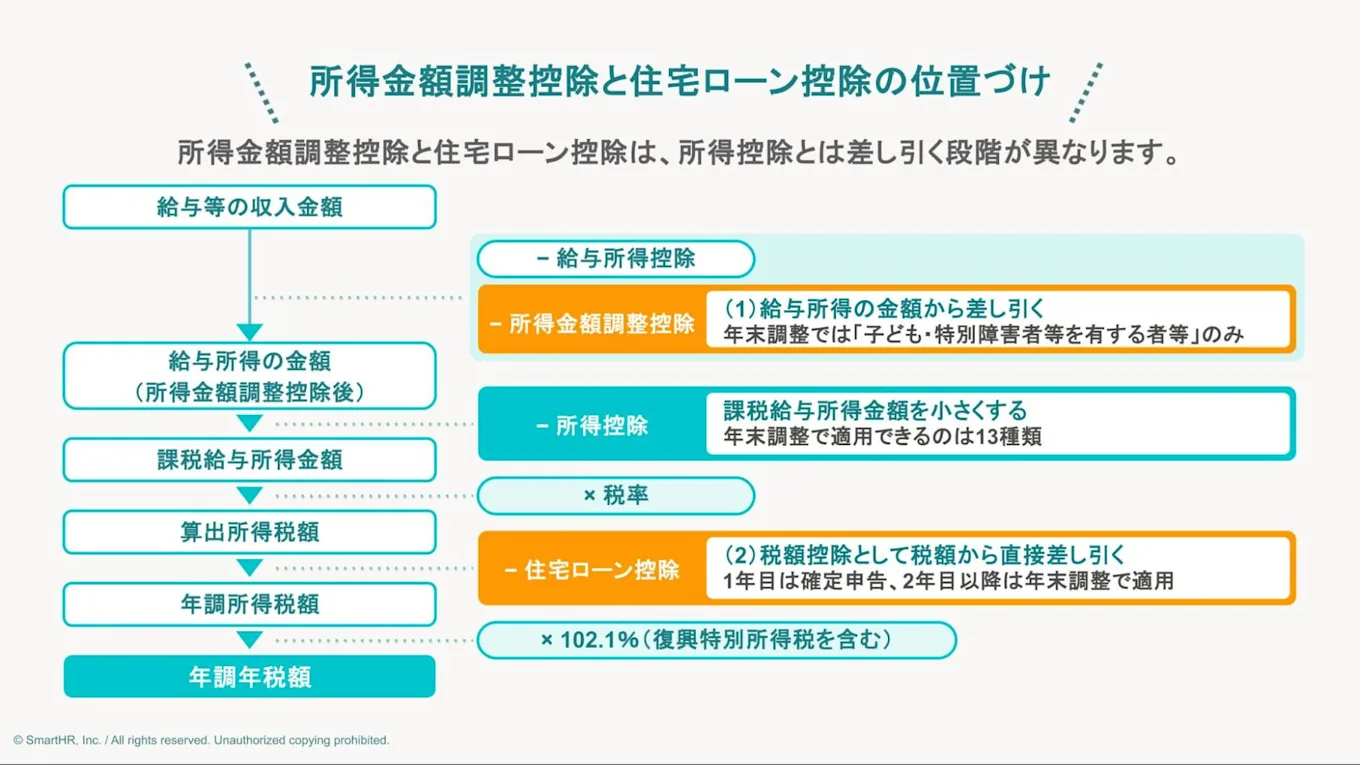
年末調整で人事・労務担当者が関わる控除は、所得控除だけではありません。給与所得の計算段階で差し引く所得金額調整控除と、税額控除である住宅ローン控除も年末調整の対象です。どちらも所得控除とは取り扱いが異なるため、内容を確認しましょう。
(1)所得金額調整控除
所得金額調整控除は、一定の要件に当てはまる給与所得者について、給与所得の金額からさらに一定額を差し引く制度です。
「子ども・特別障害者等を有する者等の所得金額調整控除」と「給与所得と年金所得の双方を有する者に対する所得金額調整控除」の2種類があり、年末調整で適用できるのは前者だけです。
子ども・特別障害者等を有する者等の所得金額調整控除は、給与等の収入金額がその年に850万円を超える従業員が、次のいずれかに該当する場合に適用できます。
- 本人が特別障害者である
- 23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
控除額は「(給与等の収入金額 - 850万円)× 10%」です。収入金額が1,000万円を超える場合は1,000万円として計算するため、上限は15万円です。たとえば、給与収入950万円で、16歳の子供を扶養している従業員であれば、控除額は(950万円 - 850万円)× 10% = 10万円になります。
扶養控除とは異なり、夫婦の両方が要件を満たす場合は2人とも適用できます。扶養控除を配偶者側で申告している従業員は、自身には所得金額調整控除も適用できないと考えているケースが少なくありません。
申告されなければ人事・労務担当者は気づきにくいため、申告書の配付時に案内しましょう。
(出典)所得金額調整控除 - 国税庁
(2)住宅ローン控除
住宅ローン控除は、住宅の新築や取得、増改築などで住宅ローンを利用した場合に受けられる税額控除です。年末のローン残高に応じた金額を、所得税額から直接差し引けます。
1年目は確定申告をしなければ適用を受けられませんが、2年目以降は年末調整で申告できます。
たとえば、令和7年に住宅を取得して入居した従業員であれば、令和7年分は本人が確定申告をし、令和8年分から年末調整で処理できます。
住宅ローン控除は対象者が限られるものの、差し引かれる額が大きくなりやすいため、申告を忘れないよう案内しましょう。
(参考)令和8年分 年末調整のしかた - 国税庁
(参考)No.1211-1 住宅を新築又は新築住宅を購入した場合(住宅借入金等特別控除) - 国税庁
年末調整で控除を適用するために回収する4つの申告書様式
各控除を年末調整に反映させるには、従業員から所定の申告書を回収する必要があります。年末調整で必要な申告書は、主に次の4つの様式です。このうち、扶養控除等(異動)申告書と基礎控除申告書(兼用様式)は原則として全員が提出し、ほかの申告書は該当する控除を受ける従業員だけが提出します。
書類名 | 申告できる控除 |
|---|---|
給与所得者の扶養控除等(異動)申告書 | 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除 |
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 | 基礎控除、配偶者控除、配偶者特別控除、特定親族特別控除、所得金額調整控除 |
給与所得者の保険料控除申告書 | 生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除 |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | 住宅ローン控除 |
(参考)令和8年分 年末調整のしかた - 国税庁
(参考)給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 - 国税庁
兼用様式は1枚に4つの申告書がまとまっており、記入すべき欄が抜けやすい書類です。記入が必要な欄や書き方を具体的に案内できれば、記入漏れを防げます。
各様式は毎年更新されるため、国税庁の「年末調整がよくわかるページ」から最新年分のものを取得してください。書類ごとの記入方法は、次の記事で解説しています。
年末調整の期限と例外対応のポイント
控除の適用手続きをスムーズに進めるには、年末調整の期限と、期限に間に合わない場合の対応を押さえる必要があります。ここでは、人事・労務担当者が知っておくべき年末調整の期限と、例外的な対応を解説します。
ポイント(1)年末調整の期限
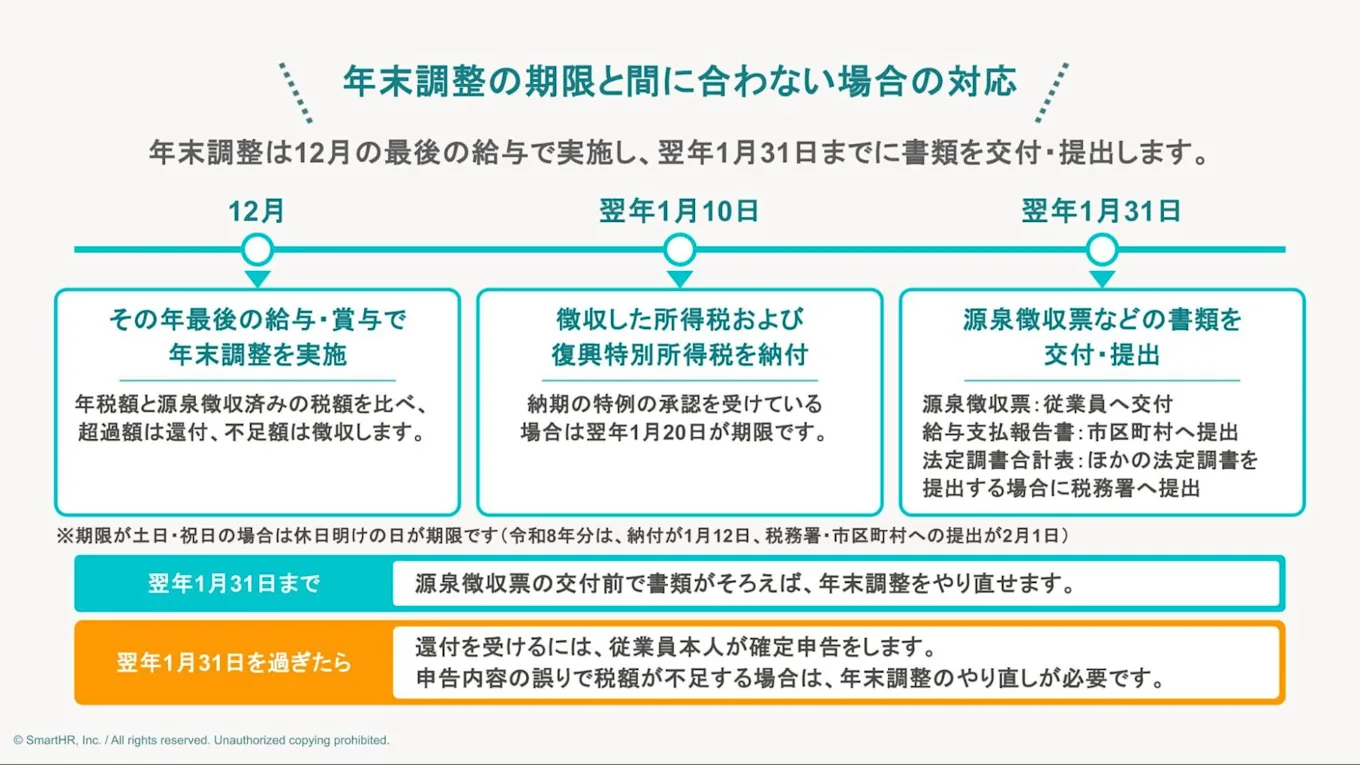
年末調整は、その年最後に支払う給与や賞与で実施します。支給時に、計算した年税額と源泉徴収済みの税額を比べ、超過額があれば還付し、不足額があれば徴収します。
年末調整で徴収した所得税および復興特別所得税は、原則として翌年1月10日までに納付します。納期の特例の承認を受けている場合は、翌年1月20日が期限です。なお、期限が土日・祝日に当たる場合は、その翌日(休日明けの日)が期限になります。令和8年分は、令和9年1月10日が日曜日、11日が成人の日のため、納付期限は令和9年1月12日(火)です。
(参考)No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁
加えて、翌年1月31日までに次の書類を交付・提出します。
- 源泉徴収票:従業員へ交付する
- 給与支払報告書:各市区町村へ提出する
- 法定調書合計表:退職所得の源泉徴収票など、ほかの法定調書を提出する場合に税務署へ提出する
なお、令和9年は1月31日が日曜日のため、交付・提出期限は2月1日(月)になります。
また、令和9年1月1日以後は、市区町村へ給与支払報告書を提出すれば、税務署へ源泉徴収票を提出したものとみなされます。そのため、令和8年分からは税務署提出用の源泉徴収票を別途作成・提出する必要はありません。
(参考)No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
(参考)源泉徴収票のみなし提出の特例 特設ページ|国税庁
ポイント(2)年末調整に間に合わない場合
証明書の再発行が間に合わない、従業員が期限までに申告書を提出しないなどの理由で、年末調整で控除を反映できない場合があります。この場合は、次のいずれかで対応します。
年末調整をやり直す
源泉徴収票を交付する前で、かつ翌年1月31日までに書類がそろえば、年末調整の再計算ができます。ただし、控除対象としていた扶養親族が要件を満たしていなかったなど、もともとの申告内容に誤りがあり、税額が不足する場合は、翌年1月31日を過ぎても年末調整のやり直しが必要です。
従業員本人が確定申告をする
翌年1月31日を過ぎた場合、控除の適用による還付は年末調整では対応できません。控除を適用するには、従業員本人が確定申告する必要がある点を案内しましょう。
(参考)No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
(参考)令和8年分 年末調整のしかた(年末調整後の再調整)|国税庁
ポイント(3)不足額が大きく徴収しきれない場合
年末調整で計算した年税額(年調年税額)が源泉徴収済みの税額を上回った場合、差額は不足額として従業員から徴収します。不足額は年末調整をする月の給与から徴収し、徴収しきれない場合は翌月以降の給与から順次徴収します。
ただし、不足額が大きく、年末調整後の給与が極端に少なくなると、従業員の生活に支障がでるケースもあるでしょう。
年末調整後の手取りが、1月から年末調整前月までの手取り平均額の70%を下回る場合は、「年末調整による不足額徴収繰延承認申請書」を税務署に提出します。承認を受ければ、不足額を翌年1月と2月に繰り延べて徴収できます。
なお、繰り延べが認められるのは不足額の部分だけです。年末調整をする月分の給与や賞与に対する通常の税額は、繰り延べを受ける場合でも徴収しなければなりません。
申請書は、その年最後に給与等の支払いを受ける日の前日までに提出が必要です。期限を過ぎると承認を受けられないため、給与計算の結果、対象になりそうな従業員には早めに案内しましょう。
(参考)年末調整による不足額徴収繰延承認申請|国税庁
(参考)令和8年分 年末調整のしかた(過不足額の精算)|国税庁
控除の種類と必要書類を押さえて年末調整で漏れなく適用しよう
年末調整に関係する控除は、所得控除16種類のうち年末調整で適用できる13種類と、所得金額調整控除、住宅ローン控除です。各控除と申告書の対応関係が把握できれば、書類の回収漏れや記入漏れに気づきやすくなります。
令和8年分の年末調整では、基礎控除の引き上げや給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の見直しなど、大きな改正が重なります。前年の資料をそのまま流用せず、最新の内容に更新した資料で社内周知をしましょう。
控除の種類が増え、判定も細かくなるなかで、紙の申告書を目視で確認する運用は、人事・労務担当者の負担が大きくなりがちです。
SmartHRの年末調整機能を使えば、従業員はアンケート形式の質問に答えて申告書を作成できます。回答内容に応じて必要な控除をシステムが判別し、申告内容の確認も画面上で進められるため、回収と確認の手間を削減し、判断が必要な確認作業に時間をあてやすくなるでしょう。
たとえば、グループ全体で約600店舗を展開する株式会社リンガーハットでは、現場の負担がとくに重かった年末調整と入社手続きから、SmartHRの導入を始めました。従来は店長がパートやアルバイトの従業員を集めて説明し、回収した大量の書類を本社へ発送していました。導入後は紙の書類による作業が減り、年末調整や入社手続きなどにかかる現場の作業時間を削減した結果、3年間で約1億4,000万円相当のコスト削減につながっています。

従業員一人ひとりの税額を正確に計算するためには、控除制度の理解と必要書類の回収が欠かせません。年末調整の運用を見直し、従業員一人ひとりが安心して働ける環境を整えましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。