転職者の年末調整はどう進める?前職の源泉徴収票の扱いや注意点
- 公開日

目次
年の中途で自社に転職してきた従業員がいる場合、年末調整は他の従業員と同じ手順で進めてよいのか、迷う人事・労務担当者も多いのではないでしょうか。こうした転職者(中途入社者)の年末調整では、前職から支払われた給与を合算して税額を計算する必要があります。
本記事では、年末調整を担当する人事・労務担当者に向けて、転職者が年末調整の対象になる条件や一般的な年末調整との違い、前職の源泉徴収票の取り扱い、入社時期ごとの注意点を解説します。
転職者(中途入社者)も年末調整の対象になる
年末調整とは、源泉徴収された所得税および復興特別所得税の合計額と、その人が1年間に納めるべき所得税および復興特別所得税の額との差額を精算する手続きです。源泉徴収された所得税額はあくまで概算のため、年末に1年分の税額を確定させ、過不足を精算します
年末調整の対象となる人は、1年を通じて自社に勤務している従業員だけではありません。年の中途で就職し、年末まで勤務している従業員も、年末調整の対象要件を満たしていれば年末調整の対象です。
ただし、転職者の年末調整には、1年を通じて自社に勤務している従業員のケースとは異なる点があります。最大の違いは、自社が支払った給与だけでなく、前職から支払われた給与も含めて年間の税額を計算する点です。合算の対象になるのは、前職で「給与所得者の扶養控除等(異動)申告書」を提出して支払いを受けた給与です。
前職の給与額や源泉徴収税額は前職の源泉徴収票で確認するため、転職者の年末調整では源泉徴収票の回収が欠かせません。
(参考)No.2665 年末調整の対象となる人 - 国税庁
(参考)No.2674 中途就職者の年末調整 - 国税庁
年末調整の対象になる転職者(中途入社者)の条件
年末調整の対象になるのは、「給与所得者の扶養控除等(異動)申告書」を年末調整をする日までに勤務先に提出している一定の人です。
転職者からも、入社時に「給与所得者の扶養控除等(異動)申告書」を回収するのが一般的です。
そのうえで、年末調整の対象になる人の条件は、12月にする場合と年の中途でする場合とで異なります。対象になる転職者と対象にならない転職者の条件を、それぞれ解説します。
年末調整の対象になる転職者
年末調整の対象になる転職者は、年の中途で就職して年末まで自社に勤務している人、または年の中途で退職した人のうち一定の要件に当てはまる人です。
年末調整の対象者の区分
区分 | 対象者 |
|---|---|
12月に実施する年末調整の対象者 | 企業などに1年を通じて勤務している人や、年の中途で就職し年末まで勤務している人 |
年の中途で実施する年末調整の対象者 | 次のいずれかに該当する人
|
※1 パートタイマーなどとして働く人が退職した場合の基準額は、令和8年度の税制改正により123万円から136万円に引き上げられました。令和8年11月30日以前に実施する年末調整においても、136万円以下で判定します。
※2 なお、令和8年11月30日以前に実施する年末調整では、改正後の基礎控除額・給与所得控除後の給与等の金額の表・扶養親族等の所得要件は適用されず、改正前の内容で税額を計算します。この場合、改正後の控除の適用を受けるには従業員本人の確定申告が必要なため、退職時に案内しましょう。
(参考)令和8年分 年末調整のしかた - 国税庁
(参考)令和8年分 年末調整Q&A〔問1〕 - 国税庁
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A〔Q1-3・Q7-1〕 - 国税庁
たとえば、転職者が12月支給の給与を受け取った後に退職した場合は、上記表の「4. 12月に支給されるべき給与の支払いを受けた後に退職した人」に該当し、退職時に年末調整をします。
年末調整の対象にならない転職者
転職者のなかには、年末調整の対象にならない人もいます。12月の年末調整と年の中途の年末調整に分けて、対象にならない条件を解説します。
12月に実施する年末調整の対象にならない人
年の中途で就職し年末まで勤務している転職者であっても、次のいずれかに当てはまる人は12月の年末調整の対象になりません。
対象にならない人 | 対応 |
|---|---|
1年間に支払いが確定した給与の総額が2,000万円を超える人 | 本人が確定申告で精算する。2,000万円の判定には前職から支払われた給与も含む |
災害減免法(災害被害者に対する租税の減免、徴収猶予等に関する法律)の規定により、その年の給与に対する所得税および復興特別所得税の源泉徴収について徴収猶予や還付を受けた人 | 本人が確定申告で精算する |
「給与所得者の扶養控除等(異動)申告書」を他の勤務先に提出しているなど、自社に提出していない人 | 本人が確定申告で精算する 「給与所得者の扶養控除等(異動)申告書」は1か所の勤務先にしか提出できないため、自社では年末調整ができない
|
前職の源泉徴収票がなく、前職の給与額などを確認できない人 | 従業員から前職に再発行を依頼してもらう。年末調整に間に合わなければ本人が確定申告で精算する |
12月入社などで、年内に自社からの給与の支払いがない人 | 自社では年末調整をせず、本人が確定申告で精算する |
年の中途の年末調整の対象にならない人
年の中途で退職した人のうち、前述の表の「年の中途で実施する年末調整の対象者」の1.から5.(死亡による退職や非居住者になった場合など)のいずれにも該当しない人は、年末調整の対象になりません。
また、その年に中途入社した従業員が年末を待たずに退職した場合も、前述の表の1.から5.のいずれにも該当しなければ、年末調整の対象にはなりません。年末調整の対象にならない退職者には、退職後1か月以内に源泉徴収票を交付し、転職先での年末調整または本人の確定申告で精算してもらう必要があります。
年末調整に含める「転職前の給与」の範囲
転職者の年末調整が一般的なケースと大きく異なるのは、年末調整の計算に含める給与の範囲です。自社が支払った給与だけを対象にすると、年間の税額を正しく計算できません。
ここでは転職者の年末調整に含める給与の範囲と、その確認方法を解説します。
転職前の給与は年内に支払いが確定した分を含める
所得税法第190条では、年末調整の対象になる給与は、その年の1月1日から12月31日まで(年の中途で退職した人などは、その退職のときまで)の間に支払いが確定した給与とされています。実際に支払われたかにかかわらず、年内に支払いが確定していれば未払いの給与も含まれます。反対に、前年分の未払給与を今年になって支払った場合は、今年の年末調整の対象には含めません。
年末調整の対象になる給与は、年末調整をする自社が支払う給与だけではありません。年の中途で就職した従業員が、就職前に他の勤務先などに「給与所得者の扶養控除等(異動)申告書」を提出して支払いを受けた給与がある場合は、それらの給与を含めて年末調整をする必要があります。
前職から支払われた給与(前職を退職するまでに支払いが確定した給与)は、給与額だけでなく、給与から徴収された所得税および復興特別所得税の額や、控除された社会保険料の額も自社の分と合算します。
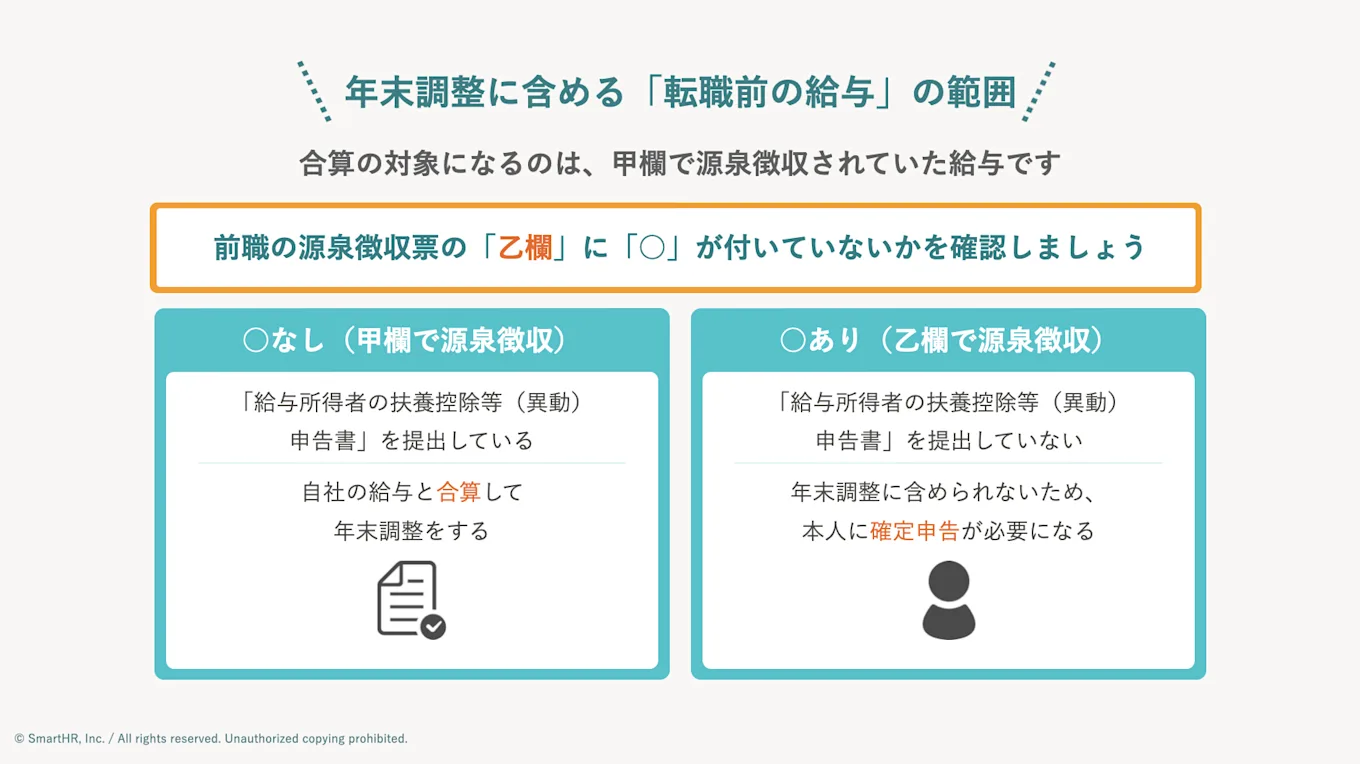
なお、合算の対象になるのは、前職に「給与所得者の扶養控除等(異動)申告書」を提出し、税額表の「甲欄」で源泉徴収されていた給与です。「乙欄」は、この申告書を提出していない人に適用される税額表の区分です。
前職で「給与所得者の扶養控除等(異動)申告書」を提出しておらず、「乙欄」で源泉徴収されていた給与は年末調整に含められないため、本人の確定申告が必要です。
(参考)No.2668 年末調整の対象となる給与 - 国税庁
(参考)No.2674 中途就職者の年末調整 - 国税庁
(参考)法第190条《年末調整》関係 - 国税庁
前職の給与は源泉徴収票で確認する
前職の勤務先から従業員が受け取った給与額、徴収された所得税および復興特別所得税の額、控除された社会保険料の額は、前職の勤務先が発行した「給与所得の源泉徴収票」で確認します。
従業員本人の申告や給与明細だけを根拠に年末調整はできないため、必ず源泉徴収票を提出してもらいましょう。
前職の源泉徴収票がなく、給与額などを確認できない場合は、その従業員の年末調整はできません。対応方法は、後述の「転職者(中途入社者)から『前職の源泉徴収票がない』と言われたら?」で解説します。
年の中途で退職した人の源泉徴収票は、退職後1か月以内に交付するよう所得税法第226条で定められています。転職者が入社した時点で前職の源泉徴収票を受け取っているとは限りません。入社時に受け取りの有無を確認しましょう。
まだ受け取っていない場合は、前職へ早めに交付を依頼するよう案内しておくと、年末調整の時期に慌てずに済みます。
(参考)No.2674 中途就職者の年末調整 - 国税庁
(参考)令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 - 国税庁
転職者(中途入社者)から回収する年末調整の書類
転職者の年末調整では、一般的な年末調整と同様に回収する書類に加えて、転職者ならではの書類を回収する必要があります。回収漏れを防ぐため、書類の種類を整理しておきましょう。
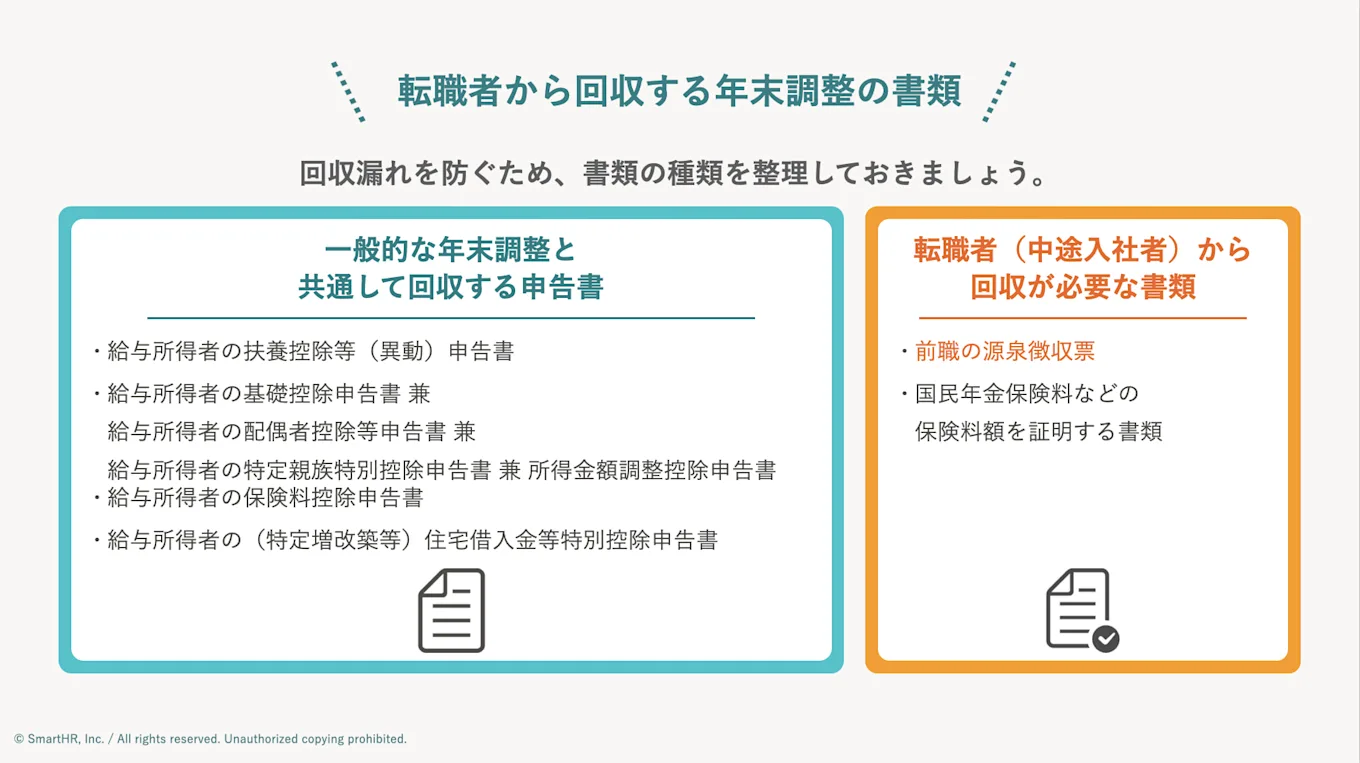
一般的な年末調整と共通して回収する申告書
まず、一般的な年末調整のケースと同様に、転職者からも次の申告書を回収します。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 給与所得者の保険料控除申告書(生命保険料や地震保険料などの控除証明書を添付)
- 給与所得者の(特定増改築等)住宅借入金等特別控除申告書(住宅ローン控除を受けて2年目以降の従業員のみ)
令和8年分の申告書は、令和8年度税制改正による基礎控除の引き上げなどにあわせて、基礎控除申告書などの様式が変更されています。国税庁のサイトに掲載されている令和8年分の様式を使用しましょう。
転職者(中途入社者)から回収が必要な書類
次に、一般的な年末調整のケースとは異なり、転職者から回収する必要がある主な書類は次のとおりです。
- 前職の源泉徴収票(年内に複数の勤務先から給与を受けている場合は、そのすべて)
- 退職から転職までに期間があき、そのあいだに国民年金保険料などを支払っている場合は、保険料額を証明する書類
国民年金保険料や国民年金基金の掛金を社会保険料控除の対象にするには、保険料控除申告書に金額を記入します。あわせて、控除証明書などの証明書類を保険料控除申告書に添付するか、提示してもらう必要があります。一方、国民健康保険料は証明書類の添付が不要なため、納付額を保険料控除申告書に記入してもらいましょう。
(参考)各種申告書・記載例(扶養控除等申告書など) - 国税庁
(参考)No.1130 社会保険料控除 - 国税庁
書類の配付・回収をスムーズに進めるには
中途採用の多い企業や拠点が複数ある企業では、従業員ごとに異なる書類を紙で回収し、確認する負担が大きくなりがちです。書類の配付や回収をオンライン化すれば、提出状況を一覧で把握でき、催促の手間も減らせます。
年末調整の書類は10月下旬ごろから配付し、11月下旬から12月上旬に回収するスケジュールが一般的です。転職者には、前職の源泉徴収票の提出が必要である旨を配付時にあらためて伝えておくと、回収がスムーズに進みます。
グループ全体で約600店舗・約1.1万人の従業員を抱える株式会社リンガーハットでは、SmartHRの年末調整機能や給与明細機能などを活用し、店舗ごとに紙で集めていた年末調整の書類回収から、給与明細・源泉徴収票の配付までをペーパーレス化しています。年末調整や源泉徴収票の交付の効率化を検討している方はぜひご覧ください。

【ケース別】転職者(中途入社者)の年末調整に関する注意点
転職者の年末調整は、入社した時期や転職の経緯によって対応が変わります。人事・労務担当者が迷いやすいケース別に注意点を解説します。
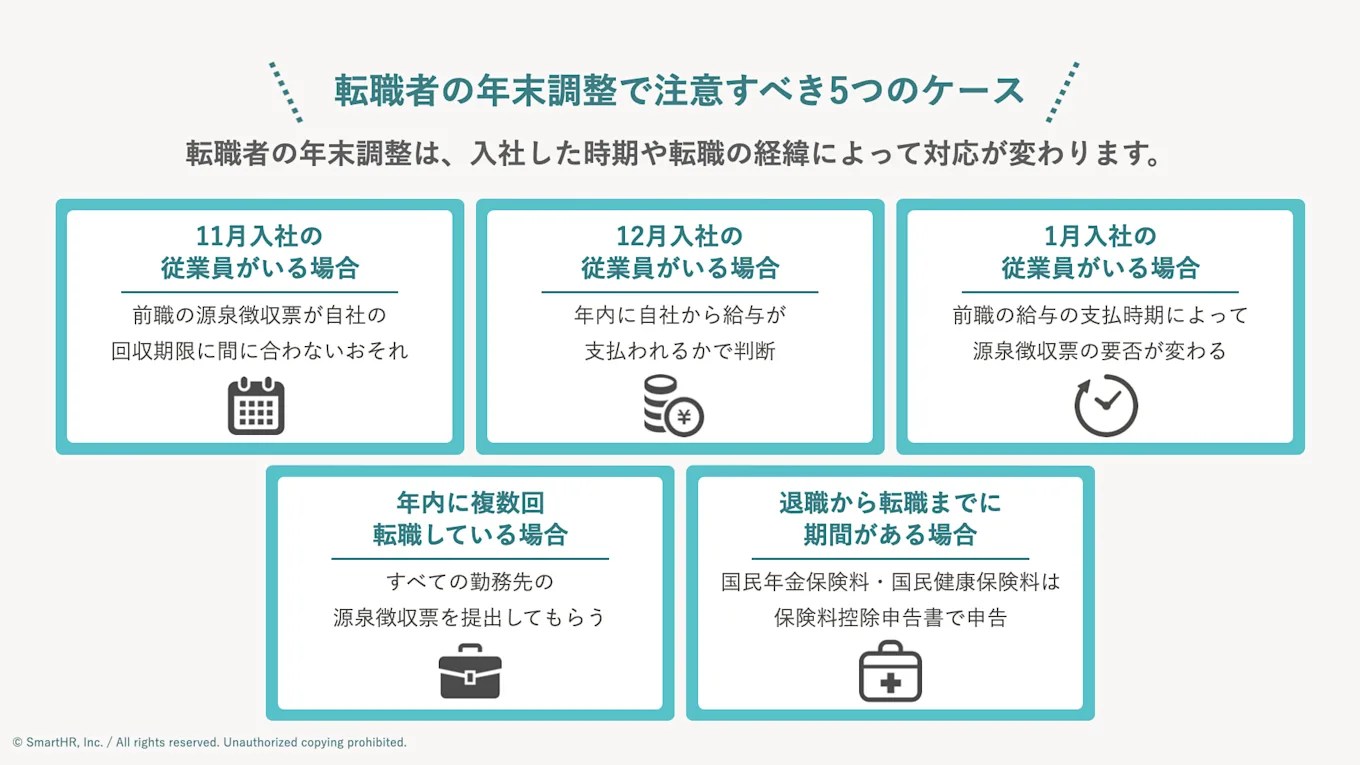
(1)11月入社の従業員がいる場合
11月に入社した従業員は、年末まで勤務していれば12月の年末調整の対象になります。ただし、前職の源泉徴収票が自社の回収期限に間に合わないおそれがあるため注意が必要です。
退職者への源泉徴収票の交付期限は、退職後1か月以内が原則です。たとえば10月末に前職を退職した場合、前職の源泉徴収票の交付期限は11月末になり、自社の書類回収期限と重なる場合があります。前職の対応が遅れると、年末調整に間に合わない可能性があります。
11月入社の従業員には、入社時点で前職の源泉徴収票を受け取っているかを確認し、まだの場合は前職に早めの交付を依頼するよう案内しましょう。なお、社内の回収期限はあくまで事務処理を円滑に進めるための目安です。
回収期限を過ぎていても、年末調整をする日(その年最後に給与を支払うとき)までに提出があれば年末調整の対象に含めます。年末調整のあとに前職の源泉徴収票が提出された場合も、源泉徴収票を交付する前(翌年1月31日まで)であれば、前職の給与を含めて年末調整をやり直し(再調整)で精算できます。
それでも前職の源泉徴収票が間に合わなかった場合は、従業員本人に確定申告をしてもらう必要があります。その場合の自社の対応は、後述の「年末調整に間に合わない場合は確定申告してもらう」のとおりです。
(2)12月入社の従業員がいる場合
12月に入社した従業員が年末調整の対象になるかどうかは、年内に自社の給与の支給日が来るかで判断します。給与の締め日と支払日を確認しましょう。
給与が当月締め・当月払いの場合
12月入社の従業員には12月分の給与が12月中に支払われるため、年末調整の対象になります。前職の源泉徴収票を回収し、「乙欄」に「○」が付いていないことを確認したうえで、前職の給与と合算して年末調整をします。乙欄に○が付いている給与は合算せず、本人に確定申告をしてもらう必要があります。
給与が当月締め・翌月払いの場合
12月入社の従業員に給与が支払われるのは翌年1月以降です。12月31日時点で在籍していても、年内に自社からの給与の支払いがなく、精算の対象になる給与や源泉徴収税額がないため、自社での年末調整は対象外となります。
前職の給与だけでは自社で年末調整ができないため、この場合は従業員本人に確定申告で所得税および復興特別所得税を精算してもらいます。
国税庁のタックスアンサーでも、支払日が翌月に定められている12月分の給与は、翌年1月の支払日が収入の確定する日にあたるため、本年の年末調整の対象にならないとされています。
(参考)No.2668 年末調整の対象となる給与(Q&A) - 国税庁
(3)1月入社の従業員がいる場合
12月まで前職に在籍し、1月に自社に入社した従業員の場合、前職の源泉徴収票が必要かどうかは、前職の給与の支払時期によって異なります。
前職が当月締め・翌月払いなどで、12月分の給与が翌年1月に振り込まれる場合、その給与は1月に支払いが確定した給与として、入社した年の年末調整の対象に含まれます。
ただし、退職後に支給される給与は、前職で「乙欄」により源泉徴収されていることがあります。前職の源泉徴収票を回収し、「乙欄」に「○」が付いていなければ自社の給与と合算して年末調整をし、付いている場合は年末調整に含めず、従業員本人に確定申告をしてもらいます。
一方、前職からの給与の支払いが12月までで終わっている場合、入社した年に前職から支払われた給与はないため、前職の源泉徴収票の回収は不要です。自社の給与だけで年末調整をします。1月入社の従業員には、入社時に前職の最後の給与がいつ支払われるかを確認し、1月以降に支払われる場合はその年分の源泉徴収票を前職から受け取るよう案内しておきましょう。
(4)年内に複数回、転職している場合
年内に複数回、転職している従業員についても、年末まで在籍している自社が年末調整をします。
他の勤務先から年内に支払われた給与のうち、「給与所得者の扶養控除等(異動)申告書」を提出して支払いを受けた給与は年末調整の計算に含める必要があるため、その年に給与を受け取ったすべての勤務先の源泉徴収票を提出してもらいましょう。
1社分でも源泉徴収票が不足していると年末調整はできません。入社時のヒアリングで年内の職歴を確認し、提出が必要な源泉徴収票の枚数を本人と共有しておくと、回収漏れを防げます。
(5)退職から転職までに期間がある場合
前職の退職から自社への入社までに期間があいている従業員は、その間に国民年金保険料や国民健康保険料を自身で納付しているケースがあります。これらの保険料は社会保険料控除の対象になるため、保険料控除申告書で申告してもらいましょう。
国民年金保険料は、日本年金機構から送付される控除証明書などの証明書類を、保険料控除申告書に添付するか、提示してもらう必要があります。国民健康保険料は証明書類の添付は不要ですが、納付額を正確に記入してもらう必要があります。
また、失業期間中に受給した雇用保険の基本手当(失業手当)は非課税のため、年末調整で申告する必要はありません。
なお、退職から入社までの期間が長く、年内に前職から支払われた給与がない場合は、前職の源泉徴収票の回収は不要です。
転職者(中途入社者)から「前職の源泉徴収票がない」と言われたら?
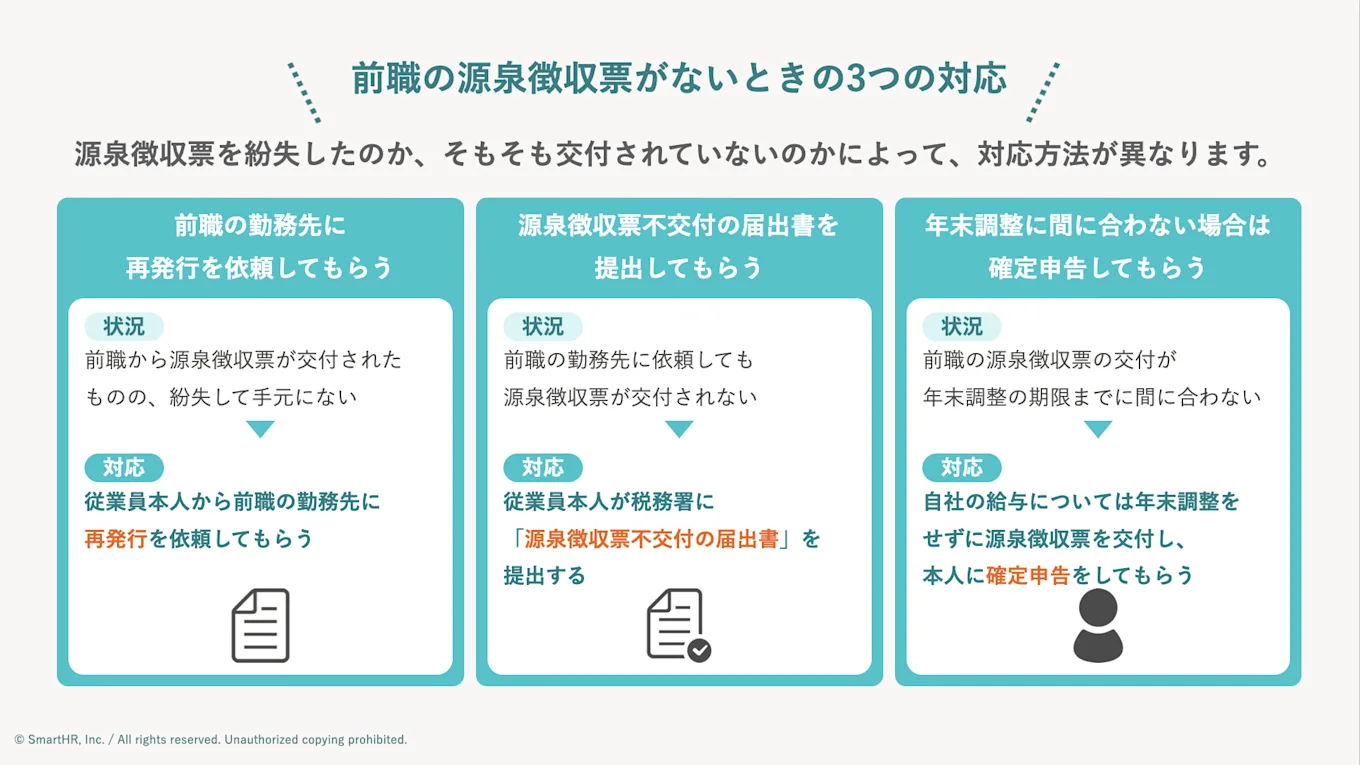
転職者から「前職の源泉徴収票がない」と言われた場合、源泉徴収票を紛失したのか、そもそも交付されていないのかによって、対応方法が異なります。それぞれの対応方法を解説します。
(1)前職の勤務先に再発行を依頼してもらう
前職から源泉徴収票が交付されたものの、紛失して手元にないケースでは、従業員本人から前職の勤務先に再発行を依頼してもらいます。
源泉徴収票の交付は所得税法で定められた義務です。依頼先は前職の人事・総務部門や経理部門が一般的です。再発行には時間がかかる場合もあるため、年末調整の書類回収期限を伝えたうえで、早めに依頼するよう案内しましょう。
(2)源泉徴収票不交付の届出書を提出してもらう
前職の勤務先に依頼しても源泉徴収票が交付されないケースでは、従業員本人が納税地を所轄する税務署に「源泉徴収票不交付の届出書」を提出する方法があります。届出を受けた税務署から前職の勤務先に対して、源泉徴収票を交付するよう指導が入ります。ただし、行政指導には法律上の拘束力がないため、届出後も従業員本人から前職の勤務先に交付を求め続けるよう案内しましょう。
源泉徴収票不交付の届出書は、源泉徴収票の交付期限(退職者は退職後1か月以内)を経過した後に提出できます。給与明細書を保存している場合はその写しを添付し、前職に交付を求めたことがわかる書類があれば、あわせて提出します。
令和8年8月に書面提出用の様式が変更されているため、書面で提出する場合は国税庁サイトに掲載されている最新の様式を使うよう案内しましょう。
なお、すでに交付された源泉徴収票の再発行は、この手続きの対象外です。紛失したケースでは前職への再発行依頼で対応します。
(3)年末調整に間に合わない場合は確定申告してもらう
12月に前職を退職して自社に入社した場合など、前職の源泉徴収票の交付が年末調整に間に合わないケースも起こりえます。再発行や届出を待っていては間に合わない場合も同様です。
前職の給与額などを確認できない従業員の年末調整はできません。源泉徴収票を交付する前で翌年1月31日までに前職の源泉徴収票が提出されれば、年末調整のやり直し(再調整)で精算できます。1月31日を過ぎた場合は、原則として年末調整では対応できないため、従業員本人に確定申告をしてもらう必要があります。
自社の給与については年末調整をせずに源泉徴収票を交付し、前職の源泉徴収票とあわせて確定申告に使うよう案内しましょう。確定申告の期間は、原則として翌年2月16日から3月15日までです。なお、還付を受けるための申告は翌年1月1日から5年間、提出できます。
転職者(中途入社者)に発行する源泉徴収票の書き方
前職の給与を含めて年末調整をした転職者の源泉徴収票は、自社の給与だけで年末調整をした従業員とは記載内容が異なります。
国税庁の「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」にもとづき、転職者の場合に記載内容が変わる5つの欄を整理しました。そのほかの欄の書き方は、一般的な源泉徴収票と変わりません。
記載欄 | 記載内容 |
|---|---|
支払金額 | 前職分と自社分を合算した給与などの総額 |
源泉徴収税額 | 年末調整後の所得税および復興特別所得税の合計額(前職分の徴収税額を含めて計算) |
社会保険料等の金額 | 自社の給与から控除した社会保険料、保険料控除申告書で申告した給与天引き以外の社会保険料・小規模企業共済等掛金に、前職の給与から控除された社会保険料等を加えた合計額 |
摘要 | 次の3点を記載 ・前職の支払者の住所(居所)または所在地、氏名または名称 ・前職を退職した年月日 ・前職が支払った給与等の金額、徴収した所得税および復興特別所得税の合計額、給与などから控除した社会保険料の金額 |
中途就・退職 | 「就職」に「○」を付け、入社した年月日を記載 |
(参考)令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 - 国税庁
なお、令和8年分以降の源泉徴収票については、令和9年1月1日以降に給与支払報告書を市区町村に提出した場合、税務署に源泉徴収票を提出したものとみなされる「源泉徴収票のみなし提出の特例」が始まります。
これにより、税務署提出用の源泉徴収票を作成・提出する必要は基本的になくなります。従業員本人には、引き続き翌年1月31日まで(令和8年分は令和9年2月1日まで)に源泉徴収票を交付する必要があるため、交付漏れがないよう注意しましょう。
転職者(中途入社者)の年末調整でよくある質問
転職者の年末調整に関して、人事・労務担当者からよくある質問をまとめました。
Q1. 退職所得の源泉徴収票も転職者から回収が必要?
前職で退職金を受け取った転職者がいても、「退職所得の源泉徴収票」を回収する必要はありません。年末調整で合算するのは給与所得のみで、退職所得は給与所得とは分けて課税されるためです。
前職で「退職所得の受給に関する申告書」を提出して退職金を受け取っていれば、退職所得に対する所得税および復興特別所得税は前職の源泉徴収で精算されており、原則として確定申告も不要です。
ただし、医療費控除などで従業員本人が確定申告をする場合は、退職所得の金額も含めて申告する必要があるため、退職所得の源泉徴収票は本人に保管してもらうよう伝えましょう。転職者から回収するのは、あくまで「給与所得の源泉徴収票」です。
Q2. 退職した従業員から源泉徴収票の再発行を依頼されたら?
自社を退職した元従業員から源泉徴収票の再発行を依頼された場合は、速やかに対応しましょう。再発行した源泉徴収票は、元従業員が転職先の年末調整や確定申告で使います。前職分の源泉徴収票などを確認できないと、転職先では年末調整ができません。
再発行する際は、なりすましを防ぐために本人確認をしたうえで、退職時に交付したものと同じ内容の源泉徴収票を作成します。給与計算システムを利用していれば、過去の源泉徴収票を再出力できる場合があります。
なお、本人に交付する源泉徴収票にはマイナンバーを記載しません。再発行した源泉徴収票に「再発行」と記載しておくと、元の源泉徴収票と区別でき、二重交付のトラブルを防ぎやすくなります。
年末調整の手続き・書類回収はシステム活用で効率化しよう
転職者も、年末まで勤務していて対象要件を満たしていれば、年末調整の対象になります。
11月・12月入社や複数回の転職、退職から入社までの空白期間など、転職者の状況によって必要な書類や対応は変わります。入社時には、前職の源泉徴収票が残っているか、前職から最後に給与を受け取った時期はいつかを確認することが大切です。
また、転職者が多い企業ほど、従業員ごとに異なる書類の回収や確認の負担は大きくなります。書類の配付や回収をオンライン化すれば提出状況を一覧で把握できるため、システムの活用も検討しながら、転職者の年末調整を漏れなく正確に進めましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。