退職者で年末調整の対象となるケースは?11月・12月退職の事例付きで解説
- 公開日

目次
年末調整は、毎月の給与から源泉徴収した所得税・復興特別所得税と、1年間に納めるべき税額との差額を精算する手続きです。
実務で判断に迷いやすいのが、年の途中で退職した従業員の扱いです。「11月末で辞めた人は対象になるのか」「12月31日退職で給与の支払いが翌年1月なら、どちらの年に含めるのか」などの問い合わせは、年末が近づくと増えやすくなります。
本記事では、退職者の年末調整の原則と例外にあたる5つのケース、退職月ごとの対応、源泉徴収票の交付義務を整理し、令和8年分特有の注意点まで解説します。
年末調整の全体像は、関連記事をあわせてご覧ください。
退職者は原則として年末調整の対象外
原則として、年の途中で退職した従業員は年末調整の対象にはなりません。
年末調整の対象者は、「給与所得者の扶養控除等(異動)申告書」を提出し、年末まで勤務している従業員です。ただし、給与の総額が2,000万円を超える従業員などは除きます。
年の途中で退職した従業員は、退職後にほかの勤務先から給与を受け取る可能性があり、その年の給与総額が確定しません。退職した勤務先では税額を精算できないため、年末調整の対象から外れます。
年内に再就職した場合は、新しい勤務先が前職分の給与を含めて年末調整をします。再就職しなかった場合は、退職者自身の確定申告で税額を精算します。詳しくは、「退職月別|退職者の年末調整の対応方法」、「源泉徴収票は年末調整の対象外でも交付が必要(退職後1か月以内)」の章をご確認ください。
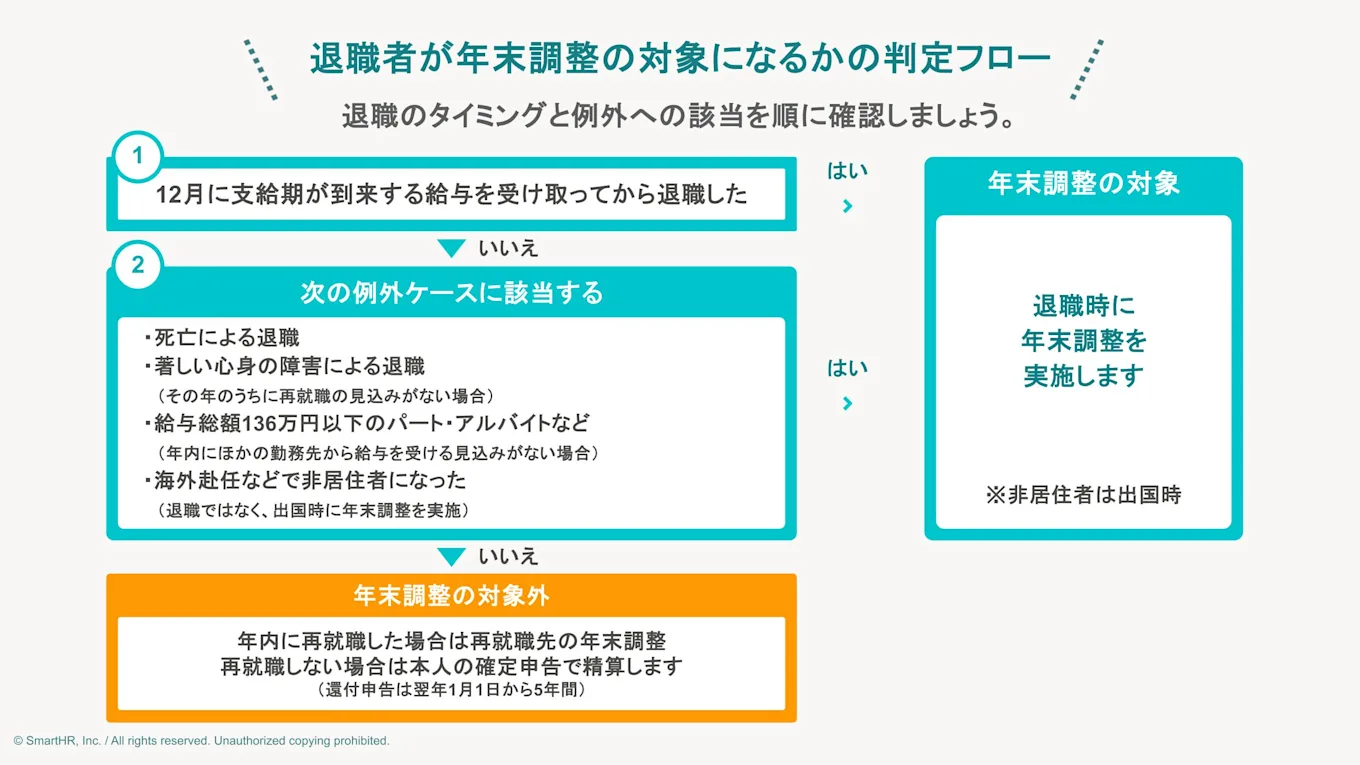
判断のポイントは、退職日と、その年最後の給与が支払われた日の前後関係です。年の途中の退職者でも、12月に給与の支払いを受けたあとに退職した場合は、年末調整の対象になります。
なお、年末調整の対象者でなくても、源泉徴収票は交付しなければなりません。交付期限や再発行などの実務対応は後述します。
退職者でも年末調整が必要になるケース
年末調整は、その年の給与が確定した時点で実施できます。退職者でも、国税庁が挙げる次の例外に該当する場合は、退職時(または非居住者となったとき)に年末調整をします。国税庁は、年の途中で非居住者となった場合を含め、12月以外に年末調整をするケースとして次の5つを挙げています。
(1)12月に支給期の到来する給与の支払いを受けた後に退職した場合
(2)死亡により退職した場合
(3)著しい心身の障害により退職し、退職後に再就職する見込みがない場合
(4)その年中の給与総額が136万円以下で、年内にほかの勤務先から給与を受ける見込みがない場合
(5)海外赴任などにより年の途中で非居住者となった場合
(参考)令和8年分 年末調整のしかた(p.5-6) - 国税庁
それぞれのケースを順に解説します。
(1)12月に支給期の到来する給与の支払いを受けた後に退職した場合
12月に支給期が到来する給与の支払いを受けたあとに退職した従業員は、その年の給与がすべて確定しているため、年末調整の対象になります。退職者の年末調整では、判断を求められる機会が多いケースです。
支給期とは、給与規程などで定められた給与の支払日のことです。12月支給分の給与が支払われる前に退職した場合は、原則として年末調整の対象外です。ただし、後述する死亡退職などの例外に該当する場合は対象になります。
たとえば、12月10日の給与支払い後、12月20日に退職した従業員は年末調整の対象です。一方、11月30日に退職し、12月10日に11月分の給与を受け取った従業員は、退職が支払いより先のため対象外です。
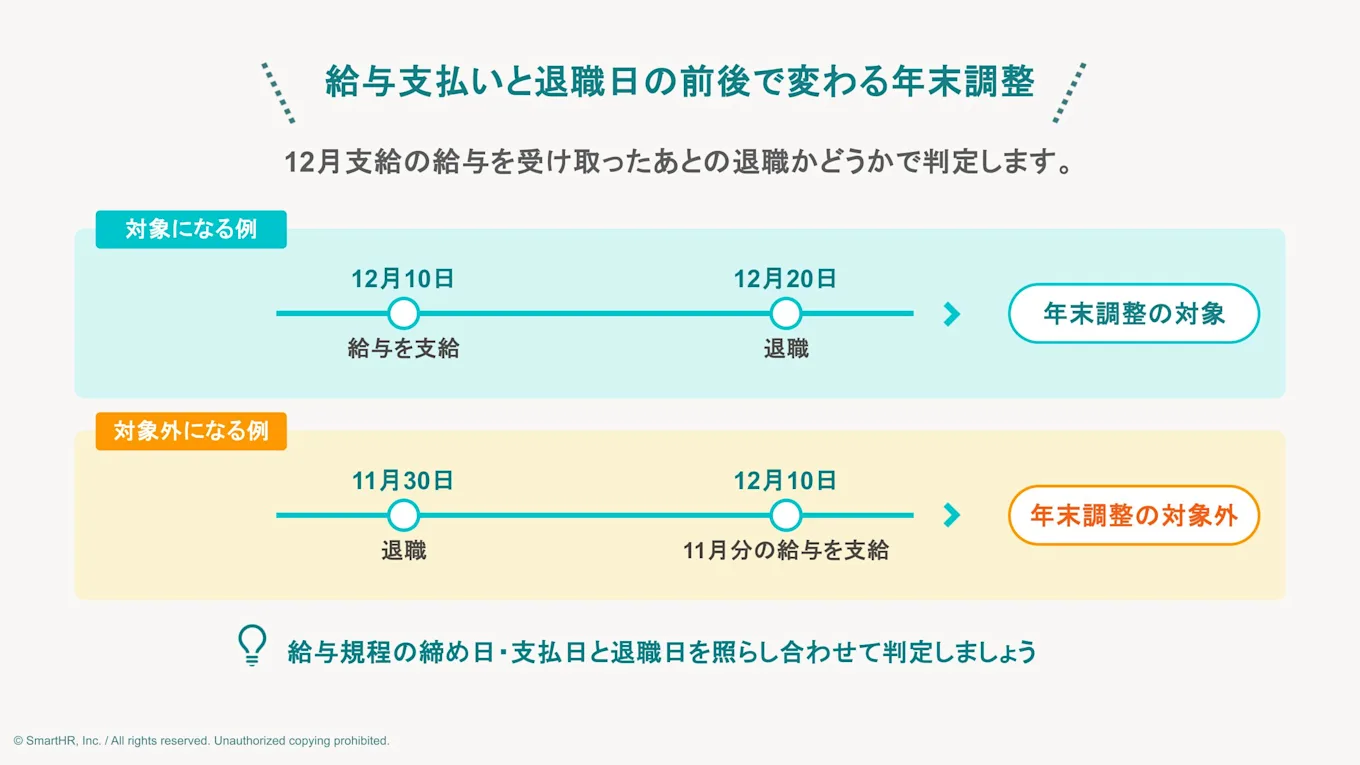
年末に退職者が出た場合は、給与規程の締め日・支払日と退職日を照らし合わせると、対象かどうかを判断しやすくなります。
(2)死亡により退職した場合
従業員が死亡により退職した場合も、年末調整の対象です。12月を待たず、最後の給与の支払時に所得税を精算します。
死亡退職では、年末調整に含める給与の範囲に注意が必要です。死亡時までに支給期が到来している給与は年末調整に含めます。一方、死亡後に支給期が到来する給与は、本人の給与所得ではなく相続財産として扱うため、年末調整には含めず、源泉徴収票の「支払金額」欄にも計上しません。
たとえば、給与の支給日が毎月25日の企業で、従業員が3月15日に死亡したとします。3月25日に支給期が到来する3月分の給与は死亡後の支給となるため、源泉徴収票には含めず、相続税の課税対象として扱います。
令和8年分は、法改正の施行日も確認しておきましょう。令和8年度の税制改正による基礎控除の引き上げなどは令和8年12月1日に施行されるため、最後の給与の支払いが11月30日以前の年末調整には、改正後の控除は反映されません。改正後の控除の適用を受けるには、遺族(相続人)による準確定申告が必要です。
ただし、令和8年11月30日以前に準確定申告書を提出した場合は、改正後の控除は適用されません。この場合は、同年12月1日以後に更正の請求をすると適用を受けられます。
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A Q1-3(p.3)・Q6-1(p.10) - 国税庁
(3)著しい心身の障害により退職し、退職後に再就職する見込みがない場合
病気や負傷により、著しい心身の障害を負って退職した従業員も、年末調整の対象です。ただし、退職の時期からみて、その年のうちに再就職できないと見込まれ、かつ退職後その年中に給与を受け取る予定がない場合に限られます。
なお、再就職の見込みは、医師の診断書など客観的な資料を踏まえて判断するとよいでしょう。医師の診断書など、客観的な資料をもとに判断するとよいでしょう。
(4)その年中の給与総額が136万円以下で、年内にほかの勤務先から給与を受ける見込みがない場合
いわゆるパートタイマーとして働く従業員などが退職し、その年に支払いを受ける給与の総額が136万円以下の場合も、年末調整の対象です。ただし、年内にほかの勤務先から給与を受け取る見込みがある場合は除きます。
年間の給与が136万円以下で、ほかに収入がない場合、給与所得控除と基礎控除によって課税所得は0円になります。所得税がかからないため、退職の時点で源泉徴収した税額を精算できます。
(参考)令和8年分 年末調整のしかた(p.5-6) - 国税庁
(5)海外赴任などにより年の途中で非居住者となった場合
海外支店への転勤などにより年の途中で非居住者となった従業員は、退職ではありませんが、出国時までの給与を対象に年末調整をします。居住者として受け取る給与が、出国の時点で確定するためです。
非居住者に該当するかどうかは、予定される海外勤務の期間で判断します。1年以上の海外勤務が出国の時点で見込まれる場合は、原則として出国のときから非居住者として扱います。
また、海外赴任では、居住者として最後に給与の支払いを受ける日(出国前の最後の給与の支払日)が令和8年11月30日以前の場合、改正後の控除は年末調整に反映されません。適用を受けるには本人の確定申告や更正の請求が必要です。国外にいる間に確定申告等の手続きをする場合は納税管理人の選任も必要になるため、出国前に対象の従業員へ手続きの見通しを案内しましょう。
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A Q1-3(p.3)・Q6-3(p.11) - 国税庁
(参考)No.2517 海外に転勤する人の年末調整と転勤後の源泉徴収 - 国税庁
退職月別|退職者の年末調整の対応方法
退職者の年末調整の要否は、退職月そのものではなく、例外の5つのケースに当てはまるかどうかで決まります。しかし実務では、退職月ごとに整理したほうが、従業員からの質問に対応しやすい場面もあるでしょう。
ここでは、ポイントになる月の対応を整理します。
3月・9月など年の途中で退職した場合
3月や9月など、年の途中で退職した従業員は、原則として年末調整の対象外です。退職時点では、その年の給与所得が確定せず、所得税の精算ができないためです。
退職者には、退職の日以後1か月以内に源泉徴収票を交付しましょう。「給与所得控除後の金額」欄と「所得控除の額の合計額」欄は空欄のまま交付します。
あわせて、年内に再就職する場合は転職先へ源泉徴収票を提出すること、再就職しない場合は自身で確定申告が必要になることを伝えましょう。
11月・12月に退職した場合
11月・12月に退職した従業員の場合、ケースごとの判断が必要です。判断のポイントは「12月に支払われる給与を受け取ったあとに退職したか」です。とくに迷いやすいパターンを3つに分けて紹介します。
11月分給与を12月に支給する場合
給与を翌月払いとする企業では、11月分の給与を12月に支給します。11月に退職した従業員は、12月給与支払いより退職が先になります。このため、「12月に支給期の到来する給与の支払いを受けた後に退職した場合」に当てはまらず、原則として年末調整の対象外です(死亡退職など前章の例外に該当する場合を除きます)。
12月に給与が支払われた事実だけで判断すると、誤りやすいパターンです。迷ったときは、給与規程の締め日と支払日を確認しましょう。
12月に退職した場合
12月31日付で退職する場合は、年末まで在籍しているため、年末調整の対象です。12月半ばから有給休暇の消化に入った従業員も、在籍している従業員と同様に対象となります。
一方、12月1日から12月30日までの間に退職した従業員は、原則として、12月支給の給与を受け取って退職した場合に年末調整の対象となります。ただし、死亡退職など前章の例外に該当する場合は、給与の支払時期にかかわらず対象です。休職などにより勤務実績がなく、12月に支給期の到来する給与がないまま12月1日から12月30日までの間に退職した場合は、上記の要件に該当しないため、年末調整の対象とはなりません。
とくに、休職中で12月に給与の支給がない従業員が12月中に退職する場合は、注意が必要です。その年に支払った給与があり年末調整をしていない場合は、翌年に本人が確定申告で精算するよう案内しましょう。
12月勤務分の給与が翌年1月支給となる場合
同じく翌月払いの企業では、12月勤務分の給与は翌年1月に支払われます。この場合、12月に支払われるのは11月分の給与です。その支払いのあとに退職した従業員は、年末調整の対象です。
ただし、翌年1月に支給する給与や賞与は翌年分の所得になり、その年の年末調整には含めません。翌年分の給与所得として、次の年の源泉徴収票に記載します。
所得税は、いつの勤務に対する給与かではなく、給与規程などで定められた支給日(定めがない場合は実際に支給を受けた日)がどの年にあるかで、対象となる年が決まります。雇用保険の離職票など、賃金の支払対象期間で判断する手続きとは考え方が異なるため、混同しないよう注意しましょう。
退職者に確定申告が必要なケース
年末調整の対象とならず、年内に再就職もしなかった退職者は、翌年に確定申告をして所得税を精算します。源泉徴収はあくまで概算のため、年の途中で退職した従業員は所得税を納めすぎているケースがあります。ただし、確定申告をしなければ還付は受けられません。本章でいう「確定申告が必要」には、納めすぎた税金の還付を受けるために申告が必要になるケース(還付申告)も含みます。
手続きの漏れや退職後の問い合わせを減らすためにも、どのようなときに確定申告が必要になるかを退職時に案内できるとよいでしょう。
なお、還付申告は、退職した年の翌年1月1日から5年間提出できます。ただし、退職後に事業所得があるなど納める税金がある場合は、通常の確定申告期間(原則2月16日から3月15日まで)に申告しなければなりません。案内の際は混同しないよう注意しましょう。
ここでは、退職者に確定申告が必要になるケースを5つ紹介します。
(1)年をまたいで再就職する場合
年の途中で退職し、死亡退職などの例外にも当たらず、年内に再就職しなかった場合は、年末調整を受けられません。翌年に再就職しても、新しい勤務先では前年分の所得を精算できないため、退職者本人の確定申告が必要です。
確定申告には、退職した企業の源泉徴収票が必要です。人事・労務担当者は、退職者への交付漏れがないようにしましょう。
(2)退職後に個人事業主・フリーランスになる場合
退職後に正社員やアルバイトとして再就職せず、個人事業主として開業したり、フリーランスとして働いたりするなど、給与所得以外の収入を受け取る場合も、確定申告が必要です。
この場合は、退職までの給与所得と開業後の所得を合算して確定申告をするため、退職した企業の源泉徴収票が必要です。破棄せず、確定申告が終わるまで保管するよう退職者に案内しましょう。
(3)定年退職後に公的年金を受給する場合
定年退職後に公的年金を受け取る場合は、年金額とほかの所得によって確定申告の要否が変わります。次のいずれかに該当する場合は確定申告が必要です。
- その年に受ける公的年金等の収入金額が400万円超
- 公的年金等にかかる雑所得以外の所得金額が20万円超
- 外国の法令にもとづく公的年金等を受給している
確定申告が不要な場合でも、本人の希望で申告できます。納めすぎた所得税が還付されることがあるため、源泉徴収額や適用できる控除を確認したうえで、申告を検討するとよいでしょう。
(4)医療費控除など年末調整では受けられない控除を適用する場合
年末調整では受けられない控除を適用したい場合も、確定申告が必要です。主なものとして、次の6つの控除が該当します。
- 医療費控除
- 寄附金控除
- 雑損控除
- 住宅借入金等特別控除(初年度のみ。2年目以降は年末調整で適用可)
- 配当控除
- 外国税額控除
(参考)令和8年分 年末調整のしかた - 国税庁
(参考)No.1100 所得控除のあらまし - 国税庁
寄附金控除で注意したいのが、ふるさと納税です。確定申告が不要な従業員は、寄附先が年間5自治体以内であれば、ワンストップ特例を申請すると、確定申告をせずに寄附分の控除(翌年度の住民税から適用)を受けられます。
ただし、確定申告をすると、ワンストップ特例は適用されません。退職により確定申告をする従業員には、ふるさと納税の分もあわせて寄附金控除として申告するよう案内しましょう。
(5)退職所得の受給に関する申告書を提出していない場合
退職金の支給にあたり、従業員が「退職所得の受給に関する申告書」を提出していない場合も、確定申告が必要です。この申告書は、退職金の受給者が支払い元の企業に提出する様式です。
申告書の提出があれば、退職所得控除を踏まえた税額を支給時に源泉徴収するため、原則として本人の確定申告は不要です。
申告書が提出されていない場合は、退職金の支給額に一律20.42%を乗じた税額を源泉徴収します。退職所得控除を反映させるには、確定申告で精算しなければなりません。
退職手続きの必要書類に含めるなど、あらかじめ提出を求める運用にしておけば、退職者の負担を減らせます。
(参考)No.2732 退職手当等に対する源泉徴収 - 国税庁
退職者への源泉徴収票の交付とよくある問い合わせ対応
年末調整の有無にかかわらず、退職者には源泉徴収票を交付しなければなりません。交付が遅れると、本人の確定申告や転職先での年末調整に影響します。ここでは、源泉徴収票の交付と、退職者から受けやすい問い合わせへの対応を解説します。
源泉徴収票は年末調整の対象外でも交付が必要(退職後1か月以内)
源泉徴収票の交付は、所得税法第226条第1項で企業に義務づけられています。年の途中で退職した従業員には、退職の日以後1か月以内に交付しなければなりません。
退職金を支払った場合は、給与の源泉徴収票とは別に「退職所得の源泉徴収票」も、退職の日以後1か月以内に交付しなければなりません(所得税法第226条第2項)。
源泉徴収票がないと、本人は確定申告も転職先での年末調整もできないため、早めに交付しましょう。
「源泉徴収票を再発行してほしい」と言われたら
退職者から源泉徴収票の再発行を求められることは少なくありません。再発行を直接義務づける規定はありませんが、確定申告や転職先の年末調整に必要になるため、実務では対応するのが一般的です。
何度も依頼される場合、使い道が退職者に伝わっていない可能性があります。「確定申告や転職先の年末調整で使うため、手続きが終わるまで保管してください」と交付時に一言添えるだけでも、再発行の依頼を減らせるでしょう。
なお、SmartHRの従業員ポータル(お知らせ機能・メッセージ)を使うと、在職中の従業員へこうした事前の案内や個別の声がけを、スマートフォンアプリへの通知で届けられます。
また、SmartHRの給与明細機能を使うと、源泉徴収票をペーパーレスで配付できます。アカウントが「退職者」として残っていれば、退職後も本人が源泉徴収票を閲覧できるため、再発行の依頼にも対応しやすくなります。※源泉徴収票を電子で交付するには従業員本人の承諾が必要で、本人から書面での交付を求められた場合は、書面で交付しなければなりません。
「転職先の入社が1月なので年末調整してほしい」と言われたら
12月に退職し、翌年1月に転職先へ入社する従業員から「転職先では年末調整の対象にならないので、12月の給与で年末調整をしてほしい」と相談を受けることがあります。
12月支給の給与を受け取ってから退職する従業員には、年末調整の対象になる点を説明すれば問題ないでしょう。
退職したあとに12月支給分の給与が支払われる場合は、原則として年末調整の対象外です。対象外になる従業員には、確定申告で精算できること、還付申告は翌年1月1日から5年間提出できることを伝えましょう。精算の道筋がわかれば、納得を得やすくなります。
退職者の年末調整は退職時期や再就職の有無を確認しよう
年の途中で退職した従業員は、原則として年末調整の対象外です。ただし、国税庁が挙げる5つの例外に該当する場合は、退職時に年末調整をします。
年末調整の対象か迷った場合は、次の2点の順に確認すると判断しやすくなるでしょう。
- 12月に支給期が到来する給与を支払ったあとに退職したか
- 死亡退職、著しい心身の障害による退職(年内に再就職の見込みがない場合)、給与総額136万円以下(年内にほかの勤務先から給与を受ける見込みがない場合)、非居住者への該当など、国税庁が挙げる例外に当てはまるか
令和8年分は、税制改正で基礎控除などが引き上げられます(令和8年12月1日施行)。施行日より前に最後の給与を支払った退職者や非居住者の年末調整には、改正後の控除が適用されません。例年以上に、確定申告の案内が重要になります。
退職の手続きは、従業員が企業から受ける最後のサポートです。正確な処理と丁寧な案内で、気持ちよく送り出せる体制を整えましょう。
なお、SmartHRの年末調整機能を使うと、書類の回収から申告内容の確認、進捗管理までをペーパーレスで進められます。退職者対応と重なりがちな年末の繁忙期に、あわせてお役立てください。
全国約150事業所をもつ鴻池運輸株式会社では、SmartHRの年末調整機能を導入し、社用端末をもたない現場の従業員も含めて年末調整を電子化しました。その結果、書類の回収期間を約1か月から約9日に短縮しています。以下の事例をぜひご覧ください。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。