年末調整の計算方法は?計算式や税率、計算例、必要書類まで解説
- 公開日

年末調整は、従業員から回収した申告書をもとに、1年間の所得税および復興特別所得税を計算し、毎月の給与や賞与から源泉徴収した税額との差額を精算する手続きです。人事・労務担当者にとっては、給与計算の1年を締めくくる重要な業務です。
年末調整の計算は給与所得金額の算出から所得控除や税率の適用、年調年税額の確定まで何段階もあり、いつ何を差し引くのか迷う場面も少なくありません。くわえて令和8年分は、令和8年度税制改正により基礎控除額と給与所得控除の最低保障額が引き上げられています。
本記事では、人事・労務担当者が年末調整の計算をミスなく進められるよう、計算方法の全体像や具体的な計算例、必要になる書類、実務上の注意点を解説します。
年末調整の計算とは
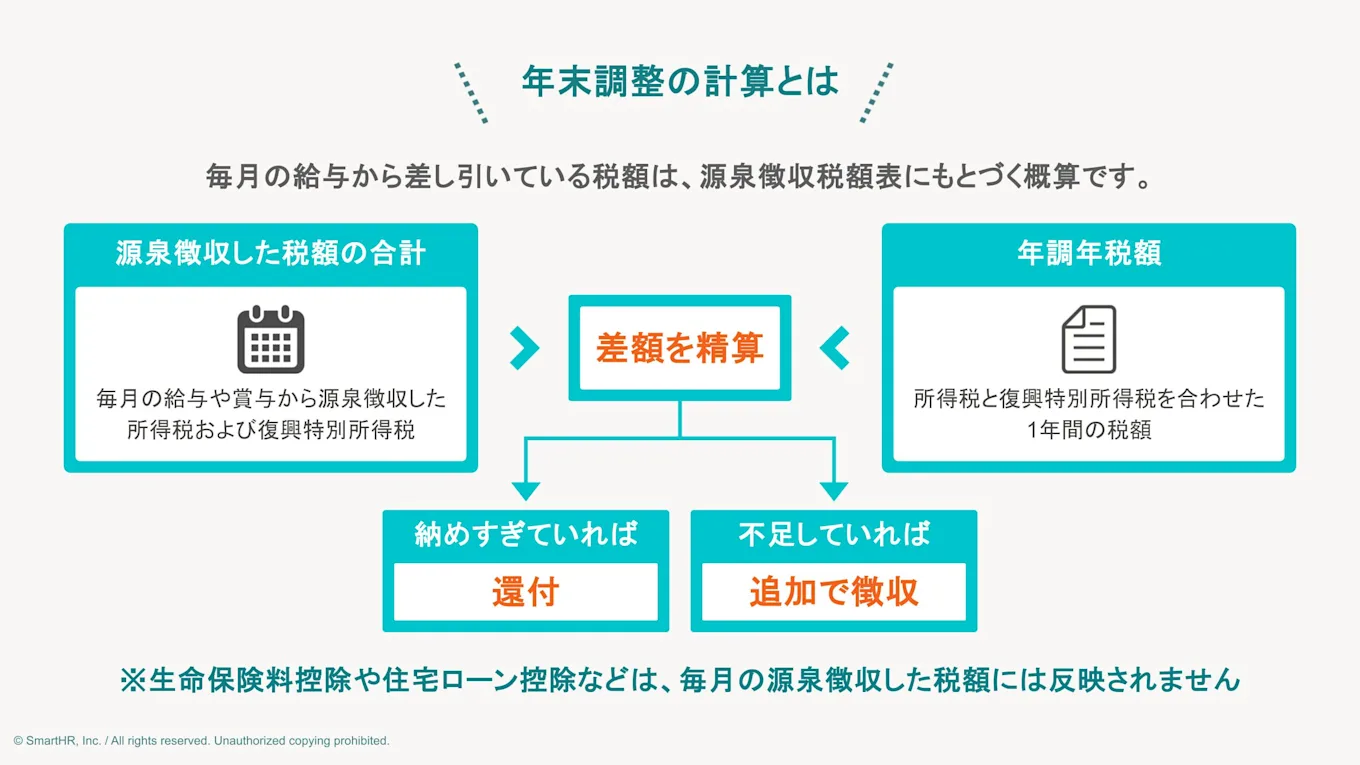
年末調整とは、毎月の給与や賞与から源泉徴収した所得税および復興特別所得税の合計額と、従業員が1年間に納めるべき税額との差額を精算する手続きです。
毎月の給与から差し引く税額は、「給与所得の源泉徴収税額表」にもとづく概算です。また、生命保険料控除や住宅ローン控除などは毎月の源泉徴収には反映されません。そのため、1年間に源泉徴収した税額の合計は、最終的に納めるべき年間の税額とほとんどの場合一致しません。
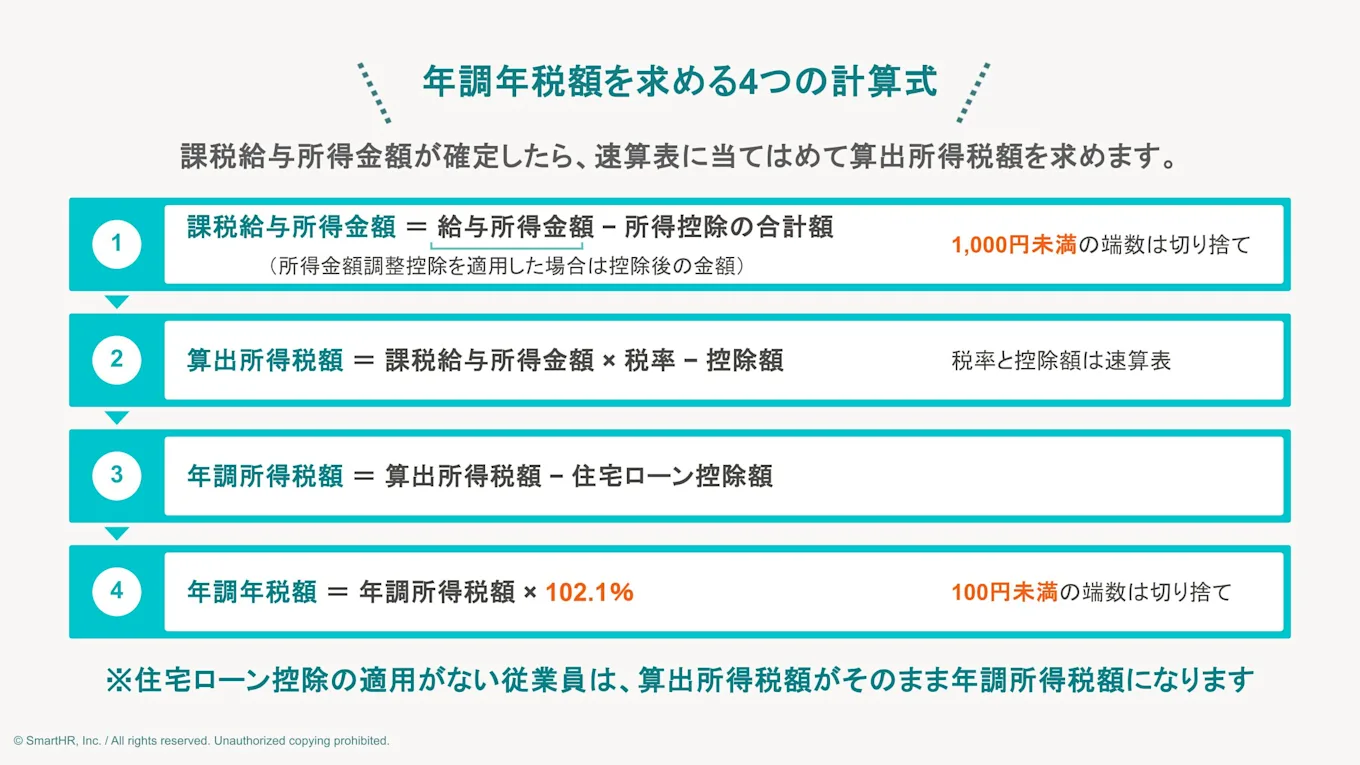
年末調整の計算では、確定した1年間の給与総額から給与所得金額を求め、各種控除を差し引いた課税給与所得金額に税率を適用して、算出所得税額を計算します。算出所得税額から住宅ローン控除(適用がある場合)を差し引き、102.1%を掛けると、所得税と復興特別所得税を合わせた1年間の税額(年調年税額)が求められます。
年調年税額と源泉徴収した税額の合計との差額を精算し、納めすぎていれば還付、不足していれば追加で徴収します。詳しい計算方法は次の章で解説します。
年末調整の計算方法
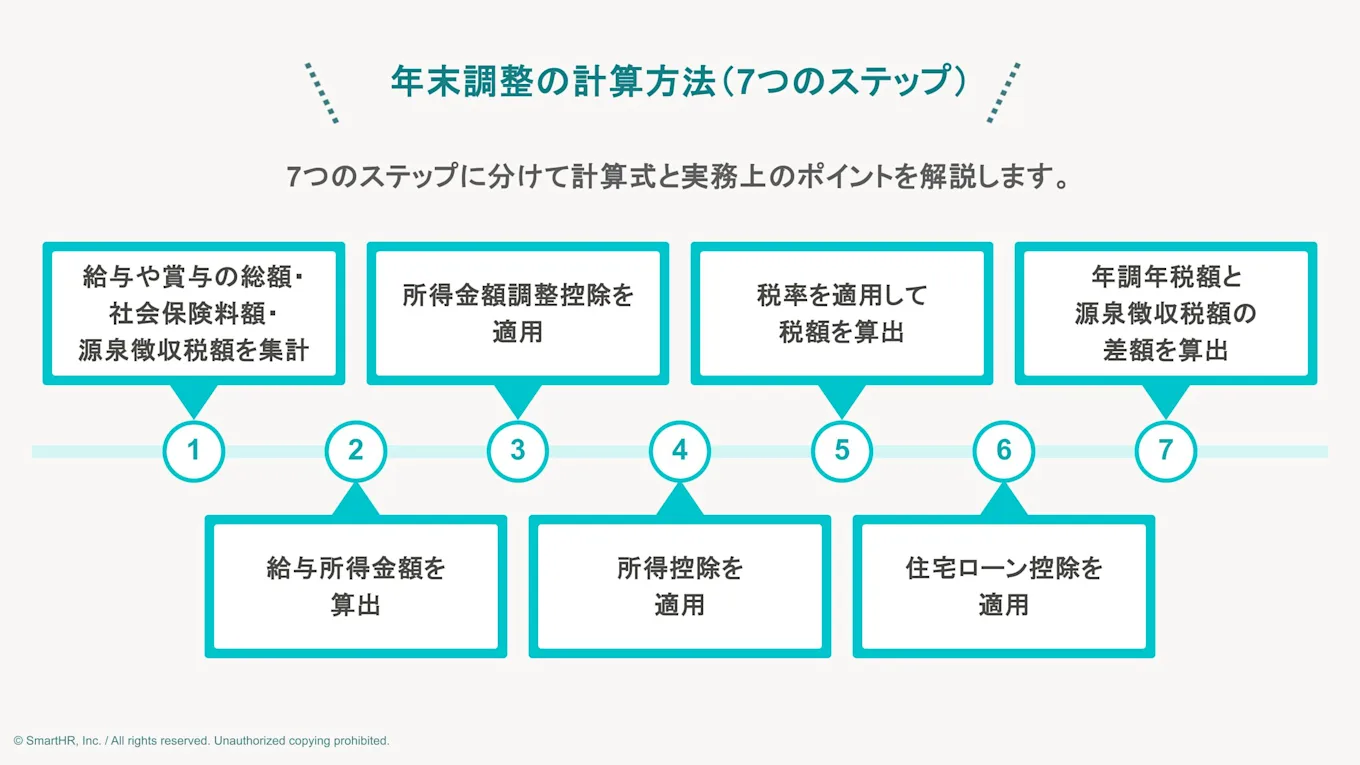
年末調整のルールは毎年のように改正されますが、計算の流れは変わりません。ここからは、全体を次の7つのステップに分けて計算式と実務上のポイントを解説します。
(1)給与や賞与の総額・社会保険料額・源泉徴収税額を集計する
まずは、従業員ごとに1年間の給与や賞与のデータを集計します。集計するのは、給与や賞与の総額、そこから差し引いた社会保険料の額、源泉徴収した所得税および復興特別所得税の合計額です。
集計の対象は、その年中に支給日が到来して支払いが確定した給与や賞与です。支給日がその年であれば、未払いの給与と、その給与から徴収すべき税額も集計に含めます。一方、12月分の給与でも支給日が翌年1月であれば、翌年分の年末調整の対象です。
年の途中で入社した従業員が、その年に前の勤務先へ「給与所得者の扶養控除等(異動)申告書」を提出して給与を受けていた場合は、前職分も含めて集計します。前の勤務先が支払った給与や差し引いた社会保険料、源泉徴収した税額を確認するため、前の勤務先から交付される「給与所得の源泉徴収票」が必要です。
源泉徴収票などで前職分の給与や税額を確認できない場合、その従業員の年末調整はできません。このときは、従業員本人が確定申告で精算することになります。源泉徴収票を回収できていない中途入社の従業員がいないか、早めに洗い出しましょう。
(2)給与所得金額を算出する
集計が終わったら、給与所得金額を算出します。給与所得金額とは、給与総額から給与所得控除額を差し引いた金額で、「給与所得控除後の給与等の金額」ともいいます。
給与総額には、毎月の基本給だけでなく、賞与や残業代、各種手当も含まれます。ただし、通勤手当のうち非課税限度額までの部分など、非課税となるものは含みません。
令和8年分は、令和8年度税制改正により、給与所得控除の最低保障額が65万円から74万円に引き上げられました。改正の対象は給与等の収入金額が2,200,000円以下の範囲で、令和8年分の収入金額ごとの給与所得控除額は次のとおりです。
給与等の収入金額(令和8年分) | 給与所得控除額 |
|---|---|
2,200,000円以下 | 740,000円 |
2,200,000円超3,600,000円以下 | 収入金額 × 30% + 80,000円 |
3,600,000円超6,600,000円以下 | 収入金額 × 20% + 440,000円 |
6,600,000円超8,500,000円以下 | 収入金額 × 10% + 1,100,000円 |
8,500,000円超 | 1,950,000円 |
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁(p.1)
実際の年末調整では、国税庁が公表している「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に給与総額を当てはめて、給与所得金額を求めます。上の表の給与所得控除額を差し引いて計算すると、国税庁の表の金額と一致しない場合があるため注意してください。
なお、令和8・9年分に限り、給与等の収入金額が691,000円以上2,200,000円未満の場合は、特例により給与所得金額が次のように決まります。
給与等の収入金額 | 給与所得金額 |
|---|---|
691,000円以上741,000円未満 | なし |
741,000円以上2,191,000円未満 | 収入金額 − 740,000円 |
2,191,000円以上2,193,000円未満 | 1,451,000円 |
2,193,000円以上2,196,000円未満 | 1,453,000円 |
2,196,000円以上2,200,000円未満 | 1,456,000円 |
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁(p.1)
(3)所得金額調整控除を適用する
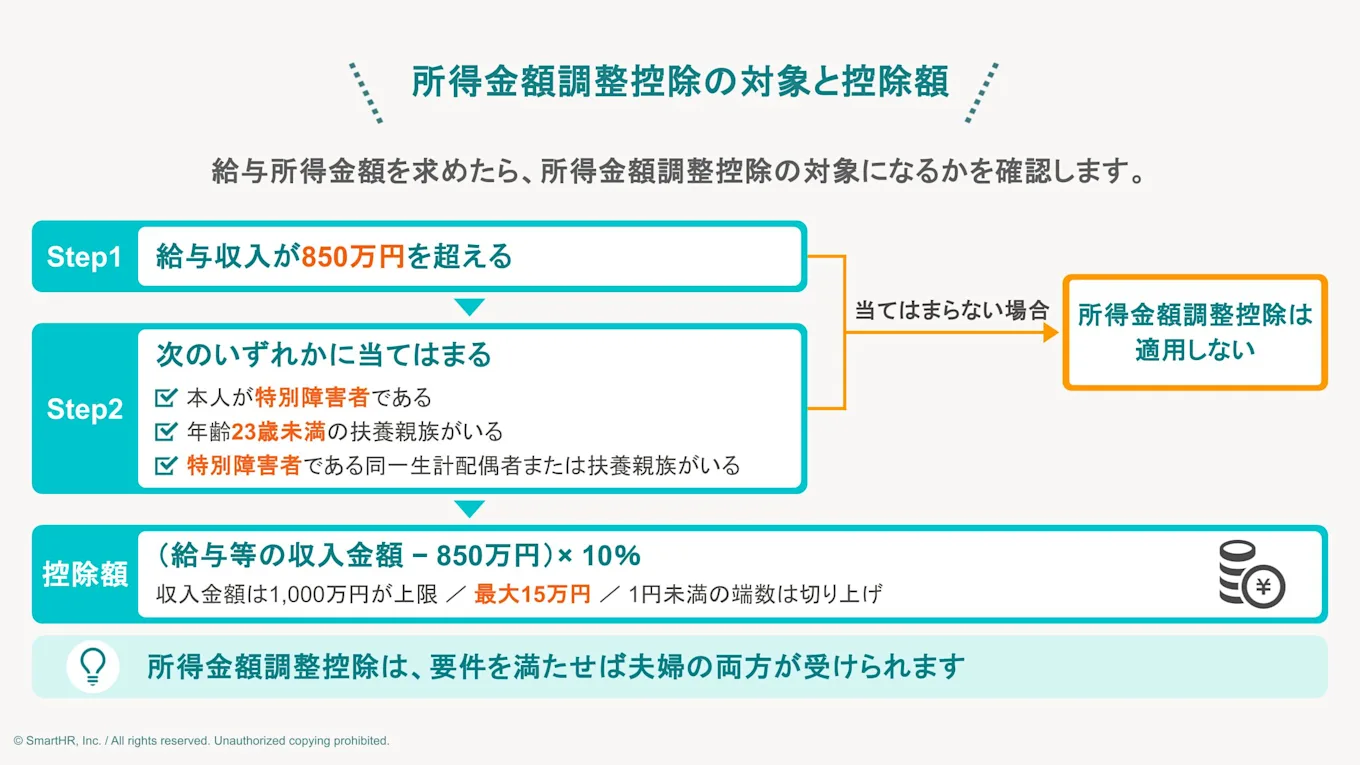
給与所得金額を求めたら、所得金額調整控除の対象になるかを確認します。所得金額調整控除とは、年齢23歳未満の扶養親族や特別障害者控除の対象である扶養親族を有する世帯の税負担をおさえる趣旨で、給与所得金額から差し引く控除です。対象は、給与収入が850万円を超え、次のいずれかに当てはまる従業員です。
- 本人が特別障害者である
- 年齢23歳未満の扶養親族がいる
- 特別障害者である同一生計配偶者または扶養親族がいる
(参考)所得金額調整控除に関するFAQ(源泉所得税関係) - 国税庁(p.4)
控除額の計算式は「(給与等の収入金額 − 850万円)× 10%」です。収入金額は1,000万円を上限として計算するため、控除額は最大15万円です。1円未満の端数は切り上げます。
同じ扶養親族について扶養控除を受けられるのは夫婦の一方ですが、所得金額調整控除は要件を満たせば夫婦の両方が受けられます。扶養控除とは扱いが異なるため、共働きの従業員には申告漏れがないよう案内しましょう。
(4)所得控除を適用する
続いて、給与所得金額から所得控除を差し引きます。所得控除は全部で16種類ありますが、年末調整で適用できるものは次の13種類です。
- 基礎控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
医療費控除や雑損控除、寄附金控除の3つは年末調整では適用できません。これらの控除を受けるには、原則として従業員本人が確定申告をする必要があります。
令和8年分は、令和8年度税制改正により基礎控除額が引き上げられ、扶養親族等の所得要件も緩和されました。
基礎控除額が改正されたのは合計所得金額23,500,000円以下の範囲です。収入が給与だけの場合、合計所得金額は給与所得金額(所得金額調整控除を適用した場合は控除後の金額)と同じです。
令和8年分の基礎控除額は下表のとおりです。
合計所得金額(令和8年分) | 基礎控除額 |
|---|---|
4,890,000円以下 | 1,040,000円 |
4,890,000円超6,550,000円以下 | 670,000円 |
6,550,000円超23,500,000円以下 | 620,000円 |
23,500,000円超24,000,000円以下 | 480,000円 |
24,000,000円超24,500,000円以下 | 320,000円 |
24,500,000円超25,000,000円以下 | 160,000円 |
25,000,000円超 | 適用なし |
扶養親族等の所得要件は、区分によって異なります。扶養親族と同一生計配偶者との合計所得金額の要件は58万円以下から62万円以下へ、勤労学生は85万円以下から89万円以下へ引き上げられました。前年は扶養控除などの対象外だった親族が、令和8年分では対象になる場合もあります。区分ごとの要件を令和7年分と比べると、下表のようになります。
区分 | 所得要件(令和7年分) | 所得要件(令和8年分) |
|---|---|---|
扶養親族 同一生計配偶者 ひとり親の生計を一にする子 | 58万円以下 | 62万円以下 |
特定親族(年齢19歳以上23歳未満) | 58万円超123万円以下 | 62万円超123万円以下 |
配偶者特別控除の対象となる配偶者 | 58万円超133万円以下 | 62万円超133万円以下 |
勤労学生 | 85万円以下 | 89万円以下 |
(参考)合計所得金額の計算について(令和8年分) - 国税庁
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁(p.1)
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁(p.2)
(5)税率を適用して税額を算出する
給与所得金額(所得金額調整控除を適用した場合は控除後の金額)から所得控除の合計額を差し引き、1,000円未満の端数を切り捨てた金額が課税給与所得金額です。切り捨てを忘れると、税額がずれるおそれがあるため注意してください。
課税給与所得金額が確定したら、「令和 8 年分の年末調整のための算出所得税額の速算表」に当てはめて算出所得税額を求めます。所得税は、課税給与所得金額が大きくなるほど税率が高くなる仕組みです。区分ごとの税率と控除額は次のとおりです。
課税給与所得金額(A) | 税率(B) | 控除額(C) |
|---|---|---|
1,950,000円以下 | 5% | 0円 |
1,950,000円超3,300,000円以下 | 10% | 97,500円 |
3,300,000円超6,950,000円以下 | 20% | 427,500円 |
6,950,000円超9,000,000円以下 | 23% | 636,000円 |
9,000,000円超18,000,000円以下 | 33% | 1,536,000円 |
18,000,000円超18,050,000円以下 | 40% | 2,796,000円 |
算出所得税額の計算式は「課税給与所得金額(A)× 税率(B)− 控除額(C)」です。
年末調整の対象は本年中の主たる給与等の収入金額が2,000万円以下の従業員に限られます。そのため、速算表も課税給与所得金額18,050,000円までの区分しかありません。2,000万円を超える従業員は、本人が確定申告をする必要があります。
(6)住宅ローン控除を適用する
住宅借入金等特別控除(住宅ローン控除)の適用を受ける従業員がいる場合は、算出所得税額から控除額を差し引きます。住宅ローン控除は所得控除ではなく、税額から直接差し引く税額控除です。
差し引いたあとの金額が年調所得税額で、適用がない従業員は算出所得税額がそのまま年調所得税額になります。なお、控除額が算出所得税額を上回る場合、年調所得税額は0円となり、年調年税額も0円です。所得税から控除しきれなかった額は、翌年度分の個人住民税から控除できる場合があります。
年末調整で住宅ローン控除を適用できるのは、控除を受ける2年目以降です。初年度は従業員本人が確定申告をする必要があり、年末調整では対応できません。
年末調整で控除を受ける従業員には、税務署から送付される「給与所得者の住宅借入金等特別控除申告書」と「年末調整のための住宅借入金等特別控除証明書」を提出してもらいましょう。証明書方式の場合は、金融機関などが発行する「住宅取得資金に係る借入金の年末残高等証明書」も必要です。
(7)年調年税額と源泉徴収税額の差額を算出する
最後に、年調所得税額から年調年税額を確定させます。年調年税額の計算式は「年調所得税額 × 102.1%」(100円未満切り捨て)です。102.1%を乗じるのは、所得税にくわえて復興特別所得税(基準所得税額の2.1%)を含めるためです。
年調年税額が決まったら、毎月の給与や賞与から源泉徴収した税額の合計と比べて、差額を精算します。源泉徴収した税額の合計が年調年税額より多ければ超過額を従業員に還付し、少なければ不足額を追加で徴収します。還付や徴収は、一般的にはその年最後に支払う給与で対応します。
【具体例】年末調整の計算例
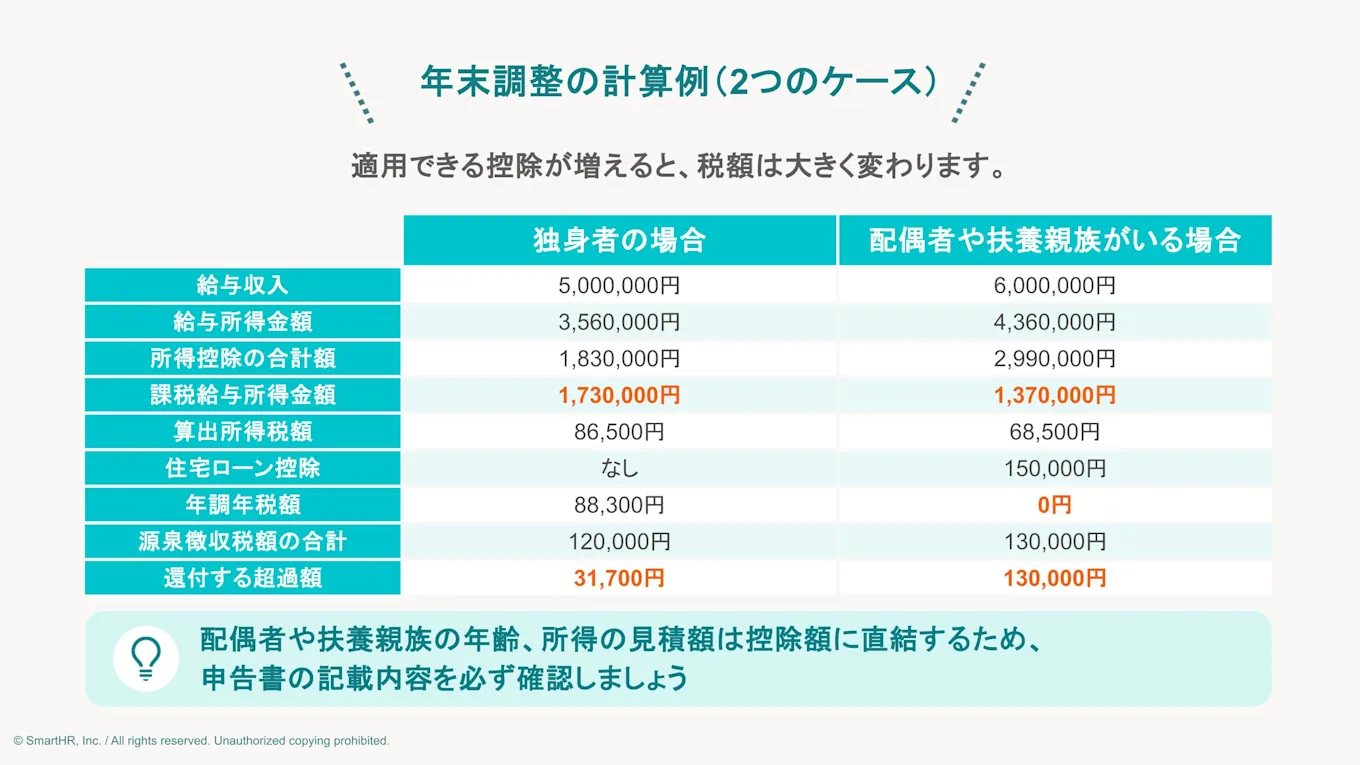
年末調整の計算手順を、実際の例に当てはめて確認しましょう。令和8年分の年末調整を前提に、独身の従業員と、配偶者や扶養親族がいる従業員のケースに分けて紹介します。
独身者の場合
次の条件をモデルケースとして、計算の流れを説明します。
前提条件 | 金額など |
|---|---|
年間の給与等の収入金額(賞与含む) | 5,000,000円 |
源泉徴収税額の合計 | 120,000円 |
社会保険料控除額 | 750,000円 |
生命保険料控除額 | 40,000円 |
配偶者控除・扶養控除 | なし |
住宅ローン控除 | なし |
- 給与や賞与の総額・社会保険料額・源泉徴収税額を集計する
最初に、賃金台帳などから1年間の給与総額などを集計します。今回は前提条件の表のとおりです。 - 給与所得金額を算出する
年間の給与収入を「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、給与所得金額を求めます。
給与収入が5,000,000円のため「5,000,000円以上5,004,000円未満」の区分に該当し、給与所得金額は3,560,000円です。 - 所得金額調整控除を適用する
給与収入が850万円以下のため、所得金額調整控除は適用しません。 - 所得控除を適用する
今回は収入が給与だけで所得金額調整控除も適用しないため、合計所得金額は給与所得金額と同じ3,560,000円です。「4,890,000円以下」の区分に当てはまり、令和8年分の基礎控除額は1,040,000円です。
前提条件から、所得控除の合計額は次のように算出できます。所得控除の種類
控除額
社会保険料控除
750,000円
生命保険料控除
40,000円
基礎控除
1,040,000円
合計
1,830,000円
- 税率を適用して税額を算出する
給与所得金額から所得控除の合計額を差し引くと、課税給与所得金額は3,560,000円 − 1,830,000円 = 1,730,000円です。1,000円未満の端数はないため、そのまま速算表に当てはめます。
1,730,000円は「1,950,000円以下」の区分(税率5%、控除額0円)のため、算出所得税額は1,730,000円 × 5% = 86,500円です。 - 住宅ローン控除を適用する
今回は住宅ローン控除の適用がないため、算出所得税額86,500円がそのまま年調所得税額になります。 - 年調年税額と源泉徴収税額の差額を算出する
年調所得税額86,500円に102.1%を掛けて、年調年税額を計算します。86,500円 × 102.1% = 88,316.5円となり、100円未満の端数を切り捨てて88,300円です。
最後に、源泉徴収税額の合計120,000円との差額を算出します。120,000円 − 88,300円 = 31,700円が超過額となるため、この金額を従業員に還付します。
配偶者や扶養親族がいる場合
次に、配偶者や扶養親族がいる場合を確認しましょう。適用できる控除が増えると、税額は大きく変わります。前提条件は次のとおりです。
前提条件 | 金額など |
|---|---|
年間の給与等の収入金額(賞与含む) | 6,000,000円 |
源泉徴収税額の合計 | 130,000円 |
社会保険料控除額 | 900,000円 |
生命保険料控除額 | 40,000円 |
配偶者 | 収入なし・70歳未満 |
扶養親族 | アルバイト収入のない20歳の子供1人 |
住宅ローン控除 | 150,000円(2年目以降) |
なお、年齢は年末調整で基準とするその年の12月31日時点のものとします。
- 給与や賞与の総額・社会保険料額・源泉徴収税額を集計する
今回は前提条件表のとおりです。 - 給与所得金額を算出する
給与収入6,000,000円を「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に当てはめます。「6,000,000円以上6,004,000円未満」の区分に該当するため、給与所得金額は4,360,000円です。
(参考)令和8年分の年末調整等のための給与所得控除後の給与等の金額の表 - 国税庁(p.7) - 所得金額調整控除を適用する
20歳の子供(年齢23歳未満の扶養親族)がいますが、給与収入が850万円以下のため、所得金額調整控除は適用しません。 - 所得控除を適用する
合計所得金額は給与所得金額と同じ4,360,000円で、「4,890,000円以下」の区分のため、基礎控除額は1,040,000円です。配偶者控除と扶養控除の額も求めます。
配偶者は合計所得金額が62万円以下で70歳未満、本人の合計所得金額も900万円以下のため、配偶者控除額は380,000円です。
収入のない20歳の子供は、年齢19歳以上23歳未満の特定扶養親族にあたるため、扶養控除額は630,000円です。
所得控除の合計額は、次のとおりです。所得控除の種類
控除額
社会保険料控除
900,000円
生命保険料控除
40,000円
配偶者控除
380,000円
扶養控除
630,000円
基礎控除
1,040,000円
合計
2,990,000円
- 税率を適用して税額を算出する
給与所得金額4,360,000円から所得控除の合計額を差し引くと、課税給与所得金額は4,360,000円 − 2,990,000円 = 1,370,000円です。
1,370,000円は「1,950,000円以下」の区分(税率5%、控除額0円)のため、算出所得税額は1,370,000円 × 5% = 68,500円です。 - 住宅ローン控除を適用する
算出所得税額68,500円から住宅ローン控除額150,000円を差し引きます。控除額が算出所得税額を上回るため、年調所得税額は0円です。 - 年調年税額と源泉徴収税額の差額を算出する
年調所得税額が0円のため、年調年税額も0円です。源泉徴収税額の合計130,000円がすべて超過額となり、全額を従業員に還付します。
この例では、配偶者控除と扶養控除で所得控除が増えたため、給与収入が独身のケースより多くても、課税給与所得金額は小さくなりました。配偶者や扶養親族の年齢、所得の見積額は控除額に直結するため、申告書の記載内容を必ず確認しましょう。
年末調整の計算で必要になる書類
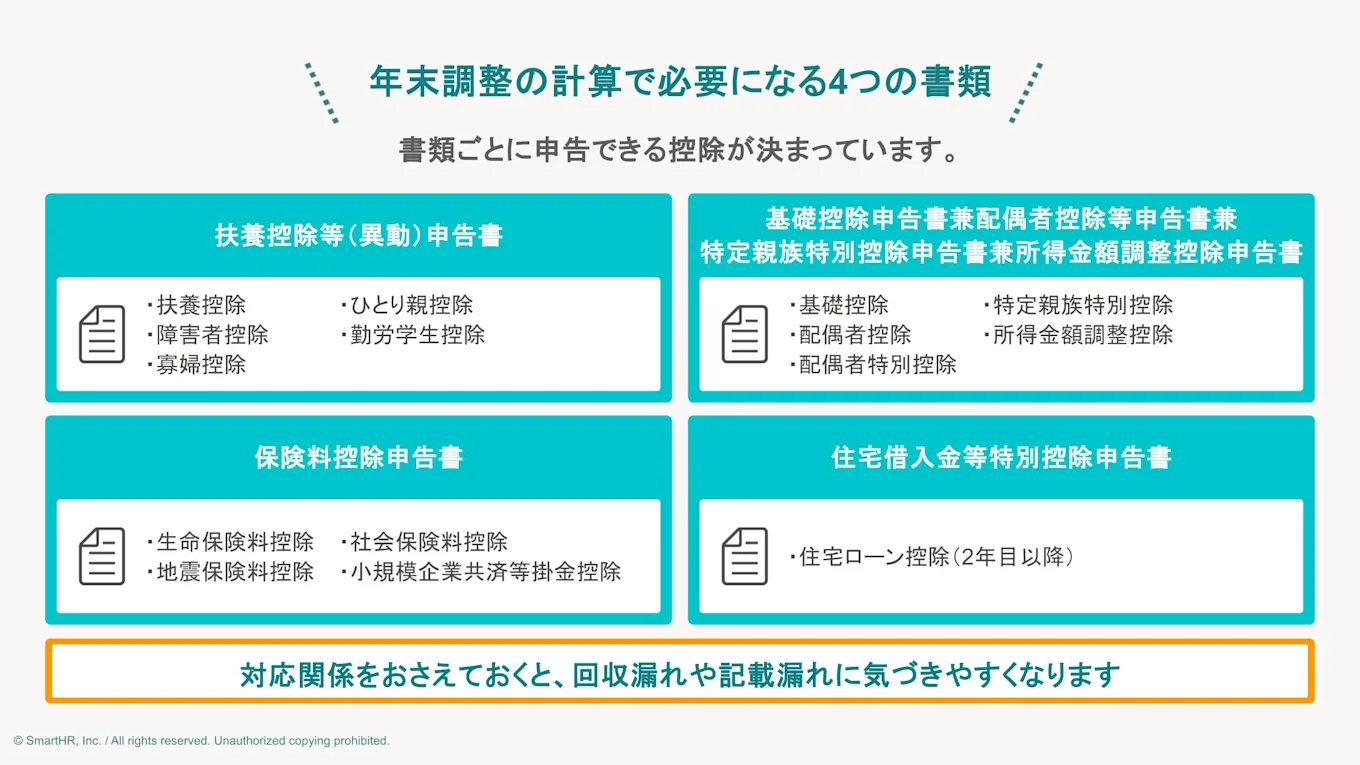
年末調整の計算は、従業員から回収した申告書にもとづいて進めます。回収する書類は4つあります。書類ごとに申告できる控除が決まっているため、対応関係をおさえておくと、回収漏れや記載漏れに気づきやすくなります。
扶養控除等(異動)申告書
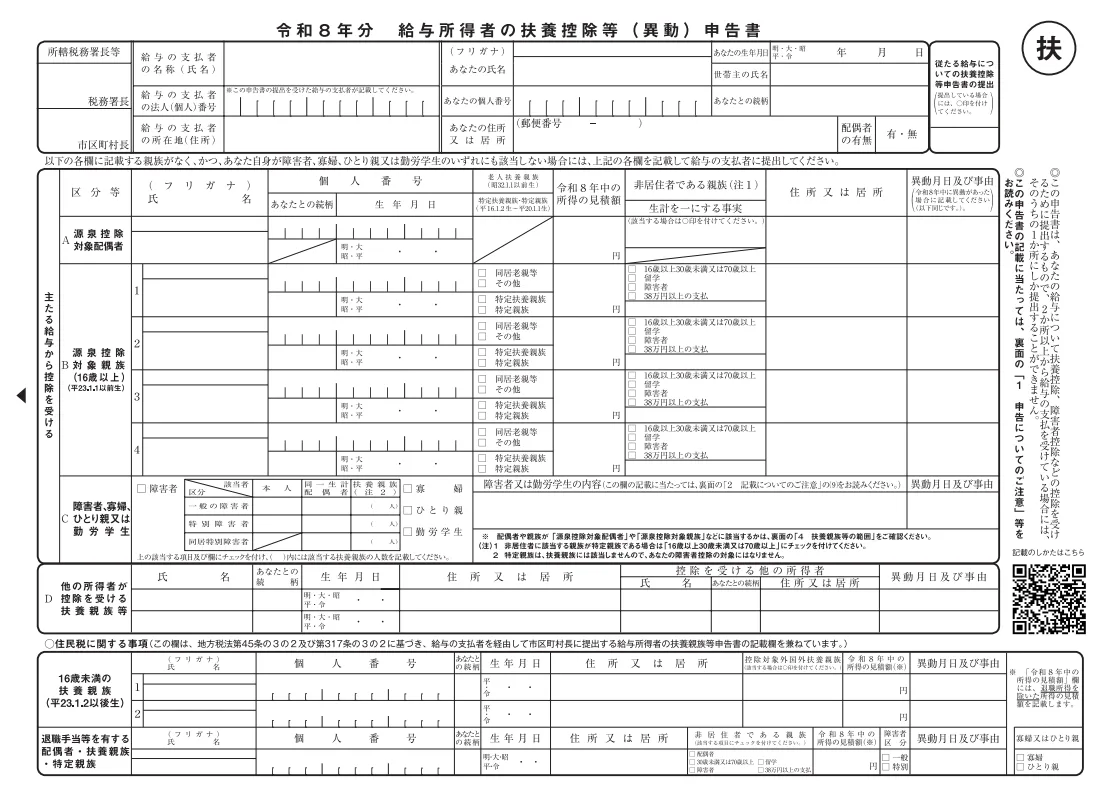
正式名称は「給与所得者の扶養控除等(異動)申告書」で、扶養控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除の判定に使う書類です。扶養親族の氏名や続柄、生年月日、所得の見積額などを記載してもらいます。
毎月の源泉徴収税額も、この申告書の内容をもとに計算します。配偶者や扶養親族がいない従業員も含め、原則としてすべての従業員から提出してもらいましょう。
扶養控除等(異動)申告書は本来、その年最初に給与の支払いを受ける日の前日までに提出してもらいます。実務では、年末調整の時期に翌年分をあわせて配付し、当年分は記載内容に異動がないかを確認する方法が一般的です。
令和8年分は扶養親族等の所得要件が緩和されました。前年の記載内容を流用すると、新たに扶養控除などの対象になる親族を見落とすおそれがあります。家族の収入をあらためて確認するよう案内しましょう。新たに要件を満たす親族について扶養控除などを受けるには、扶養控除等(異動)申告書などの提出が必要です。
基礎控除申告書兼配偶者控除等申告書兼特定親族特別控除申告書兼所得金額調整控除申告書
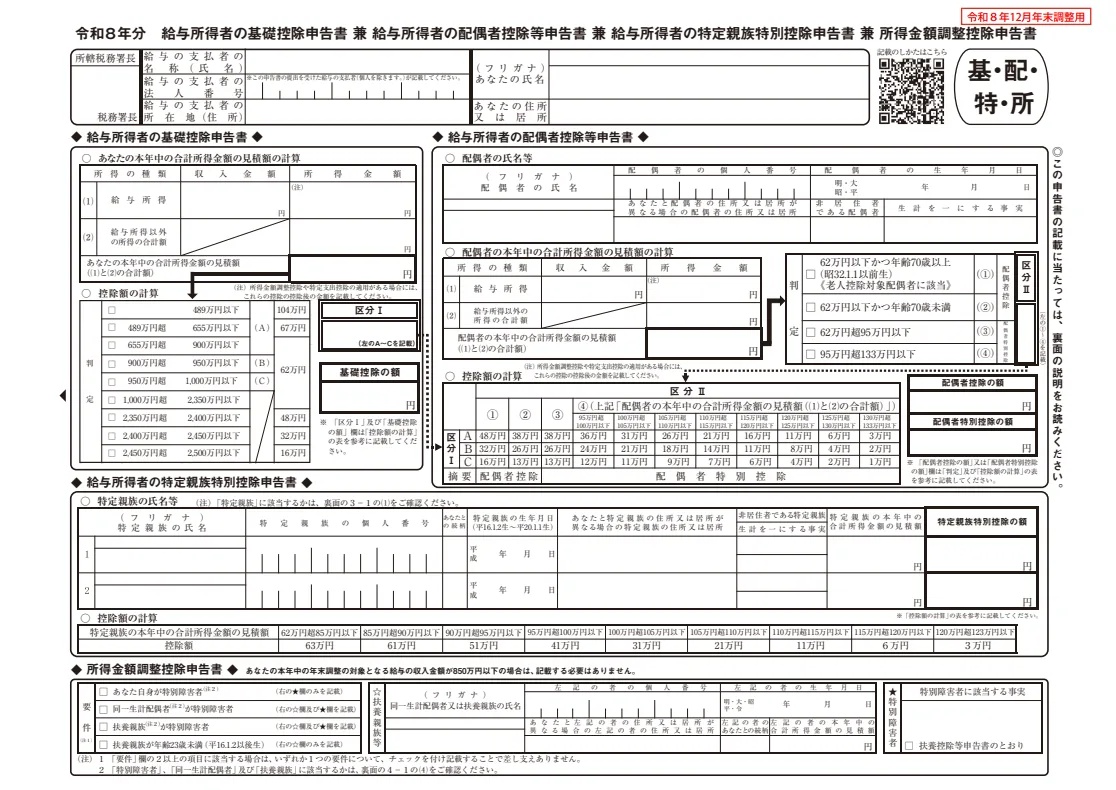
(出典)令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書 - 国税庁
1枚で4つの申告書を兼ねる書類で、基礎控除・配偶者控除・配偶者特別控除・特定親族特別控除・所得金額調整控除の適用に使います。特定親族特別控除申告書は、令和7年分から加わりました。
主な記載内容は、従業員本人と、配偶者や特定親族の合計所得金額の見積額です。従業員本人の見積額で基礎控除額が決まり、本人と配偶者の見積額の組み合わせで配偶者控除額または配偶者特別控除額が決まります。
特定親族特別控除は、生計を一にする年齢19歳以上23歳未満の親族(配偶者と青色事業専従者等を除く)で、合計所得金額が62万円超123万円以下の人(特定親族)がいる場合に適用されます。控除額は最大63万円です。大学生の子供がアルバイト収入を増やして扶養控除の対象から外れても、特定親族特別控除の対象になれば、従業員の税負担をおさえられます。
保険料控除申告書
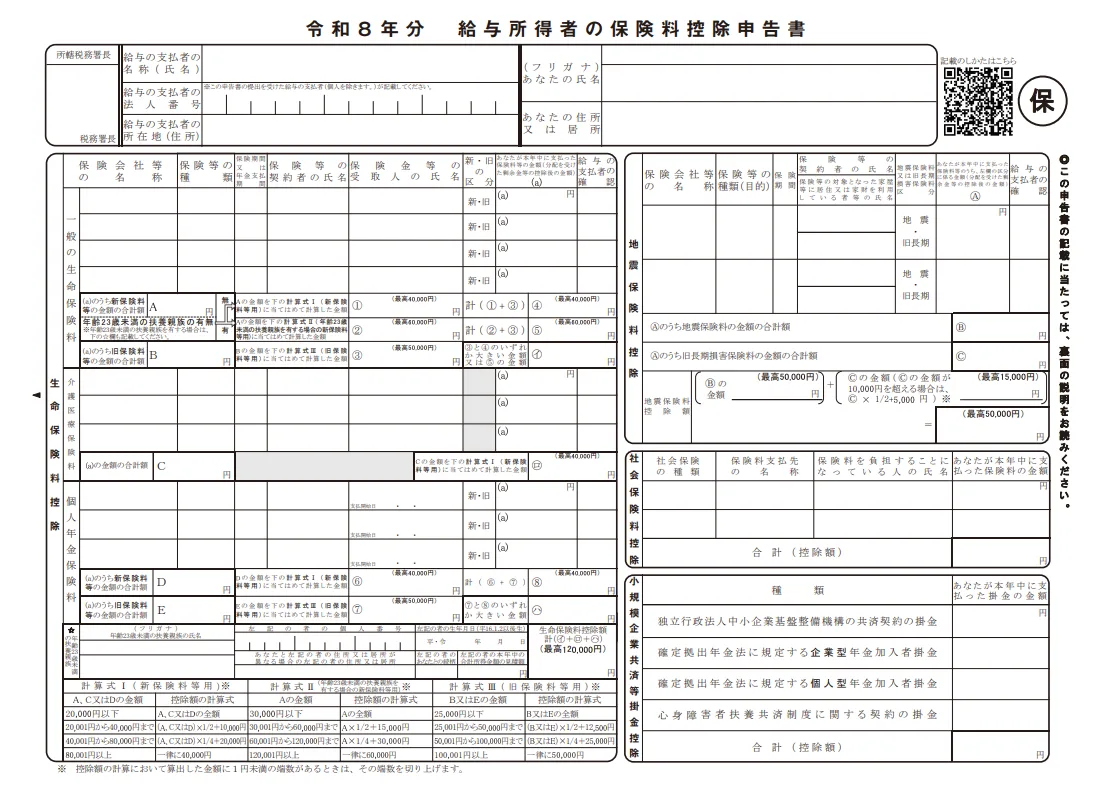
「給与所得者の保険料控除申告書」は、生命保険料控除・地震保険料控除・社会保険料控除・小規模企業共済等掛金控除を申告してもらう書類です。原則として、保険会社などが発行する控除証明書の添付または提示が必要です。
申告書に記載された保険料の金額や区分は、控除証明書と突き合わせて確認してください。証明書に年末までの支払見込額が記載されている場合は、申告書の記載額が一致しているかを確かめます。また、生命保険料は新生命保険料か旧生命保険料かによって控除額の計算方法が異なるため、区分の記載を誤ると控除額がずれる可能性があります。
社会保険料控除の欄も注意が必要です。給与から差し引いている社会保険料は企業側で把握できるため記載は不要です。一方、従業員が個人で支払った国民年金保険料などは記載がないと控除できません。
住宅借入金等特別控除申告書
正式名称は「給与所得者の住宅借入金等特別控除申告書兼住宅借入金等特別控除計算明細書」です。住宅ローン控除を受ける初年度は確定申告が必要なため、年末調整で提出するのは2年目以降の従業員です。
申告書には、税務署から送付される控除証明書と、証明書方式の場合は金融機関などが発行する年末残高等証明書を添付してもらいます。証明書が届いていない、または紛失した場合は、早めに再交付を申請するよう促しましょう。
再交付が間に合わない場合は住宅ローン控除を適用せずに年末調整の計算をします。年末調整のあとに申告書の提出があった場合も、源泉徴収票を交付する前で、交付期限である翌年1月末日までであれば、年末調整をやり直して控除を適用できます。それにも間に合わない場合は、確定申告で控除を受けるよう従業員本人に伝えましょう。
年末調整の計算で注意すべきポイント
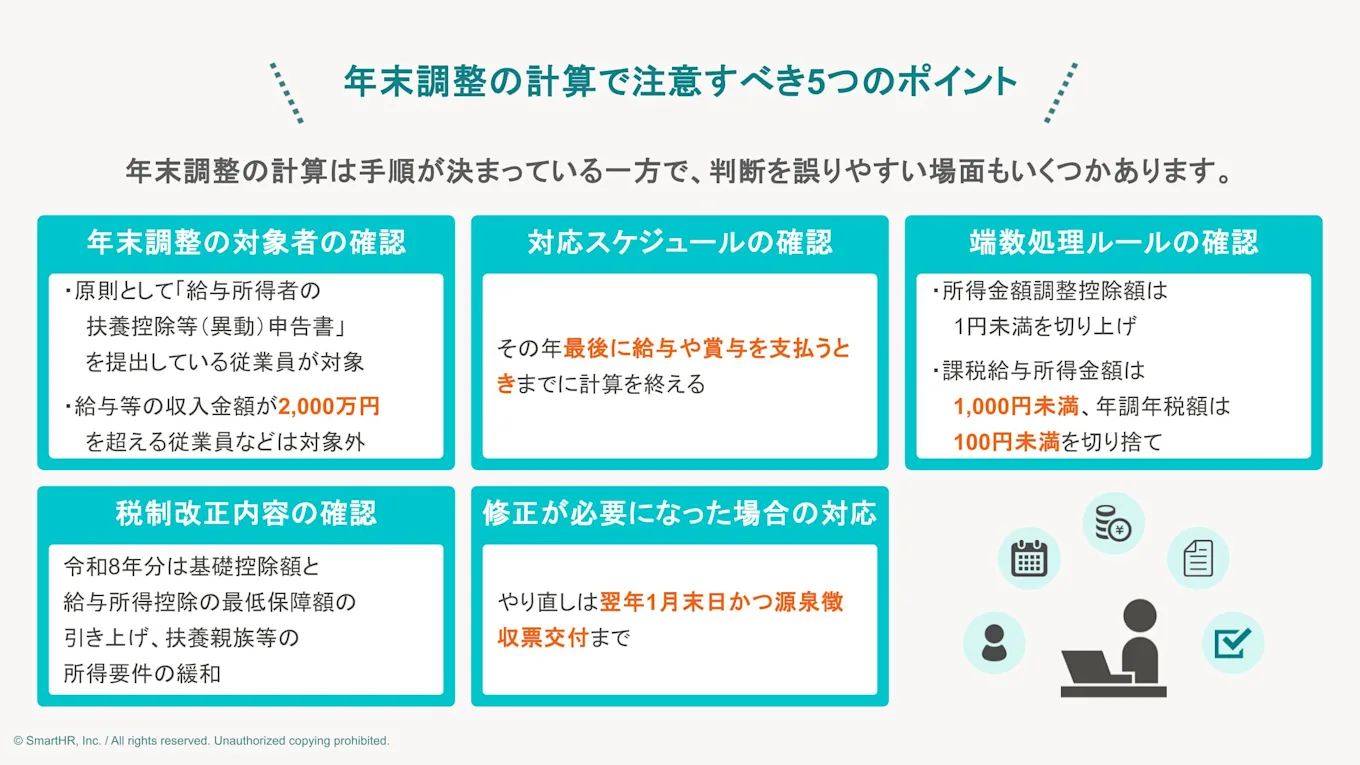
年末調整の計算は手順が決まっている一方で、判断を誤りやすい場面もいくつかあります。ここでは、実務でとくに気をつけたいポイントを5つ解説します。
年末調整の対象者の確認
計算を始める前に、誰が年末調整の対象になるのかを確認しましょう。
年末調整の対象は、原則として「給与所得者の扶養控除等(異動)申告書」を提出している従業員です。1年を通じて勤務している従業員や、年の途中に入社して年末まで勤務している従業員などが該当します。正社員だけでなく、パート社員やアルバイト、契約社員も要件を満たせば対象になります。
一方で、本年中の主たる給与等の収入金額が2,000万円を超える従業員や、2か所以上から給与を受けていて他社に給与所得者の扶養控除等(異動)申告書を提出している従業員などは対象外です。対象者の判定を誤ると、対象外の従業員まで計算したり、対象者を漏らしたりするおそれがあります。
年末調整の対象者は、次の記事で詳しく解説しているため、あわせてご覧ください。
対応スケジュールの確認
対応スケジュールを確認し、いつまでに何を終わらせるかを決めるのも重要です。年末調整は、その年最後に給与や賞与を支払うときまでに計算を終える必要があります。多くの企業では12月の給与や賞与を支払う日が実質的な期限になるため、その日から逆算してスケジュールを組み立てます。
控除証明書などの添付書類は、10月頃を目安として順次従業員の手元に届きます。申告書の配付は11月上旬~中旬、回収は11月下旬~12月上旬を目安にするのが一般的です。
見落としやすいのが、回収後の確認や計算にかかる日数です。従業員数や記載内容の確認にかかる手間を見込んだうえで、書類の回収締切日は給与計算の作業開始より前に設定しましょう。1人でも回収が遅れた従業員がいると、全体の作業が進まなくなるおそれがあります。
対応スケジュールをあらかじめ明確にしておけば、年末調整の計算をスムーズに進められるでしょう。
端数処理ルールの確認
年末調整の計算では、段階ごとに端数処理のルールが決まっています。主な取り扱いを下表にまとめました。
計算する場面 | 端数処理 |
|---|---|
所得金額調整控除額 | 1円未満の端数を切り上げる |
課税給与所得金額 | 1,000円未満の端数を切り捨てる |
年調年税額 | 100円未満の端数を切り捨てる |
端数処理を誤るとそれ以降の計算にずれが生じ、最終的な税額に影響する場合があります。手計算や表計算ソフトの関数で処理していると、間違えやすくなります。
端数処理をはじめとした年末調整の計算を効率化するには、システムの導入が有効です。計算が自動化され、確認の手間や人的ミスを減らせます。
SmartHRの「年末調整」機能では、従業員がアンケート形式の質問に答えるだけで申告書を提出でき、回収状況の確認から給与計算への連携まで進められます。「給与計算」機能とあわせて使えば、収集した年末調整のデータが自動で連携され、所得税の計算から源泉徴収票の作成・配付までSmartHR上で進められます。
年末調整をきっかけにSmartHRを導入し、担当者4名が1日2〜4時間行っていた時間外勤務を大幅に減らした、株式会社マッシュホールディングスの事例もご覧ください。
税制改正内容の確認
年末調整の計算ルールは、税制改正によって変わります。令和8年分は、令和8年度税制改正により、基礎控除額と給与所得控除の最低保障額が引き上げられ、扶養親族等の所得要件も緩和されました。これらの改正は原則として令和8年12月1日に施行され、12月に行う年末調整などから反映します。
くわえて令和8・9年分は、年齢23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の控除額を次の表のとおり計算します。
年間の新生命保険料 | 控除額 |
|---|---|
30,000円以下 | 新生命保険料の全額 |
30,000円超60,000円以下 | 新生命保険料×1/2+15,000円 |
60,000円超120,000円以下 | 新生命保険料×1/4+30,000円 |
120,000円超 | 一律60,000円 |
また、旧生命保険料と上記の適用がある新生命保険料を支払った場合の一般生命保険料控除の適用限度額が、4万円から6万円に引き上げられています。この生命保険料控除の特例は令和7年度税制改正で創設され、令和8年度税制改正で適用期限が令和9年分まで延長されました。
控除額や所得要件を前年のまま更新せずに作業を進めると、全従業員の計算をやり直す事態にもなりかねません。国税庁のサイトで毎年公表されている「年末調整のしかた」などで改正内容を確認しましょう。
修正が必要になった場合の対応
年末調整のあとに修正が必要になった場合は、年末調整をやり直して対応します。修正の結果、徴収した税額で不足する場合は、翌年1月末日を過ぎた場合であっても、年末調整をやり直して追加の徴収が必要です。
一方、追加で控除を適用したい場合なども、年末調整をやり直すことができます。やり直しができるのは、翌年1月末日まで、かつ従業員に源泉徴収票を交付するまでです。主なケースは次のとおりです。
(参考)No.2671 年末調整の後に扶養親族等の人数が異動したとき - 国税庁
- 控除対象扶養親族の数などが変わった場合
- 配偶者や特定親族の所得の見積額と確定額に差が生じた場合
- 年末調整後に、その年の給与を追加で支払った場合
- 生命保険料や地震保険料を追加で支払った場合
- 住宅借入金等特別控除申告書の提出を受けた場合
翌年1月末日を過ぎてから修正が必要になった場合は、原則として年末調整では対応できません。従業員本人に確定申告をするよう案内しましょう。
ただし、追加徴収が必要な場合は、翌年1月末日を過ぎても年末調整をやり直し、不足額を追加で徴収する必要があります。
すでに源泉徴収票を交付している場合は、訂正後の源泉徴収票をあらためて従業員に交付しましょう。市区町村に給与支払報告書を提出済みの場合は、訂正後の内容であらためて提出する必要があります。なお、令和8年分以降は、給与支払報告書を市区町村へ提出すれば、税務署へ源泉徴収票を別途提出する必要はありません。
また、後日証明書類を提出することを条件に保険料控除を適用する場合もあります。翌年1月末日までに証明書類が提出されなかったときは、その保険料を除いて控除額を計算しなおし、不足額を徴収しなければなりません。
年末調整は計算の手順やルールを理解してミスなく進めよう
年末調整の計算は、給与や賞与の総額などの集計から、年調年税額と源泉徴収税額の差額の算出まで、7つのステップで進めます。手順が多く一見複雑ですが、それぞれの計算ルールをおさえれば、順を追って対応できます。
令和8年分は、基礎控除額と給与所得控除の最低保障額の引き上げや、扶養親族等の所得要件の緩和といった改正に注意が必要です。前年の控除額や所得要件のまま計算すると、誤った税額が算出されるおそれがあるため、改正の影響を確認したうえで計算しましょう。
年末調整は、従業員一人ひとりの手取り額に直結する重要な業務です。計算の手順と改正点をおさえてミスなく進め、従業員が安心して働ける環境を整えましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者神崎 遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。