令和8年(2026年)分の年末調整はいつまでに対応?期限とスケジュールを解説
- 更新日
- 公開日

目次
年末調整は、10月ごろの準備から翌年1月末の法定調書提出まで続く手続きです。「いつまでに何をすればよいのか」がわかりにくいと感じる人事・労務担当者も多いのではないでしょうか。
さらに令和8年分は、税制改正による基礎控除の引き上げなどが12月1日に施行されます。11月までの毎月の源泉徴収に変更はない一方、12月の年末調整から改正後の内容で計算するため、例年以上に段取りが重要です。
本記事では、令和8年分の年末調整について、対象期間、企業と従業員それぞれの期限、月ごとのスケジュールを整理したうえで、期限に間に合わなかったときの対処法まで解説します。
年末調整とは?対象者や概要をおさらい
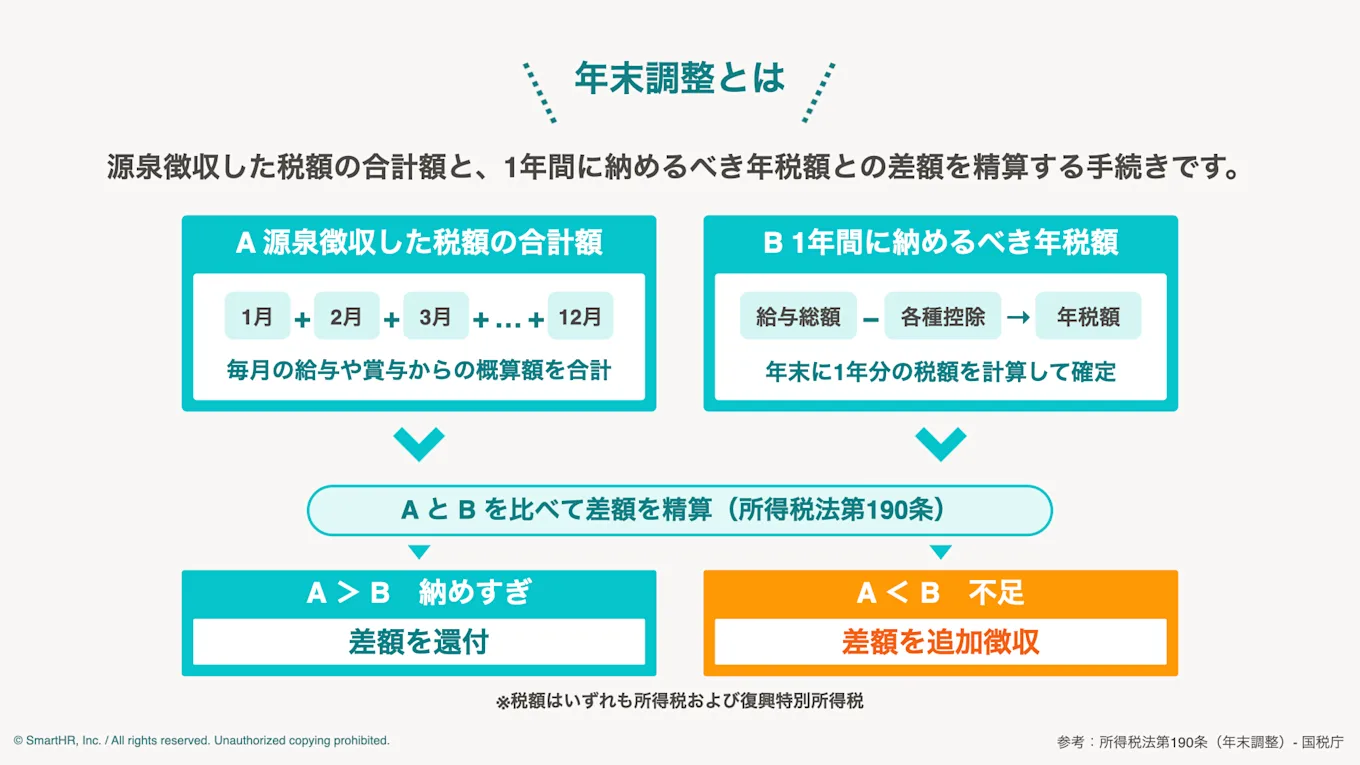
年末調整とは、毎月の給与や賞与から源泉徴収した所得税および復興特別所得税の合計額と、その人が1年間に納めるべき年税額との差額を精算する手続きです(所得税法第190条)。
毎月の源泉徴収は源泉徴収税額表にもとづく概算のため、生命保険料や住宅ローンの支払いがあっても、毎月の税額には反映されません。そこで、年末に各種控除を反映して計算し直し、納めすぎた分は還付、不足していれば追加徴収します。なお、住宅ローン控除を年末調整で適用できるのは2年目以後で、最初の年分は従業員本人の確定申告が必要です。
年末調整の対象になる人・ならない人は次のとおりです。
区分 | 主な内容 |
|---|---|
(1)対象になる人 | 年末調整をする日までに「給与所得者の扶養控除等(異動)申告書」を提出している人のうち、いずれかに当てはまる場合(雇用形態は問わない)
|
(2)対象にならない人 |
|
(3)年の中途で対象になる人 |
|
年末調整の対象になるかどうかは、扶養控除等申告書を提出しているかが起点です。提出がない人は年末調整ができず、本人が確定申告をする必要があります。
(参考)法第190条《年末調整》関係 - 国税庁
(参考)No.2665 年末調整の対象となる人 - 国税庁
年末調整の対象給与はいつからいつまで?
令和8年分の年末調整の対象は、令和8年1月1日から12月31日までに支払うことが確定した給与です。ここでいう「支払うことが確定した」とは、給与の支払日(収入が確定する日)を迎えたことを指します。基準となるのは「勤務した期間」ではなく「支払日」である点に注意しましょう。具体的なルールは次の3つです。
- 本年中に支払日を迎えている給与は、実際に支払っていなくても(未払給与でも)本年分に含める
- 前年中に支払日を迎えている給与(前年の未払給与)を本年に支払っても、本年分には含めない
- 年の中途で入社した従業員は、前職の給与も合算して年末調整をする
なお、中途入社者の場合、前職の源泉徴収票が確認できないと年末調整ができないため、入社時点で提出を求めておきましょう。
(参考)No.2668 年末調整の対象となる給与 - 国税庁
12月勤務分が翌年の年末調整対象となる場合
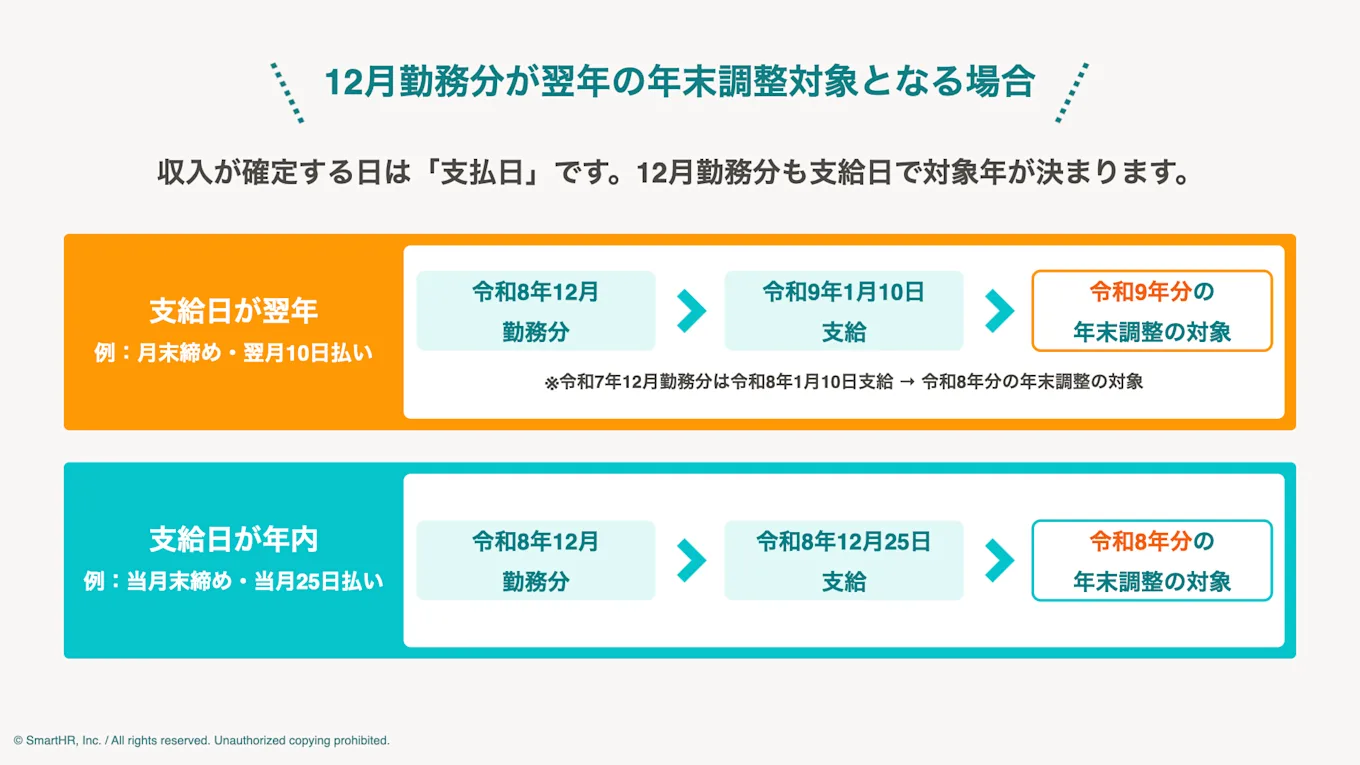
間違えやすいのが、給与の締め日と支給日がずれている場合です。
支払日が定められている給与は、その支払日が収入の確定する日になります。そのため、12月に勤務した分の給与でも、支給が翌年であれば翌年分の年末調整の対象です。
例:月末締め・翌月10日払いの企業
- 令和8年12月勤務分 → 令和9年1月10日支給 → 令和9年分の年末調整の対象
- 令和7年12月勤務分 → 令和8年1月10日支給 → 令和8年分の年末調整の対象
一方で、当月末締め・当月25日払いのように支給日が年内であれば、12月勤務分も令和8年分に含まれます。賞与も同じ考え方です。自社の給与規程を確認し、12月に締める給与・賞与をどちらの年に含めるのかを、スケジュールを組む前に確定させておきましょう。
(参考)No.2668 年末調整の対象となる給与(給与の支払日が翌月の場合の年末調整) - 国税庁
令和8年(2026年)分の年末調整はいつからいつまでに対応?
年末調整の期限は、企業が自ら決める社内期限と、法律で定められた期限の2種類に分かれます。令和8年分の主な期限を対応者別に一覧で整理しました。
対応者 | 期限・時期 | 詳細 |
|---|---|---|
従業員 | 企業が設定する社内期限(10月下旬~11月下旬が目安) | 各種申告書と控除証明書を企業へ提出する期限 |
企業 | 令和8年最後の給与・賞与の支給時 | 年税額を計算し、所得税の過不足を精算する期限 |
企業 | 令和9年1月12日(火) ※納期の特例を受けている場合は令和9年1月20日(水) | 令和8年12月に徴収した源泉所得税を納付する期限 ※納期の特例を受けている場合は、令和8年7月~12月に徴収した分(給与・退職金、税理士等の一定の報酬に係るものに限る) |
企業 | 令和9年2月1日(月) | 源泉徴収票の交付、法定調書・給与支払報告書の提出期限 |
(1)従業員が企業に書類提出をする期限
従業員が企業へ年末調整の書類を提出する期限は、法律では定められていません。企業が自社の給与計算スケジュールから逆算して決める「社内期限」です。
ただし、書類ごとに法律上の提出期限は存在します。保険料控除申告書や基礎控除申告書などは「その年最後に給与等の支払を受ける日の前日まで」(所得税法第196条ほか)、扶養控除等申告書は「その年最初に給与等の支払を受ける日の前日まで」(所得税法第194条第1項)です。
(参考)e-Gov法令検索 - 財務省
従業員が企業に提出する主な書類
従業員が企業へ提出する主な書類は5種類あります。
書類 | 主な提出者 |
|---|---|
給与所得者の扶養控除等(異動)申告書 | 原則として全員(令和8年分は内容確認・異動の申告、令和9年分は新規提出) |
給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書 | 原則として全員 |
給与所得者の保険料控除申告書+各種控除証明書 | 生命保険料・地震保険料・社会保険料・小規模企業共済等掛金の控除を受ける人 |
給与所得者の(特定増改築等)住宅借入金等特別控除申告書+年末残高等証明書 | 住宅ローン控除2年目以後の人 |
前職の源泉徴収票 | 年の中途で入社した人 |
社内期限の目安と決め方
社内期限は、従業員数や回収方法によって変わります。実務上は、次の水準が目安になります。
- 従業員数が100名以下の場合、またはシステムで回収している場合
- 11月中旬~下旬
- 従業員数が100~500名程度の場合
- 11月上旬~中旬
- 従業員数が500名を超える場合、または紙で回収している、もしくは外部委託している場合
- 10月下旬~11月上旬
紙で回収する場合は、不備の差し戻しと再提出に2週間程度かかると想定しておくとよいでしょう。また、給与計算を外部委託している場合は委託先の締め切りが先にくるため、さらに前倒しが必要になります。
12月の給与計算日から逆算し、「計算に必要な日数」と「確認と差し戻しに必要な日数」を見込んで社内期限を決めましょう。
(2)年税額の計算・所得税の過不足を精算する社内期限
年末調整は、その年最後に給与を支払うときに実施します(所得税法第190条)。多くの企業では12月の給与または賞与の支給時に、年税額の計算を終えていなければなりません。
令和8年分でとくに注意したいのが、税制改正の施行日です。基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の改正は、いずれも令和8年12月1日に施行されます。
令和8年11月30日以前に最後の給与を支払って年末調整をした場合、改正後の控除は適用されません。この場合、従業員本人が確定申告をしないと改正による減税を受けられません。
12月に給与の支給がない従業員や、年内に海外赴任する従業員がいないか、事前に確認しておきましょう。
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A - 国税庁
(3)源泉所得税の納付期限
年末調整で精算した源泉所得税は、徴収した月の翌月10日までに納付します。そのため、令和8年12月に徴収した分の期限は令和9年1月10日となりますが、同日は日曜日、翌11日も成人の日のため、実際の期限は令和9年1月12日(火)です。
ただし、納期の特例(給与の支給人員が常時10人未満の事業者が、申請して承認を受けられる制度)の承認を受けている場合は、令和8年7月から12月までに徴収した分を令和9年1月20日(水)までにまとめて納付できます。
特例の対象は、給与・退職金と、税理士・弁護士・司法書士などの一定の報酬から源泉徴収した税額に限られます。原稿料や講演料などそれ以外の報酬から源泉徴収した税額は、原則どおり翌月10日までに納付が必要です。
還付額が大きく、年末調整を実施した月分の納付額から引ききれないときは、その後に納付する税額から順次差し引きます。還付することになった日の翌月から2か月を経過しても還付しきれない場合は、税務署から還付を受けられます。その際は、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」を所轄税務署に提出します。
なお、令和8年9月24日の国税システム更改により、所得税徴収高計算書(納付書)の様式が変わります。現行様式も令和10年9月ごろまで使用できる予定ですが、書面で納付している企業は新様式の入手時期をあらかじめ確認しておきましょう。
(参考)No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例 - 国税庁
(参考)e-Gov法令検索 - 財務省
(4)源泉徴収票の交付、法定調書・給与支払報告書の提出期限
源泉徴収票の交付、法定調書の提出、給与支払報告書の提出は、いずれも翌年1月31日が法定期限です。令和9年1月31日は日曜日のため、令和8年分の実務上の期限は令和9年2月1日(月)になります。
令和8年度税制改正に伴う源泉徴収票の様式改正はありませんが、国税システムの更改により令和8年8月以降、源泉徴収票を含む法定調書の様式が変わりました。
さらに、令和8年分からは「源泉徴収票のみなし提出の特例」が始まります。給与支払報告書を市区町村へ提出すれば、源泉徴収票を税務署へ提出したものとみなされる制度で、提出の実務が大きく変わります。
対象は、令和9年1月1日以後に提出する令和8年分以後の源泉徴収票です。税務署へ提出する法定調書が源泉徴収票だけであれば、「給与所得の源泉徴収票等の法定調書合計表」の提出は不要です。ただし、ほかの法定調書を提出する場合は、その調書について記載した合計表をあわせて提出します。
受給者へ交付する源泉徴収票は、これまでどおり全員分の作成・交付が必要なので注意しましょう。
(参考)源泉徴収票のみなし提出の特例 特設ページ - 国税庁
(参考)e-Gov法令検索 - 財務省
(参考)e-Gov法令検索 - 総務省
令和8年(2026年)分の年末調整スケジュール
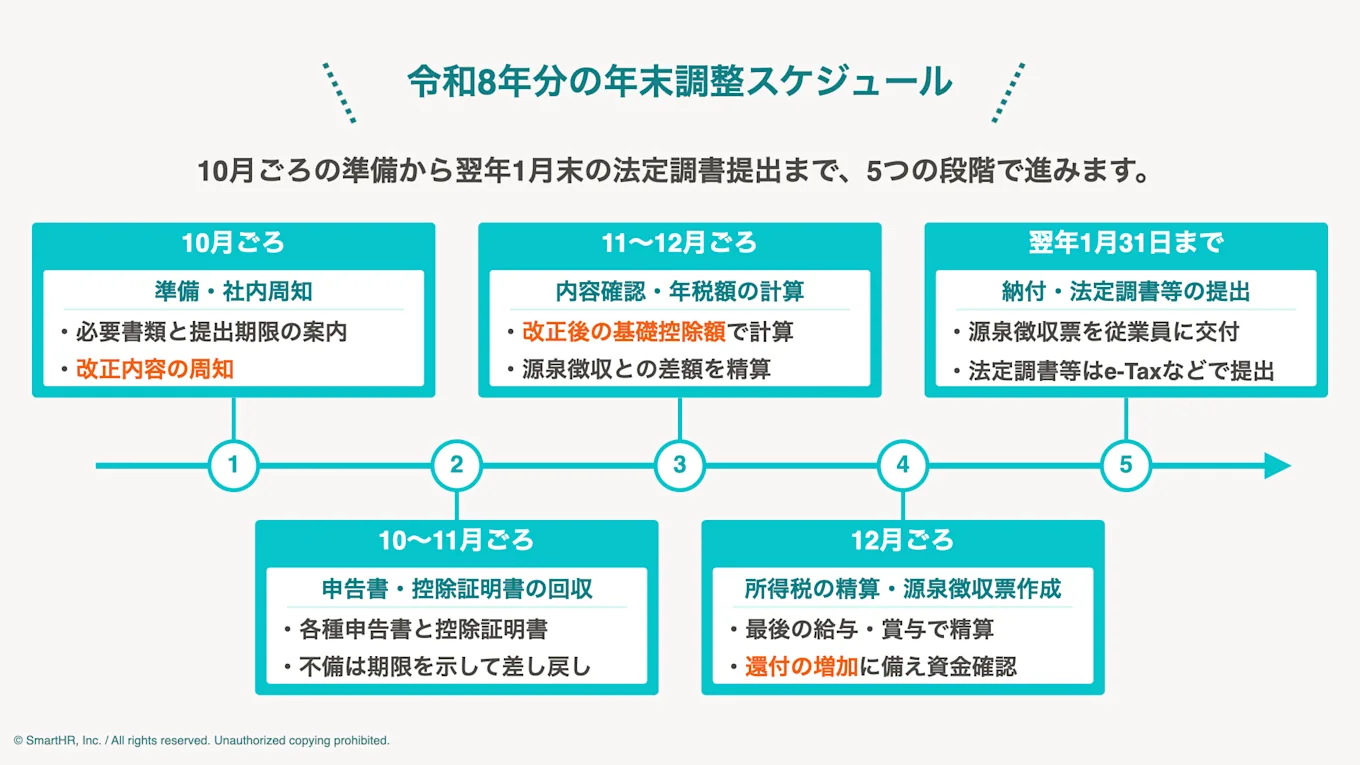
企業側の年末調整スケジュールの一例を紹介します。自社の給与支給日にあわせて計画を立てましょう。
10月|準備・社内周知を進める
年末調整のスケジュールを確定させ、従業員へ必要書類と提出期限を案内します。年末調整の準備開始時期は、10月ごろが一般的ですが、前年と書類の回収方法を変える場合や、新たにシステムを導入する場合は、9月ごろから動き出すと余裕をもって進められます。
各種様式は、例年6月頃に国税庁から公表されています。この時期に、従業員から質問される内容を想定して回答を準備しておくと、問い合わせ対応の負担を軽減できるでしょう。
とくに令和8年分は扶養親族等の所得要件が引き上げられ、これまで扶養に入れなかった家族が対象になるケースが出てきます。従業員が「家族の収入が増えたから扶養から外れる」と考えている場合もあるため、改正内容の周知が欠かせません。
全従業員への一斉案内やリマインドは、SmartHRのお知らせ機能のように、配信と閲覧状況の確認をまとめてできる仕組みがあるとスムーズに進みます。

10~11月|申告書・控除証明書を回収する
年末調整関係書類を配布し、各種申告書と控除証明書を回収します。その際、令和9年分の扶養控除等申告書も、あわせて回収しましょう。
控除証明書は10月ごろから順次届くため、従業員の手元にそろうタイミングを見計らって回収日を設定しましょう。
回収後は記載漏れや添付漏れを確認し、不備があれば差し戻します。差し戻す際は、再提出の期限を個別に伝えることが重要です。期限を示さずに戻すと、そのまま提出されず、年末調整が間に合わなくなるおそれがあります。提出状況の確認や差し戻しの連絡は、SmartHRの年末調整機能などのシステムを使うと、まとめて管理できます。
控除の要件は毎年のように変わります。従業員から質問を受けたときにすぐ答えられるよう、適用できる控除の範囲を確認しておきましょう。

11~12月|内容確認・年税額を計算する
提出書類の記載内容と添付書類を確認し、所得控除を反映して年税額を計算します。
令和8年12月の年末調整では、改正後の基礎控除額と、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使って計算します。11月までの源泉徴収は改正前の源泉徴収税額表で計算しているため、その差額を12月にまとめて精算します。
また、改正により新たに扶養控除等の対象になる親族がいる従業員からは、異動内容を記載した扶養控除等申告書の提出を受けます。申告書の「異動月日及び事由」欄には「令和8年12月1日 改正」などと記載してもらいましょう。
なお、改正を反映した年末調整関係書類は、令和8年12月1日より前に提出を受けても差し支えないとされています。実務上は、12月に入ってからの回収では間に合わないおそれがあるため、10~11月の回収で進めましょう。
あわせて押さえておきたいのが、ひとり親控除の扱いです。令和8年度税制改正で控除額が35万円から38万円に引き上げられましたが、控除額の改正は令和9年分以後の所得税に適用されるため、令和8年分の年末調整では従来の控除額で計算します。
一方で、生計を一にする子の総所得金額等の上限は、令和8年分から改正後の金額が適用されます。改正情報が混在しやすい時期のため、適用年分を分けて確認しましょう。
(参考)年末調整等のための給与所得控除後の給与等の金額の表(令和8年分 年末調整のしかた P47)- 国税庁
12月|所得税を精算し源泉徴収票を作成する
年内最後の給与または賞与の支給時などに、所得税の過不足を還付または追加徴収します。
令和8年分は控除額が大きく引き上げられているため、還付になる従業員が例年より多くなると見込まれます。還付原資の資金繰りも確認しておきましょう。
精算後は源泉徴収票を作成します。あわせて給与支払報告書、必要に応じて法定調書合計表の作成にも着手します。
SmartHRの年末調整機能は、給与計算機能と組み合わせると、回収したデータをもとに源泉徴収票を作成し、そのまま従業員へウェブで配付できます。ほかの給与計算ソフトを使っている場合も、作成した源泉徴収票を取り込めば、SmartHR上で配付が可能です。なお、書面に代えて電子交付する場合は、あらかじめ従業員から承諾を得る必要があります。
翌年2月1日まで|源泉所得税を納付し法定調書等を提出する
年末調整後は、源泉所得税の納付と、源泉徴収票の交付・法定調書等の提出が続きます。
給与支払報告書はeLTAX、源泉徴収票以外の法定調書はe-Taxでの提出が便利です。令和9年1月1日以後に提出する分からは、法定調書の書類ごとに、前々年に提出すべきだった枚数が30枚以上であれば、給与支払報告書をeLTAXまたは光ディスク等で提出する必要があります。なお、eLTAXで給与支払報告書を提出すると、源泉徴収票の情報が従業員のマイナポータルに連携される対象にもなります。
あわせて、令和9年1月1日以後に支払う給与からは「令和9年分源泉徴収税額表」を使用します。令和9年1月からは防衛特別所得税も創設されますが、復興特別所得税の税率引下げとあわせて合計税率は2.1%のまま変わらないため、計算方法に変更はありません。
なお、提出期限は原則1月31日ですが、令和9年は1月31日が日曜のため、2月1日(月)が期限です。
年末調整に間に合わなかった場合の対処法
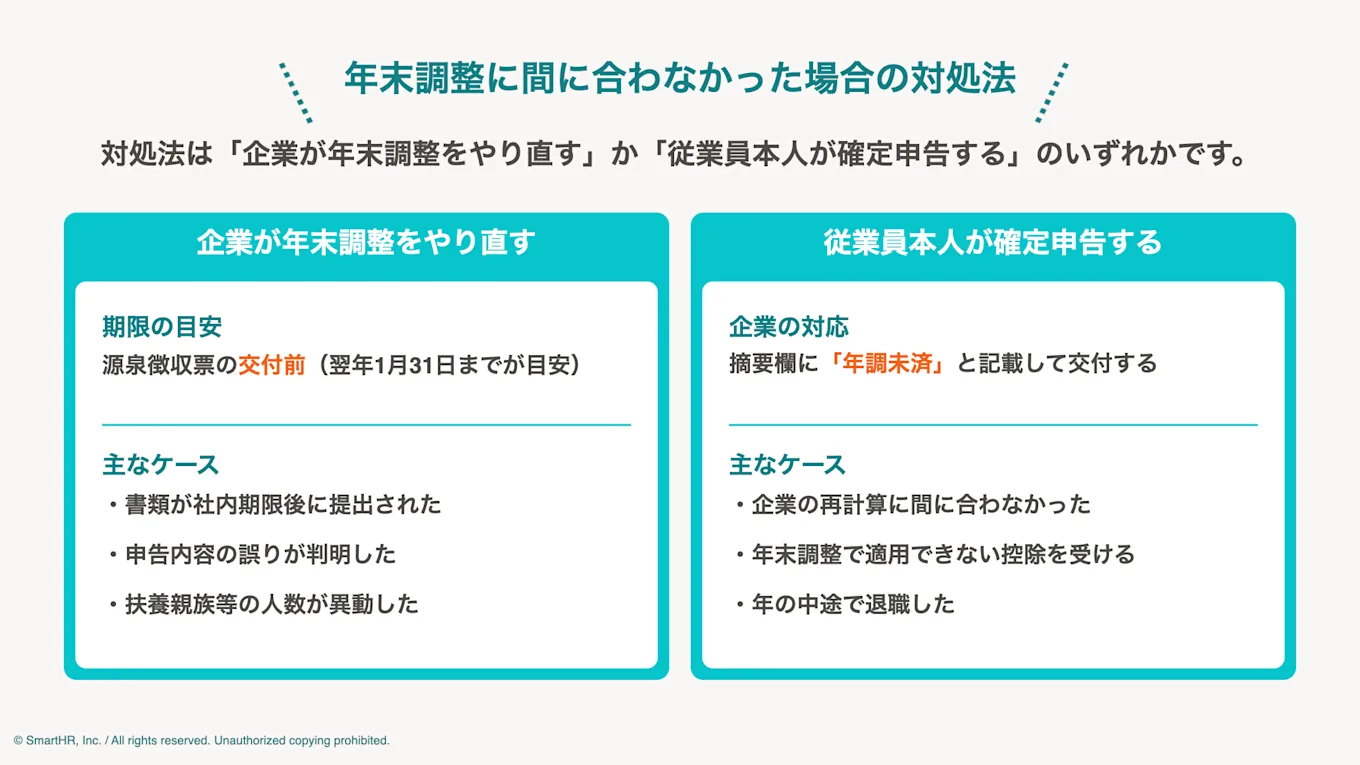
ここでは、書類の提出が社内期限に間に合わなかった場合や、申告内容の誤りが後日判明した場合の対処法を解説します。対応は「企業が年末調整をやり直す」もしくは「従業員本人が確定申告する」のいずれかです。
(1)企業が年末調整をやり直す場合
企業は、原則としてその年の源泉徴収票を作成・交付するまで、年末調整をやり直せます。実務上は、源泉徴収票を交付する前かつ翌年1月31日までが目安になります。
具体的には、次のようなケースで企業側が年末調整をやり直せます。
ケース | 主な内容 |
|---|---|
必要書類が社内期限後に提出された | 保険料控除申告書、各種控除証明書など |
申告内容の誤りが判明した | 配偶者や扶養親族の所得の見積り誤り、保険料控除額の記載誤りなど |
前職の源泉徴収票があとから提出された | 中途入社者の前職分が未反映だった |
年末調整後に扶養親族等の人数が異動した | 親を扶養に入れた場合や、子供の就職で扶養から外れた場合など |
ただし、注意したいのは、源泉徴収票を交付したあとに誤りが判明した場合です。納めすぎは従業員本人の確定申告で精算します。一方、徴収不足の場合は企業の源泉徴収義務が残ります。翌年1月末日以降でも、年末調整をやり直して不足分を徴収・納付する必要があります。
いずれの場合も、交付済みの源泉徴収票は正しい内容で作り直し、摘要欄に誤りの箇所を記載のうえ「再交付」と表示して従業員に交付し直します。誤った源泉徴収票のまま確定申告をすると、従業員があとから修正申告をしなければならなくなるため、速やかに再交付しましょう。
なお、控除証明書の添付がないまま保険料控除申告書を受け取った場合は、翌年1月31日までに提出・提示を受けることを条件に控除して差し支えないとされています。期限までに提出がなければ、その控除を除いて再計算し、不足税額は2月1日以後の給与支払時に順次徴収します。
このほか、提出済みの源泉徴収票や給与支払報告書に誤りがあったときは、提出先にも訂正が必要です。税務署へ提出した源泉徴収票は、誤りのあるものを「無効分」、正しいものを「訂正分」として作成し、再提出します。ただし、令和8年分以後で「源泉徴収票のみなし提出の特例」により給与支払報告書の提出のみで済ませている場合は、市区町村へ訂正後の給与支払報告書を提出します。具体的な手続きは、提出先の市区町村やeLTAXの案内を確認しましょう。
(参考)No.2671 年末調整の後に扶養親族等の人数が異動したとき - 国税庁
(2)従業員本人が確定申告する場合
次のケースは、従業員本人に確定申告を案内します。
- 企業の年末調整や再計算に間に合わなかった
- 年末調整では適用できない控除(医療費控除、寄附金控除、住宅ローン控除の初年度など)を受ける
- 年の中途で退職し、年末調整を受けられなかった
確定申告書の作成には、源泉徴収票の記載内容が必要です。年末調整をしなかった従業員にも交付義務があるため、摘要欄に「年調未済」と記載したうえで必ず交付しましょう。
令和8年11月30日以前に、その年最後の給与支払いと年末調整が済んでいる従業員には、改正後の控除が適用されていません。適用を受けるには、従業員本人の確定申告が必要です。これは令和8年分に特有の注意点のため、該当者がいる場合はあわせて案内しましょう。
年末調整の期限に関するよくある質問
年末調整の時期に従業員から寄せられやすい質問を4つご紹介します。
Q1. 年末調整はいつから始まりますか?
一般的には、10月ごろの社内周知・書類配布から始まります。従業員にとっては、保険会社などから控除証明書が届く時期です。
ただし、開始時期は企業によって異なります。回収方法を変える年や新たにシステムを導入する年は、9月ごろから準備を始めるケースもあります。また、給与計算を外部委託していて締め切りが早い企業では、10月上旬に書類を配布することもあります。
Q2. 従業員の提出期限は法律で決まっていますか?
従業員が企業に書類を提出する社内期限そのものは、法律では定められていません。企業が給与計算スケジュールから逆算して決めるものです。
一方、企業が対応する納付の期限は法律で定められており、遅れると不納付加算税や延滞税の対象になります。社内期限は「これを過ぎると企業が法定期限に間に合わなくなる期限」と説明すると、従業員にも意図が伝わりやすくなります。
Q3. 保険料控除証明書はいつ届きますか?
生命保険料控除証明書や地震保険料控除証明書は、保険会社から10月中旬~下旬ごろに届くのが一般的です。
国民年金保険料の控除証明書は日本年金機構から送付されます。令和7年度分では、1月1日から9月30日までに納付した人へは10月下旬~11月上旬、10月1日から12月31日までに初めて納付した人へは翌年2月上旬の送付でした。年内に届かないケースもあるため注意しましょう。
住宅ローン控除の年末残高等証明書は、金融機関などから10月ごろに届きます。税務署から交付される住宅借入金等特別控除申告書は、電子交付なら11月中旬ごろ、書面交付なら入居2年目の11月下旬ごろに、適用年分がまとめて送付されます。
証明書が届かないという相談は毎年寄せられます。再発行には時間がかかるため、社内期限の2週間前を目安に未提出の従業員へリマインドしましょう。
Q4. 年末調整の還付や追加徴収はいつですか?
年内最後の給与または賞与の支給時が一般的で、多くの企業では12月の給与に反映されます。
ただし、12月の給与計算に間に合わない場合は、翌年1月の給与で精算する企業もあり、時期は運用によって異なります。従業員からの問い合わせが増えやすい内容なので、社内周知の段階で還付時期を明示しておくとよいでしょう。
年末調整は期限から逆算してスケジュールを立てよう
年末調整の期限は、法律で定められた期限と、企業が自ら決める社内期限の2つに分かれます。
源泉所得税の納付(令和9年1月12日。納期の特例の承認を受けている場合、給与・退職金等に係る分は1月20日)と、源泉徴収票の交付・法定調書等の提出(令和9年2月1日)という法定期限から逆算し、12月の給与計算日、書類の確認期間、従業員の提出期限の順に決めていくと、無理のないスケジュールになります。
令和8年分は、令和8年12月1日施行の税制改正、9月の国税システム更改、令和9年1月からの源泉徴収票のみなし提出の特例が重なる年です。例年どおりの進め方では対応しきれない場面も想定されるため、早めに情報を確認し、余裕をもった段取りを組みましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者神崎遊
ゆとり税務会計 代表税理士 ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。