令和8年分(2026年)年末調整の変更点は?税制改正内容と給与計算のポイント

- 公開日

目次
令和8年度の税制改正では、基礎控除額や給与所得控除の最低保障額が引き上げられ、扶養親族等の所得要件も見直されました。これに伴い、年末調整の実務では、申告書に記載する所得の見積額や控除額の判定基準など、前年までとは異なる部分があります。
従業員向けの案内や申告書の確認を担当する人事・労務担当者にとっては、どの控除がどう変わったのかを押さえておくことが欠かせません。本記事では、令和8年分の年末調整における変更点と、給与計算・年末調整の実務で押さえておきたいポイントを解説します。
※本記事は要点をわかりやすく解説するため、細かな例外条件などを省略している場合があります。詳細は、該当箇所の参考・出典をご確認ください。
令和8年分の年末調整における3つの変更点
令和8年度の税制改正では、所得税の計算に関係する基礎控除や給与所得控除の見直しに加え、扶養親族や配偶者などの所得要件も改正されました。
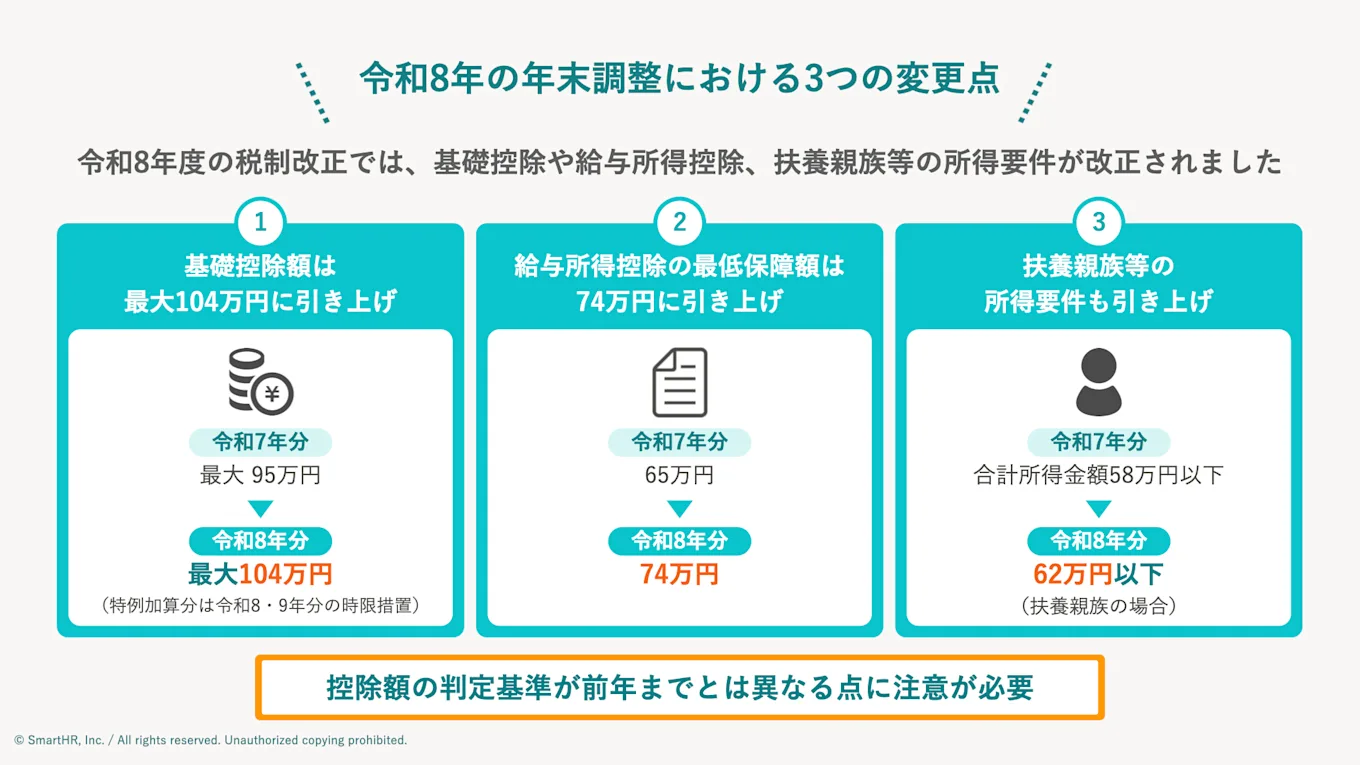
これらの変更は、令和8年分の所得税から適用されます。年末調整では様式が一部変更されるとともに、控除額の判定基準が前年までとは異なる点にも注意が必要です。
ここでは、令和8年分の年末調整でとくに押さえておきたい3つの変更点を解説します。
(1)基礎控除額は最大104万円に引き上げ
基礎控除とは、所得税を計算する際に、納税者本人の合計所得金額から一定額を差し引ける所得控除です。所得のすべてに税金をかけるのではなく、生活に必要な一定の所得は課税の対象から差し引くという考え方にもとづいて設けられています。
令和8年度の税制改正では、基礎控除額が引き上げられました。令和7年分と8年分の基礎控除額は下表のとおりです。
■基礎控除額の比較(令和7年分→令和8年分)
合計所得金額 (令和8年分の給与収入のみの場合) | 基礎控除額(令和7年分) | 基礎控除額(令和8年分) |
|---|---|---|
132万円以下 | 95万円 | 104万円(本則62万円+特例加算42万円) |
132万円超336万円以下 | 88万円 | 104万円(本則62万円+特例加算42万円) |
336万円超489万円以下 | 68万円 | 104万円(本則62万円+特例加算42万円) |
489万円超655万円以下 | 63万円 | 67万円(本則62万円+特例加算5万円) |
655万円超2,350万円以下 | 58万円 | 62万円(特例加算なし) |
※合計所得金額2,350万円超の基礎控除額は、令和7年分と同様です。
合計所得金額489万円以下の人は、令和7年分では所得に応じて68万円~95万円だった基礎控除額が、令和8年分では一律104万円となりました。
令和8年分の基礎控除額は、所得税法で定められた62万円を「本則」とし、合計所得金額に応じて租税特別措置法による「特例加算」を上乗せする2階建ての構成です。なお、この加算は居住者(国内に住所がある、または現在まで引き続き1年以上居所がある人)に限り適用されます。
本則の引き上げは恒久的な措置ですが、特例加算は令和8年分・令和9年分に限った時限措置である点に注意しましょう。ただし、合計所得金額132万円以下の人は、令和10年分以後も37万円の加算が残り、基礎控除額は99万円となります。
(2)給与所得控除額の最低保障額は74万円に引き上げ
給与所得控除は、給与所得者の仕事に必要な経費などを考慮して、給与収入から一定額を差し引く仕組みです。給与所得控除の最低保障額は、令和7年分の65万円から、令和8年分・令和9年分は74万円に引き上げられました。74万円は、本則69万円に特例加算5万円を加えた金額です。
改正の内容は、下表のとおりです。
給与等の収入金額 | 令和7年分 | 令和8年分 |
|---|---|---|
190万円以下 | 65万円 | 74万円(本則69万円+特例加算5万円) |
190万円超220万円以下 | その収入金額×30%+8万円 | 74万円(特例適用後) |
※給与等の収入金額が220万円超の給与所得控除額は、令和7年分と同様
なお、令和8年分・令和9年分の給与等の収入金額が69万1,000円以上220万円未満である場合の給与所得の金額は、以下のとおりです。
給与等の収入金額 | その給与等に係る給与所得の金額 |
|---|---|
69万1,000円以上 74万1,000円未満 | なし(0円) |
74万1,000円以上 219万1,000円未満 | その収入金額 − 74万円 |
219万1,000円以上 219万3,000円未満 | 145万1,000円 |
219万3,000円以上 219万6,000円未満 | 145万3,000円 |
219万6,000円以上 220万円未満 | 145万6,000円 |
※69万1,000円未満の場合、給与所得の金額は0円です。
給与所得控除額の最低保障額の引き上げは、給与収入から給与所得控除額を差し引いて求める給与所得、つまり基礎控除額の判定に使う合計所得金額にも影響します。
たとえば収入が給与だけで、ほかの所得控除がない場合、給与所得控除の最低保障額(74万円)と基礎控除額(104万円)をあわせた178万円までは、給与収入に所得税がかからない計算になります。
(3)扶養親族等の所得要件も引き上げ
基礎控除額の引き上げにあわせて、扶養親族・配偶者などの所得要件も引き上げられました。令和7年分からの変更点は下表のとおりです。
区分 | 合計所得金額の要件(令和7年分) | 合計所得金額の要件(令和8年分) |
|---|---|---|
扶養親族 | 58万円以下 | 62万円以下 |
特定親族(19歳以上23歳未満) | 58万円超123万円以下 | 62万円超123万円以下 |
配偶者特別控除の対象となる配偶者 | 58万円超133万円以下 | 62万円超133万円以下 |
勤労学生 | 85万円以下 | 89万円以下 |
※ひとり親の生計を一にする子については、合計所得金額ではなく「総所得金額等」で判定します。詳細は国税庁タックスアンサー「No.1171 ひとり親控除」をご参照ください。
令和7年分までは所得要件を超えて控除の対象とならなかった配偶者や扶養親族が、令和8年分では新たに対象となるケースがあります。従業員には、配偶者や扶養親族の令和8年分の所得見込みをあらためて確認したうえで申告書を記載するよう案内しましょう。
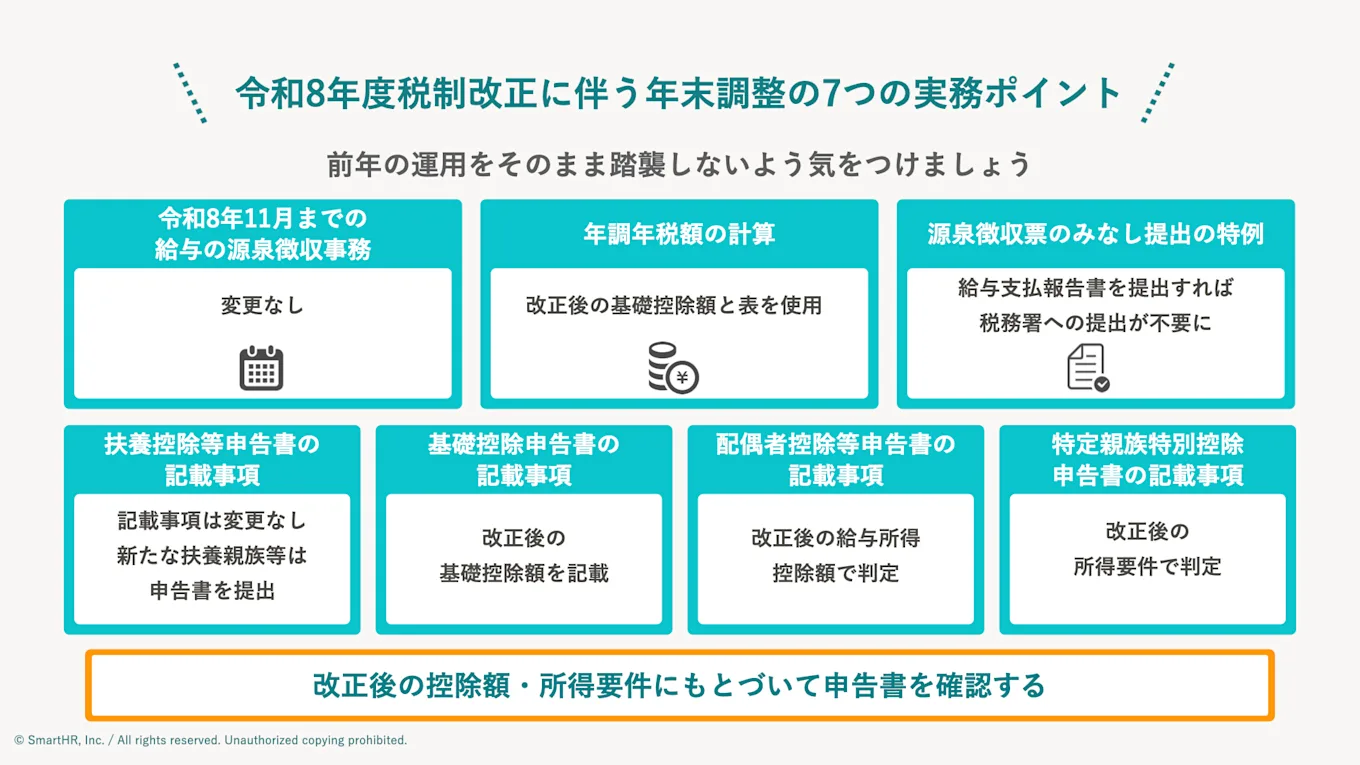
令和8年度税制改正に伴う年末調整の実務ポイント
令和8年度の税制改正では、基礎控除・給与所得控除・扶養親族等の所得要件が見直されました。変更点が複数あるため、年末調整の実務で押さえるべきポイントも多岐にわたります。
とくに、申告書の様式や記載内容、所得要件の判定基準など、これまでの年末調整と異なる点があるため、前年の運用をそのまま踏襲しないよう気をつけましょう。
以下では、11月までの源泉徴収事務や年調年税額の計算、各申告書の記載時の注意点など、令和8年分の年末調整で確認しておきたい実務ポイントを紹介します。
ポイント(1)令和8年11月までの給与に係る源泉徴収事務
令和8年11月までの給与については、源泉徴収事務に変更はありません。改正前の源泉徴収税額表を使用し、従来どおり毎月の源泉徴収税額を計算します。ただし、扶養親族等の所得要件の改正は令和8年12月1日以後に支払う給与から適用されるため、税額表の「扶養親族等の数」には、改正により新たに扶養控除等の対象となる扶養親族等を含めないよう注意しましょう。
改正後の基礎控除額は令和8年12月の年末調整で、扶養親族等の所得要件は令和8年12月1日以後に支払う給与から、それぞれ適用されます。12月の年末調整では、改正後の基礎控除額や「年末調整等のための給与所得控除後の給与等の金額の表」にもとづいて年間の所得税額を計算し、本年中に源泉徴収した税額との過不足を精算します。
なお、令和9年1月1日以後に支払う給与については新しい源泉徴収税額表が適用されます。毎月の源泉徴収税額を計算する際は、使用する税額表を間違えないよう注意しましょう。
(参考)令和9年分 源泉徴収税額表 - 国税庁
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A - 国税庁
ポイント(2)年調年税額の計算
年調年税額(年末調整で計算する1年分の所得税および復興特別所得税の額)の計算では、改正後の基礎控除額と、改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使用します。
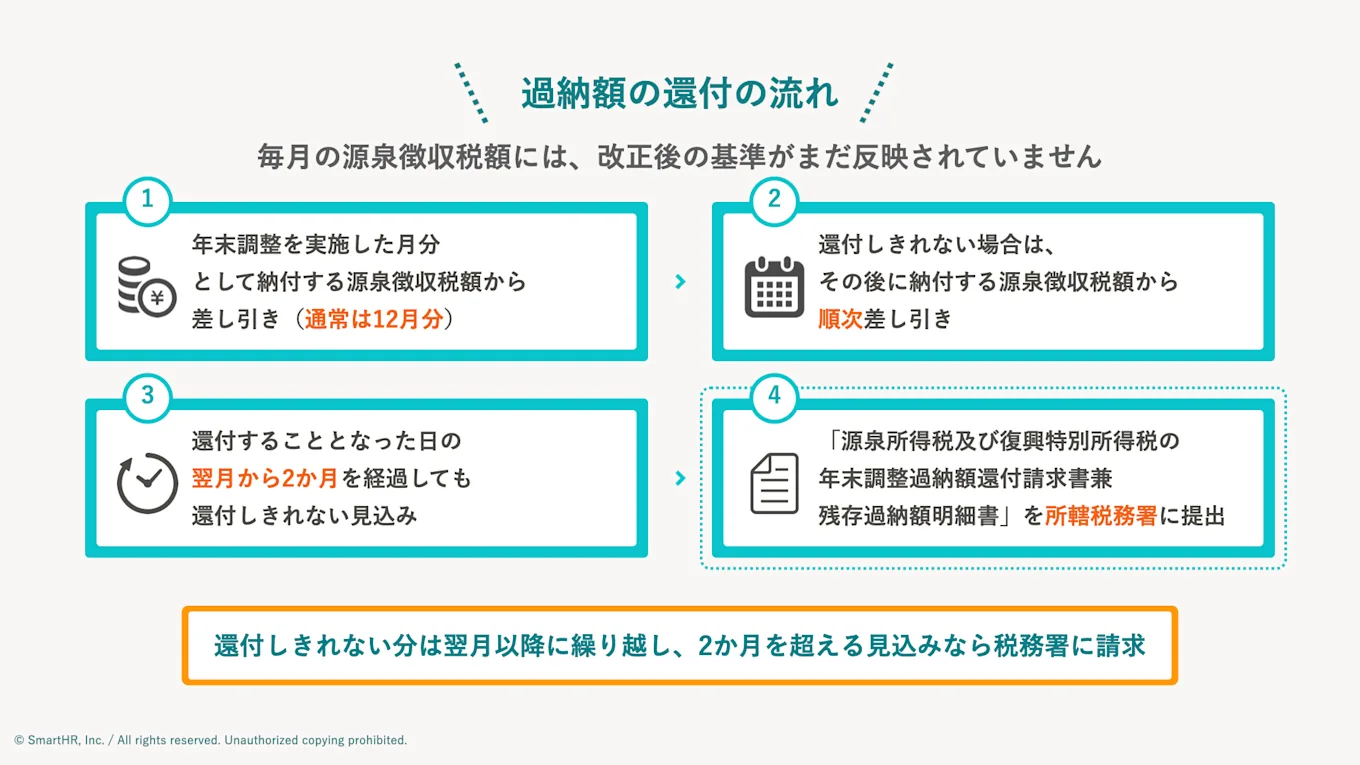
毎月の源泉徴収税額には、改正後の基準がまだ反映されていません。そのため、年調年税額が毎月の源泉徴収税額の合計を下回り、還付となる従業員が例年より増えると見込まれます。
過納額(還付額)は、年末調整を実施した月分(通常は12月分、納期の特例の承認を受けている場合は7月~12月分)として納付する源泉徴収税額から差し引き、過納となった従業員に還付します。
年末調整を実施した月分の源泉徴収税額だけでは還付しきれない場合は、その後に納付する源泉徴収税額から順次差し引きます。還付することとなった月の翌月1日から2か月を経過しても還付しきれないと見込まれる場合は、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書兼残存過納額明細書」を作成します。これを所轄税務署に提出すると、還付を受けられます。企業が従業員に代わって還付金を受け取る場合は、従業員の委任状も添付します。
(参考)A2-17 源泉所得税及び復興特別所得税の年末調整過納額の還付請求 - 国税庁
給与を支払った企業は、原則として、従業員がその年の翌年1月1日時点で居住する市区町村に「給与支払報告書」を提出しなければなりません。提出期限は原則として翌年1月31日です。提出の要否の詳細は、市区町村ごとの案内をご確認ください。
また、令和9年1月1日以後に提出する、令和8年分以後の給与所得の源泉徴収票については、「源泉徴収票のみなし提出の特例」が始まります。市区町村に給与支払報告書を提出した場合、税務署への源泉徴収票の提出が不要となる特例です。
特例の対象は、税務署への提出のみです。従業員への源泉徴収票の交付はこれまでどおり必要です。
(参考)源泉徴収票のみなし提出の特例 特設ページ - 国税庁
ポイント(4)扶養控除等申告書の記載事項
令和8年分の扶養控除等申告書に記載する事項に変更はありませんが、1点注意が必要です。
改正後の扶養親族等の所得要件は、令和8年12月1日以後に支払う給与から適用されます。改正によって新たに扶養控除等の対象となる扶養親族等がいる場合は、その旨を記載した「給与所得者の扶養控除等(異動)申告書」を給与の支払者に提出する必要があります。
申告書の「異動月日及び事由」欄には、「令和8年12月1日改正」などと記載します。
従業員がこの申告書を提出する期限は、原則として令和8年12月1日以後最初に給与の支払を受ける日の前日までです。ただし、年末調整を実施するときまでに提出されていれば、その申告内容にもとづいて年末調整ができます。
ポイント(5)基礎控除申告書の記載事項
令和8年12月1日から、合計所得金額に応じて基礎控除額を引き上げる改正が適用されます。基礎控除申告書には、その合計所得金額に応じた改正後の基礎控除額を記載します。
また、基礎控除額の判定に使う合計所得金額は、収入が給与だけの場合、給与収入から給与所得控除額を差し引いて計算します。令和8年分は給与所得控除の最低保障額の引き上げなど、給与所得の計算方法も改正されました。
前年までの計算方法や金額をそのまま使用せず、令和8年分の改正内容にもとづいて給与所得を計算したうえで、合計所得金額を計算しましょう。
ポイント(6)配偶者控除等申告書の記載事項
令和8年分は、給与所得控除の最低保障額が65万円から74万円に引き上げられました。配偶者控除・配偶者特別控除の対象となる配偶者の所得要件も見直されています。
配偶者控除については、配偶者の合計所得金額の要件が58万円以下から62万円以下(給与収入のみの場合136万円以下)に引き上げられます。また、配偶者特別控除については、対象となる配偶者の合計所得金額の下限が58万円超から62万円超(給与収入のみの場合136万円超)に引き上げられます。
なお、配偶者特別控除の上限である合計所得金額133万円以下に変更はありません。ただし、給与所得控除の最低保障額の引き上げにより、給与収入換算での上限は201万5,999円以下から207万円以下に変わりました。
そのため、配偶者に給与所得がある場合は、令和8年分の改正後の給与所得控除額を適用して配偶者の合計所得金額を算出します。そのうえで、改正後の所得要件にもとづいて配偶者控除・配偶者特別控除の適用を判定します。
ポイント(7)特定親族特別控除申告書の記載事項
特定親族特別控除は、令和7年分から新たに設けられた所得控除です。19歳以上23歳未満の親族については、以前は扶養控除の対象となる所得要件を1円でも超えると、扶養控除を受けられなくなっていました。
そこで、親族の所得が一定額を超えて扶養控除の対象から外れた場合でも、所得に応じて段階的に控除を受けられる仕組みとして、特定親族特別控除が創設されました。
また、令和8年分は特定親族の所得要件が62万円超123万円以下(給与収入のみの場合、136万円超197万円以下)に改正されました。
これにより、令和7年分では特定親族特別控除の対象だった19歳以上23歳未満の親族が、令和8年分からは「特定扶養親族」に該当し、扶養控除の対象となるケースがあります。この場合、扶養控除の適用を受けるためには「給与所得者の扶養控除等(異動)申告書」への記載が必要となるため注意しましょう。
【参考】令和9年から適用される税制改正内容
令和8年度の税制改正では、令和8年分の所得税から適用されるものだけでなく、令和9年分以後の所得税に適用されるものもあります。
ここでは、令和9年分から適用される主な改正内容を解説します。改正ごとに適用の開始時期が異なるため、令和8年分から適用される改正と混同しないよう、それぞれの適用時期を区別して整理しておきましょう。
ひとり親控除の控除額
令和9年分以後の所得税について、ひとり親控除の控除額が35万円から38万円に引き上げられます。
ひとり親控除とは、婚姻をしていない人や配偶者の生死が明らかでない人で、生計を一にする子がおり、合計所得金額が500万円以下であることなど一定の要件を満たした人に適用される所得控除です。要件の詳細は、国税庁のページをご参照ください。
この改正は、令和8年分の年末調整には影響しません。令和9年分の年末調整から、ひとり親に該当する従業員について改正後の控除額を適用する必要があります。
防衛特別所得税の徴収・納付
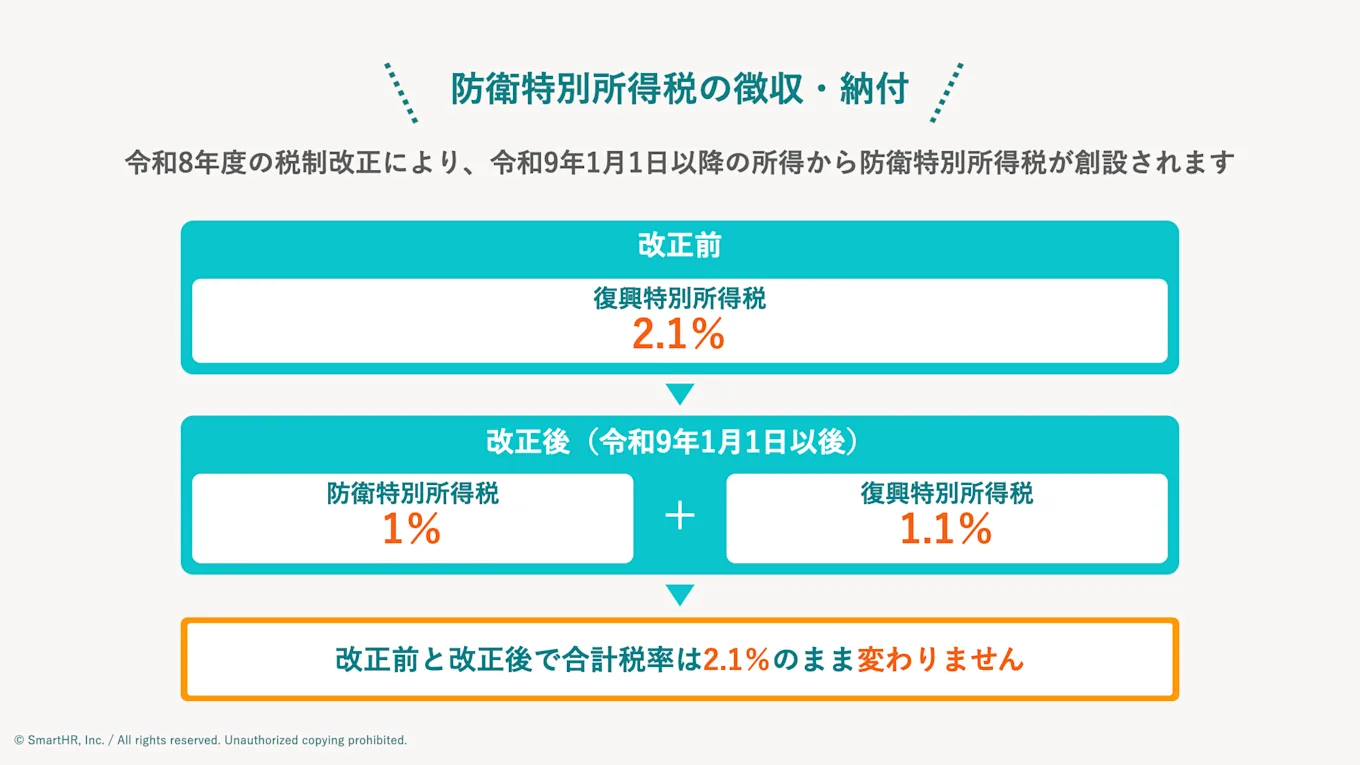
令和8年度の税制改正により、防衛特別所得税が創設されました。防衛特別所得税は、源泉徴収すべき所得税額の1%相当額です。
所得税の源泉徴収義務者は、所得税を徴収する際に、防衛特別所得税をあわせて徴収します。その所得税の法定納期限までに、所得税とあわせて国に納付しなければなりません。
また、復興特別所得税についても見直され、税率が2.1%から1.1%に引き下げられました。課税期間は令和29年12月31日まで10年間延長されました。
なお、改正前と改正後で、合計の税率は2.1%のまま変わりません。そのため、源泉徴収義務者が実務上行う源泉徴収税額の計算方法自体に変更は生じません。
引き続き、令和9年分以後の源泉徴収税額表にもとづいて所得税・防衛特別所得税・復興特別所得税の合計額を源泉徴収し、1枚の所得税徴収高計算書で納付します。
これらの改正は、令和9年1月1日以後に生ずる所得に対する所得税について適用されます。
公的年金等の源泉徴収税額計算における基礎的控除額の引き上げ
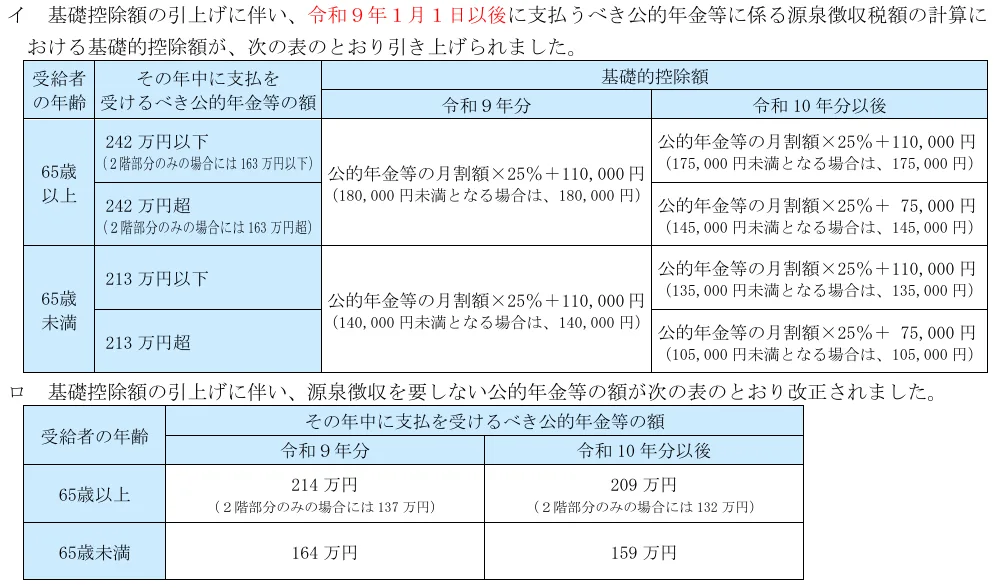
基礎控除額の引き上げに伴い、令和9年1月1日以後に支払う公的年金等については、源泉徴収税額の計算における基礎的控除額が引き上げられます。
あわせて、源泉徴収そのものが不要となる公的年金等の額も見直されます。改正の詳細な内容は下図のとおりです。
図の上段(イ)は、公的年金等の源泉徴収税額を計算する際に差し引く「基礎的控除額」の計算式です。図の下段(ロ)は、源泉徴収を要しない公的年金等の額です。
なお、令和8年分の所得税については、扶養親族等の所得要件の緩和により、新たに扶養控除等の対象となる親族が生じる場合があります。ただし、この改正は公的年金等の源泉徴収には反映されません。対象となる親族に係る扶養控除等の適用を受けようとする場合は、年金の源泉徴収だけでは対応されないため、原則として確定申告が必要です。詳細は、国税庁のQ&Aをご確認ください。
(参考)令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A - 国税庁
年末調整の対応スケジュール
令和8年分の年末調整は、基礎控除額や給与所得控除額の最低保障額の引き上げ、扶養親族等の所得要件の緩和など、令和8年度税制改正による変更点が多くあります。
年末調整の時期になってからあわてて準備を始めると、改正内容の周知や申告書の確認に時間がかかります。早めに内容を確認しておきましょう。
年末調整の一般的なスケジュールは、以下のとおりです。
時期の目安 | 主な業務 |
|---|---|
8月~10月頃 | 【企業】 |
10月下旬~11月中旬頃 | 【企業】 【従業員】 |
11月下旬~12月上旬頃 | 【企業】 【従業員】 |
12月 | 【企業】 【従業員】 |
12月給与または賞与支給時 | 【企業】 【従業員】 |
翌年1月10日まで | 【企業】 |
翌年1月31日まで | 【企業】 【従業員】 |
(1)書類配付と回収
まずは、自社の給与計算や年末調整のスケジュールから逆算して、申告書の配付・回収期限を設定します。余裕を持ったスケジュールを立て、申告書を従業員に配付しましょう。
令和8年分の年末調整では、申告書の配付時に令和7年分からの変更点を従業員にわかりやすく周知するとよいでしょう。
令和8年12月1日から扶養親族等の所得要件の改正が適用されるため、これまで扶養控除等の対象外だった親族についても、新たに控除対象となる可能性があります。従業員には変更内容を周知し、扶養親族等の合計所得金額の見込み額をあらためて確認してもらいましょう。該当する場合は申告書を修正するよう案内します。
従業員から回収が必要な主な申告書は、以下のとおりです。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 給与所得者の保険料控除申告書
- 給与所得者の住宅借入金等特別控除申告書 兼 住宅借入金等特別控除計算明細書
※住宅借入金等特別控除申告書は、入居時期等により書類の名称・様式が異なる場合があります。税務署から送付された書類を使用してください。
申告書の書き方や入手方法、あわせて提出が必要な証明書類などについては、別記事で詳しく解説していますので、ぜひご覧ください。
(参考)A2-1 給与所得者の扶養控除等の(異動)申告 - 国税庁
(参考)A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告 - 国税庁
(参考)A2-3 給与所得者の保険料控除の申告 - 国税庁
(参考)年末調整で住宅借入金等特別控除の適用を受ける方へ - 国税庁
(2)年税額の計算・過不足額の精算
回収した申告書や控除証明書などをもとに、従業員ごとの年間の給与や所得控除額を集計します。そのうえで1年間に納めるべき所得税および復興特別所得税の額(年調年税額)を計算します。
年調年税額の計算の主な流れは、以下のとおりです。
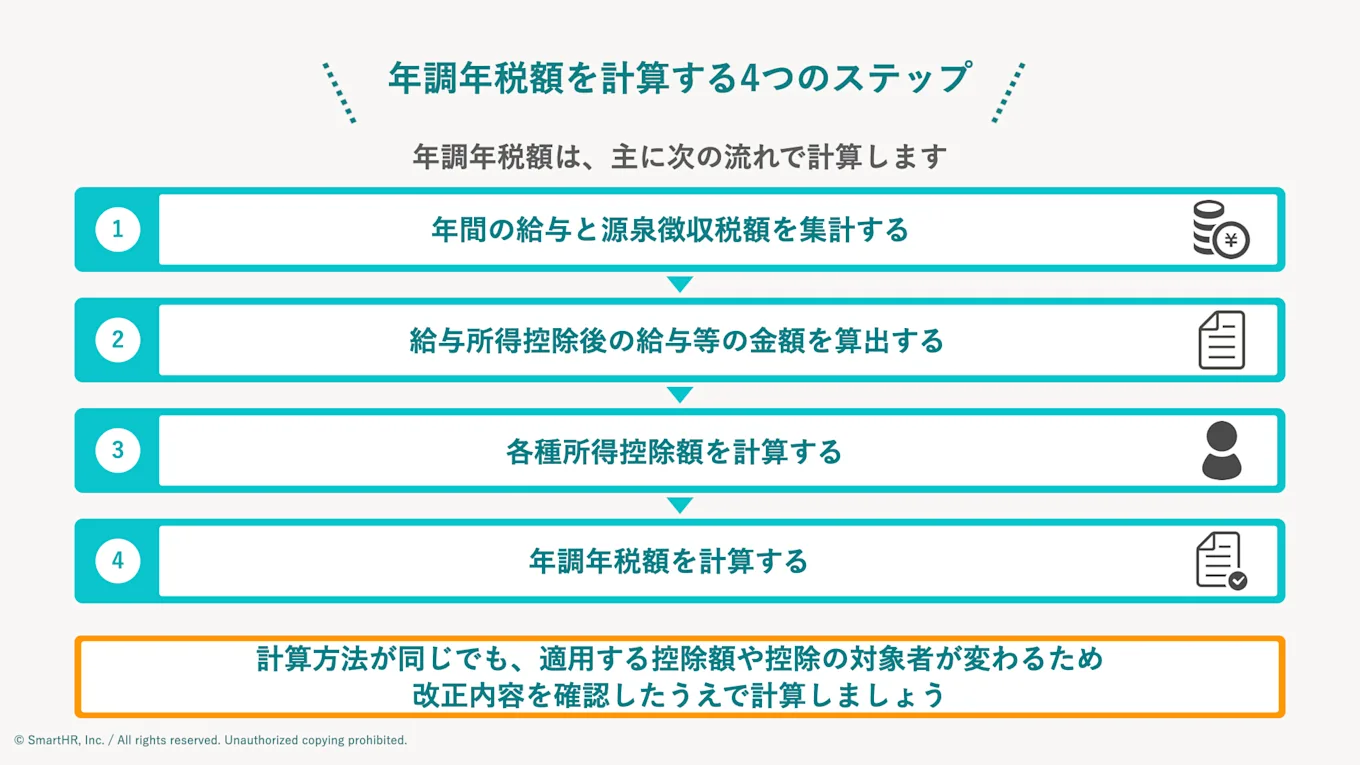
1.年間の給与と源泉徴収税額を集計する
年末調整の対象となる年間の給与総額と、これまでに給与から源泉徴収した所得税額を集計します。中途入社者について前職分を含めて年末調整する場合は、前職分も合算します。
2.給与所得控除後の給与等の金額を算出する
年間の給与総額から給与所得控除額を差し引き、給与所得控除後の給与等の金額を求めます。所得金額調整控除の対象者は、その控除額も差し引きます。
3.各種所得控除額を計算する
基礎控除、扶養控除、配偶者控除、生命保険料控除、社会保険料控除など、従業員の申告内容に応じて所得控除額を計算します。
4.年調年税額を計算する
給与所得控除後の給与等の金額から所得控除額を差し引いて課税給与所得金額を求め、所得税額を計算します。住宅借入金等特別控除(住宅ローン控除)の適用がある場合は、その控除額を差し引きます。そのうえで、復興特別所得税を含めた年調年税額を算出します。
年末調整の基本的な計算の流れは、令和7年分と大きく変わりません。ただし、令和8年分は基礎控除額や給与所得控除額、扶養親族等の所得要件などが見直されています。計算方法が同じでも、適用する控除額や控除の対象者が変わるため、改正内容を確認したうえで計算しましょう。
(3)法定調書の提出
年末調整が終わったら、企業は従業員に「給与所得の源泉徴収票」を交付するとともに、税務署へ「給与所得の源泉徴収票等の法定調書合計表」を提出します。給与所得の源泉徴収票を税務署へ提出する際は、提出範囲や提出基準が定められているため、対象となる従業員を確認しましょう。詳細は、以下の国税庁のページをご参照ください。
(参考)No.7411 「給与所得の源泉徴収票」の提出範囲と提出枚数等 - 国税庁
なお、令和9年1月1日以後に提出する令和8年分以後の給与所得の源泉徴収票は、市区町村に給与支払報告書を提出した場合、税務署への提出が不要となります。
これに伴い、源泉徴収票の内容を集計した法定調書合計表の提出も不要となりますが、ほかの法定調書を税務署に提出する場合は、引き続き法定調書合計表の提出が必要です。
年末調整では税制改正内容や変更点の確認が重要
令和8年分の年末調整は、基礎控除額・給与所得控除額の最低保障額の引き上げや扶養親族等の所得要件の緩和など、例年以上に変更点が多くなっています。様式変更や控除額の判定基準を正しく理解し、計算ミスや従業員からの問い合わせに対応できるよう準備を進めましょう。
従業員への周知や問い合わせ対応の負担を抑えるには、システムの活用も有効です。たとえば、SmartHRの年末調整機能では、従業員がアンケート形式でオンラインで入力・提出でき、提出状況の確認や不備の差し戻しにも対応しています。従業員ポータルのお知らせ機能で改正内容や提出期限を周知したり、AIアシスタントに問い合わせの一次対応を任せたりすることも可能です。
実際に、約14,000名の従業員を抱える鴻池運輸株式会社では、SmartHRの導入により年末調整の回収期間が約1か月から9日前後に短縮されています。ぜひあわせてご覧ください。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者神崎遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。