年末調整の給与所得|計算方法と令和8年度(2026年度)の改正点
- 公開日

目次
年末調整において「給与所得」の計算は、税額計算の起点となる重要な作業です。この金額をもとに、その後の控除や税額を計算していきます。
本記事では、人事・労務担当者に向けて年末調整における給与所得の計算方法、令和8年度に施行される税制改正による変更点、従業員から回収すべき書類の種類を解説します。
年末調整の給与所得についての基礎知識
年末調整では、その年の所得税額を算出する過程で給与所得の計算が求められます。まずは給与所得の定義と、年末調整の対象となる給与所得者の範囲を押さえておきましょう。
給与所得とは
給与所得とは、従業員や役員などが支払いを受ける俸給、給料、賃金、歳費、賞与のほか、これらの性質を有する給与にかかる所得です。毎月の給与だけでなく、賞与(ボーナス)も給与所得に含まれます。
所得税の計算では、所得をその性質によって10種類に区分し、それぞれ異なる計算方法で所得金額を算出します。給与所得は、この10種類ある所得区分の1つです。
なお「給与所得」と混同されやすい言葉に「給与収入」があります。給与収入は、企業が支払った給与・賞与の総額(いわゆる額面)で、給与所得はそこから給与所得控除を差し引いた金額を指します。両者の違いについては、次の記事もあわせてご確認ください。
年末調整の対象になる給与所得者の範囲
年末調整の対象となるのは、「給与所得者の扶養控除等(異動)申告書」を年末調整の実施日までに提出している一定の人です。対象者は、年末調整を実施するタイミングによって次のように分かれます。
年末調整の対象者の区分
区分 | 対象者 |
|---|---|
12月に実施する年末調整の対象者 | 企業などに1年を通じて勤務している人や、年の中途で就職し年末まで勤務している人 |
年の中途で実施する年末調整の対象者 | 次のいずれかに該当する人
|
※1 パートタイマーなどとして働く人が退職した場合の基準額は、令和8年度の税制改正により123万円から136万円に引き上げられました。令和8年11月30日以前に実施する年末調整においても、136万円以下で判定します。
※2 なお、令和8年11月30日以前に実施する年末調整では、税額計算に用いる給与所得控除額・基礎控除額は改正前の額を適用します。この場合、改正後の控除の適用を受けるには従業員本人の確定申告が必要なため、退職時に案内しましょう。
(参考)令和8年分 年末調整のしかた - 国税庁
(参考)令和8年分 年末調整Q&A〔問1〕 - 国税庁
なお、年末調整の対象外となる主な例は、次のとおりです。
- その年の給与総額が2,000万円を超える人
- 災害減免法の規定により、給与に対する源泉所得税の徴収猶予や還付を受けた人
- 2か所以上から給与を受け取っていて、扶養控除等(異動)申告書を提出していない勤務先(従たる給与の支払先)で給与の支払いを受ける人
- 年の中途で退職した人のうち、上記「年の中途で実施する年末調整の対象者」の5要件のいずれにも該当しない人
給与所得の計算方法
基礎知識を押さえたところで、ここからは年末調整における給与所得の具体的な計算方法を解説します。給与所得は、基本的に次の計算式で求めます。
給与所得 = 給与収入額 - 給与所得控除 |
計算は、(1)給与収入額を求め、(2)そこから給与所得控除額を差し引く、という2つのステップで進めます。以下、給与収入額と給与所得控除額の意味や求め方を順に解説します。
(1)給与収入額を計算する
給与収入額とは、企業から従業員に支払われる給与・賞与・各種手当(通勤手当など非課税のものを除く)などを合計した金額です。
税金や社会保険料が天引きされる前の、いわゆる「額面」の金額を指します。源泉徴収票の「支払金額」欄に記載する金額です。
年末調整では、その年中に支払いが確定した給与額をすべて合計し、給与収入額を算出します。支払日が翌年になる給与は含めません。
(2)給与所得控除額を差し引く
給与所得控除額は、給与収入額から差し引ける控除額で、給与収入の金額帯に応じて定められています。個人事業主が、収入から実際にかかった経費を差し引いて所得額を算出するのに対して、給与所得者はこの給与所得控除額を差し引きます。
計算式が定められており、収入が多いほど控除額の割合は小さくなります。令和8年分の給与所得控除額は次のとおりです。
給与所得控除額(令和8年分)
給与等の収入金額 | 給与所得控除額(令和8年分) |
|---|---|
190万円以下 | 74万円 ※1 ※2 |
190万円超220万円以下 | 74万円 ※1 ※2 |
220万円超360万円以下 | その収入金額 × 30% + 8万円 |
360万円超660万円以下 | その収入金額 × 20% + 44万円 |
660万円超850万円以下 | その収入金額 × 10% + 110万円 |
850万円超 | 195万円(上限) |
※1 給与所得控除の最低控除額等の特例(租税特別措置法第29条の4)適用後の給与所得控除額です。
※2 収入69万1,000円以上220万円未満の場合は後述の特例表で給与所得の金額を求めます。
なお、上の表の式で給与所得を計算するのは、給与等の収入金額が660万円以上の場合です。660万円未満の場合は、式で計算するのではなく、国税庁の「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に当てはめて給与所得の金額を求めます。
給与所得控除額が改正されたのは、給与等の収入金額が220万円以下の部分のみです。220万円超の各区分については、今回の改正による変更はありません。
なお、給与所得控除の最低保障額(収入が少なくても差し引ける給与所得控除の下限額)74万円のうち5万円は、令和8・9年分に限った特例による上乗せです。令和10年分以後は特例が終了し、最低保障額は本則の69万円になる予定です。
令和8・9年分については、給与等の収入金額が69万1,000円以上220万円未満である場合、以下の表で給与所得の金額を求めます。なお、表の2行目の数値は、収入から差し引く控除額ではなく、給与所得の金額そのものを示している点に注意しましょう。
令和8・9年分の給与所得の金額(収入69万1,000円以上220万円未満の特例)
給与等の収入金額 | 69万1,000円以上74万1,000円未満 | 74万1,000円以上219万1,000円未満 | 219万1,000円以上219万3,000円未満 | 219万3,000円以上219万6,000円未満 | 219万6,000円以上220万円未満 |
|---|---|---|---|---|---|
その給与等にかかる給与所得の金額 | なし | その収入金額 - 74万円 | 145万1,000円 | 145万3,000円 | 145万6,000円 |
また、給与収入が850万円を超える従業員のうち、本人・同一生計配偶者・扶養親族のいずれかが特別障害者である人や、23歳未満の扶養親族がいる人などは、「所得金額調整控除」の適用により、給与所得の金額からさらに一定額が控除されます。
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁
(参考)No.1410 給与所得控除 - 国税庁
(参考)No.1411 所得金額調整控除 - 国税庁
年末調整の給与所得計算に含むもの・含まないもの
給与所得の計算では、何を給与所得の計算に含め、何を含めないのかをあらかじめ整理しておく必要があります。
まず、年末調整の対象となるのは、その年の1月1日から12月31日までの間に支払うことが確定した給与です。年の中途で死亡により退職した人は、その退職のときまでに支払うことが確定した給与となります。
そのうえで詳しい項目について以下で解説します。
(参考)No.2668 年末調整の対象となる給与 - 国税庁
給与所得の計算に含むもの
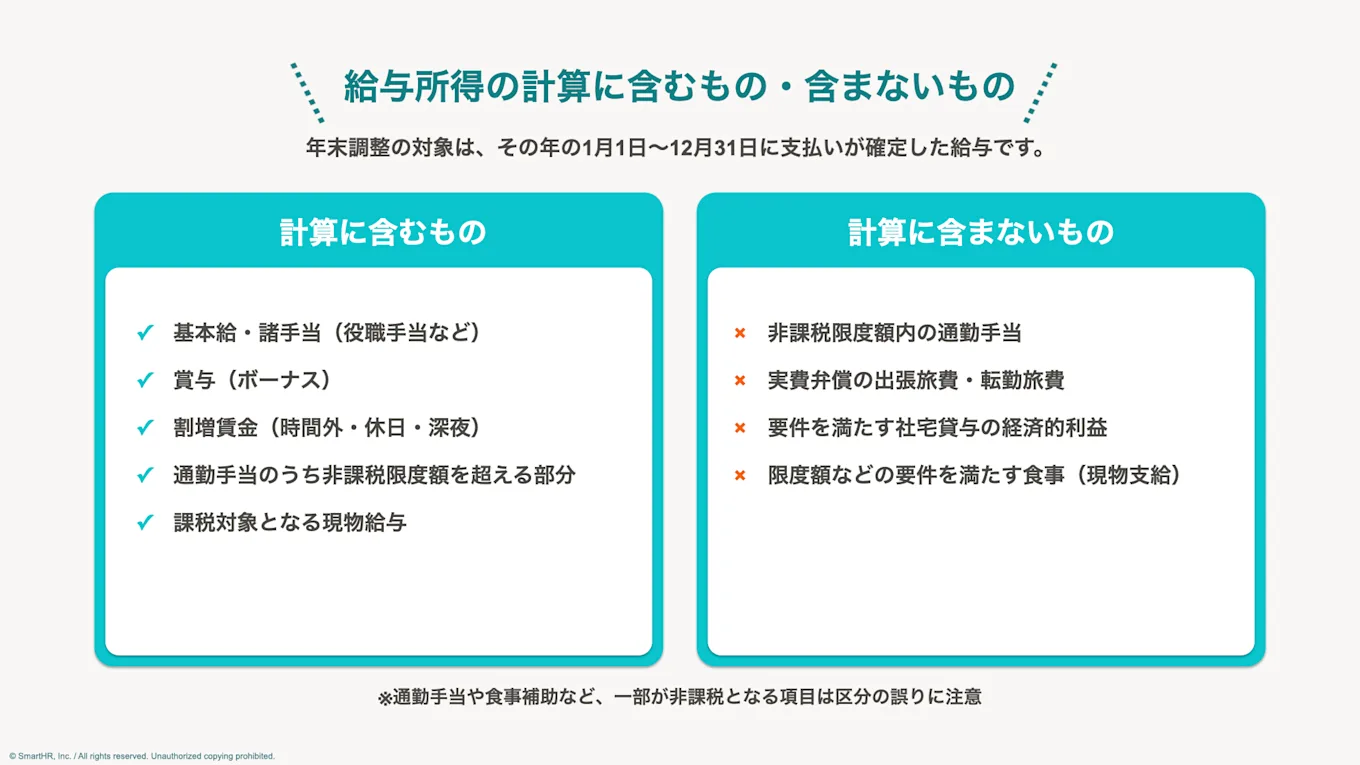
給与所得の計算に含める代表的な項目は、次のとおりです。
- 月々の基本給・諸手当(役職手当、家族手当、住宅手当など)
- 賞与(ボーナス)
- 時間外労働・休日労働・深夜労働に対する割増賃金
- 課税対象となる通勤手当(非課税限度額を超える部分)
- 現物給与のうち課税対象となるもの
従業員に支給される金銭・経済的利益は、名目を問わず原則として課税対象です。給与や賞与そのものだけでなく、諸手当や割増賃金なども給与所得の計算に含まれます。
給与所得の計算に含まないもの
次のような支給は給与所得の計算に含めません。
- 非課税限度額の範囲内の通勤手当
- 出張旅費や転勤旅費などの実費弁償に該当するもの
- 一定の要件を満たす社宅の貸与にかかる経済的利益
- 非課税限度額などの要件を満たす食事の現物支給
とくに通勤手当や食事補助など、一部が非課税となる項目は区分を誤りやすいため、慎重に確認しましょう。
令和8年度(2026年度)の税制改正に伴う給与所得計算の変更点
令和8年は、給与所得の計算に影響する税制改正が段階的に施行されます。ここでは、次の3つの変更点を順に解説します。
変更点 | 反映時期 |
|---|---|
(1)給与所得控除の最低保障額の引き上げ | 令和8年12月に実施する年末調整から反映 |
(2)通勤手当の非課税限度額の引き上げ | 令和8年4月1日以後の支給分から適用済み |
(3)食事補助の非課税限度額の引き上げ | 令和8年4月1日以後の支給分から適用済み |
適用時期や細部の要件は、必ず国税庁の公表資料や最新の年末調整関係書類であわせてご確認ください。
(1)給与所得控除の最低保障額の引き上げ
給与所得控除の最低保障額が、65万円から74万円に引き上げられました。給与等の収入金額が220万円以下の従業員が対象となるため、該当者を確認しましょう。
74万円のうち、本則の69万円に上乗せされる5万円分は、令和8・9年分の時限的な特例です。令和10年分以後は5万円分の上乗せがなくなる予定です。なお、基礎控除額と給与所得控除の最低保障額は、令和10年分以後、物価の状況をふまえて2年ごとに見直しを実施する予定とされています。
以下の表は、収入金額が220万円以下の場合の控除額を、改正前・令和8・9年分・令和10年分以後で比較したものです。
給与所得控除額(収入220万円以下)の時期別比較
給与等の収入金額 | 改正前の控除額 (~令和7年分) | 令和8・9年分 | 令和10年分以後 |
|---|---|---|---|
190万円以下 | 65万円 | 74万円 | 69万円 |
190万円超220万円以下 | その収入金額 × 30% + 8万円 | 74万円 | その収入金額 × 30% + 8万円(69万円未満となる場合は69万円) |
この改正は令和8年12月1日に施行され、令和8年分の所得税から適用されます。令和8年11月までの毎月の源泉徴収事務に変更はなく、12月に実施する年末調整で改正後の控除額を用いて年税額を計算します。
あわせて、配偶者控除の対象となる配偶者の合計所得金額の基準も、58万円以下から62万円以下に引き上げられました。
配偶者控除を満額受けられる配偶者の給与収入の上限は「給与所得控除額 + 基準額」で決まるため、従業員が意識することの多い「年収の壁」も、令和7年の123万円(65万円 + 58万円)から、令和8年は136万円(74万円 + 62万円)に変わります。
なお、136万円を超えても配偶者特別控除に切り替わるだけで、配偶者の合計所得が95万円(給与収入169万円)以下であれば従業員本人が受けられる控除額は変わりません(配偶者が70歳未満の場合)。
(参考)源泉所得税の改正のあらまし 令和8年4月 - 国税庁
年末調整の時期には、従業員から年収の壁に関する質問が寄せられることも多いため、担当者としても金額の変更を把握しておきましょう。
(2)通勤手当の非課税限度額の引き上げ
令和8年4月1日以後に支払われる通勤手当のうち、マイカーや自転車など交通用具を使用して通勤する人の非課税限度額が一部引き上げられました。
変更点は以下の2点です。片道65km未満の区分は改正前と変わりません。
- 片道65km以上の長距離通勤者の限度額が引き上げられた
- 一定の要件を満たす駐車場を利用している人は距離区分の限度額に駐車場料金相当額(月額5,000円を上限)を加算できるようになった
非課税限度額を超えた部分は給与所得に含める必要があります。該当する従業員がいる場合は、距離区分ごとの限度額と駐車場の要件を国税庁の表で確認し、改正後の限度額を給与計算に反映できているかチェックしましょう。
(3)食事補助の非課税限度額の引き上げ
令和8年4月1日以後に支給する食事についても、非課税限度額が引き上げられました。
食事の非課税限度額(改正前→改正後)
対象 | 非課税限度額 | 備考 |
|---|---|---|
食事そのものを現物支給する場合 | 企業負担額が月額3,500円以下→月額7,500円以下 | 従業員が食事代の半額以上を負担していることが条件 |
深夜勤務への夜食の現物支給に代えて支給する場合 | 1回300円以下→650円以下 |
非課税限度額の範囲内であれば、企業が負担した食事代は給与所得に含めません。なお、月額7,500円以下かどうかは、企業負担額から消費税などを除いた金額で判定します。限度額を超える場合や従業員の負担が半額未満の場合は、限度額を超えた部分だけでなく企業負担額の全額が課税対象となり、給与収入の金額に加える必要があります。
食事補助を福利厚生として提供している企業では、非課税で処理できる範囲が広がるため、給与計算システムの設定変更が必要になるケースもあります。改正後の限度額と課税・非課税の区分が、給与計算に反映されているか確認しましょう。
(参考)食事の現物支給に係る所得税の非課税限度額の引上げについて - 国税庁
年末調整で給与所得者から回収する書類
年末調整では、各種控除を反映して所得税の過不足を精算するため、従業員から申告書や証明書類を回収します。
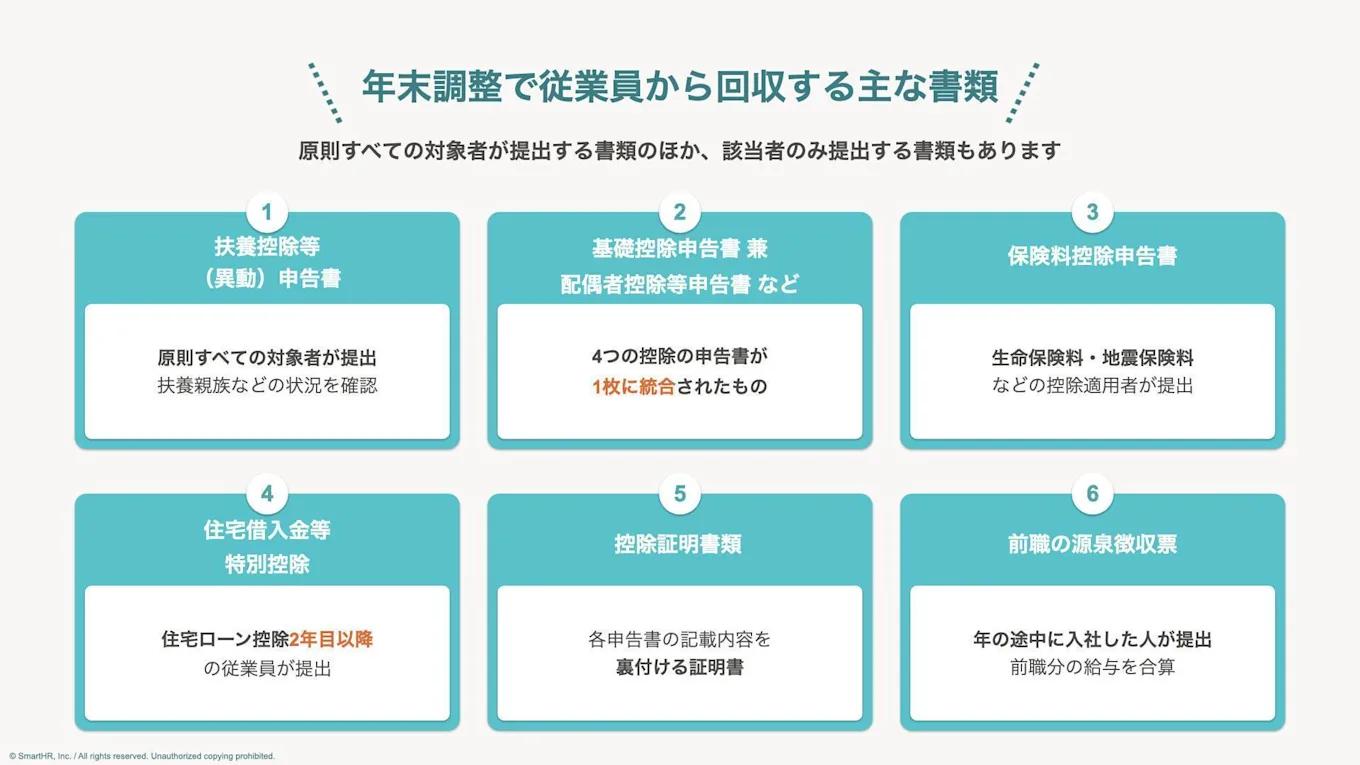
ここでは、年末調整で回収する主な書類を紹介します。原則として提出を求める書類のほか、保険料控除や住宅ローン控除を受ける人、中途入社者など、該当者のみ提出が必要な書類もあります。
(1)給与所得者の扶養控除等(異動)申告書
従業員に扶養親族がいるかどうか、また配偶者控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除など、本人や家族の状況にひもづく各種控除の適用有無を確認するための申告書です。
配偶者については、毎月の源泉徴収に反映する「源泉控除対象配偶者」に該当するかどうかを、この申告書で確認します。
なお、配偶者控除・配偶者特別控除の適用を受けるには、後述の(2)「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」(4つの申告書が1枚になった様式)の提出が必要です。扶養控除等(異動)申告書は、年末調整の対象者かどうかを判定する書類でもあります。
提出を受けた勤務先が「主たる給与の支払者」となり、年末調整を実施します。複数の勤務先を掛け持ちしている従業員がいる場合は、どの勤務先に提出しているかを必ず確認しましょう。
年の途中で結婚・出産・扶養親族の異動(独立、死亡など)があった場合は、この申告書の記載内容の変更が必要です。異動があった際に変更を申告してもらい、年末調整の時期に改めて記載内容を確認しましょう。
(参考)A2-1 給与所得者の扶養控除等の(異動)申告 - 国税庁
(2)給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
性質の異なる4つの控除の適用を受けるための申告書が1枚に統合されたものです。年末調整の対象となる従業員は原則全員が提出します。
1枚の申告書で申告する控除
控除の種類 | 概要 |
|---|---|
基礎控除 | 合計所得金額に応じて、原則すべての納税者が受けられる控除 |
配偶者控除・配偶者特別控除 | 従業員本人および配偶者の合計所得金額などに応じて適用される控除 |
特定親族特別控除 | 生計を一にする19歳以上23歳未満の親族等で、一定の要件を満たす人(特定親族)がいる場合に適用される控除 |
所得金額調整控除 | 給与収入が850万円を超える従業員のうち、(1)本人が特別障害者、(2)年齢23歳未満の扶養親族がいる、(3)特別障害者である同一生計配偶者または扶養親族がいる、のいずれかに当たる人が対象となる控除本人や家族が特別障害者に該当する人、子育て世帯に該当する人など、一定の要件を満たす人が対象となる控除 |
いずれも従業員自身の所得金額や、配偶者・親族の所得金額の見積もりをもとに記載するため、記入ミスが起こりやすい書類です。
とくに配偶者の所得見積額は、実際の年間所得と差が生じるケースもあります。年末調整後に差異が判明した場合は、源泉徴収票の交付前(翌年1月末まで)であれば年末調整をやり直します。
控除を過大に適用していた場合は不足税額を従業員から徴収して納付します。また、税額が不足している場合は、1月末日を過ぎていてもやり直しが必要です(詳しくは「よくある質問」のQ2で解説しています)。
(参考)A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告 - 国税庁
(3)給与所得者の保険料控除申告書
給与所得者の保険料控除申告書は、次の控除の適用を受けるために使用します。
- 生命保険料控除(一般生命保険料、介護医療保険料、個人年金保険料)
- 地震保険料控除
- 社会保険料控除(国民年金保険料、国民健康保険料など、給与から天引きされていないもの)
- 小規模企業共済等掛金控除(iDeCoの掛金など)
生命保険料控除と地震保険料控除は、保険会社などが発行する控除証明書の添付が必要です(旧生命保険料で1契約の年間保険料が9,000円以下のものを除く)。社会保険料控除や小規模企業共済等掛金控除も、国民年金保険料やiDeCoの掛金など、証明書類の添付が必要なものがあります。
証明書の内容と申告書の記載金額に相違がないか、担当者側でも突合して確認しましょう。
(4)給与所得者の(特定増改築等)住宅借入金等特別控除申告書
住宅ローン控除(住宅借入金等特別控除)の適用を2年目以降に受ける従業員が提出します。
住宅ローン控除は、適用を受ける最初の年は従業員自身による確定申告が必要です。年末調整で対応できるのは2年目以降です。この申告書も、2年目以降の従業員のみが提出対象となる点に注意しましょう。
あわせて、金融機関から送付される「住宅取得資金に係る借入金の年末残高等証明書」の添付も必要になります。ただし、借入先の金融機関が調書方式(金融機関が年末残高を税務署へ直接提出する方式)に対応して、従業員も必要な手続きをしている場合は、証明書が交付されず、添付が不要なケースもあります。
(参考)住宅ローン控除の適用に係る手続(年末残高調書を用いた方式)について - 国税庁
(5)控除証明書類
生命保険料控除証明書、地震保険料控除証明書、社会保険料(国民年金保険料)控除証明書など、各申告書の記載内容を裏付けるための証明書類です。
近年は、生命保険会社などが電子データ(二次元コード付きの控除証明書や、マイナポータル連携によるデータ)で証明書を発行するケースも増えています。
電子データでの提出に対応する場合は、提出方法や保管方法について社内の運用ルールをあらかじめ整理し、従業員にも周知しておくとスムーズです。
(6)源泉徴収票(転職して年の途中に入社した人)
年の途中で転職してきた従業員は、前職の給与収入も合算したうえで年末調整を実施します。前の勤務先が発行した「給与所得の源泉徴収票」の提出が必要です。
前職の源泉徴収票の発行・受け取りには時間がかかることもあります。入社手続きの時点で早めに案内しておきましょう。
申告書の回収・確認はシステム化も有効
ここまで紹介した各種申告書は、該当者の判定や配偶者・親族の所得見積額など、記入誤りが起こりやすい書類です。
回収から確認、従業員への連絡までを手作業で進めると負荷が大きいため、年末調整業務のシステム化も有効です。たとえばSmartHRの年末調整機能なら、従業員はアンケート形式の質問に答えるだけで必要な申告書を作成できます。担当者は回収状況を一覧で確認しながら、提出漏れの催促や記載内容の差し戻しをスマートフォンアプリの通知で直接伝えられます。
また「お知らせ機能」を使えば、年末調整のスケジュールや今年の改正点、扶養親族に異動があった際の申告方法などを、従業員へ一斉に案内することも可能です。
実際に社用端末をもたない現場の従業員が多いなか、スマホアプリでの年末調整とお知らせ機能を活用し、書類の回収期間を約1か月から約9日に短縮した事例があります。
年末調整の給与所得でよくある質問
最後に、年末調整の給与所得に関連するよくある質問をまとめました。従業員から質問を受けたときの参考にしてください。
Q1. 従業員が副業で得た報酬にも給与所得控除を適用できる?
副業が業務委託やフリーランスとしての報酬(事業所得・雑所得)の場合は、給与所得控除の対象にはならず、必要経費を実額で差し引きます。給与所得控除は、あくまで勤務先から受け取る給与・賞与に対して適用されるものです。
一方、副業先でもアルバイトなどとして雇用され、給与の支払いを受けている場合は、その収入も給与所得に該当します。
ただし、年末調整は主たる勤務先でのみ実施されるため、副業先の給与所得については、原則として従業員自身が確定申告で精算します。
確定申告では、主たる勤務先の給与と副業先の給与を合算した収入金額から給与所得控除額を差し引きます。
なお、次の条件をすべて満たす従業員は、所得税の確定申告の義務はありません。
- 主たる勤務先で年末調整を受けている
- 給与収入が2,000万円以下である
- 副業先の給与収入(従たる給与の収入金額)と給与所得・退職所得以外給与以外の所得の合計額が20万円以下である
ただし、医療費控除や住宅ローン控除の1年目などで確定申告をする場合は、20万円以下の副業分もあわせて申告が必要です。また、住民税の申告は別途必要になる場合があります。
(参考)No.1900 給与所得者で確定申告が必要な人 - 国税庁
従業員から副業に関する相談を受けた際は、年末調整の対象範囲を案内しましょう。
Q2. 年末調整後に従業員から訂正したいと言われたら?
年末調整の内容に誤りがあった場合や、年末調整後に控除証明書の提出漏れなどが判明した場合は、その年分の源泉徴収票を従業員に交付する前であれば、企業側で年末調整をやり直せます。源泉徴収票の交付期限は翌年1月末までのため、実務上は1月末までが対応の目安です。
1月末を過ぎてしまった場合の対応は2パターンあります。控除を過大に適用していて税額が不足している場合は、企業が源泉徴収義務者として不足分を従業員から徴収し、納付します。一方、控除の適用漏れなどで税額を多く納めすぎている場合は、従業員自身が確定申告をして還付を受けるのが一般的です。
訂正の申し出があった際は、まず1月末までに社内で対応できるかどうかを確認し、間に合わない場合はどちらのケースに当たるかを整理したうえで従業員に案内しましょう。
年末調整の給与所得は対象賃金・控除額をもとに正確に計算しよう
年末調整における給与所得の計算は、「給与収入 - 給与所得控除」で表せる一方、対象となる賃金の範囲の判断や、最新の税制改正への対応など、実務上は注意すべきポイントが数多くあります。
とくに令和8年は給与所得控除や非課税限度額に関わる改正が年内に段階的に施行されるため、例年以上に最新情報の把握が欠かせません。
給与計算システムなどを利用している場合でも、通勤手当や食事補助の課税・非課税区分の設定、改正内容の反映状況、従業員から回収した申告書の記載内容までは、担当者自身の確認が必要です。本記事で紹介した対象賃金の範囲や改正後の控除額・限度額などの要件を手がかりに、計算の前提となる設定と書類回収の体制を早めに点検しておきましょう。
監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。