年末調整の扶養控除とは?対象者の要件や金額、申告書の書き方を解説
- 公開日

目次
年末調整の扶養控除は、従業員が一定の要件を満たす親族を養っている場合に、所得税の負担を軽くする所得控除です。人事・労務担当者は、従業員から回収した『給与所得者の扶養控除等(異動)申告書』をもとに控除の対象になるかを判定し、控除額を計算します。
扶養控除は対象になる親族の範囲が決まっており、年齢や同居の有無で控除額も変わるため、処理が合っているか迷う場面も少なくありません。
本記事では、扶養控除を「対象者」「金額」「手続き」の3つのポイントに整理して解説します。令和8年度の税制改正の内容もふまえて、年末調整の実務を確認しましょう。
年末調整の扶養控除は所得控除のひとつ
扶養控除は、従業員と生計を一にする親族がいる場合に、その年の所得金額から一定額を差し引く所得控除です。扶養家族がいる人は、いない人よりも生活にかかる負担が大きくなるため、その差を減らす趣旨で設けられています。
給与にかかる所得税は、次の順番で計算します。
- 収入金額 − 給与所得控除額 = 合計所得金額
- 合計所得金額 − 所得控除額 = 課税所得金額
- 課税所得金額 × 税率 = 所得税額
扶養控除は2番目の段階で差し引かれ、控除額に税率をかけた金額だけ税額が軽くなる仕組みです。たとえば一般の控除対象扶養親族が1人いる場合、合計所得金額から扶養控除38万円が差し引かれます。課税所得が減り、適用される税率が下がる場合もあるため、所得税の負担が軽くなります。
ポイント1:扶養控除の対象になる親族の要件は5つ
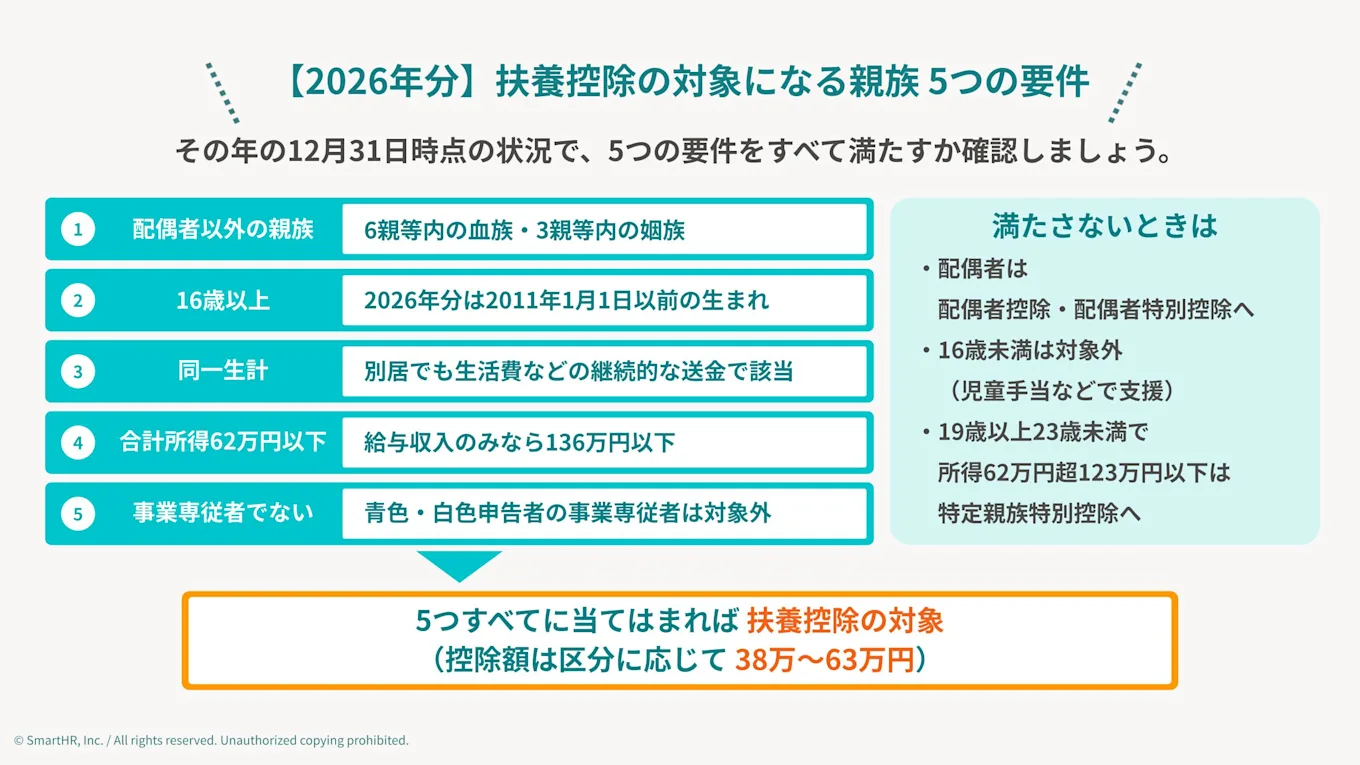
扶養控除の対象になるのは、次の5つの要件をすべて満たす親族です。
- 配偶者以外の親族
- 16歳以上(国外居住親族については、年齢等の追加要件あり)
- 同一生計
- 合計所得金額が62万円以下
- 青色・白色申告者の事業専従者でない
いずれの要件も、原則としてその年の12月31日時点の状況で判定します。ただし、従業員が年の中途で死亡した場合や出国する場合は、その死亡または出国の時点で判定します。それぞれの要件を解説します。
配偶者以外の親族
1つ目の要件は、従業員の配偶者以外の親族であることです。配偶者は配偶者控除・配偶者特別控除の対象になるため、扶養控除の対象からは外れます。
親族の範囲は民法の定めにもとづき、6親等内の血族および3親等内の姻族が該当します。血族とは自分と血のつながりがある人、姻族とは配偶者の血族と自分の血族の配偶者です。
親等は世代をさかのぼる、または下る回数で数えます。1親等から6親等までの血族、姻族の例をまとめたので参考にしてください。
親等 | 血族の例 | 姻族の例 |
|---|---|---|
1親等 | 父母、子 | 配偶者の父母、子の配偶者 |
2親等 | 祖父母、孫、兄弟姉妹 | 配偶者の祖父母、配偶者の兄弟姉妹 |
3親等 | 曽祖父母、ひ孫、おじ・おば、甥・姪 | 配偶者のおじ・おば、配偶者の甥・姪 |
4〜6親等 | いとこ、いとこの子、はとこ | 該当なし(姻族は3親等まで) |
親族以外でも、里親に委託された児童(里子)と、養護受託者に委託された老人は扶養親族に含まれます。一方、事実婚の相手は法律上の配偶者にも親族にもあたらないため、扶養控除の対象外です。
16歳以上
2つ目の要件は、その年の12月31日時点で16歳以上であることです。扶養親族のうち16歳以上の人だけが「控除対象扶養親族」として、扶養控除の対象になります。令和8年の場合は、平成23年1月1日以前に生まれた人が対象です。年齢は書類の提出日ではなく12月31日時点で判定する点を、事前に従業員に案内しましょう。
なお、国外に住む親族(非居住者)のうち30歳以上70歳未満の人は、留学により国内に住所・居所を有しなくなった人、障害者、その年に従業員から生活費または教育費として38万円以上の送金を受けている人のいずれかに該当する場合に限り、扶養控除の対象になります。
16歳未満の扶養親族については控除ではなく、児童手当などの現金給付で支援する仕組みとなっています。
児童手当は、令和6年10月分から支給対象が高校生の年代(18歳到達後の最初の3月31日まで)に拡大され、所得制限も撤廃されました。
16歳未満の子が扶養控除の対象にならない理由を従業員から質問されたときは、こうした代わりの支援がある点を説明しましょう。
同一生計
3つ目の要件は、従業員と生計を一にしていることです。税法上の「生計を一にする」の意義は、所得税基本通達で次のように示されています。
法に規定する「生計を一にする」とは、必ずしも同一の家屋に起居していることをいうものではないから、次のような場合には、それぞれ次による。
(1)勤務、修学、療養等の都合上他の親族と日常の起居を共にしていない親族がいる場合であっても、次に掲げる場合に該当するときは、これらの親族は生計を一にするものとされる。
イ 当該他の親族と日常の起居を共にしていない親族が、勤務、修学等の余暇には当該他の親族のもとで起居を共にすることを常例としている場合
ロ これらの親族間において、常に生活費、学資金、療養費等の送金が行われている場合
(2)親族が同一の家屋に起居している場合には、明らかに互いに独立した生活を営んでいると認められる場合を除き、これらの親族は生計を一にするものとされる。
同一生計かどうかは、同居の有無だけでは判断できない点がポイントです。別居でも生活費や学資金を継続的に送金していれば生計を一にすると扱われ、同居していても互いに独立した生活を営んでいれば同一生計には該当しません。
たとえば、下宿している子に毎月10万円を送金している従業員であれば、別居でも生計を一にしていると判断されます。
合計所得金額が62万円以下
4つ目の要件は、扶養親族本人の合計所得金額が62万円以下であることです。令和8年度の税制改正で金額が引き上げられたため、次のとおり令和7年と基準が異なります。
区分 | 令和7年 | 令和8年 |
|---|---|---|
合計所得金額 | 58万円以下 | 62万円以下 |
給与収入のみの場合 | 123万円以下 | 136万円以下 |
給与所得控除の最低保障額 | 65万円 | 74万円(令和8年・令和9年の特例を含む) |
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁 をもとに編集部で作成
合計所得金額を基準に判断する点に注意しましょう。所得とは、収入金額から必要経費(給与であれば給与所得控除額)を差し引いたあとの金額です。たとえば、16歳以上の子の給与収入が130万円の場合、令和8年では給与所得控除額74万円を差し引いた56万円が合計所得金額です。62万円以下におさまるため、ほかの要件を満たせば扶養控除の対象になります。
申告書の記入欄も「所得の見積額」ですが、収入と所得の違いがわかりにくく、収入金額をそのまま記載してしまう従業員は少なくありません。書類の配布時に、所得の見積額を記載するよう案内しましょう。
青色・白色申告者の事業専従者でない
5つ目の要件は、青色申告者の事業専従者として、その年に一度も給与を受け取っていないこと、または白色申告者の事業専従者でないことです。
青色申告者の事業専従者とは、青色申告をしている個人事業主の家族で、その事業にもっぱら従事している人を指します。たとえば、従業員の配偶者が青色申告者の個人事業主で、子がその事業に従事して給与を受け取っている場合、その子は扶養控除の対象になりません。
白色申告の事業専従者は、事業主と生計を一にする配偶者や親族で、年に6か月を超えて、事業に従事している人です。
どちらも、事業を手伝う家族について、青色申告では支払った給与を、白色申告では法律で定められた一定額を、事業の必要経費にできる仕組みです。必要経費への算入と扶養控除の両方を認めると税負担の軽減を二重に受けられてしまうため、適用できるのはいずれか一方のみです。
ポイント2:扶養親族の区分に応じて控除額が異なる
扶養控除の額は一律ではなく、扶養親族の年齢と同居の状況に応じて4段階に分かれます。区分ごとの控除額は次のとおりです。
年齢 | 区分 | 控除額 | |
|---|---|---|---|
16歳以上19歳未満 | 控除対象扶養親族 | 38万円 | |
19歳以上23歳未満 | 特定扶養親族 | 63万円 | |
23歳以上70歳未満 | 控除対象扶養親族 | 38万円 | |
70歳以上 | 老人扶養親族 | 同居老親等 以外の人 | 48万円 |
同居老親等 | 58万円 | ||
(参考)No.1180 扶養控除|国税庁 をもとに編集部で作成
控除額は38万円から63万円までで、教育費の負担が重い年代や、介護・医療費の負担が生じやすい年代ほど手厚く設定されています。年齢はいずれもその年の12月31日時点で判定します。それぞれの区分を確認しましょう。
一般の控除対象扶養親族
一般の控除対象扶養親族は、控除額38万円が適用される基本の区分です。16歳以上19歳未満と、23歳以上70歳未満の扶養親族が該当します。
特定扶養親族や老人扶養親族に該当しない控除対象扶養親族は、すべて一般の控除対象扶養親族です。
たとえば令和8年12月31日時点で17歳の高校生の子と、68歳で年間の収入が公的年金150万円のみの母を扶養している場合、いずれも一般の控除対象扶養親族です。控除額は38万円 × 2人 = 76万円です。
特定扶養親族
特定扶養親族は、19歳以上23歳未満の控除対象扶養親族です。大学生や専門学校生にあたる年代で、学費などの負担が重くなりやすいことから、控除額は最も大きい63万円です。
親族の合計所得金額が62万円を超えても、123万円以下であれば特定親族特別控除が適用される可能性があります。19歳以上23歳未満の親族がいる従業員には、申告漏れに注意するよう案内しましょう。特定親族特別控除の内容は、後半の章で解説します。
なお、学生であることは要件ではなく、進学していない子でも年齢やその他の要件を満たせば特定扶養親族に該当します。
老人扶養親族
老人扶養親族は、70歳以上の控除対象扶養親族です。令和8年の年末調整では、昭和32年1月1日以前に生まれた人が該当します。控除額は、同居老親等に該当しない場合で48万円です。
親族に公的年金等の収入がある場合は、公的年金等控除額を差し引いた後の雑所得の額で所得要件を判定します。たとえば75歳で年間の収入が公的年金150万円のみの父であれば、雑所得は公的年金等控除額の110万円を引いた40万円です。62万円以下におさまるため、老人扶養親族に該当します。
同居老親等
同居老親等は老人扶養親族のうち、従業員またはその配偶者の直系尊属(父母・祖父母など)で、従業員またはその配偶者との同居を常況としている(日常的に同居している)人です。同居老親等に該当する場合、老人扶養親族の控除額は58万円になります。
同居の判定では、入院と老人ホームへの入所の違いがポイントです。
- 治療のための入院:同居に該当する
入院は療養のために一時的に病院で過ごしているにすぎず、もともと住んでいた場所が住まいとみなされます。入院の前から同居していた場合は、入院期間が1年以上の長期にわたっても、同居に該当するものとして取り扱えるとされています。
- 老人ホームへの入所:同居に該当しない
老人ホームなどに入所している場合は、その施設が居所となり、同居とはみなされません。同居老親等に該当せず、控除額は48万円です。
入院と施設への入所は状況が似ていますが、同居の判定は正反対です。取り扱いを間違えないよう注意しましょう。
ポイント3:「扶養控除等(異動)申告書」の提出が必要
扶養控除を年末調整に反映させるには、従業員から『給与所得者の扶養控除等(異動)申告書』を提出してもらう必要があります。
この申告書は、扶養親族や源泉控除対象配偶者がいる従業員だけが出す書類ではありません。扶養控除を受けられるかに関係なく、年末調整の対象となるすべての従業員が提出する必要があります。
提出時期
「扶養控除等(異動)申告書」の提出期限は、年末調整の時期ではありません。毎月の給与から源泉徴収する所得税額を決めるために、その年最初に給与の支払を受ける日の前日までに提出してもらう必要があります。
中途入社の従業員には、入社したあとすぐに渡して提出を求めましょう。
実務では、年末調整の書類配布にあわせて、当年分と翌年分の2枚を渡すケースが多くあります。当年分は記載内容に変更や誤りがないかを確認するため、翌年分は翌年1月以降の給与から源泉徴収する税額を決めるために必要です。2枚とも提出されているか、年分を取り違えて記載されていないか、回収時に確認しましょう。
回収時の注意点
回収時は、次の3点を確認してください。
- 所得の見積額に収入金額が書かれていないか
給与所得控除額を差し引いたあとの金額になっているか確認します。 - 16歳未満の扶養親族が「源泉控除対象親族(16歳以上)」に書かれていないか
16歳未満の扶養親族は扶養控除の対象外です。生年月日を見て、記載欄が合っているか確認しましょう。 - 異動の内容が反映されているか
異動があったにもかかわらず、翌年分に当年分と同じ内容を記入してしまう人は少なくありません。異動がある場合は変更点を記入するよう、配布時に案内すると誤りを減らせます。
令和8年は、改正の適用時期にも注意が必要です。基礎控除の引き上げや扶養親族などの所得要件の緩和といった改正は、令和8年12月1日以後に実施する年末調整から反映されます。例外的に11月以前に年末調整を行うこととなる人(死亡退職者など一定の年途中退職者等) は、改正前のルールで処理しなければなりません。
この場合、改正後の控除を適用するには従業員本人が確定申告する必要があります。該当する従業員には事前に案内しましょう。
11月以前に年末調整が必要になる人の詳細は、関連記事をご覧ください。
書き方
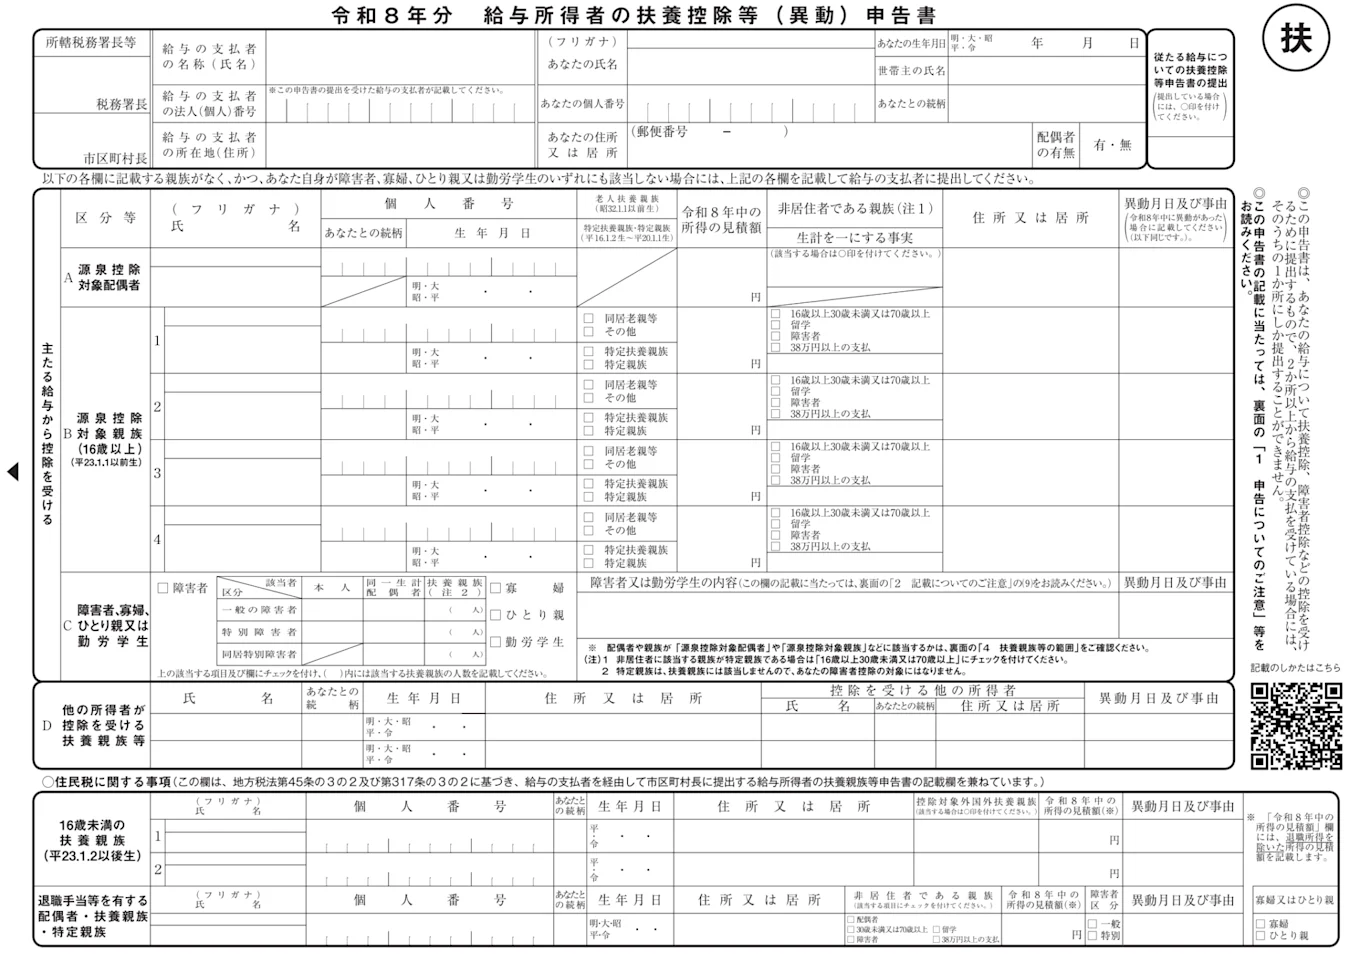
扶養控除等(異動)申告書は、主に次の区分で構成されています。
- 本人情報欄
- A欄:源泉控除対象配偶者
- B欄:源泉控除対象親族(16歳以上)
- C欄:障害者、寡婦、ひとり親又は勤労学生
- D欄:他の所得者が控除を受ける扶養親族等
- 16歳未満の扶養親族
令和8年の様式では、従来の「控除対象扶養親族(16歳以上)」欄がB欄「源泉控除対象親族(16歳以上)」に変わり、19歳以上23歳未満の特定親族もB欄に記載する形式になりました。
あわせて、税制改正に伴う記載にも対応が必要です。改正で新たに扶養控除の対象になる親族を記載するときは、「異動月日及び事由」欄に「令和8年12月1日 改正」などと記載してもらいます。提出期限は12月1日以後最初に給与の支払を受ける日の前日までですが、年末調整のときまでに提出を受ければ問題ありません。
記載欄ごとの書き方を確認しましょう。
本人情報欄
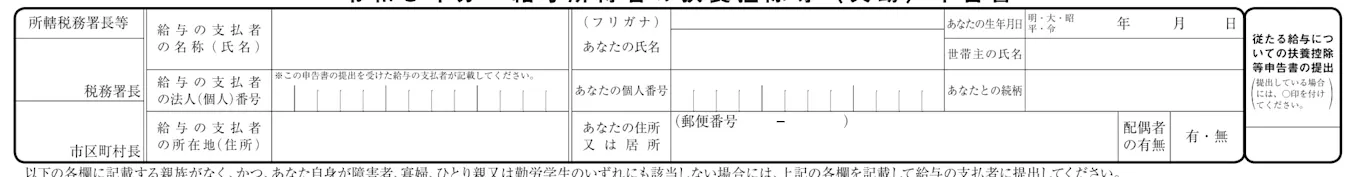
用紙の上部には、給与の支払者(企業)の情報と、従業員本人の情報を記載します。企業名や法人番号、所在地はあらかじめ印字しておくと、記入の負担を減らし、ミス防止にも役立ちます。
従業員が記載するのは、氏名とフリガナ、個人番号、住所または居所、生年月日、世帯主の氏名と続柄、配偶者の有無です。個人番号は、企業が従業員の個人番号を記載した帳簿を備えている場合には記載を省略できます。
A欄 源泉控除対象配偶者

A欄には源泉控除対象配偶者を記載します。源泉控除対象配偶者とは、次のすべてに該当する配偶者です。
- 所得の見積額が95万円以下(給与所得だけの場合は収入金額169万円以下)
- 従業員と生計を一にしている
- 青色事業専従者ではない
配偶者の要件に加え、従業員本人の所得見積額も900万円以下でなければなりません。
源泉控除対象配偶者は扶養控除の対象ではありませんが、毎月の源泉徴収税額の計算では扶養親族等の数に含まれます。
B欄 源泉控除対象親族
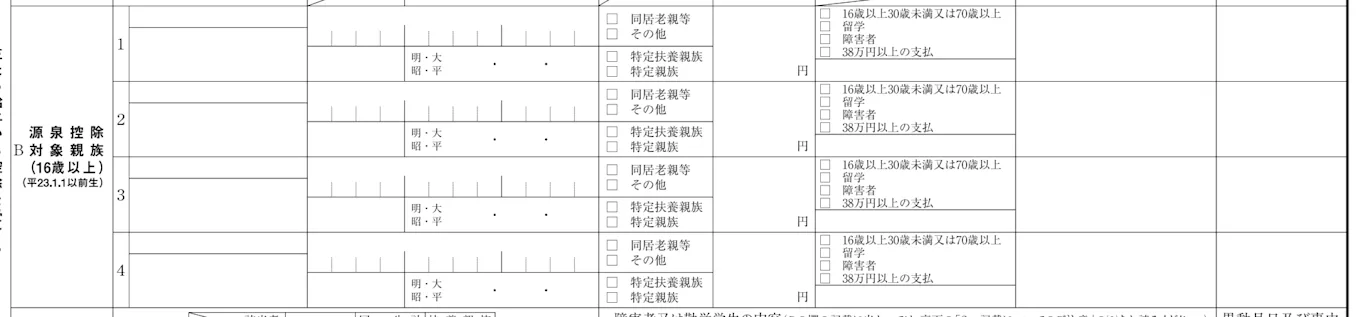
B欄は、扶養控除を確認するうえで最も重要な欄です。源泉控除対象親族とは、控除対象扶養親族と、特定親族のうち令和8年中の所得の見積額が100万円以下(給与所得だけの場合は収入金額174万円以下)の人を指します。
氏名や所得の見積額だけでなく、区分欄のチェックも重要です。「老人扶養親族(同居老親等・その他)」「特定扶養親族」「特定親族」のいずれかに該当する場合は、チェックを忘れないよう案内しましょう。
非居住者である親族を記載する場合は、親族関係書類や送金関係書類などの添付・提示が必要です。海外に住む親族の申告があったときは、必要書類がそろっているかもあわせて確認しましょう。
C欄 障害者、寡婦、ひとり親又は勤労学生
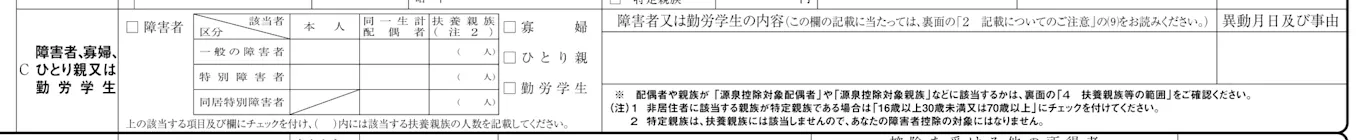
C欄は、扶養控除とは別に、従業員本人や家族の事情に応じて受けられる4つの控除を申告する欄です。それぞれの要件や控除額をまとめたので参考にしてください。
控除 | 主な要件 | 控除額 |
|---|---|---|
障害者控除 | 従業員本人、同一生計配偶者または扶養親族が障害者に該当する | 27万円 特別障害者:40万円 同居特別障害者:75万円 |
寡婦控除 |
| 27万円 |
ひとり親控除 |
| 35万円 |
勤労学生控除 |
| 27万円 |
障害者控除は、扶養控除と異なり年齢の要件がないため、16歳未満の扶養親族が障害者に該当する場合も対象となります。寡婦控除とひとり親控除はどちらか一方だけが適用でき、両方に該当する場合はひとり親控除が優先されます。
勤労学生控除は、働きながら学校に通う従業員が対象です。令和8年から、合計所得金額の要件が85万円以下から89万円以下(給与収入163万円以下)に引き上げられました。
いずれも扶養控除とは別の控除ですが、同じ申告書のC欄で申告されるため、回収時の確認対象になる点に注意しましょう。
D欄 他の所得者が控除を受ける扶養親族等

D欄は、扶養控除の対象にできる親族を、世帯内のほかの所得者の扶養控除に入れる場合に記載する欄です。
同一の親族を対象として、2人以上が重複して扶養控除を受けることはできません。たとえば19歳の子がいる共働き夫婦で、夫が扶養控除を受ける場合、妻の申告書ではD欄に子と夫の情報を記載します。
誰が扶養控除を受けるかは任意で選択可能です。一般的には、所得が多く高い税率が適用される方で控除を受けると、世帯全体の税負担を軽くできます。
16歳未満の扶養親族

住民税に関する事項の欄には、16歳未満の扶養親族を記載します。16歳未満の扶養親族は所得税の扶養控除の対象にはなりませんが、住民税の非課税限度額を判定する際は人数に含まれます。
住民税は、年末調整のあとに企業が提出する給与支払報告書の情報をもとに、各市区町村で決定します。16歳未満の扶養親族の情報がないと、本来は非課税となるはずの従業員に住民税が課税されるおそれがあります。
「16歳未満は年末調整には関係ないから書かなくてよい」という案内は誤りです。翌年度の住民税に影響するため、該当する従業員には忘れずに記載してもらいましょう。
扶養親族が年の途中で抜けたらどうなる?
子の就職など、年の途中で従業員の親族が扶養から抜けることがあります。扶養から抜けたタイミングが年末調整の前か後かによって、必要な対応が変わります。それぞれ分けて確認しましょう。
なお、扶養親族が年の途中で亡くなった場合は、死亡時点の現況で判定します。亡くなった時点で扶養控除の対象であれば、その年の年末調整でも対象となるため、扶養から抜けたときの対応は必要ありません。
年末調整の前に扶養から抜けた場合
年末調整の前に扶養親族が抜けた場合は、従業員から『給与所得者の扶養控除等(異動)申告書』をあらためて提出してもらいます。様式の右側にある「異動月日及び事由」の欄に、扶養から抜けた日付と理由を記載してもらいましょう。
たとえば22歳の子が4月に就職して扶養から抜けた場合は、「令和8年4月1日 就職により扶養親族に該当しなくなった」などと記載してもらいます。
年末調整の際は、異動の内容もふまえて控除額を計算します。4月に扶養から抜けた子は、12月31日時点では扶養親族に該当しません。そのため、その年分の扶養控除63万円は適用されません。「異動月日及び事由」欄は見落としやすいため、年末調整の計算時に必ず確認しましょう。
年末調整のあとに扶養から抜けた場合
年末調整は12月の給与や賞与を支払う際にあわせて実施しますが、扶養親族に該当するかどうかは12月31日時点の状況で判定します。そのため、年末調整を終えてから、12月31日までのあいだに親族が扶養から抜けると、年末調整で確定した年税額と本来徴収すべき税額が一致しなくなることがあります。
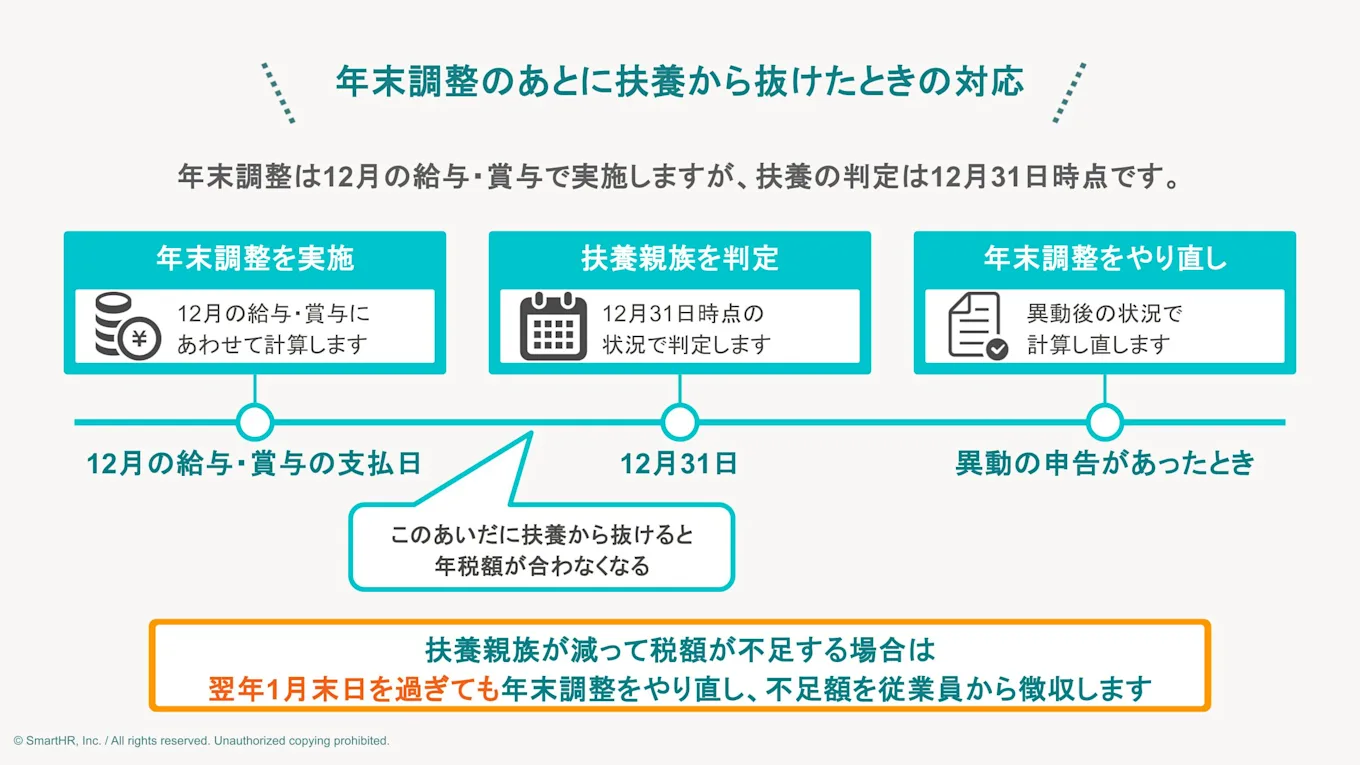
年末調整後、12月31日までに扶養親族の異動があったときは、従業員から異動内容を記載した申告書を提出してもらい、異動後の状況にもとづいて年末調整をやり直します。
反対に、扶養親族が増えたなどの理由により還付額が変更となった場合は、原則として源泉徴収票を作成・交付する日まで年末調整をやり直すことができます。勤務先でやり直しをしない場合は、従業員本人が確定申告をして還付を受けることもできます。
扶養親族が減って税額が不足する場合は、翌年1月末日を過ぎても年末調整をやり直し、不足額を従業員から徴収する必要があります。
扶養親族の異動は、従業員から申告がなければ人事・労務担当者では把握できません。年末調整の資料配布時に「12月31日までに扶養から抜けた親族がいる場合は、速やかに連絡してください」と一言伝えておくと、対応漏れを防ぎやすくなります。
口頭や掲示だけでは、案内が行き届かない従業員も出てきます。アルバイトを含む全従業員にアプリの通知で届けられる、SmartHRのお知らせ機能のような配信の仕組みもあわせて検討するとよいでしょう。
パート・アルバイトを多く抱える店舗で、紙で進めていた年末調整をSmartHRに切り替えた株式会社リンガーハットの導入事例もあるので、あわせてご覧ください。

扶養控除対象外の親族が受けられる控除制度
扶養控除の対象にならない親族でも、次の控除を受けられる可能性があります。
- 配偶者:配偶者控除・配偶者特別控除
- 19歳以上23歳未満の親族:特定親族特別控除
親族の情報をチェックする際は、これらの控除に該当しないかの確認も必要です。それぞれの要件や注意点を解説します。
配偶者控除・配偶者特別控除
配偶者は扶養控除の対象外ですが、配偶者控除や配偶者特別控除の対象になります。
配偶者控除
配偶者控除は、配偶者の合計所得金額が62万円以下(令和8年分)の場合に適用され、控除額は従業員本人の所得に応じて3区分に分かれます。区分ごとの控除額は次のとおりです。
従業員本人の合計所得金額 (収入が給与だけの場合の収入金額) | 控除額 | |
|---|---|---|
一般の控除対象配偶者 | 老人控除対象配偶者 | |
900万円以下(1,095万円以下) | 38万円 | 48万円 |
900万円超950万円以下 | 26万円 | 32万円 |
950万円超1,000万円以下 | 13万円 | 16万円 |
(参考)No.1191 配偶者控除|国税庁 をもとに編集部で作成
配偶者がその年の12月31日時点で70歳以上の場合は老人控除対象配偶者に該当し、控除額は最高48万円です。
配偶者特別控除
配偶者の合計所得金額が62万円を超え、133万円以下の場合は、配偶者特別控除の対象です。控除額は下表のとおり、配偶者と従業員本人それぞれの合計所得金額の組み合わせで決まります。
配偶者の合計所得金額 (収入が給与だけの場合の収入金額) | 従業員本人の合計所得金額 (収入が給与だけの場合の収入金額) | ||
|---|---|---|---|
900万円以下 (1,095万円以下) | 900万円超950万円以下 (1,095万円超1,145万円以下) | 950万円超1,000万円以下 (1,145万円超1,195万円以下) | |
62万円超85万円以下 | 38万円 | 26万円 | 13万円 |
85万円超90万円以下 | |||
90万円超95万円以下 | |||
95万円超100万円以下 | 36万円 | 24万円 | 12万円 |
100万円超105万円以下 | 31万円 | 21万円 | 11万円 |
105万円超110万円以下 | 26万円 | 18万円 | 9万円 |
110万円超115万円以下 | 21万円 | 14万円 | 7万円 |
115万円超120万円以下 | 16万円 | 11万円 | 6万円 |
120万円超123万円以下 | 11万円 | 8万円 | 4万円 |
123万円超125万円以下 | |||
125万円超130万円以下 | 6万円 | 4万円 | 2万円 |
130万円超133万円以下 | 3万円 | 2万円 | 1万円 |
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁 をもとに編集部で作成
配偶者の所得が増えるほど控除額は段階的に減り、133万円を超えると適用はなくなります。
なお、従業員本人の合計所得金額が1,000万円を超える年は、配偶者控除・配偶者特別控除のどちらも適用できません。
配偶者控除・配偶者特別控除は、『給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書』の提出がなければ適用できません。扶養控除等(異動)申告書とは別の様式のため、回収漏れに注意しましょう。
特定親族特別控除
特定親族特別控除は、令和7年分から新設された控除です。従業員と生計を一にする19歳以上23歳未満の親族(配偶者を除く)で、合計所得金額が62万円超123万円以下(令和8年分)の人が対象になります。合計所得金額ごとの控除額は次のとおりです。
特定親族の合計所得金額 (収入が給与だけの場合の収入金額) | 特定親族特別控除額 |
|---|---|
62万円超85万円以下 | 63万円 |
85万円超90万円以下 | 61万円 |
90万円超95万円以下 | 51万円 |
95万円超100万円以下 | 41万円 |
100万円超105万円以下 | 31万円 |
105万円超110万円以下 | 21万円 |
110万円超115万円以下 | 11万円 |
115万円超120万円以下 | 6万円 |
120万円超123万円以下 | 3万円 |
(参考)令和8年4月 源泉所得税の改正のあらまし - 国税庁 をもとに編集部で作成
控除額は最高63万円で、親族の所得が増えるにつれて段階的に減っていきます。たとえば21歳の子がアルバイトで年間150万円の給与収入を得た場合、給与所得控除額の74万円を差し引いた合計所得金額は76万円です。扶養控除は受けられませんが、特定親族特別控除として63万円の控除が受けられます。
特定親族特別控除の適用には、『給与所得者の特定親族特別控除申告書』の提出が必要です。前述の配偶者控除等の申告書と一体の様式(4つの申告書を兼ねた1枚)ですが、扶養控除等(異動)申告書とは別の書類です。回収時は、あわせて提出されているか確認しましょう。
扶養控除の手続きはシステムを活用して効率化しよう
年末調整の扶養控除をミスなく処理するには、「対象者」「金額」「手続き」の3つのポイントを押さえることが重要です。とくに令和8年分は、令和8年度の税制改正により「対象者」の要件である合計所得金額の基準が、58万円以下から62万円以下に引き上げられました。申告書の配布やチェックの際は、改正後の基準にもとづいて判定しましょう。
近年は税制の大幅な改正が続いており、扶養の判定を紙の申告書と手作業のチェックだけで進めると、人事・労務担当者の負担は年々重くなります。改正のたびに判定基準が変わるからこそ、システムで判定と確認の仕組みを整えておくことが有効です。
SmartHRの年末調整機能では、従業員がアンケート形式の質問に答えるだけで申告内容を入力でき、扶養親族の情報も前年のデータから引き継げます。システム上で申告内容の確認や差し戻しもできるため、紙の申告書との照合作業にかかる時間も削減できます。
扶養控除の手続きは、従業員一人ひとりから家族の情報を預かる重要な業務です。システムで作業を効率化しつつ、判定の正確性を担保できれば、従業員が安心して働ける環境づくりにもつながるでしょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者高橋 創
税理士
専門学校講師、会計事務所勤務を経て、2007年に「高橋創 税理士事務所」を開業。また、新宿ゴールデン街にBar「無銘喫茶」を構える。著書に「図解 いちばん親切な税金の本 20-21年版」(ナツメ社)、「フリーランスの節税と申告 経費キャラ図鑑」(中央経済社)、「桃太郎のきびだんごは経費で落ちるのか? 日本の昔話で身につく税の基本」(ダイヤモンド社・2020年12月発売予定)など。