年末調整と確定申告の違いとは?両方が必要になるケース・対象者を解説
- 更新日
- 公開日

目次
年末調整と確定申告は、どちらも1年間の所得税額を確定させるための手続きです。大きな違いは、「誰が」手続きをするかにあります。年末調整は、企業が毎月の給与から天引きした所得税の過不足を精算します。確定申告も所得税額などを計算・申告して、納めた税金などとの過不足を精算する手続きですが、企業ではなく「従業員本人」が実施する点で異なります。
多くの従業員は年末調整のみで納税が完了しますが、副業や不動産収入などの所得がある人や医療費控除などを受けたい人は、年末調整に加えて確定申告が必要になるケースもあります。
本記事では、両者の違いを整理したうえで、両方が必要になるケースや転職・退職時の判断基準、従業員から質問を受けたときの対応を解説します。
年末調整と確定申告の違い
年末調整は、毎月の給与から源泉徴収した税額と、1年間に納めるべき税額との差額を企業(勤務先)が精算する手続きです。一方で、確定申告は1年間の所得と税額を納税者本人が計算して申告・納付する手続きです。
両者の違いを整理すると、次のとおりです。
比較項目 | 年末調整 | 確定申告 |
|---|---|---|
目的 | 源泉徴収税額の過不足の精算 | 1年間の所得と税額の確定 |
手続きをする人 | 企業(源泉徴収義務者) | 納税者本人 |
対象者 |
|
|
対象となる所得 | その勤務先が支払う給与のみ(前職分を含む場合あり) | すべての所得 |
時期 | その年最後の給与の支払時(通常は12月) | 原則として翌年2月16日〜3月15日 |
提出先 | 勤務先(従業員が申告書を提出) | 納税地を所轄する税務署 |
医療費控除・雑損控除・寄附金控除 | 適用不可 | 適用可 |
両者の違いを理解するために、それぞれの概要と対象者について見ていきましょう。
(1)年末調整の概要と対象者
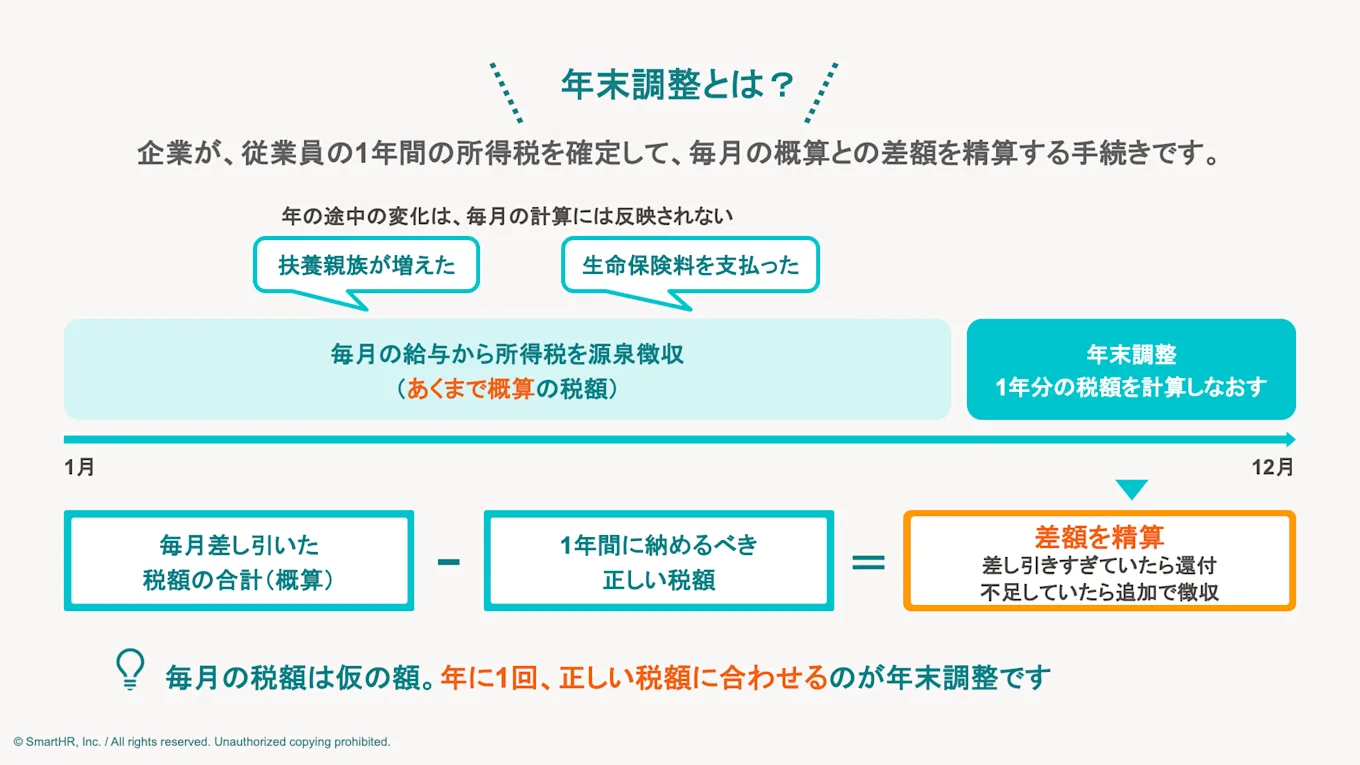
年末調整は、企業が源泉徴収した所得税および復興特別所得税の合計額と、その従業員が1年間に納めるべき税額との差額を精算する手続きです。確定申告は、納税者である従業員本人が1年間の所得税額等を申告して精算する手続きであるのに対し、年末調整は企業が主体となる点で異なります。
企業が毎月の給与から差し引いている源泉徴収税額は、あくまで概算です。年の途中で申告されなかった扶養親族の異動や、生命保険料控除などは、毎月の計算に反映されません。そのため、年末に1年分の税額をまとめて計算し直し、過不足を精算する必要があります。
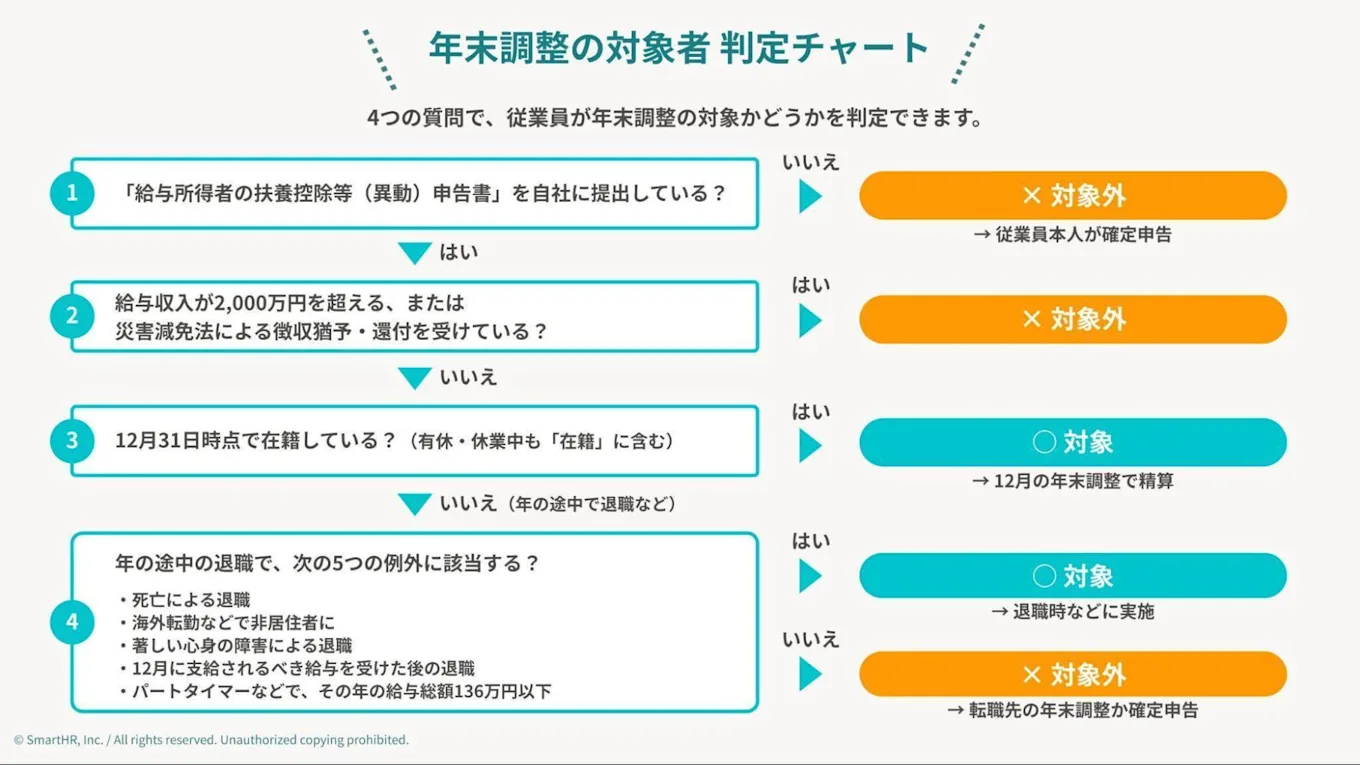
年末調整の対象者は、「給与所得者の扶養控除等(異動)申告書」を年末調整する日までに提出している人のうち、1年を通じて勤務している人や、年の中途で就職して年末まで勤務している人です。ただし、厳密にはこのほかにも該当する人や除外される条件があるため、個別のケースごとに確認しましょう。
年末調整で適用できる主な控除
年末調整と確定申告では、適用される控除の種類が異なります。年末調整で適用できる主な控除は、次のとおりです。
- 扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除
- 基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除
- 社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除
- 住宅借入金等特別控除(2年目以降)
いずれも、従業員が期限までに申告書と証明書を提出していることが前提です。
(2)確定申告の概要と対象者
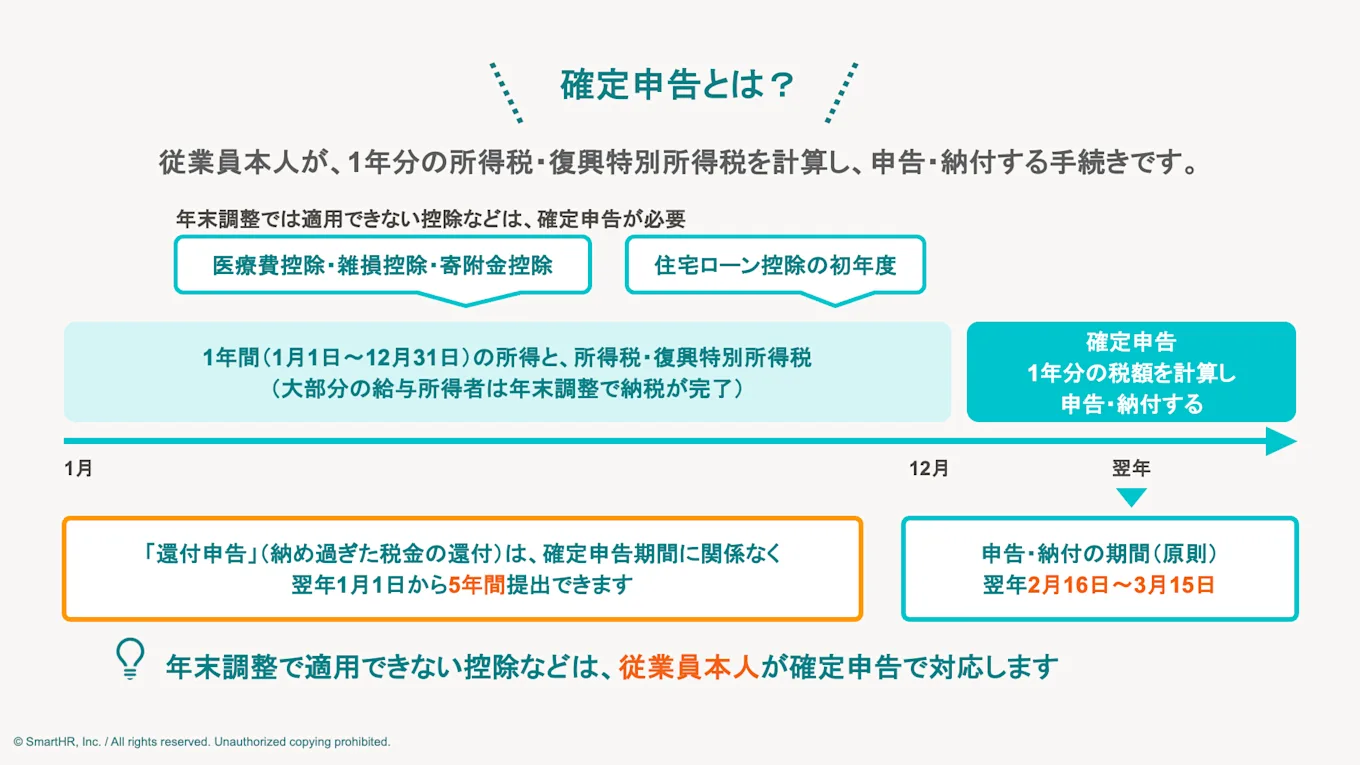
確定申告は、1月1日から12月31日までの所得と、それに対する所得税および復興特別所得税の額を従業員本人が計算し、申告・納付する手続きです。
大部分の給与所得者は年末調整で納税が完了しますが、次のいずれかに当てはまる従業員は、確定申告をしなければなりません。
- 給与の年間収入金額が2,000万円を超える人
- 給与を1か所から受けていて、その給与の全部が源泉徴収の対象となる場合に、給与所得・退職所得以外の各種の所得金額の合計額が20万円を超える人
- 給与を2か所以上から受けていて、給与の全部が源泉徴収の対象となる場合に、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の各種の所得金額との合計額が20万円を超える人
- 同族会社の役員などで、その同族会社から貸付金の利子や資産の賃貸料などを受け取っている人
- 災害被害者に対する租税の減免、徴収猶予等に関する法律(災害減免法)により源泉徴収の猶予などを受けている人
- 源泉徴収義務のない者から給与等の支払いを受けている人
- 退職所得について正規の方法で税額を計算した場合に、その税額が源泉徴収された金額よりも多くなる人
ただし、給与を2か所以上から受けている人は、一定の要件を満たせば申告が不要です。詳しくは、後述の「(1)年末調整されていない給与などが20万円を超える場合」をご覧ください。
確定申告の期間は、原則として翌年2月16日から3月15日です。一方、納め過ぎた税金の還付を受けるための申告(還付申告)は、確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できます。
なお、医療費控除・雑損控除・寄附金控除は年末調整では適用できないため、従業員本人が確定申告をする必要があります。また、住宅借入金等特別控除(住宅ローン控除)も、最初の年分は確定申告が必要です。
ただし、ふるさと納税には、一定の要件を満たせば確定申告をせずに住民税から控除を受けられる特例が設けられています。詳しくは、後述の「ふるさと納税など寄附金控除を受ける場合」で解説します。
(参考)No.1900 給与所得者で確定申告が必要な人 - 国税庁
年末調整と確定申告の両方が必要になるケース
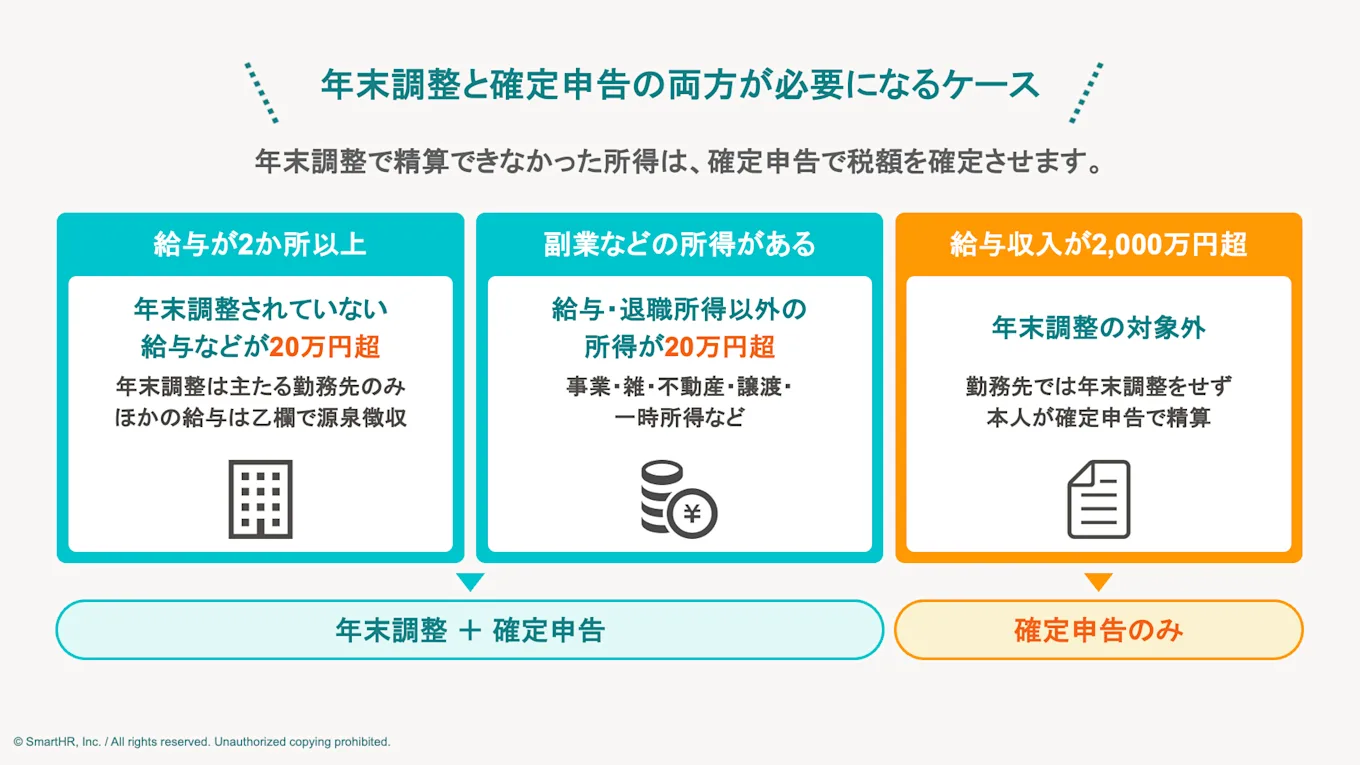
年末調整と確定申告は重複する手続きではなく、年末調整で精算できなかった部分を確定申告で確定させる関係にあります。
年末調整はあくまで企業が支払った給与を対象とする手続きです。同時に複数の勤務先から給与を受けている場合の従たる給与や副業の所得は含まれないため(中途入社者の前職分は、源泉徴収票で確認できれば合算して年末調整します)、これらの所得を合算して税額を確定させる場面では確定申告が必要です。
なお、給与の年間収入金額が2,000万円を超える人は、年末調整の対象外であるため確定申告のみで精算します。
(1)年末調整されていない給与などが20万円を超える場合
2か所以上から給与を受け取っている場合でも、年末調整をするのは1か所のみです。「給与所得者の扶養控除等(異動)申告書」は主たる給与の支払者1か所にしか提出できず、提出先の勤務先だけが年末調整をします。
ほかの勤務先から受け取る給与は源泉徴収税額表の乙欄で源泉徴収され、年末調整されません。そのため、年末調整されなかった給与収入金額と、給与所得・退職所得以外の各種所得金額との合計額が20万円を超える場合は、原則として確定申告が必要です。
ただし、次の2つをいずれも満たす場合は申告が不要とされています。
- 給与の収入金額の合計額から所得控除の合計額(雑損控除、医療費控除、寄附金控除、基礎控除を除く)を差し引いた金額が150万円以下
- 給与所得・退職所得以外の各種の所得金額の合計額が20万円以下
(2)給与・退職所得以外の所得が20万円を超える場合
1か所から給与を受け取り、その給与のすべてが源泉徴収の対象となる場合でも、給与所得・退職所得以外の所得金額の合計額が20万円を超えるときは確定申告が必要です。具体的には、次のような所得が該当します。
- 副業による事業所得や雑所得(業務委託、原稿料、講演料、ネット販売など)
- 不動産の賃貸による不動産所得、不動産や金地金などの売却による譲渡所得
- 生命保険の満期返戻金などの一時所得、暗号資産の取引による雑所得
ポイントは、20万円を超えるかどうかを「収入金額」ではなく「所得金額」で判定する点です。所得金額とは、収入金額から必要経費を差し引いた金額を指します。たとえば、収入金額が30万円でも必要経費が15万円であれば、所得金額は15万円になります。この例では所得金額が20万円を超えないため確定申告は不要です。
また、給与以外の所得がある場合は、所得税の確定申告が不要でも住民税の申告が別途必要です(具体的な取り扱いはお住まいの市区町村にご確認ください)。所得税の確定申告をした人は、その内容が税務署から市区町村に通知されるため、住民税の申告を別途する必要はありません。
なお、確定申告をする場合は20万円以下の所得も含めてすべて申告します。
年末調整の後に確定申告をしたほうがよいケース
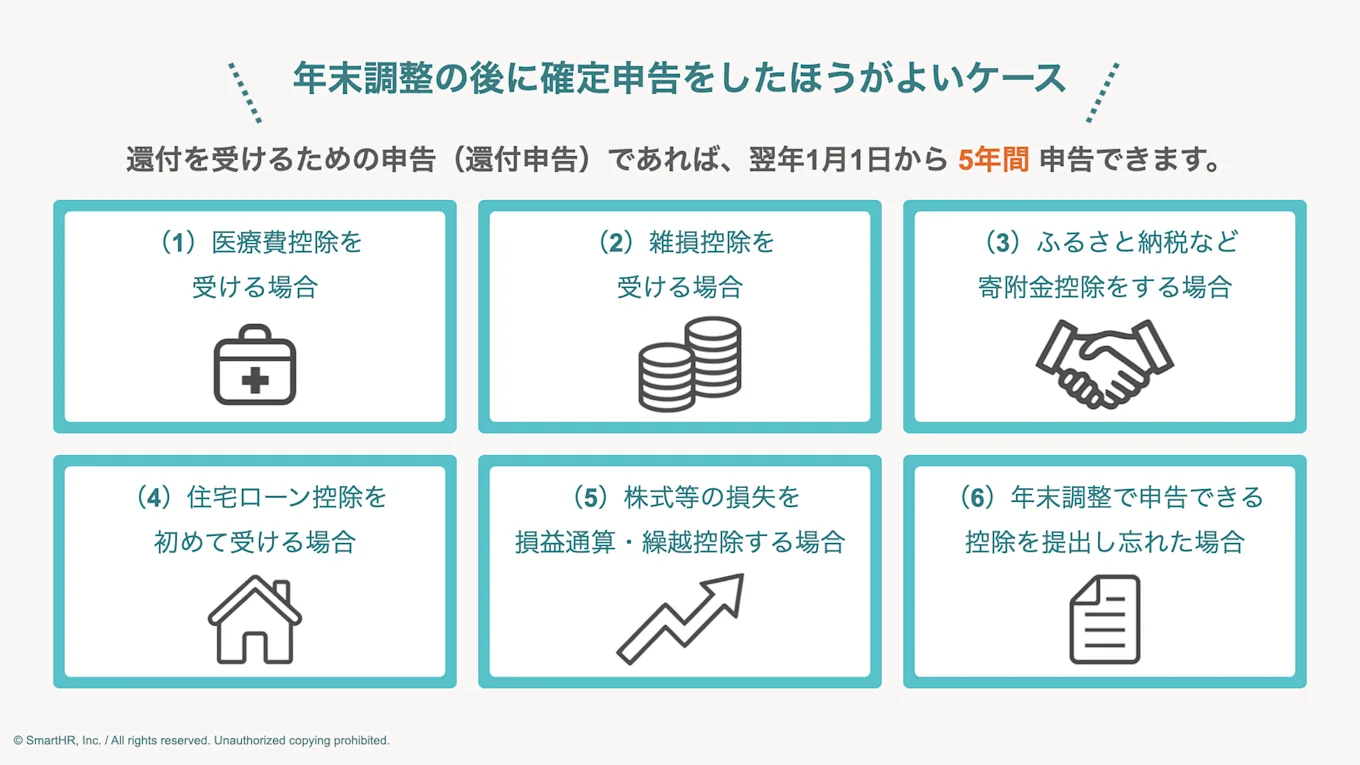
年末調整をした後に、確定申告をする義務はないものの、控除を受けるために確定申告をしたほうがよい場合もあります。
確定申告をしなくても法律違反にはなりませんが、本来受けられる還付を受け取れなくなってしまうため注意が必要です。
ここでは、年末調整の後に確定申告をしたほうがよいケースを6つご紹介します。還付を受けるための申告(還付申告)であれば、その年の翌年1月1日から5年間申告できます。
(1)医療費控除を受ける場合
医療費控除は年末調整では適用できないため、年末調整の後に従業員本人が確定申告をする必要があります。
対象となるのは、本人または生計を一にする配偶者やその他の親族のために支払った医療費です。控除額は、支払った医療費から保険金などで補填される金額を差し引き、さらに10万円(総所得金額等が200万円未満の場合は総所得金額等の5%)を差し引いて計算します(控除額の上限は200万円です)。
申告の際は「医療費控除の明細書」を添付します。健康保険組合などから交付される医療費通知を使えば、明細の記入を簡略化できます。なお、医療費控除とセルフメディケーション税制は、いずれか一方の選択適用です。
(2)雑損控除を受ける場合
災害、盗難、横領によって住宅や家財などに損害を受けた場合は、雑損控除の適用を受けられます。雑損控除も年末調整では適用できないため、確定申告が必要です。
対象となるのは、震災・風水害・火災などの災害、盗難、横領による損害に限られ、詐欺や恐喝による被害は対象外です。また、災害による損害の場合で、その年の所得金額の合計額が1,000万円以下であるときは、雑損控除に代えて災害減免法による所得税の軽減・免除を選択できます。
被災した従業員が在籍している場合、企業は見舞金の支給や勤務配慮に目が向きがちですが、税制上の救済制度があることを情報提供するだけでも支援になります。どちらが有利かは所得金額や損害額によって異なるため、税務署や税理士への相談を案内しましょう。
(参考)No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除) - 国税庁
(3)ふるさと納税など寄附金控除を受ける場合
ふるさと納税を含む寄附金控除も年末調整では適用できず、控除を受けるには原則として寄附をした年分の確定申告が必要です。
ただし、確定申告が不要な給与所得者で、ふるさと納税先が5団体以内の場合に限り、寄附先の自治体に申請することで確定申告をせずに控除を受けられます。これが「ふるさと納税ワンストップ特例制度」です。
ワンストップ特例を利用する場合、所得税からの還付はなく、翌年度の個人住民税から控除されます。「還付金が振り込まれない」と問い合わせを受けることがありますが、控除の状況は6月以降に交付される住民税決定通知書で確認できます。
注意が必要なのは、確定申告をするとワンストップ特例の申請が無効になる点です。医療費控除などのために確定申告をする従業員は、ふるさと納税分もあわせて申告しなければ寄附金控除を受けられません。
(参考)No.1155 ふるさと納税(寄附金控除) - 国税庁
(4)住宅ローン控除を初めて受ける場合
住宅借入金等特別控除(住宅ローン控除)は、最初の年分については確定申告が必要です。給与所得者であっても、居住を開始した年の翌年に自分で確定申告をしなければ適用を受けられません。
2年目以降は年末調整で適用でき、従業員には次の2種類の書類を提出してもらう流れです。
- 税務署から本人宛てに送付される「給与所得者の(特定増改築等)住宅借入金等特別控除申告書 兼 (特定増改築等)住宅借入金等特別控除計算明細書」
- 金融機関が発行する「住宅取得資金に係る借入金の年末残高等証明書」
ただし、年末残高等証明書の提出が不要となるのは、居住開始が令和5年1月1日以後の人に限られます。そのうえで、借入先の金融機関が「調書方式」(金融機関が年末残高を税務署に報告し、税務当局から本人に年末残高の情報が提供される方式)に対応している場合は、証明書の提出を省略できます。
(5)株式等の損失を損益通算・繰越控除する場合
上場株式等の譲渡で損失が出た場合、確定申告をすることで税負担を軽減できるケースがあります。
上場株式等を金融商品取引業者等を通じて譲渡したことにより生じた譲渡損失は、確定申告により、申告分離課税を選択した上場株式等に係る配当所得等の金額から控除できます。
損益通算してもなお控除しきれない損失は、翌年以後3年間にわたって繰越控除が可能です。複数の証券口座でA口座は利益、B口座は損失という場合も、確定申告をすれば損益通算できます。源泉徴収ありの特定口座であっても、口座をまたいだ通算には申告が必要です。
繰越控除を受けるには、損失が生じた年分から連続して確定申告書を提出していることが要件です。そのため、株式の売買をしなかった年であっても、申告を途切れさせると翌年以降に損失を繰り越せなくなります。なお、NISA口座内の上場株式等を譲渡したことにより生じた損失は、損益通算および繰越控除の対象外です。
なお、上場株式等の譲渡損益を確定申告すると、その金額が合計所得金額に含まれ、配偶者控除・扶養控除の判定や国民健康保険料の算定に影響する場合があります。申告するかどうかは、税負担の軽減額とあわせて検討するよう案内しましょう。
(参考)No.1474 上場株式等に係る譲渡損失の損益通算及び繰越控除 - 国税庁
(6)年末調整で申告できる控除を提出し忘れた場合
生命保険料控除や地震保険料控除など、本来は年末調整で適用できる控除であっても、申告書や証明書の提出を忘れた場合は控除が反映されません。この場合も、確定申告をすれば控除を受けられます。
ただし、必ずしも確定申告が必要とは限りません。企業側で年末調整をやり直せるのは、原則として『給与所得の源泉徴収票』を従業員に交付する前までです。この期間内であれば、年末調整のやり直しで対応できます。
一方で、実務上は1月末を待たずに源泉徴収票を交付している企業も多いでしょう。交付後は、実務上は従業員本人が確定申告で控除を受けることになります。
従業員から提出漏れの申し出があったときは、まず源泉徴収票の交付状況を確認し、再計算で対応できるか判断するのが実務の流れです。
(参考)年末調整のしかた - 国税庁
(参考)No.2671 年末調整の後に扶養親族等の人数が異動したとき - 国税庁
転職・退職時の年末調整と確定申告で迷いやすい場面とは
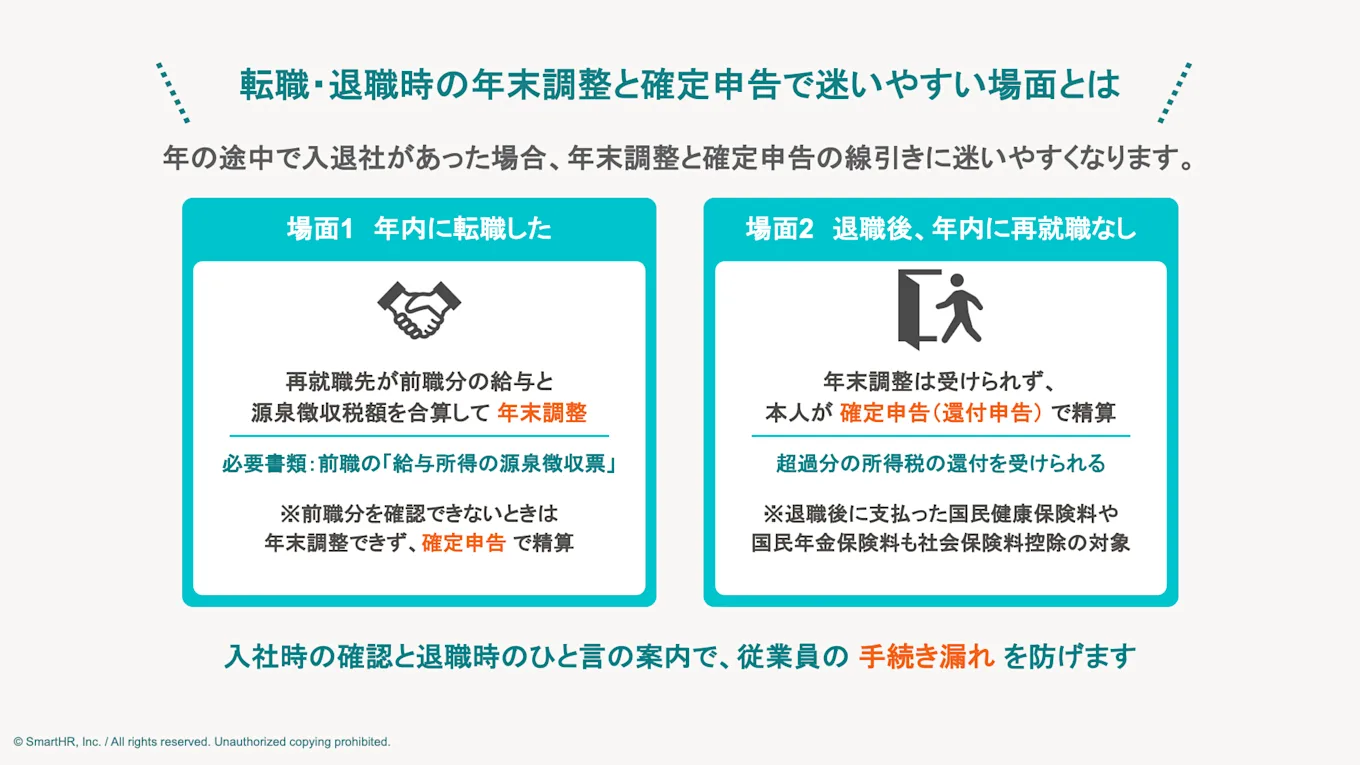
年末調整と確定申告の線引きでとくに判断に迷いやすいのが、年の途中で入退社があった場合です。人事・労務担当者が相談を受けやすい2つの場面を解説します。
(1)前職の給与が年末調整に反映されていない場合
年内に転職した従業員については、再就職先が前職分の給与と源泉徴収税額を合算して年末調整をします。そのため、中途入社の従業員には前職の「給与所得の源泉徴収票」を提出してもらう必要があります。
前職分の給与の金額や源泉徴収税額を確認できないときは、年末調整できず、従業員は確定申告によって精算することになります。
実務では、前職の源泉徴収票が年末調整の締め切りに間に合わないケースが少なくありません。従業員が提出の必要性を知らなかった、前職に依頼したが発行されないといった事情もあります。
前職が交付しない場合、従業員は税務署に「源泉徴収票不交付の届出書」を提出できるため、相談を受けた際の案内先として知っておくとよいでしょう。
人事・労務担当者は、次の流れで確認すると漏れを防ぎやすいでしょう。
- 入社時のヒアリングで、その年に前職の給与があるかを確認する
- 年末調整の案内時に、前職分の源泉徴収票の提出期限を明示する
- 締め切りまでに提出がない場合は、年末調整ができず確定申告が必要になる旨を本人に伝える
- 自社分の源泉徴収票を交付し、確定申告の資料として使うよう案内する
前職分が反映されないまま年末調整をすると、1年分の税額を正しく計算できず、あとから修正が必要になります。確認を後回しにせず、入社時点で把握しておくのが確実です。
(参考)No.2674 中途就職者の年末調整 - 国税庁
(参考)源泉徴収票不交付の届出書 - 国税庁
(2)退職後、年内に再就職していない場合
年の途中で退職し、その年に再就職しなかった人は、原則として年末調整を受けられません。ただし、12月に支払日が到来する給与を受け取った後に退職した人など、退職時に企業が年末調整を実施する場合もあります。
年末調整を受けずに退職した人は、本来の税額より多く源泉徴収されているケースが多くあります。これは、毎月の源泉徴収は「1年間その水準の給与が続く」前提で計算されており、年の途中で収入がなくなる状況は想定されていないためです。
この場合、本人が確定申告(還付申告)をすることで、超過分の所得税の還付を受けられます。退職後、その年のうちに本人が支払った国民健康保険料や国民年金保険料、健康保険の任意継続保険料も社会保険料控除の対象となり、申告すれば還付額が増える可能性があります。生命保険料控除や扶養控除など、年末調整で受けるはずだった控除も同じ申告のなかで受けられます。なお、本人の保険料を家族が支払っている場合、社会保険料控除を受けられるのは支払った家族です。
退職金については、退職時に「退職所得の受給に関する申告書」を提出していれば適正な税額が源泉徴収されて課税関係が完結するため、原則として確定申告は不要です。ただし、この申告書を提出していない場合は、退職金の支払金額の20.42%が一律に源泉徴収されているため、確定申告で精算すると還付を受けられることがあります。また、課税関係が完結している場合でも、給与分の還付申告をするときは、確定申告書に退職所得の金額も記載する必要があります。
これらは元従業員が自身で進める手続きですが、退職手続きの案内に一言添えるだけで、還付を受け損ねる事態を防げます。退職者への源泉徴収票の交付期限は退職の日以後1か月以内です(詳しくは後述の『(3)源泉徴収票を交付し、必要に応じて確定申告を案内する』)。離職票や源泉徴収票を送付する際、年内に再就職しない場合は確定申告で還付を受けられる可能性がある旨を記載しておくとよいでしょう。
年末調整後に確定申告が必要な従業員への対応
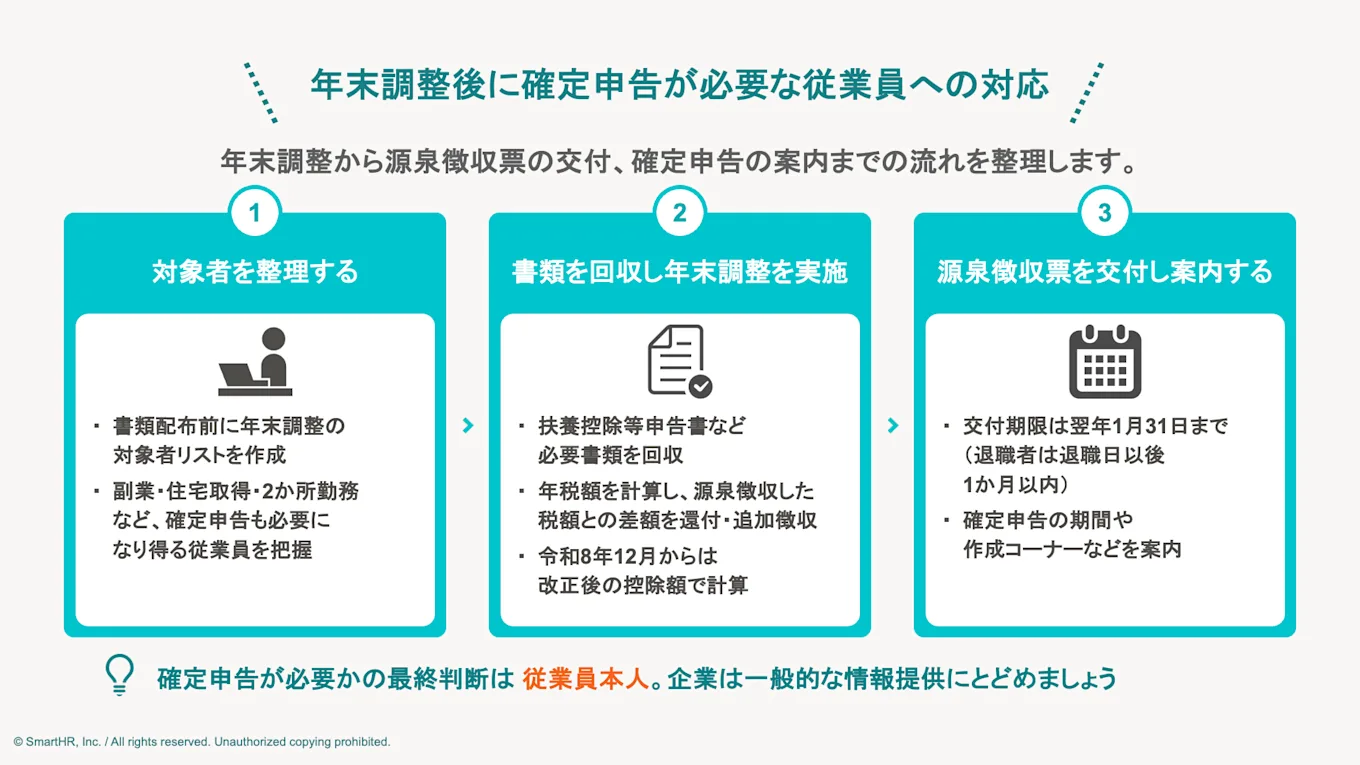
企業の実務として、年末調整から源泉徴収票の交付、確定申告の案内までの流れを解説します。
(1)年末調整のみ・確定申告も必要な従業員を整理する
まず、年末調整の対象者を把握しましょう。書類配布前に対象者リストを作成し、次の観点で確認してください。
- 給与の総額が2,000万円を超える見込みの従業員(年末調整の対象外)
- 年の中途で入社し、前職の給与がある従業員(前職分の源泉徴収票が必要)
- 従たる給与として支払っている従業員(扶養控除等申告書の提出がない人)
- 年の中途で退職した従業員(原則として対象外)
なお、年の中途で退職した従業員にも例外があります。前述のとおり、12月に支払日が到来する給与を受け取った後に退職した人などは、退職時に年末調整を実施する場合があるため、一律に対象外とせず、退職時の状況を確かめておきましょう。
そのうえで、年末調整をしても確定申告が必要になり得る従業員を把握しておくと、問い合わせ対応がスムーズになります。副業を許可している従業員、住宅を取得した従業員、2か所勤務の従業員などが該当します。
ただし、確定申告が必要かどうかの最終判断は本人がします。企業からの案内は一般的な情報提供にとどめ、判断に迷う場合は税務署や税理士への相談を促しましょう。
(2)必要書類を回収して年末調整を実施する
年末調整の実務は、書類の回収から始まります。従業員に提出してもらう主な書類は次のとおりです。
- 給与所得者の扶養控除等(異動)申告書
- 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書
- 給与所得者の保険料控除申告書(生命保険料・地震保険料などの控除証明書を添付)
- 給与所得者の住宅借入金等特別控除申告書(2年目以降、残高証明書を添付)
- 前職の給与所得の源泉徴収票(中途入社者)
申告書は記入する項目が多く、従業員から書き方の問い合わせが寄せられることもあります。SmartHRの年末調整機能のように、質問に答えていくだけで申告書を作成・提出できるシステムを使えば、従業員と担当者の双方の負担を減らせるでしょう。
書類がそろったら、年間の給与総額から給与所得控除後の金額を求め、各種所得控除を差し引いて課税給与所得金額を算出します。これに税率をかけて算出した税額から住宅ローン控除(住宅借入金等特別控除)などの税額控除を差し引いて年税額を確定させ、すでに源泉徴収した税額との差額を還付または追加徴収します。
令和8年分の年末調整では、令和8年度税制改正による基礎控除の引き上げなどを反映して1年分の税額を計算し直します。改正内容は後述の「令和8年分(2026年)の年末調整で注意したい税制改正」で解説します。給与計算システムを利用している場合は、改正対応のアップデートが適用されているかを事前に確認しておきましょう。

(3)源泉徴収票を交付し、必要に応じて確定申告を案内する
年末調整が完了したら、「給与所得の源泉徴収票」を作成して従業員に交付します。
給与所得の源泉徴収票の交付は所得税法第226条に定められた義務で、期限はその年の翌年1月31日まで、年の中途で退職した人については退職の日以後1か月以内です。退職者への交付が後回しにならないよう、退職手続きのフローに組み込んでおきましょう。
源泉徴収票がないと、従業員は確定申告ができません。確定申告が必要または有利になり得る従業員には、交付とあわせて次の内容を案内するとよいでしょう。
- 確定申告の期間(原則として翌年2月16日〜3月15日)
- 還付申告は翌年1月1日から5年間できる
- 国税庁の確定申告書等作成コーナーやe-Taxを利用できる
- 源泉徴収票を確定申告まで保管しておく必要がある
給与計算までシステム化していれば、年末調整の結果から源泉徴収票を作成し、給与明細とあわせてそのまま従業員に配付できます。
年末調整と確定申告を両方する場合|人事・労務担当者の確認ポイント
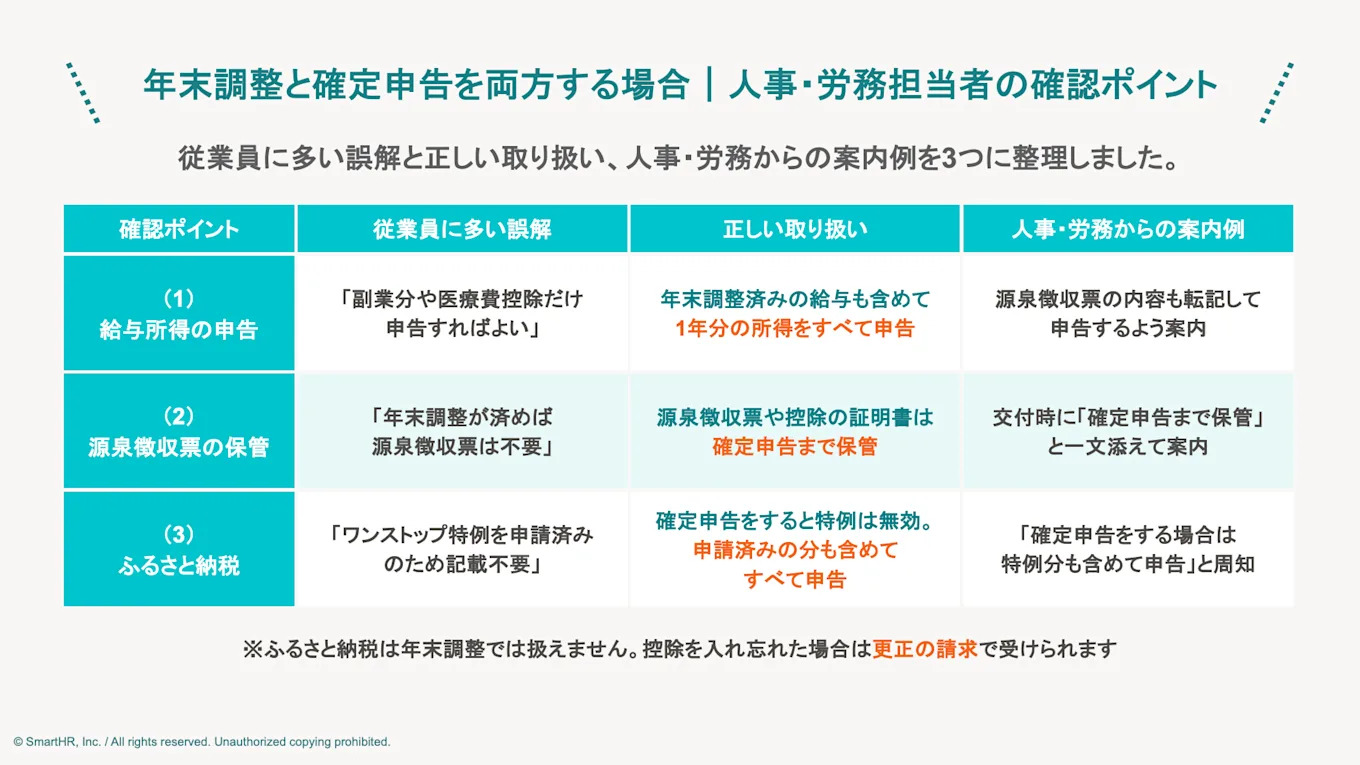
確定申告そのものは従業員本人の手続きですが、人事・労務担当者が基本的な流れを理解しておくと問い合わせに落ち着いて対応できます。年末調整に加えて確定申告をする従業員がつまずきやすいポイントを3つ紹介します。
ポイント(1)確定申告では年末調整済みの給与も申告するよう伝える
確定申告をする際は、年末調整が済んでいる給与も含めて、1年間のすべての所得を申告する必要があります。
副業の所得や医療費控除だけを申告すればよいと誤解している人は少なくありません。しかし、確定申告は1年間の所得をすべて合算して税額を確定させる手続きです。給与所得を除いて申告すると、所得税は正しく計算されません。
従業員が確定申告をする際は、源泉徴収票に記載された支払金額や源泉徴収税額、社会保険料等の金額などを確定申告書に転記します。副業分のみを申告するのではなく、源泉徴収票の内容も入力する旨を従業員に伝えると誤解を防げるでしょう。
ポイント(2)源泉徴収票や控除関係の必要書類を紛失しないよう促す
確定申告の時期には、源泉徴収票の紛失に関する問い合わせが寄せられることがあります。交付は年末調整の直後、確定申告は数か月後というタイムラグがあるため、紛失や所在不明が起こりやすくなります。源泉徴収票のほかにも、次の書類が確定申告で必要です。
- 医療費の領収書や医療費通知(医療費控除の明細書の作成に使用)
- 寄附金の受領証(領収書)
- ふるさと納税をポータルサイト経由で行った場合は、特定事業者が発行する「寄附金控除に関する証明書」でも代用可能
- 住宅取得資金に係る借入金の年末残高等証明書、売買契約書、登記事項証明書など(住宅ローン控除の初年度)
- 特定口座年間取引報告書(株式等の譲渡損失の申告)
従業員に源泉徴収票を交付する際に「確定申告で使う可能性があるため保管してください」と一文添えるだけでも効果があるでしょう。あわせて、再交付の依頼先と手続き方法を社内ポータルなどに掲載しておくと、問い合わせ対応の負担軽減につながります。
ポイント(3)ふるさと納税のワンストップ特例が無効になるケースを伝える
ふるさと納税には、確定申告をせずに寄附金控除を受けられる「ワンストップ特例制度」があります。確定申告が不要な給与所得者で寄附先が5団体以内の場合に、寄附先の自治体に申請すると利用できる仕組みです。
ただし、ワンストップ特例は「確定申告をしない」前提の制度のため、確定申告をすると特例の申請は無効になります。医療費控除や住宅ローン控除の初年度申告など、別の理由で確定申告をした時点で、ワンストップ特例による住民税の控除は適用されません。
この場合に寄附金控除を受けるには、申請済みの分も含めて、その年に寄附したふるさと納税をすべて寄附金控除額の計算に含めて確定申告する必要があります。申請済みだから記載不要と考えて省くと、寄附金控除を受けられません。なお、誤って寄附金控除を含めずに確定申告した場合でも、原則として法定申告期限から5年以内であれば、更正の請求により控除を受けられます。
「ふるさと納税は年末調整では扱えない」「確定申告をするならワンストップ特例分も含める」の2点を社内案内に明記しておくと、問い合わせを減らせます。
(参考)ふるさと納税ワンストップ特例の申請書を提出された方へ - 国税庁
令和8年(2026年)分の年末調整で注意したい税制改正
近年、税制改正の影響により、年末調整の制度変更が続いています。令和8年分の年末調整に影響する主な改正を確認しておきましょう。
令和8年度税制改正により、基礎控除の引き上げ、給与所得控除の最低保障額の引き上げ、扶養親族等の所得要件の見直しが決まりました。これらの改正は、原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
なお、扶養親族等の所得要件の改正は令和8年12月1日以後に支払う給与等から適用されるため、12月に支払う給与の源泉徴収事務は変わります。
令和8年12月の年末調整で、引き上げ後の基礎控除額と改正後の『年末調整等のための給与所得控除後の給与等の金額の表』にもとづいて1年分の税額を計算し直し、改正前の源泉徴収税額表で計算した税額と精算します。主な改正内容は次のとおりです。
改正項目 | 改正前 | 改正後(令和8・9年分)※ |
|---|---|---|
基礎控除(合計所得金額別) | ・132万円以下:95万円 ・132万円超336万円以下:88万円 ・336万円超489万円以下:68万円 ・489万円超655万円以下:63万円 ・655万円超2,350万円以下:58万円 | ・489万円以下:104万円 ・489万円超655万円以下:67万円 ・655万円超2,350万円以下:62万円 |
給与所得控除の最低保障額 | 65万円 | 74万円 |
扶養親族・同一生計配偶者などの合計所得金額要件 | 58万円以下(給与収入のみなら123万円以下) | 62万円以下(給与収入のみなら136万円以下) |
勤労学生の合計所得金額要件 | 85万円以下(給与収入のみなら150万円以下) | 89万円以下(給与収入のみなら163万円以下) |
生命保険料控除(1):23歳未満の扶養親族がいる場合の一般生命保険料控除の特例 | 令和8年分のみ | 令和9年分まで延長 |
生命保険料控除(2):旧生命保険料および(1)の適用がある新生命保険料を支払った場合の一般生命保険料控除の適用限度額 | 6万円(令和8年分のみ) | 6万円(令和9年分まで延長) |
※基礎控除の上乗せ額と給与所得控除の最低保障額74万円は令和8・9年分の特例
この改正で新たに扶養親族等の要件を満たす親族がいる従業員は、扶養控除等の適用を受けるために「給与所得者の扶養控除等(異動)申告書」などの提出が必要です。年末調整の書類回収時にあわせて周知しておくとよいでしょう。
また、今後の改正として、令和9年分以後の源泉徴収と年末調整に関わる見直しも決まっています。具体的には、令和9年1月1日以後に生じる所得について、防衛特別所得税(源泉徴収すべき所得税額の1%)が新たに課されます。その一方で、復興特別所得税の税率は2.1%から1.1%に引き下げられます。
防衛特別所得税と復興特別所得税を合計した税率は2.1%のまま変わらないため、源泉徴収税額の計算方法に変更はありません。ただし、年末調整で精算する税額の内訳は変わります。令和9年分以後は、所得税・防衛特別所得税・復興特別所得税の合計額で年末調整を実施します。
(参考)令和8年度税制改正による所得税の基礎控除の引上げ等について - 国税庁
(参考)令和8年4月源泉所得税の改正のあらまし - 国税庁
(参考)防衛特別所得税及び復興特別所得税の源泉徴収のあらまし - 国税庁
年末調整と確定申告の違いをおさえて、従業員に正しく案内しよう
年末調整は企業が自社で支払った給与について精算する手続き、確定申告は従業員本人がすべての所得について税額を確定させる手続きです。
年末調整済みでも、給与所得・退職所得以外の所得の合計額が20万円を超える場合や2か所以上から給与を受け取っていて、年末調整されなかった給与の収入金額と給与所得・退職所得以外の所得の合計額が20万円を超える場合は、確定申告が必要になります。
また、医療費控除や雑損控除、寄附金控除、住宅ローン控除の初年度など、確定申告でしか受けられない控除もあります。
人事・労務担当者に求められるのは、年末調整を正確に実施したうえで、源泉徴収票を期限内に交付し、確定申告が必要になり得るケースを一般的な情報として案内することです。
令和8年分の年末調整では、基礎控除の引き上げや扶養親族等の所得要件の改正が適用されます。改正内容を早めに確認し、書類の回収から精算、源泉徴収票の交付までを滞りなく進めましょう。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者伊波 善貴
公益法人サポートオフィス 代表 税理士・行政書士/HR専門のコンテンツマーケティング「人事ライター」所属
沖縄県庁にて公益認定等財務審査専門員として6年間、公益法人に関する審査業務に携わる。その後、税理士・行政書士として独立し、公益法人をはじめとする非営利法人の税務・会計・法人運営・行政手続きをサポートしている。