給与所得控除とは?計算方法や令和8年度税制改正をわかりやすく解説

- 公開日

目次
給与所得控除は、仕事に伴う必要経費を給与収入に応じて概算で控除する制度です。年末調整や給与計算の実務に直結するため、人事・労務担当者にとって欠かせない知識です。
令和8年度税制改正では、令和8年分・令和9年分の最低保障額(控除額の下限)が65万円から74万円に引き上げられました。令和8年12月の年末調整では、改正後の金額で1年間の税額を計算します。ただし、給与収入が220万円以上の場合の控除額は変わりません。このほか、給与収入の区分ごとに計算に使う式や表が異なるなど、実務で迷いやすい点もあります。
本記事では、給与所得控除の仕組みから計算方法・計算例、令和8年度税制改正による変更点、源泉徴収票の書き方、特定支出控除までわかりやすく解説します。
※本記事は要点をわかりやすく解説するため、細かな例外条件などを省略している場合があります。詳細は、該当箇所の参考・出典をご確認ください。
給与所得控除とは
給与所得控除とは、給与所得者の給与収入から、その額に応じた一定額を差し引ける制度です。給与を得るために必要な経費を、概算で控除する性質があります。
個人事業主は、売上から事業にかかった経費を差し引いた金額をもとに所得税を計算します。しかし、会社員などの給与所得者には、仕事に伴う費用が発生していても、個人事業主のように実際の経費を差し引く仕組みが原則としてありません。
そこで、給与所得者にも実質的に経費控除と同様の取り扱いを認めるために設けられているのが、給与所得控除です。
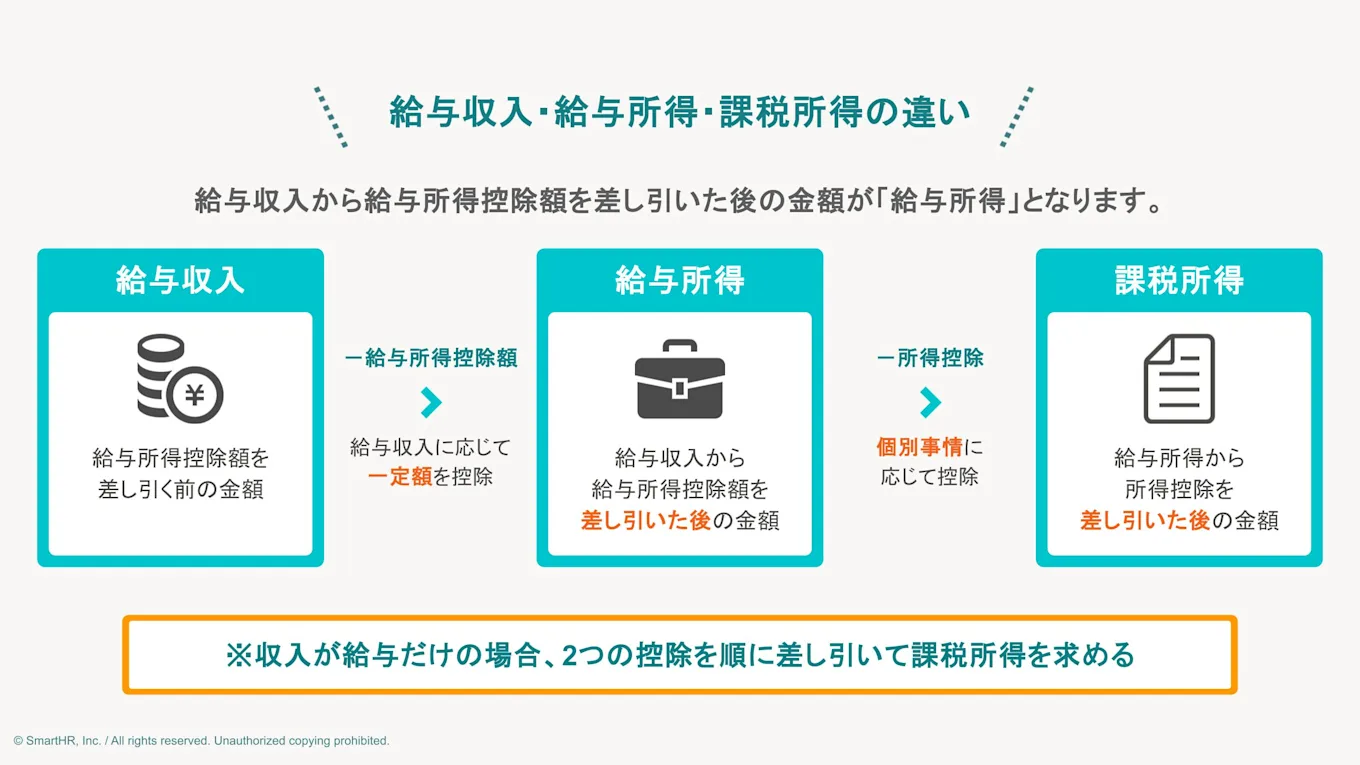
給与収入から給与所得控除額を差し引いた後の金額が「給与所得」となります。
(参考)給与所得控除 - 国税庁
給与所得控除の対象者は給与所得がある人
給与所得とは、従業員や役員が受け取る給料、賃金、賞与のほか、名称にかかわらずこれらと同じ性質をもつ給与による所得をいいます。そのため、一般の従業員だけでなく、役員報酬を受け取る役員も給与所得控除の対象です。
正社員やパート社員、アルバイトなど、雇用形態にかかわらず給与所得があれば対象となります。また、年の途中で退職した人や、2か所以上から給与を受け取っている人も対象です。
給与所得控除と所得控除の違い
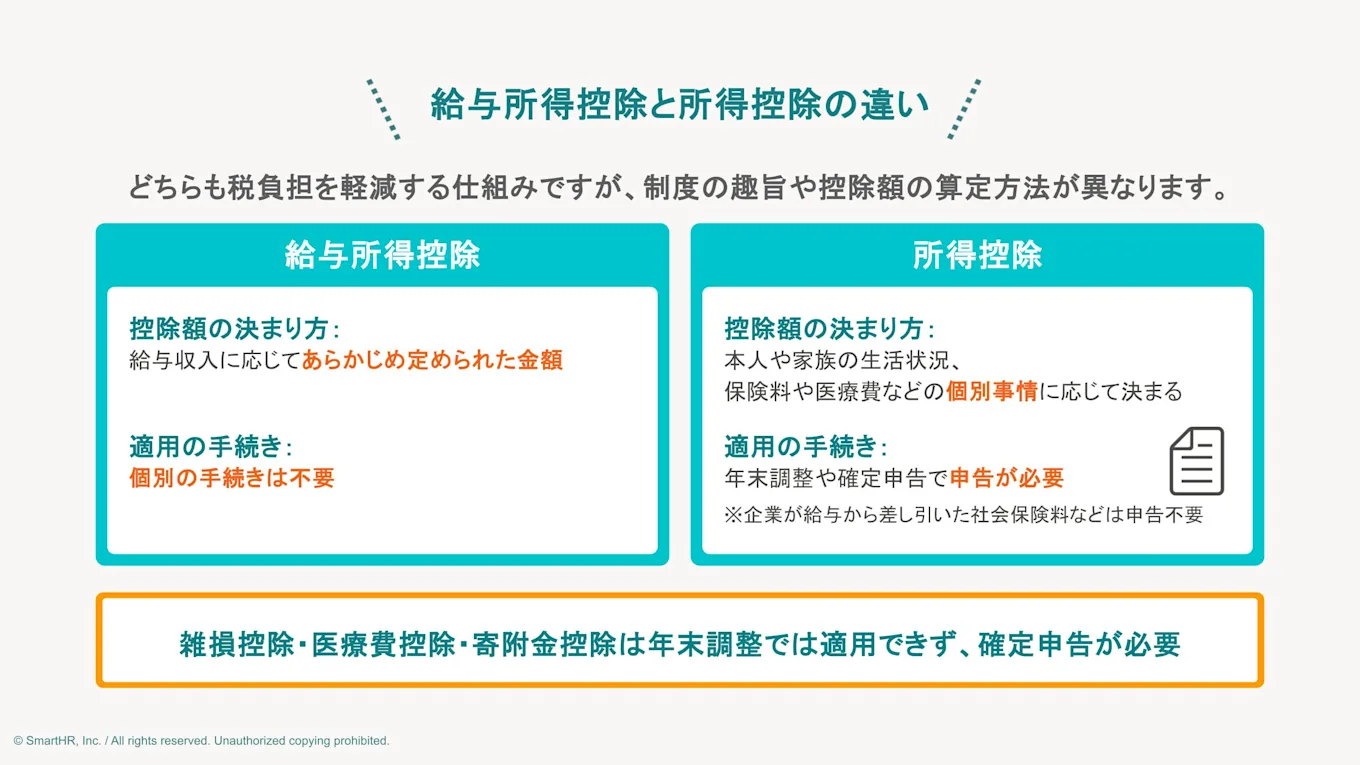
給与所得控除と混同されやすい制度に「所得控除」があります。どちらも税負担を軽減する仕組みですが、制度の趣旨や控除額の算定方法が異なります。
給与所得控除は、給与収入に応じてあらかじめ定められた金額を差し引くものです。給与所得者であれば、個々の事情にかかわらず、給与所得を計算する際に適用されます。給与所得控除を受けるための個別の手続きも必要ありません。
一方、所得控除は、納税者本人や家族の生活状況、支払った保険料や医療費といった個別事情に応じて控除額が決まる制度です。適用を受けるには、年末調整や確定申告で該当する控除を申告する必要があります。なお、企業が給与から差し引いた社会保険料などは、本人が申告しなくても、企業が年末調整で集計して控除します。
所得控除には、次の16種類があります。
- 社会保険料控除
- 小規模企業共済等掛金控除
- 生命保険料控除
- 地震保険料控除
- 障害者控除
- 寡婦控除
- ひとり親控除
- 勤労学生控除
- 配偶者控除
- 配偶者特別控除
- 扶養控除
- 特定親族特別控除
- 基礎控除
- 雑損控除
- 医療費控除
- 寄附金控除
このうち「14.雑損控除」「15.医療費控除」「16.寄附金控除」は、年末調整では適用できません。適用を受けるには、従業員自身が確定申告をする必要があります。
給与所得者の場合、給与収入から給与所得控除額を差し引いて「給与所得」を求め、そこから該当する所得控除を差し引いた金額が「課税所得」となります。人事・労務担当者は、年末調整でこの2つの控除を混同しないよう、それぞれの位置づけを押さえておきましょう。
(参考)所得控除のあらまし - 国税庁
給与所得控除額の計算方法
給与所得控除額は、給与収入に応じて段階的に決まります。収入が高くなるほど控除額の増え方は緩やかになり、850万円以上で上限の195万円になります。
令和8年分・令和9年分は、給与収入が220万円以下であれば、給与所得控除額は74万円です。
給与収入ごとの給与所得控除額は、次のとおりです。
給与所得控除額 令和8年分・令和9年分 ※
給与等の収入金額 | 給与所得控除額 |
|---|---|
2,200,000円まで | 740,000円 |
2,200,001円から 3,600,000円まで | 収入金額 × 30% + 80,000円 |
3,600,001円から 6,600,000円まで | 収入金額 × 20% + 440,000円 |
6,600,001円から 8,500,000円まで | 収入金額 × 10% + 1,100,000円 |
8,500,001円以上 | 1,950,000円(上限) |
※令和8年12月1日に施行され、令和8年分および令和9年分に適用される金額です。
(出典)給与所得控除 - 国税庁 をもとに編集部で作成
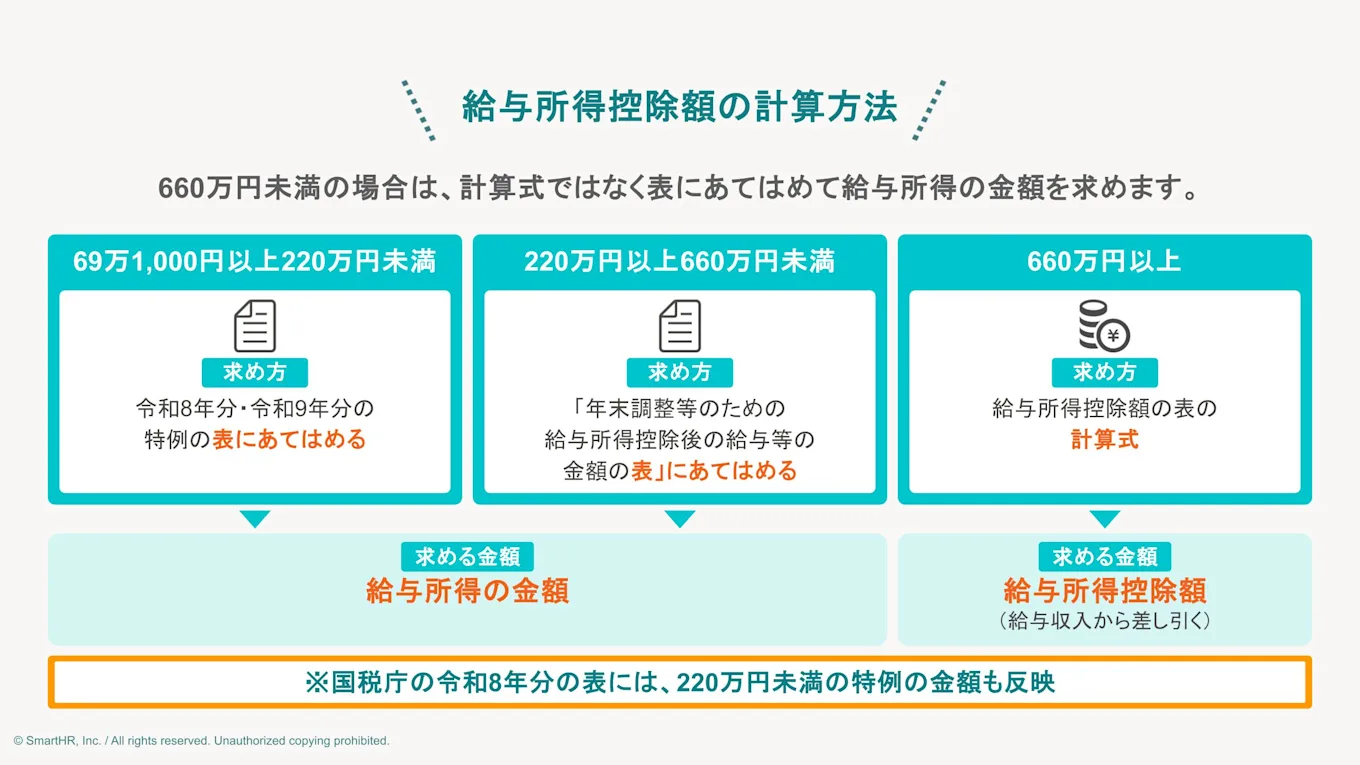
給与収入が660万円未満の場合は、計算式ではなく表にあてはめて給与所得の金額を求めます。給与収入が69万1,000円以上220万円未満の場合は、令和8年分・令和9年分の特例により、次の表に定める金額が給与所得の金額となります。
給与所得の金額(令和8年分・令和9年分、給与等の収入金額が69万1,000円以上220万円未満の場合) | |||||
|---|---|---|---|---|---|
給与等の収入金額 | 69万1,000円以上 74万1,000円未満 | 74万1,000円以上 219万1,000円未満 | 219万1,000円以上 219万3,000円未満 | 219万3,000円以上 219万6,000円未満 | 219万6,000円以上 220万円未満 |
その給与等に係る給与所得の金額 | なし | その収入金額 - 74万円 | 145万1,000円 | 145万3,000円 | 145万6,000円 |
(出典)給与所得控除 - 国税庁 をもとに編集部で作成
給与収入が220万円以上660万円未満の場合は、「年末調整等のための給与所得控除後の給与等の金額の表」にあてはめて給与所得の金額を求めます。国税庁が作成する令和8年分の表には、給与収入220万円未満の特例の金額も反映されています。660万円以上の場合は、給与所得控除額の表の計算式で控除額を求め、給与収入から差し引きます。年末調整では、給与所得の金額に1円未満の端数が出たときは、切り捨てます。
給与所得の金額・給与所得控除額の計算例
給与所得控除額は、年末調整や確定申告で1年間の給与所得を確定させる際に用いられます。給与所得の金額は、次の式で求めます。
給与所得の金額 = 給与収入 - 給与所得控除額 |
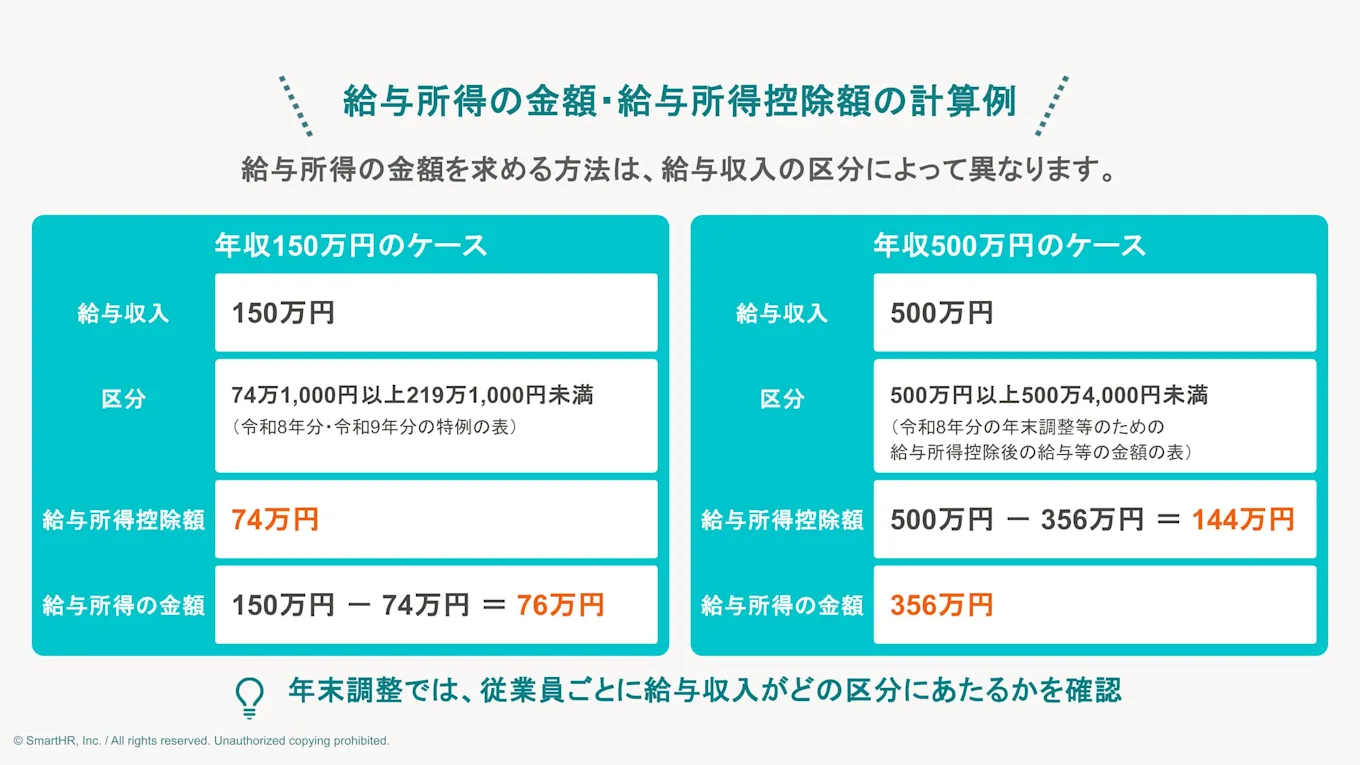
令和8年分・令和9年分の給与所得控除額を用いて、給与収入が150万円と500万円の2つのケースで計算してみましょう。
年収150万円のケース
給与収入が220万円以下のため、給与所得控除額は74万円です。令和8年分・令和9年分の特例の表では「74万1,000円以上219万1,000円未満」の区分にあたるため、給与収入から74万円を差し引きます。
- 給与収入:150万円
- 給与所得の金額:150万円 - 74万円 = 76万円
年収500万円のケース
給与収入が220万円以上660万円未満の区分にあたるため、「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」にあてはめて給与所得の金額を求めます。
- 給与収入:500万円
この表では「500万円以上500万4,000円未満」の区分にあたり、給与所得の金額(給与所得控除後の給与等の金額)は356万円です。給与所得控除額は、500万円から356万円を差し引いた144万円となります。
(参考)令和8年分の年末調整等のための給与所得控除後の給与等の金額の表 - 国税庁
このように、給与所得の金額を求める方法は、給与収入の区分によって異なります。年末調整では、従業員ごとに給与収入がどの区分にあたるかを確認しましょう。
令和8年度税制改正による変更点
令和8年度税制改正により、給与所得控除の最低保障額が65万円から74万円に引き上げられました。改正前後の給与所得控除額は、次のとおりです。
給与等の収入金額 | 令和7年分(改正前) | 令和8年分・令和9年分(改正後) |
|---|---|---|
190万円以下 | 65万円 | 74万円 |
190万円超220万円以下 | その収入金額 × 30% + 8万円 | 74万円 |
※給与等の収入金額が220万円以上の場合、給与所得控除額は令和7年分から変わりません。
最低保障額の引き上げは令和8年12月1日に施行され、令和8年分・令和9年分の所得税に適用されます。このうち74万円は、令和8年分・令和9年分に適用される金額です。ただし、令和8年11月までの給与の源泉徴収事務に変更はありません。令和8年12月の年末調整では、改正後の金額で1年間の税額を計算します。
なお、令和8年度税制改正では、給与所得控除だけでなく基礎控除の額も引き上げられました。令和8年分・令和9年分の基礎控除額は、最大104万円(合計所得金額489万円以下の場合)です。給与所得控除の最低保障額74万円と基礎控除104万円を合計すると、178万円となります。令和8年分・令和9年分は、収入が給与だけの場合、給与収入178万円までは所得税がかからない計算になります。
(参考)源泉所得税の改正のあらまし(令和8年4月) - 国税庁
給与所得の源泉徴収票の書き方(税額計算にかかわる4つの欄)
給与所得の源泉徴収票には、「給与所得控除額」を直接記載する欄はありません。給与所得控除額を差し引く前の金額は「支払金額」欄に、差し引いた後の金額は「給与所得控除後の金額(調整控除後)」欄に記載します。
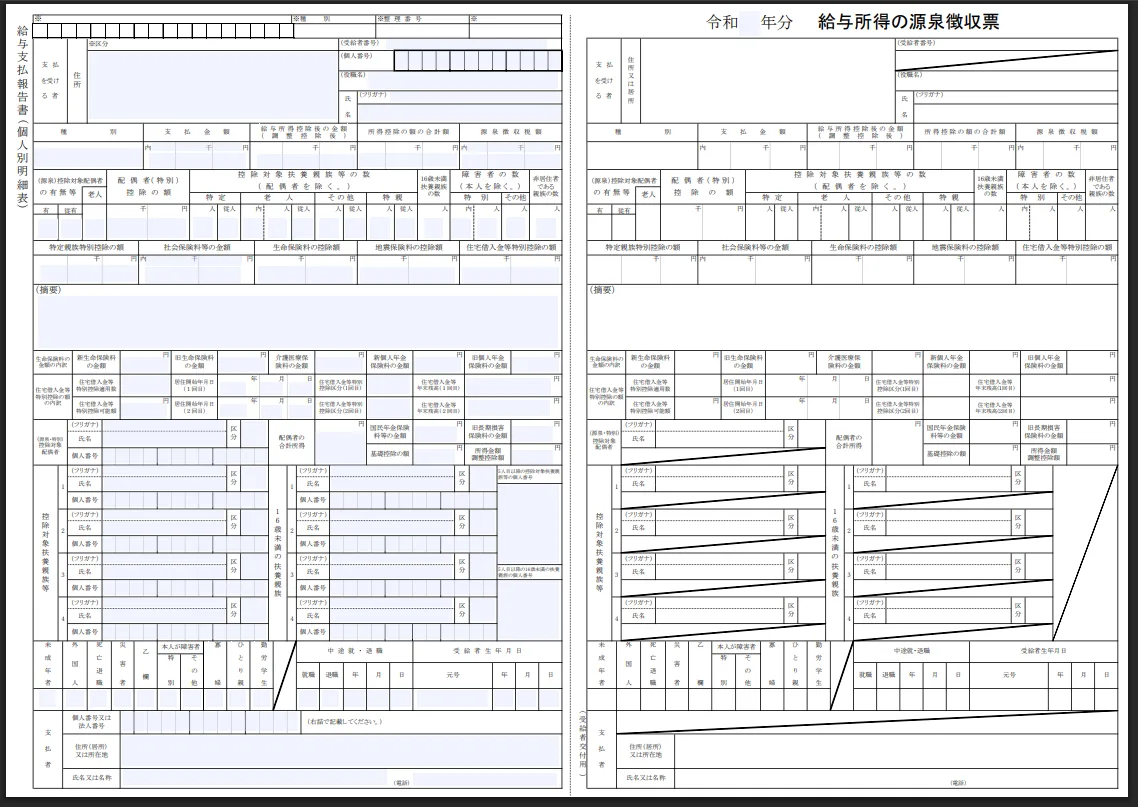
源泉徴収票のうち、給与所得控除と税額の計算にかかわる主な欄は、上段に並ぶ次の4つです。
(1)支払金額
その年の1月から12月までに支払いが確定した給与等の総額です。給与収入にあたる金額で、通勤手当などのうち非課税分は含まれません。中途入社した従業員の前職分の給与を合算して年末調整をした場合は、前職分の給与も含めます。また、源泉徴収票の作成時点で未払いの給与がある場合は、その未払額を支払金額欄の「内」の部分に書き添えます(内書き)。
(2)給与所得控除後の金額(調整控除後)
支払金額から給与所得控除額を差し引いた金額(給与所得の金額)を記載します。計算式は次のとおりです。
支払金額 - 給与所得控除額 = 給与所得控除後の金額(給与所得の金額) |
ただし、給与収入が660万円未満の場合は、計算式ではなく、「年末調整等のための給与所得控除後の給与等の金額の表」で求めた金額を記載します。
また、所得金額調整控除の適用がある場合は、さらに所得金額調整控除の額を差し引いた金額を記載します。欄名の「調整控除後」は、この控除を差し引いた後の金額であることを示しています。
(3)所得控除の額の合計額
年末調整で適用した所得控除の合計額を記載します。基礎控除、扶養控除、社会保険料控除、ひとり親控除などが対象です。年末調整では適用できない雑損控除、医療費控除、寄附金控除は含まれません。
(4)源泉徴収税額
年末調整をした場合は、精算後の1年間の所得税額および復興特別所得税額(年調年税額)を記載します。年調年税額は、「給与所得控除後の金額(調整控除後)」から「所得控除の額の合計額」を差し引いた課税所得金額をもとに計算します。
年末調整をしていない場合は、その年中に源泉徴収すべき所得税および復興特別所得税の合計額を記載します。1年間の税額を精算していないため、その年の年税額と一致するとは限りません。源泉徴収票の作成時点で未払いの給与があり、その給与にかかる税額を徴収していない場合は、未徴収税額を内書きします。
なお、年の途中で退職して年末調整をしていない場合などは、「(2)給与所得控除後の金額(調整控除後)」と「(3)所得控除の額の合計額」は記載しません。
(参考)令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引 - 国税庁
給与所得控除に加えて適用できる特定支出控除とは
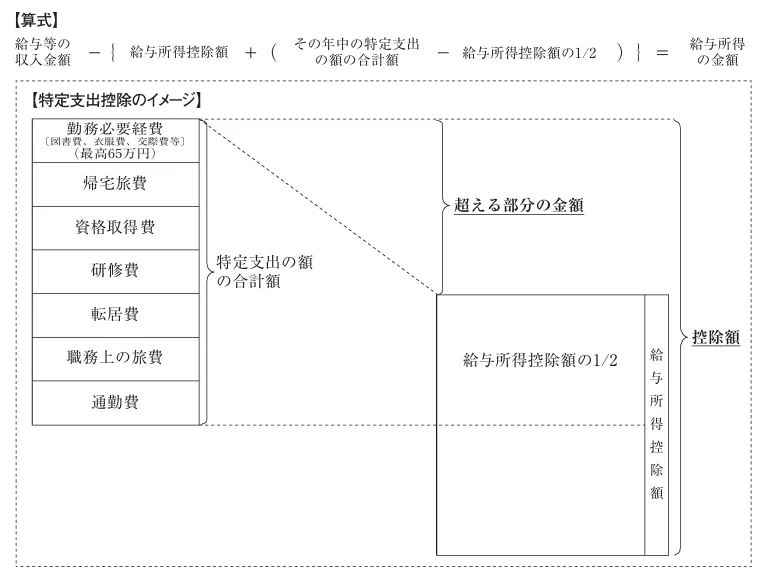
前述のとおり、給与所得者は通常、仕事に伴う必要経費を実額で計上できないため、給与所得控除額を概算の経費として差し引きます。
特定支出控除は、特定支出の合計額が給与所得控除額の2分の1相当額を超える場合に、超えた部分の金額を控除できる制度です。特定支出とは、通勤費や研修費など、一定の要件を満たす実額の経費を指します。超えた部分の金額は、確定申告により給与所得控除後の所得金額から差し引きます。
対象となる7種類の特定支出
特定支出の種類と内容は、次のとおりです。
特定支出 | 内容 |
|---|---|
1.通勤費 | 一般の通勤者として通常必要であると認められる通勤のための支出 |
2.職務上の旅費 | 出張など、勤務する場所を離れて職務を遂行するために直接必要な旅行のための支出 |
3.転居費 | 転勤に伴う転居のために通常必要であると認められる支出 |
4.研修費 | 職務に直接必要な技術・知識を得る研修を受けるための支出 |
5.資格取得費 | 職務に直接必要な資格を取得するための支出 |
6.帰宅旅費 | 単身赴任などの場合に、勤務地または居所と自宅を行き来する旅行のために通常必要な支出 |
7.勤務必要経費 | 職務に関連する図書費・衣服費(制服・事務服・作業服など)・交際費(これらの合計額のうち65万円までが対象) |
ただし、給与の支払者から補てんされた部分のうち、所得税が課税されていない部分は、特定支出に含まれません。
また、雇用保険の教育訓練給付金や母子(父子)家庭自立支援教育訓練給付金が支給される部分も、特定支出に含まれません。
申告方法と企業による証明書の作成
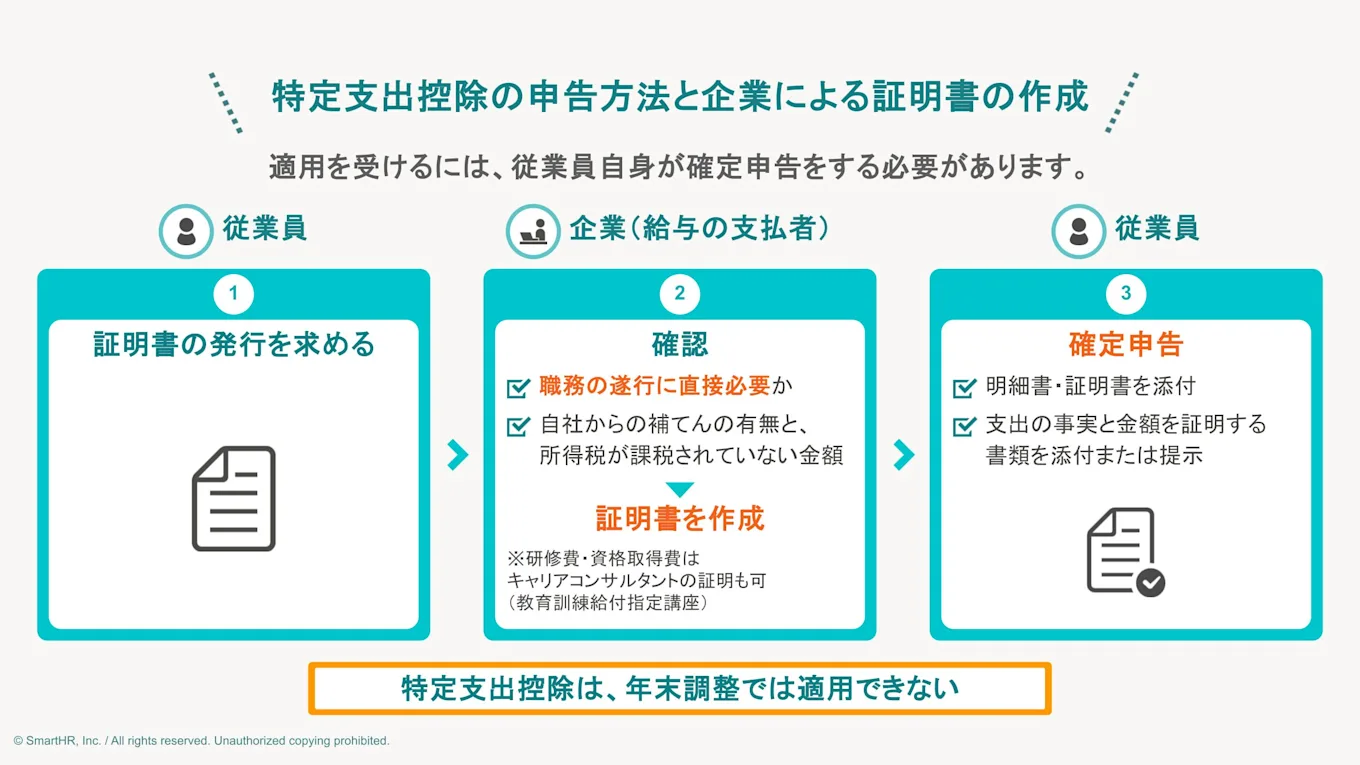
特定支出控除は、年末調整では適用できません。適用を受けるには、従業員自身が確定申告をする必要があります。
申告にあたっては、「給与所得者の特定支出に関する明細書」に加えて、給与の支払者またはキャリアコンサルタントによる証明書を添付します。キャリアコンサルタントによる証明は、給与の支払者による証明に代わるものです。対象は、厚生労働大臣が指定する教育訓練給付指定講座を受講した場合の「研修費」「資格取得費」に限られます。
また、特定支出の事実と支出した金額を証明する書類も必要です。確定申告書に添付するか、申告書を提出する際に提示します。帰宅旅費では、領収書などに加えて、「搭乗・乗車・乗船に関する証明書」の添付が必要です。ただし、鉄道・船舶・自動車では、1つの交通機関の運賃と料金の合計が1万5,000円未満の場合は不要です。
企業(給与の支払者)は、従業員から証明書の発行を求められた場合、その支出が上の表の特定支出の要件に該当するかを確認します。あわせて、自社からの補てんの有無と、補てんのうち所得税が課税されていない金額も確認したうえで、必要な証明書を作成しましょう。
(参考)給与所得者の特定支出控除 - 国税庁
(参考)給与所得者の特定支出に関する証明書 - 国税庁
よくある質問
給与所得控除について、従業員からよく寄せられる質問を3つ紹介します。問い合わせへの対応の参考にしてください。
Q1. 給与所得控除とは?
給与所得控除とは、給与所得者の仕事に伴う必要経費を、給与収入に応じて概算で控除する制度です。給与所得者には、個人事業主のように実際の経費を差し引く仕組みが原則としてありません。そのため、経費の代わりとして給与収入から給与所得控除額を差し引いた金額が「給与所得」となります。
給与所得控除は、正社員やパート社員、アルバイトなど、雇用形態にかかわらず給与所得がある人が対象です。役員報酬を受け取る役員や、年の途中で退職した人、2か所以上から給与を受け取っている人も含まれます。
Q2. 給与所得控除額はいくら?
令和8年分・令和9年分の給与所得控除額は、最低保障額が74万円、上限が195万円です。控除額は給与収入に応じて段階的に決まり、収入が高くなるほど増え方は緩やかになります。給与収入が850万円以上の場合は、上限の195万円となります。
最低保障額の74万円は、令和8年度税制改正による令和8年分・令和9年分の特例の金額です。給与所得控除の区分や控除額は、今後の税制改正で見直される可能性もあります。年末調整や給与計算の際は、国税庁の発表など最新の情報を確認しましょう。
Q3. 特定支出控除とは?
特定支出控除とは、給与所得控除に加えて、一定の要件を満たす実額の経費を一部差し引ける制度です。特定支出の合計額が給与所得控除額の2分の1相当額を超える場合に、超えた部分の金額を控除できます。
特定支出は、以下の7種類です。
- 通勤費
- 職務上の旅費
- 転居費
- 研修費
- 資格取得費
- 帰宅旅費
- 勤務必要経費
特定支出控除は、年末調整では適用できません。適用を受けるには、従業員自身が確定申告をする必要があります。申告には、給与の支払者による証明書なども必要です。
給与所得控除の改正内容を確認して年末調整しよう
給与所得控除は、給与所得者の必要経費を概算で控除する制度です。令和8年度税制改正により、給与所得控除の最低保障額が引き上げられ、このうち令和8年分・令和9年分は74万円です。令和8年12月の年末調整では、改正後の金額で1年間の税額を計算します。給与収入が220万円以上の場合の控除額は変わりません。従業員ごとに給与収入の区分を確認しておきましょう。
また、概算による給与所得控除に加えて、実額の経費を一部差し引ける「特定支出控除」があります。特定支出の合計額が給与所得控除額の2分の1相当額を超える場合に、従業員自身が確定申告をすることで適用を受けられます。従業員から証明書の発行を求められることもあるため、対象となる支出の範囲や証明書の様式を押さえておきましょう。
年末調整に伴う書類の回収・確認作業や制度改正への対応は、人事・労務担当者にとって負担の大きい業務の一つです。SmartHRの「年末調整」機能を活用すれば、書類のやりとりや提出をペーパーレス化できます。従業員はアンケート形式の質問に答えるだけで、回答・提出が可能です。さらに、「給与計算」機能とあわせて使えば、年末調整で集めたデータを手入力なしで給与計算に連携し、給与明細や源泉徴収票の作成・配付(「給与明細」機能)までSmartHR上で進められます。
年末調整の運用を紙からシステムに切り替え、人事部の作業を大きく軽減した株式会社マッシュホールディングスの事例もあわせてご覧ください。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
監修者神崎遊
ゆとり税務会計 代表税理士/ライターHR専門のコンテンツマーケティング「人事ライター」所属
熊本国税局管内の税務署に12年間勤務。法人税を中心に、税務調査、申告内容の確認、調査事案の審理など幅広い税務実務を経験。退官後、会計事務所勤務を経て税理士として独立。国税で培った経験を活かし、法人・個人事業主の税務顧問や申告業務、税務調査対応などを行っている。