年末調整「給与所得者の配偶者控除等申告書」の書き方・計算方法のポイントを解説
- 更新日
- 公開日
目次
こんにちは。税理士の高橋です。
2026年の年末調整で使用する「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」は、4つの申告書類が1つの書類にまとまっているという、その長い名前のとおり複雑な構成になっている申告書です。そのなかでもとりわけ難しく見えるのは、今回紹介する「給与所得者の配偶者控除等申告書」パートなのではないかと思います。記入スペースも一番広いですしね。
この「給与所得者の配偶者控除等申告書」を含む申告書は、毎年のように書式が変わっていました。今年の書式は前年とほぼ同じですが、判定に使う金額は変わっています。しかし、しっかり手順を追って作業していければ難しいことはありません。抵抗感をもたず、一つひとつ進めていきましょう。
給与所得者の配偶者控除等申告書とは
この申告書にいう「配偶者控除等」というのは「配偶者控除」と「配偶者特別控除」を指します。ですから、記載する必要があるのは配偶者がいる方のみです。
また、この申告書は本人の本年中の合計所得金額の見積額が1,000万円以下で、かつ、配偶者の本年中の合計所得金額の見積額が133万円以下である場合にのみ記載することとなるので、配偶者がいる方でもこの要件に該当しない場合は記載する必要がありません(とはいえ、実際には該当する方が多くいらっしゃるかと思います)。
次に、この申告書をもとに受けることができる「配偶者控除」と「配偶者特別控除」についてご紹介しておきます。
この2つの控除は「配偶者がいれば受けられる控除なんだろうな」というイメージしやすさとはうらはらに、要件や控除額の計算は複雑です。
配偶者控除
国税庁のホームページで配偶者控除について調べると、「納税者に所得税法上の控除対象配偶者がいる場合には、一定の金額の所得控除が受けられます」とあります。ここで気になるポイントは2つ。
- 「控除対象配偶者」とはどんな配偶者のことか
- 「一定の金額」とははたしていくらなのか
1つずつ見ていきましょう。
(1)控除対象配偶者
控除対象配偶者とは、その年の12月31日の現況で、次の4つの要件のすべてに当てはまる人をいいます。
- 民法の規定による配偶者であること(内縁関係の人は該当しません)
- 納税者と生計を一にしていること
- 年間の合計所得金額が62万円以下であること(給与のみの場合は給与収入が136万円以下)
- 青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと又は白色申告者の事業専従者でないこと。
2025年分では3の基準が「合計所得金額58万円以下、給与収入123万円以下」でしたが、2026年分はそれぞれ62万円、136万円に引き上げられています。
(出典)国税庁「源泉所得税の改正のあらまし(令和8年4月)」p2
(2)控除額
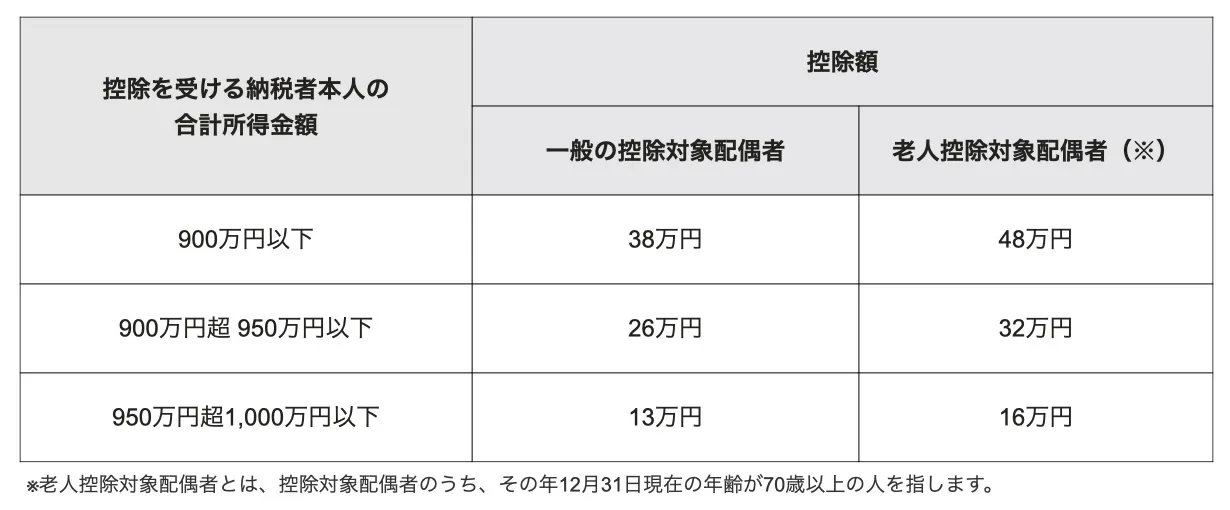
「一定の金額」とされる控除額は、控除を受ける納税者本人の合計所得金額と控除対象配偶者の年齢により次の表のとおりになります。
配偶者特別控除
配偶者特別控除は、「パートで働く主婦の所得が一定額を超える場合に、配偶者控除が適用されなくなると、かえって世帯全体の税引後手取額が減少してしまう、という手取りの逆転現象への対応の観点」などから創設されたものです。現在では次の要件・控除額が定められています。
(1)配偶者の要件
配偶者が次の要件すべてに当てはまることが必要とされます。
- 民法の規定による配偶者であること(内縁関係の人は該当しません)
- 控除を受ける人と生計を一にしていること
- その年に青色申告者の事業専従者としての給与の支払を受けていないこと、又は白色申告者の事業専従者でないこと
- 年間の合計所得金額が62万円超133万円以下であること
- 配偶者が、配偶者特別控除を適用していないこと(夫婦でお互いに受け合うことはできません)
- 配偶者が、「給与所得者の扶養控除等申告書」、「従たる給与についての扶養控除等申告書」や「公的年金等の受給者の扶養親族等申告書」に記載された源泉控除対象配偶者がある居住者として、源泉徴収されていないこと(配偶者が年末調整や確定申告で配偶者特別控除の適用を受けなかった場合等を除きます)
なお、配偶者の所得が給与所得だけの場合、合計所得金額133万円以下に相当する給与収入の上限は、2026年分では207万円です。2025年分の201万5,999円から変更されています。
(2)控除額
控除額は以下の表をご参照ください。
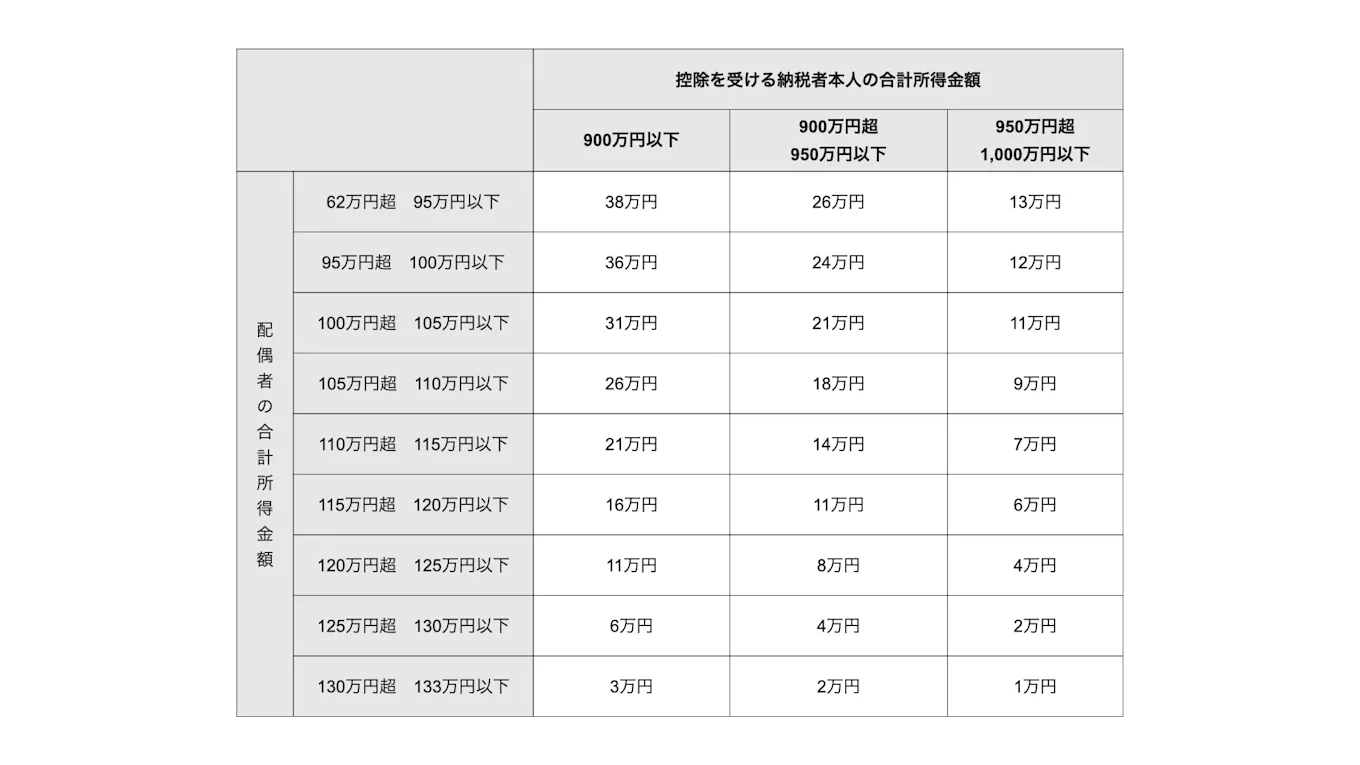
出典:国税庁「源泉所得税の改正のあらまし(令和8年4月)」P2
給与所得者の配偶者控除等申告書の書き方
配偶者控除と配偶者特別控除の要件はややこしいのですが、申告書の書き方や控除額の算出方法はそれほど難しくはありません。
ただ、その記載にあたってはこちらの記事で紹介した合計所得金額の計算、「収入金額」と「所得金額」の違いや給与所得者の基礎控除申告書の「区分Ⅰ」欄に記載したA、B、Cの記号が重要になりますので、そちらもあらためて確認しておきましょう。
とくに合計所得金額の計算は、こちらでも最も重要なポイントとなります。
なお、「基礎控除申告書」の「区分Ⅰ」欄が(A)~(C)に該当しない場合や「配偶者控除等申告書」の「区分Ⅱ」欄が①~④に該当しない場合は、配偶者控除及び配偶者特別控除の適用を受けられません。
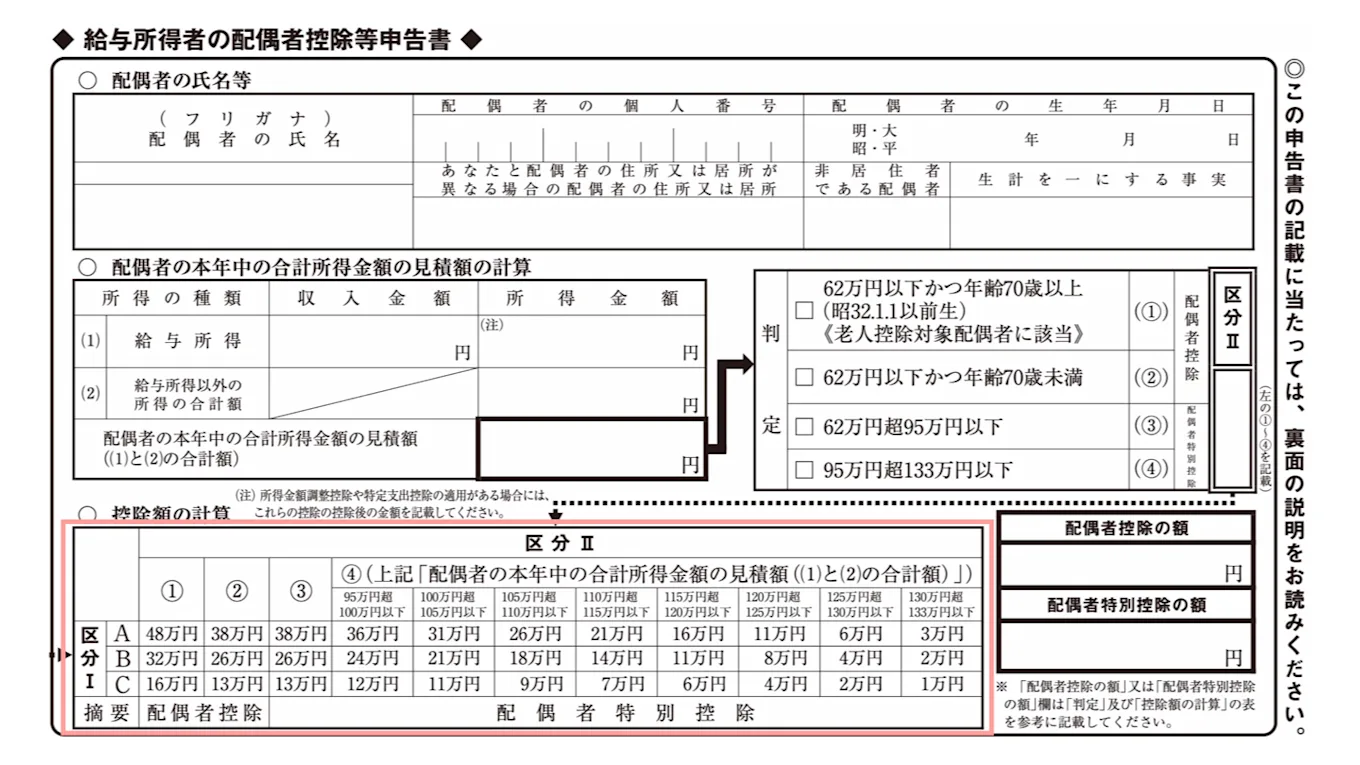
(出典)令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
配偶者の氏名欄
配偶者の氏名、配偶者の個人番号、配偶者の生年月日あたりはスムーズに書けると思います。個人番号については一定の要件の下、記載を要しない場合がありますので、給与の支払者に確認してください。
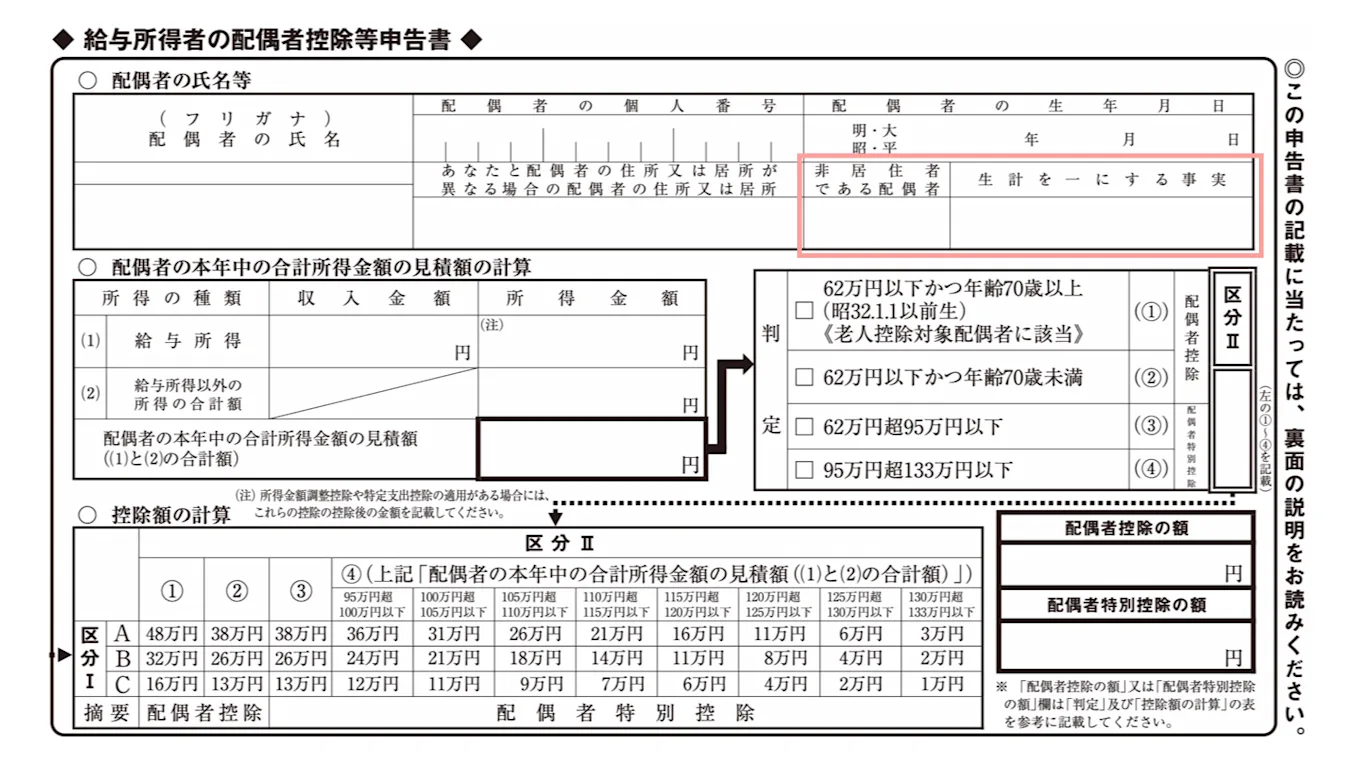
配偶者の住所が納税者本人と異なる場合は「あなたと配偶者の住所又は居所が異なる場合の配偶者の住所又は居所」欄にその住所を書いていただくのはわかると思います。問題はその右側、「非居住者である配偶者」「生計を一にする事実」の部分。
(出典)令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
こちらは住所が異なるどころか、国内に住所がないような配偶者(所得税法上「非居住者」といいます)を配偶者控除・配偶者特別控除の対象とするための項目で、そのためには次の3つの作業をすることとなります。
- 「非居住者である配偶者」欄に〇印をつける
- 「生計を一にする事実」欄に、本年中にその配偶者に送金等をした金額の合計額を記載する
- 給与の支払者に「親族関係書類」「送金関係書類」を提出または提示する
なお、配偶者が国内にいる場合は空欄のままで大丈夫です。
配偶者の本年中の合計所得金額の見積額の計算欄
こちらは前回の基礎控除申告書の書き方の記事でご紹介した「給与所得者の基礎控除申告書」に記載した「あなたの本年中の合計所得金額の見積額の計算」と同様の記載をすることとなります。たとえば、配偶者控除の対象となる合計所得金額の上限は62万円ですが、給与所得だけの場合は給与収入136万円以下となります。「収入金額」と「所得金額」の違いについてもあらためて確認しておきましょう。
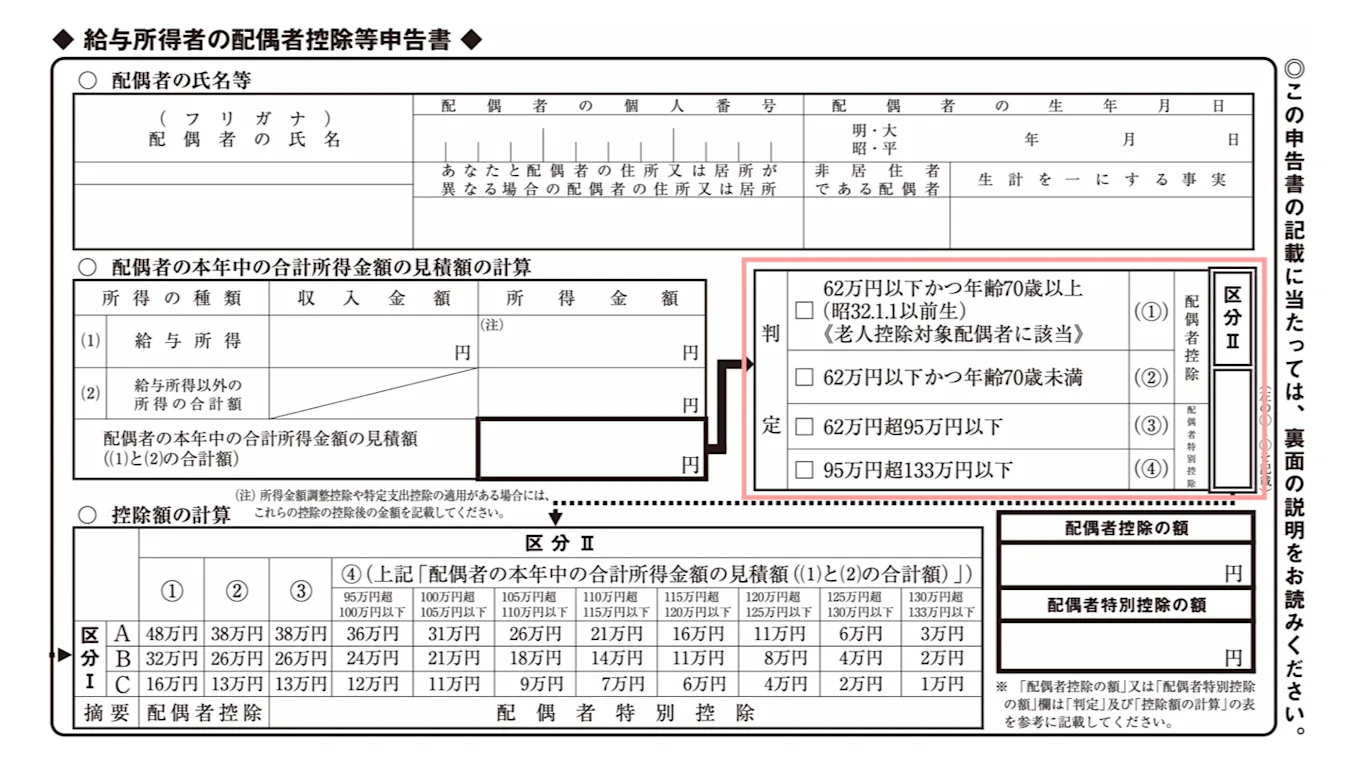
ここで計算された合計所得金額の見積額を右側の「判定」に当てはめ、①②に該当すれば配偶者控除、③④に該当すれば配偶者特別控除となることは確定です。
その数字を「区分Ⅱ」欄に記入してください。
(出典)令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
控除額の計算
配偶者控除、配偶者特別控除は要件も金額もややこしくなってしまいましたが、この「配偶者控除等申告書」を使えば金額の算定は簡単です。
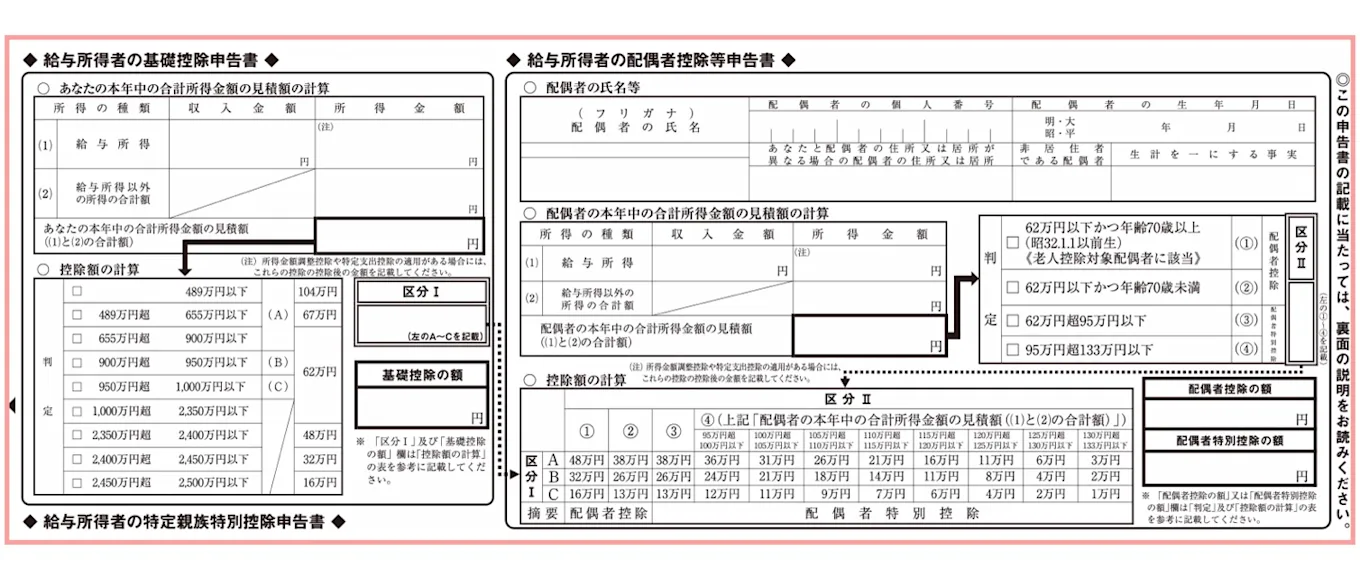
表の縦軸に「基礎控除申告書」のA~Cを当てはめ、表の横軸に「配偶者控除等申告書」の①~④(④は金額に応じて分けなければいけませんが)を当てはめて、その両者に該当する金額を探せば控除額を導けます。
たとえば、納税者本人と配偶者の合計所得金額の見積額がそれぞれ500万円、100万円の場合。
まず「基礎控除申告書」で納税者本人の合計所得金額の見積額が500万円と算定されたならば「区分Ⅰ」がAとなります。この時点で基礎控除額が67万円であることは確定します。
次に「配偶者控除等申告書」で配偶者の合計所得金額の見積額が100万円であれば「判定」欄が④(95万円超133万円以下)となります。
この2つの情報を「控除額の計算」欄に当てはめ、両者が重なる部分の金額(36万円)が控除額となります。
(出典)令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書
なお、2025年から設けられた特定親族特別控除については、以下の記事もご覧ください。
「夫婦の合計所得金額の計算」がカギ
この「配偶者控除等申告書」は一見難しそうに見えますが、一つひとつ埋めていけばそれほどでもありません。
ただし、2026年分は基礎控除や給与所得控除などの改正によって、前年とは判定に使う金額が変わっています。以前までの思い込みで記載しないよう注意しましょう。
夫婦2人の合計所得金額さえ計算できれば、あとは表のなかから控除額を拾い出すだけです。根気強く頑張ってみましょう。仕上がったときには「案外楽だった」と感じると思いますよ。
お役立ち資料
担当者も従業員もわかりやすくて、使いやすい SmartHRのペーパーレス年末調整
年々複雑化する年末調整に関するマニュアルのアップデートや、従業員からの質疑応答に大幅に時間を取られるなど、大量の書類管理に追われ残業が増えてしまう人事・労務担当の方も多いのではないでしょうか。
わかりやすくて使いやすいと好評のSmartHRのペーパーレス年末調整についてご紹介します。
【こんなことがわかります】
- SmartHRの年末調整はココが違う!
- 年末調整システム導入時の注意点
メールマガジン「週刊SmartHR Mag.」
社会保険労務士や弁護士など、人事・労務の専門家による実務に活かせる生の情報を発信していきます。メールマガジンでしか読めない専門家のこぼれ話なども掲載中です!